內容目錄
顯示
貨幣時間價值是指:同樣一筆錢,放在今天與未來,經濟價值通常不同。 原因不只是「錢可以生錢」,還包括物價會改變購買力、未來現金流可能有風險。 要公平比較,就要用現值或終值,把所有金額換到同一個基準日。
這篇文章用單筆金額與年複利示範基本公式。 所有利率都是教學假設,不是任何商品的報酬預測;真實決策還要加入費用、稅、付款日期與風險。
貨幣時間價值是什麼?
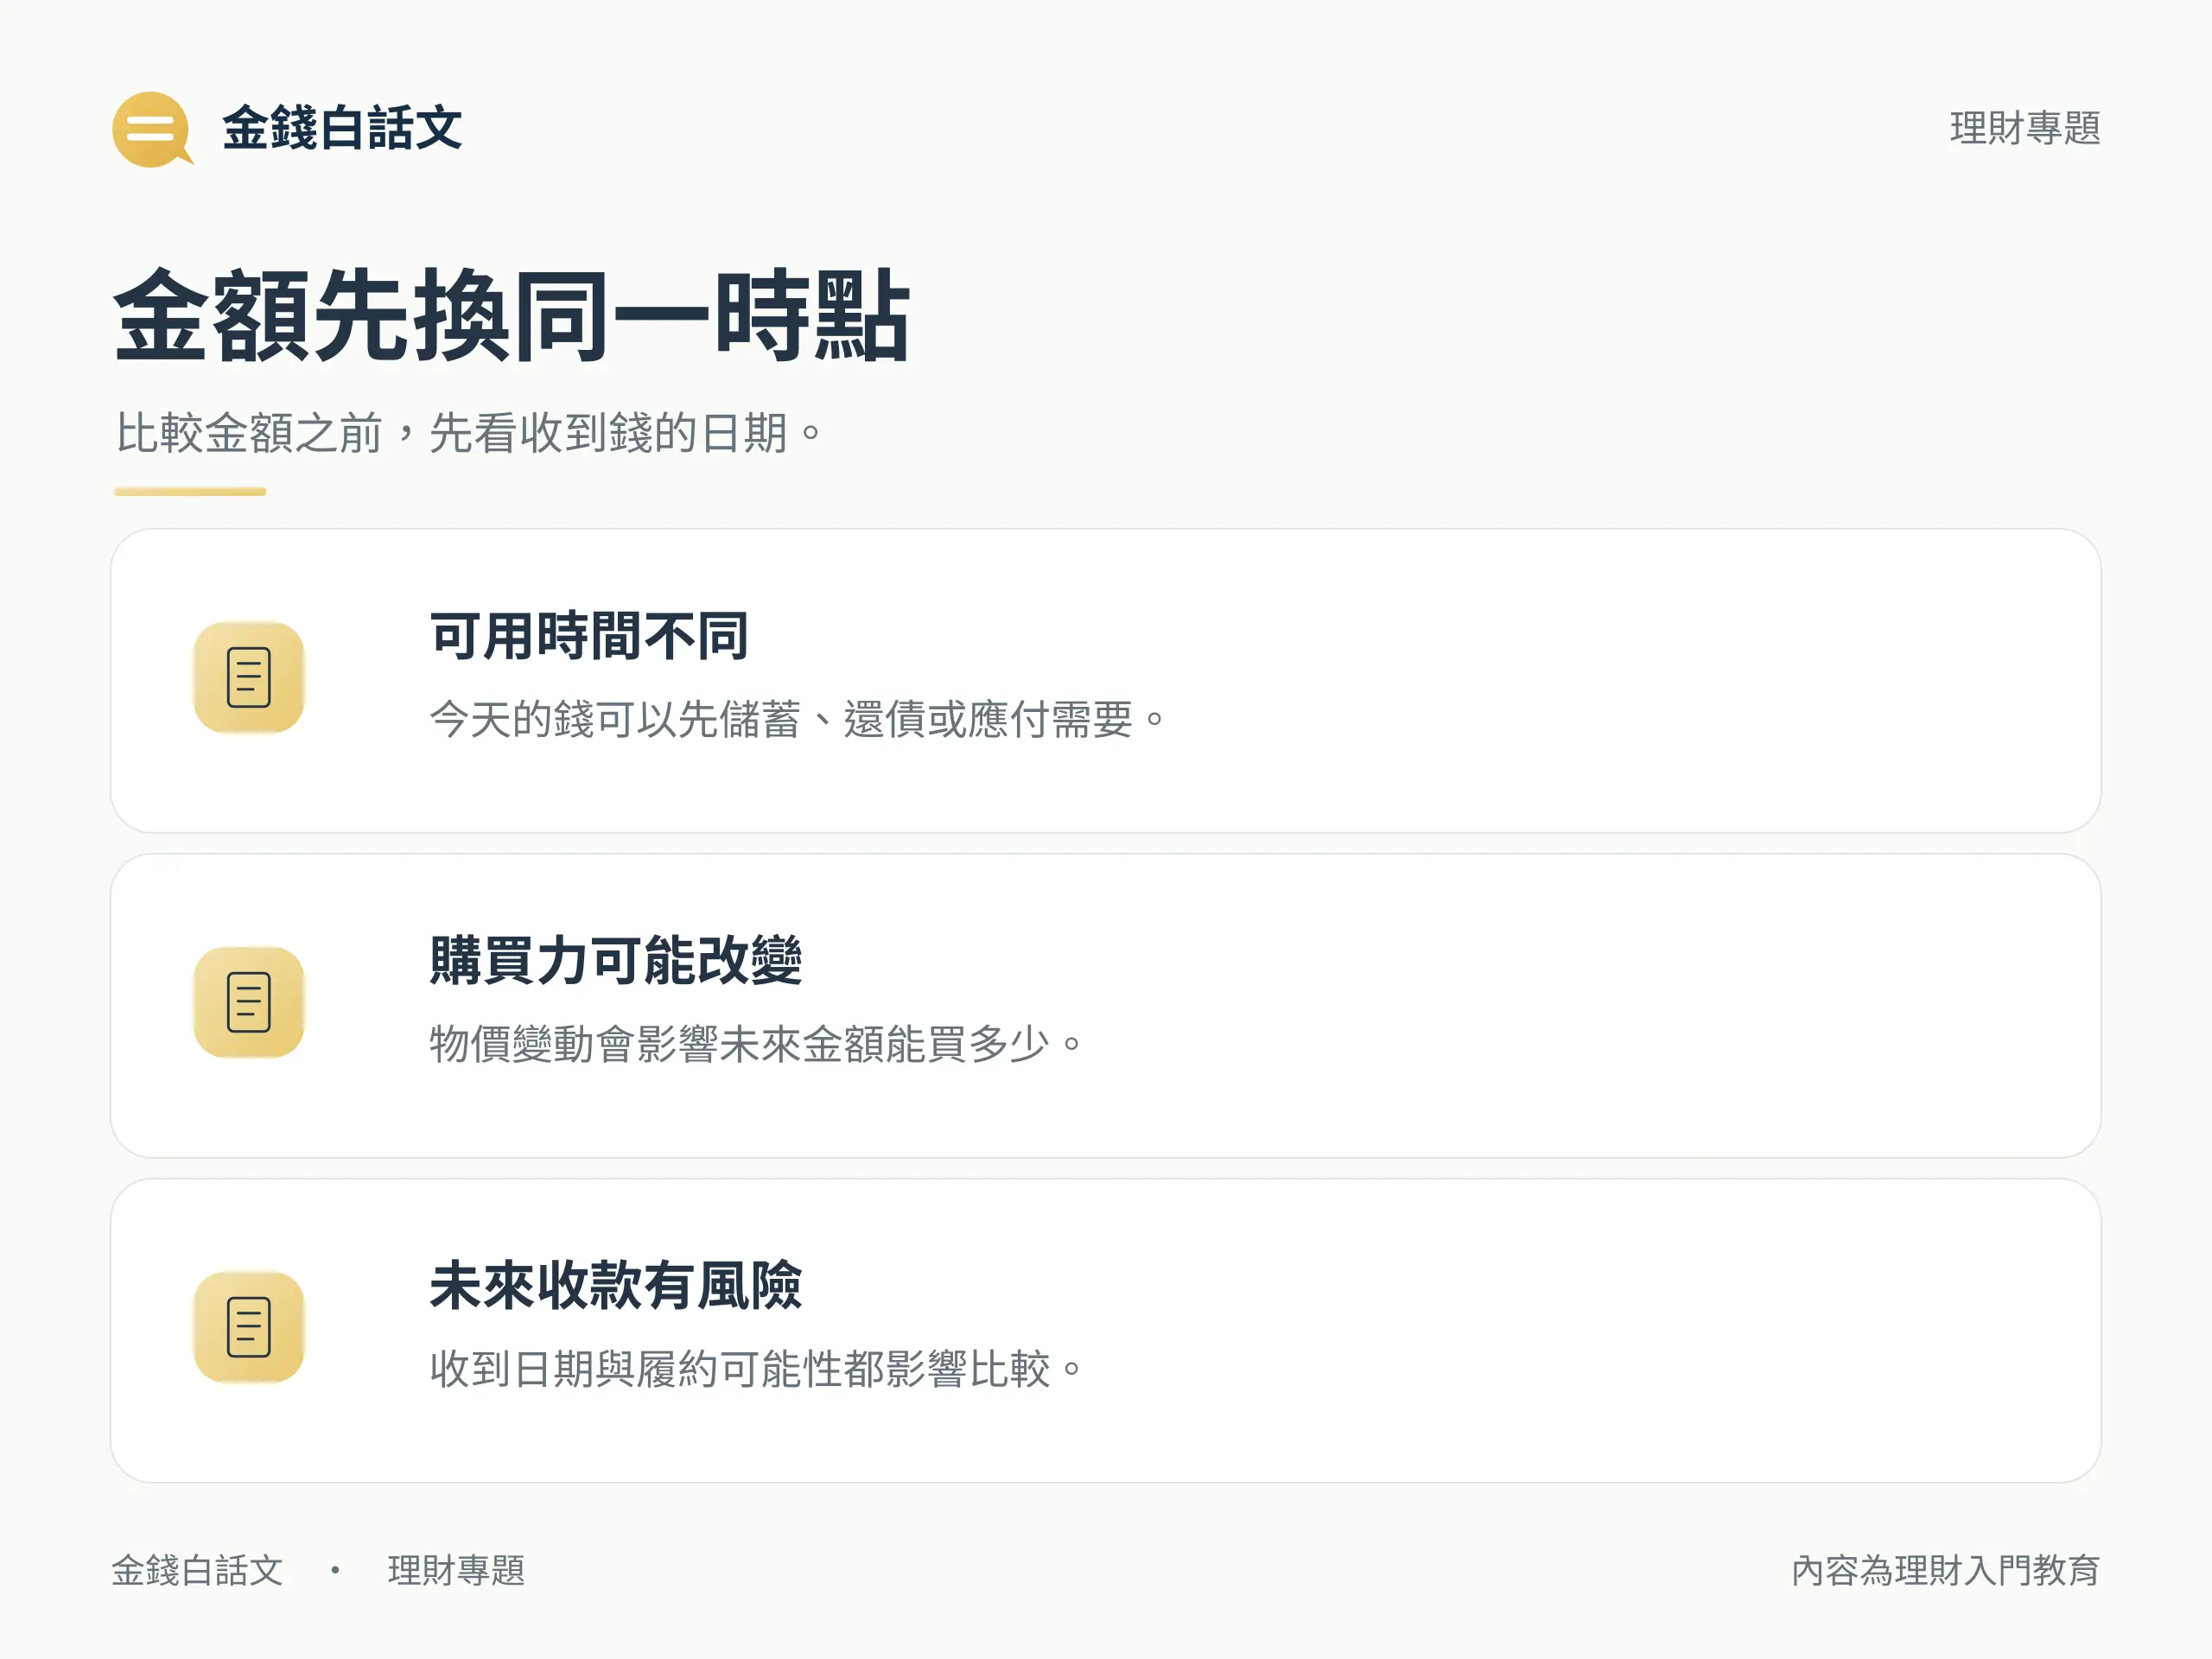
想像兩個選項:今天拿到 10 萬元,或三年後拿到 10 萬元。 兩個數字雖然相同,能做的事卻不同。 今天的錢可以先存下或投入使用;三年後的 10 萬元,在物價上漲時,能買到的東西也可能變少。
- 可運用時間:越早拿到資金,越早能儲蓄、投資、還債或應付需要。
- 複利效果:本金產生報酬後,報酬也可能繼續產生報酬。想先補基本觀念,可看複利怎麼算。
- 購買力變化:行政院主計總處用 CPI 衡量整體消費物價變化,也提供跨時點購買力換算;但個人的支出組合未必與 CPI 完全相同。
- 不確定性:越晚才收到的錢,越需要考慮對方是否履約、投資是否波動,以及自己是否能等到那一天。
現值、終值與折現率怎麼看?
CFA Institute 的教學說明也以現值與終值比較不同時點的現金流,計算時必須同時交代利率與期間。
貨幣時間價值最常用四個符號。 先認清每個符號,再帶數字,能避免把方向算反。
| 符號 | 白話意思 | 要先確認什麼 |
|---|---|---|
| PV | 現值:換算到今天值多少 | 今天是哪一天 |
| FV | 終值:到了未來會是多少 | 未來是哪一天 |
| r | 每一期使用的利率或折現率 | 是年、月還是其他期間 |
| n | 總期數 | 期數單位要與 r 一致 |
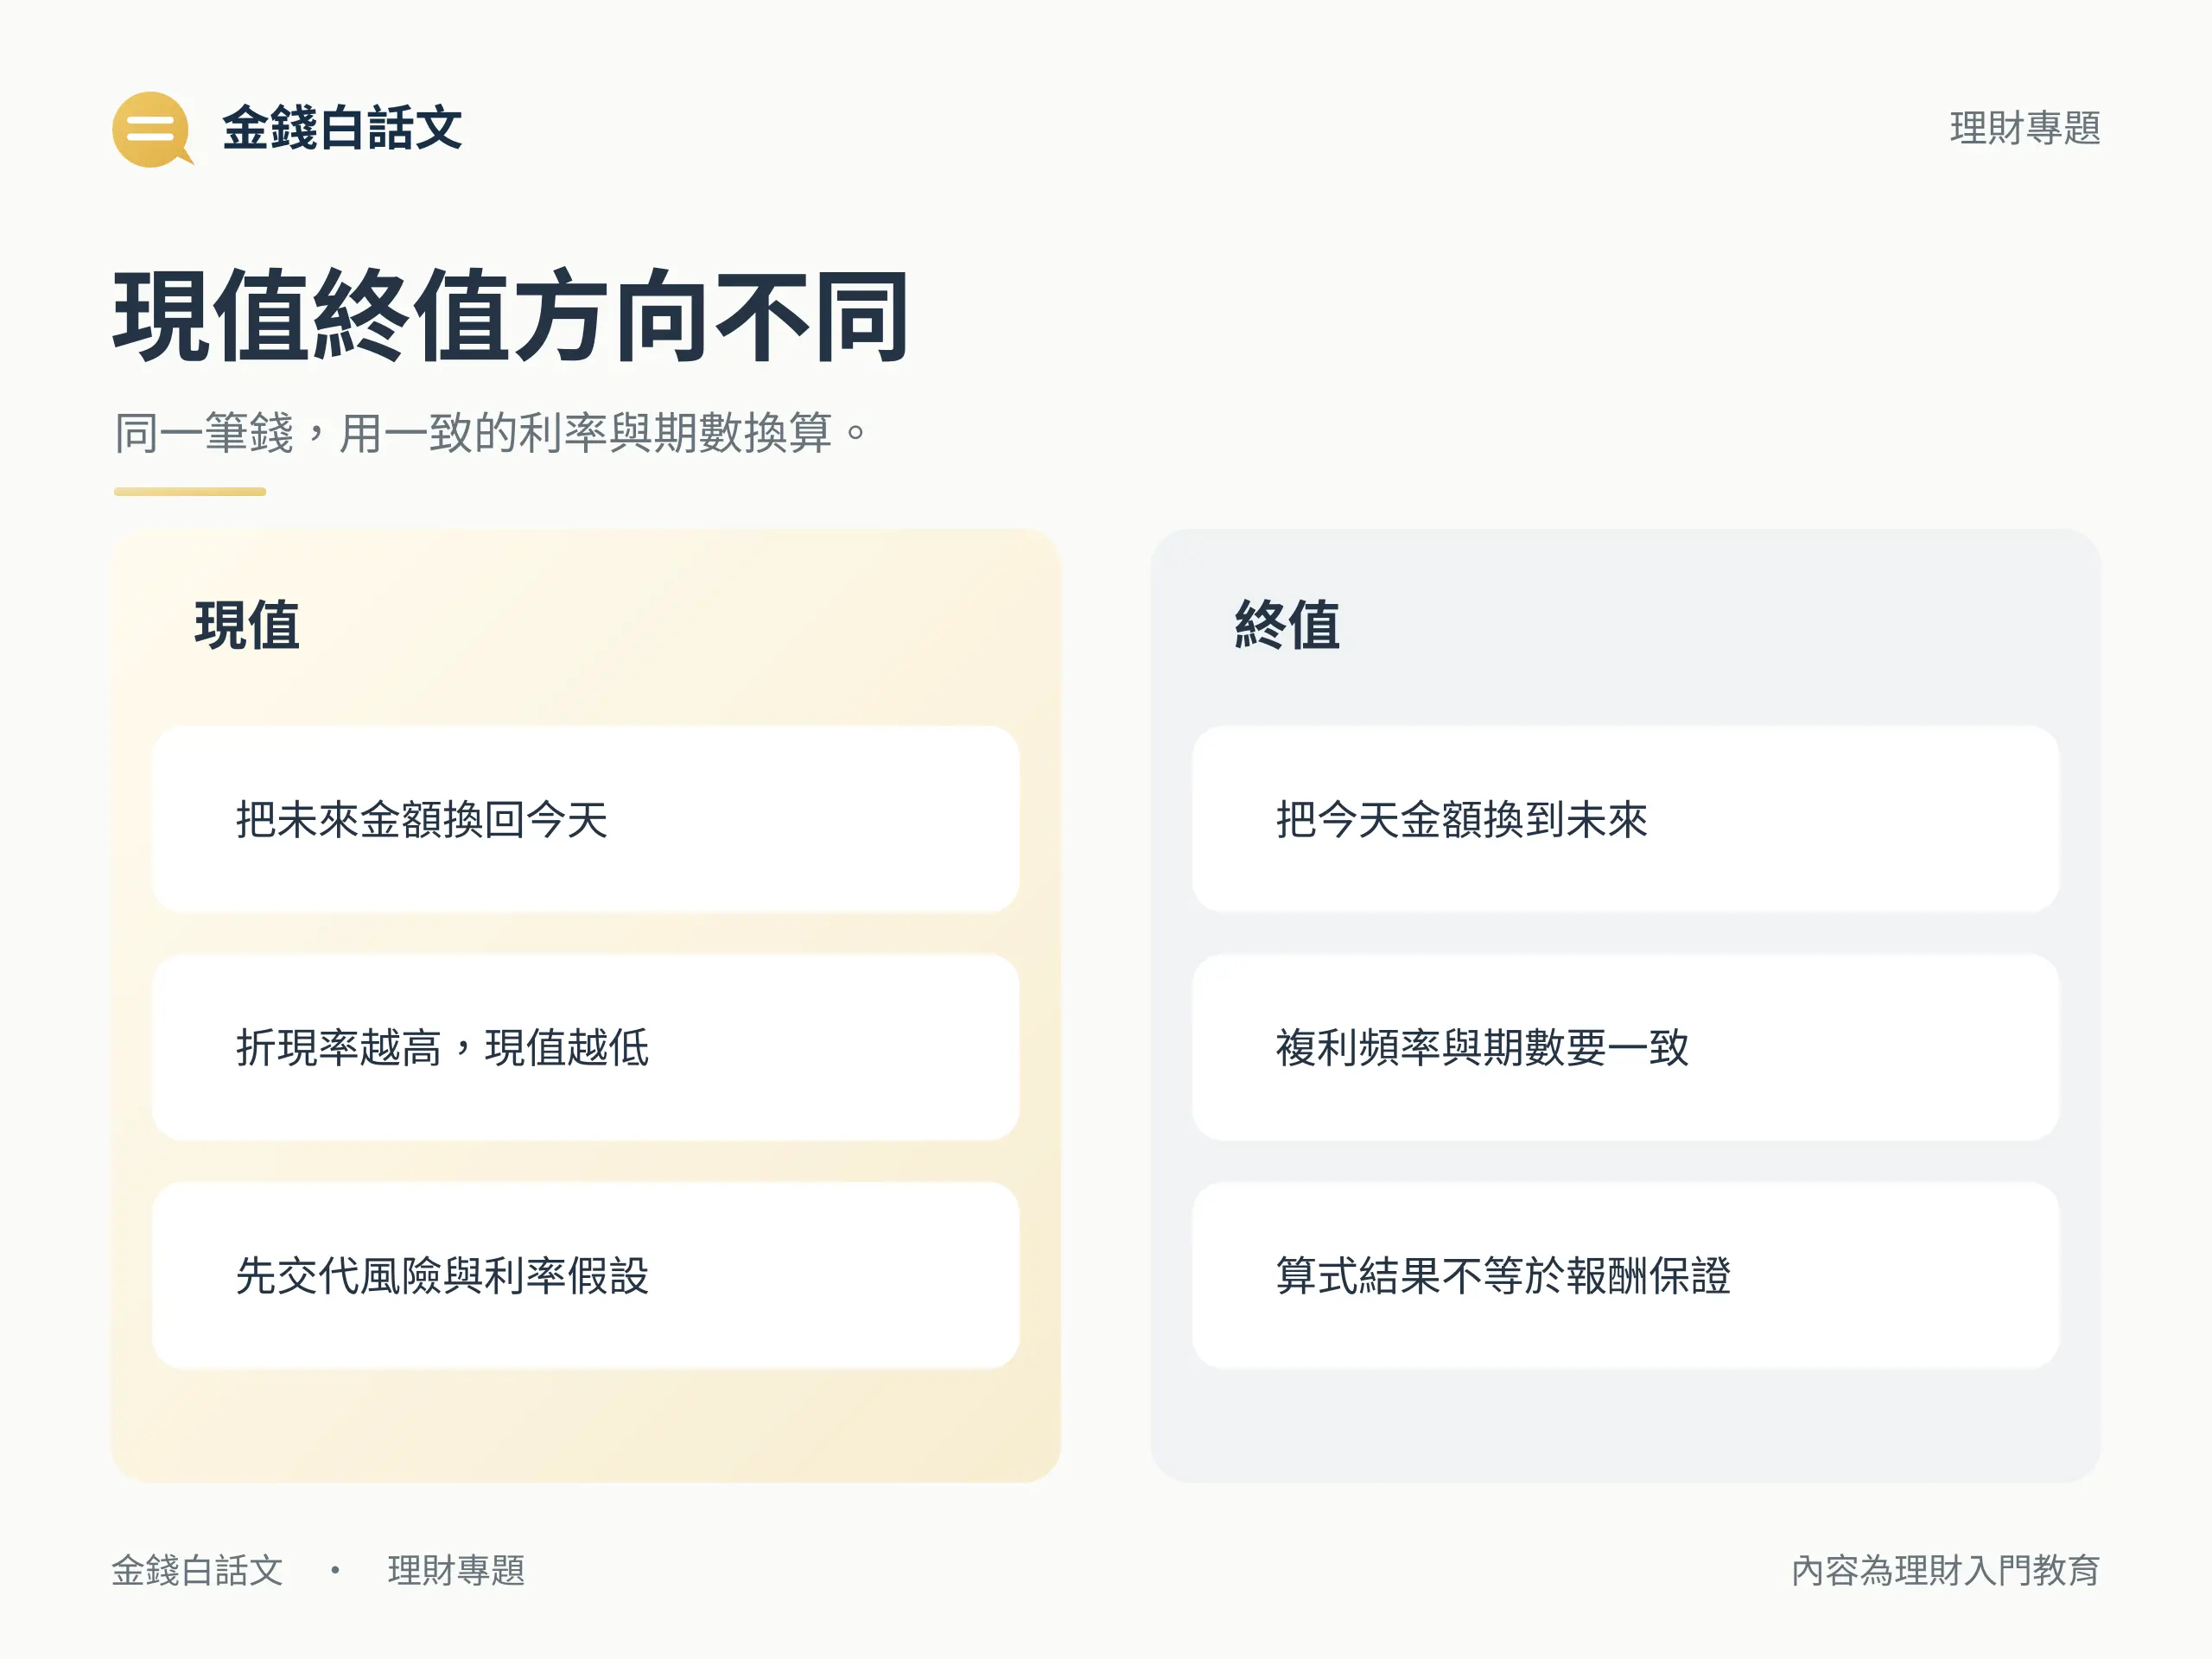
終值公式:把今天的錢移到未來
FV = PV ×(1 + r)n
假設今天有 10 萬元,年報酬率假設為 2%,每年複利一次,期間三年:100,000 × 1.02³ = 106,120.8 元,四捨五入約為 106,121 元。
如果只改變假設報酬率,三年後的結果就會不同:
| 年報酬率假設 | 三年後終值 | 比本金多 |
|---|---|---|
| 0% | 100,000 元 | 0 元 |
| 2% | 106,121 元 | 6,121 元 |
| 5% | 115,763 元 | 15,763 元 |
這張表的作用不是暗示 5% 一定能做到,而是讓你看到:只要 r 改變,答案就會變。 因此,任何終值都應和它的假設一起閱讀。
現值公式:把未來的錢折回今天
PV = FV ÷(1 + r)n
假設三年後會收到 11 萬元,使用 3% 作為年折現率:110,000 ÷ 1.03³ = 100,665.58 元,四捨五入約為 100,666 元。 意思是:在這組假設下,三年後的 11 萬元,約等於今天的 100,666 元。
如果是每月付款,利率與期數也要改成月的口徑;不能把年利率直接配上月份。 付款發生在期初或期末,也會讓結果不同。
折現率怎麼選?它不是預測答案
折現率可理解為「為了跨越這段時間與承擔這種不確定性,你要求的比較門檻」。 用途不同,合適的比較基準也不同。 拿來比較一筆確定支出,與評估一項高波動投資,不應不加解釋地使用同一個數字。
- 先說用途:是估算儲蓄目標、比較付款方案,還是評估投資?
- 配合風險:未來現金流越不確定,越不能把樂觀報酬當成必然結果。
- 統一期間:年折現率配年期數,月折現率配月期數;複利頻率也要一致。
- 至少做三種情境:用較保守、基準與較高的假設重算,看結論是否容易翻轉。
若只是想快速估算一筆錢大約多久翻倍,可以搭配72 法則;但它是速算工具,不能取代完整現金流與費用比較。
把不同時間的錢放在一起比較:四個步驟
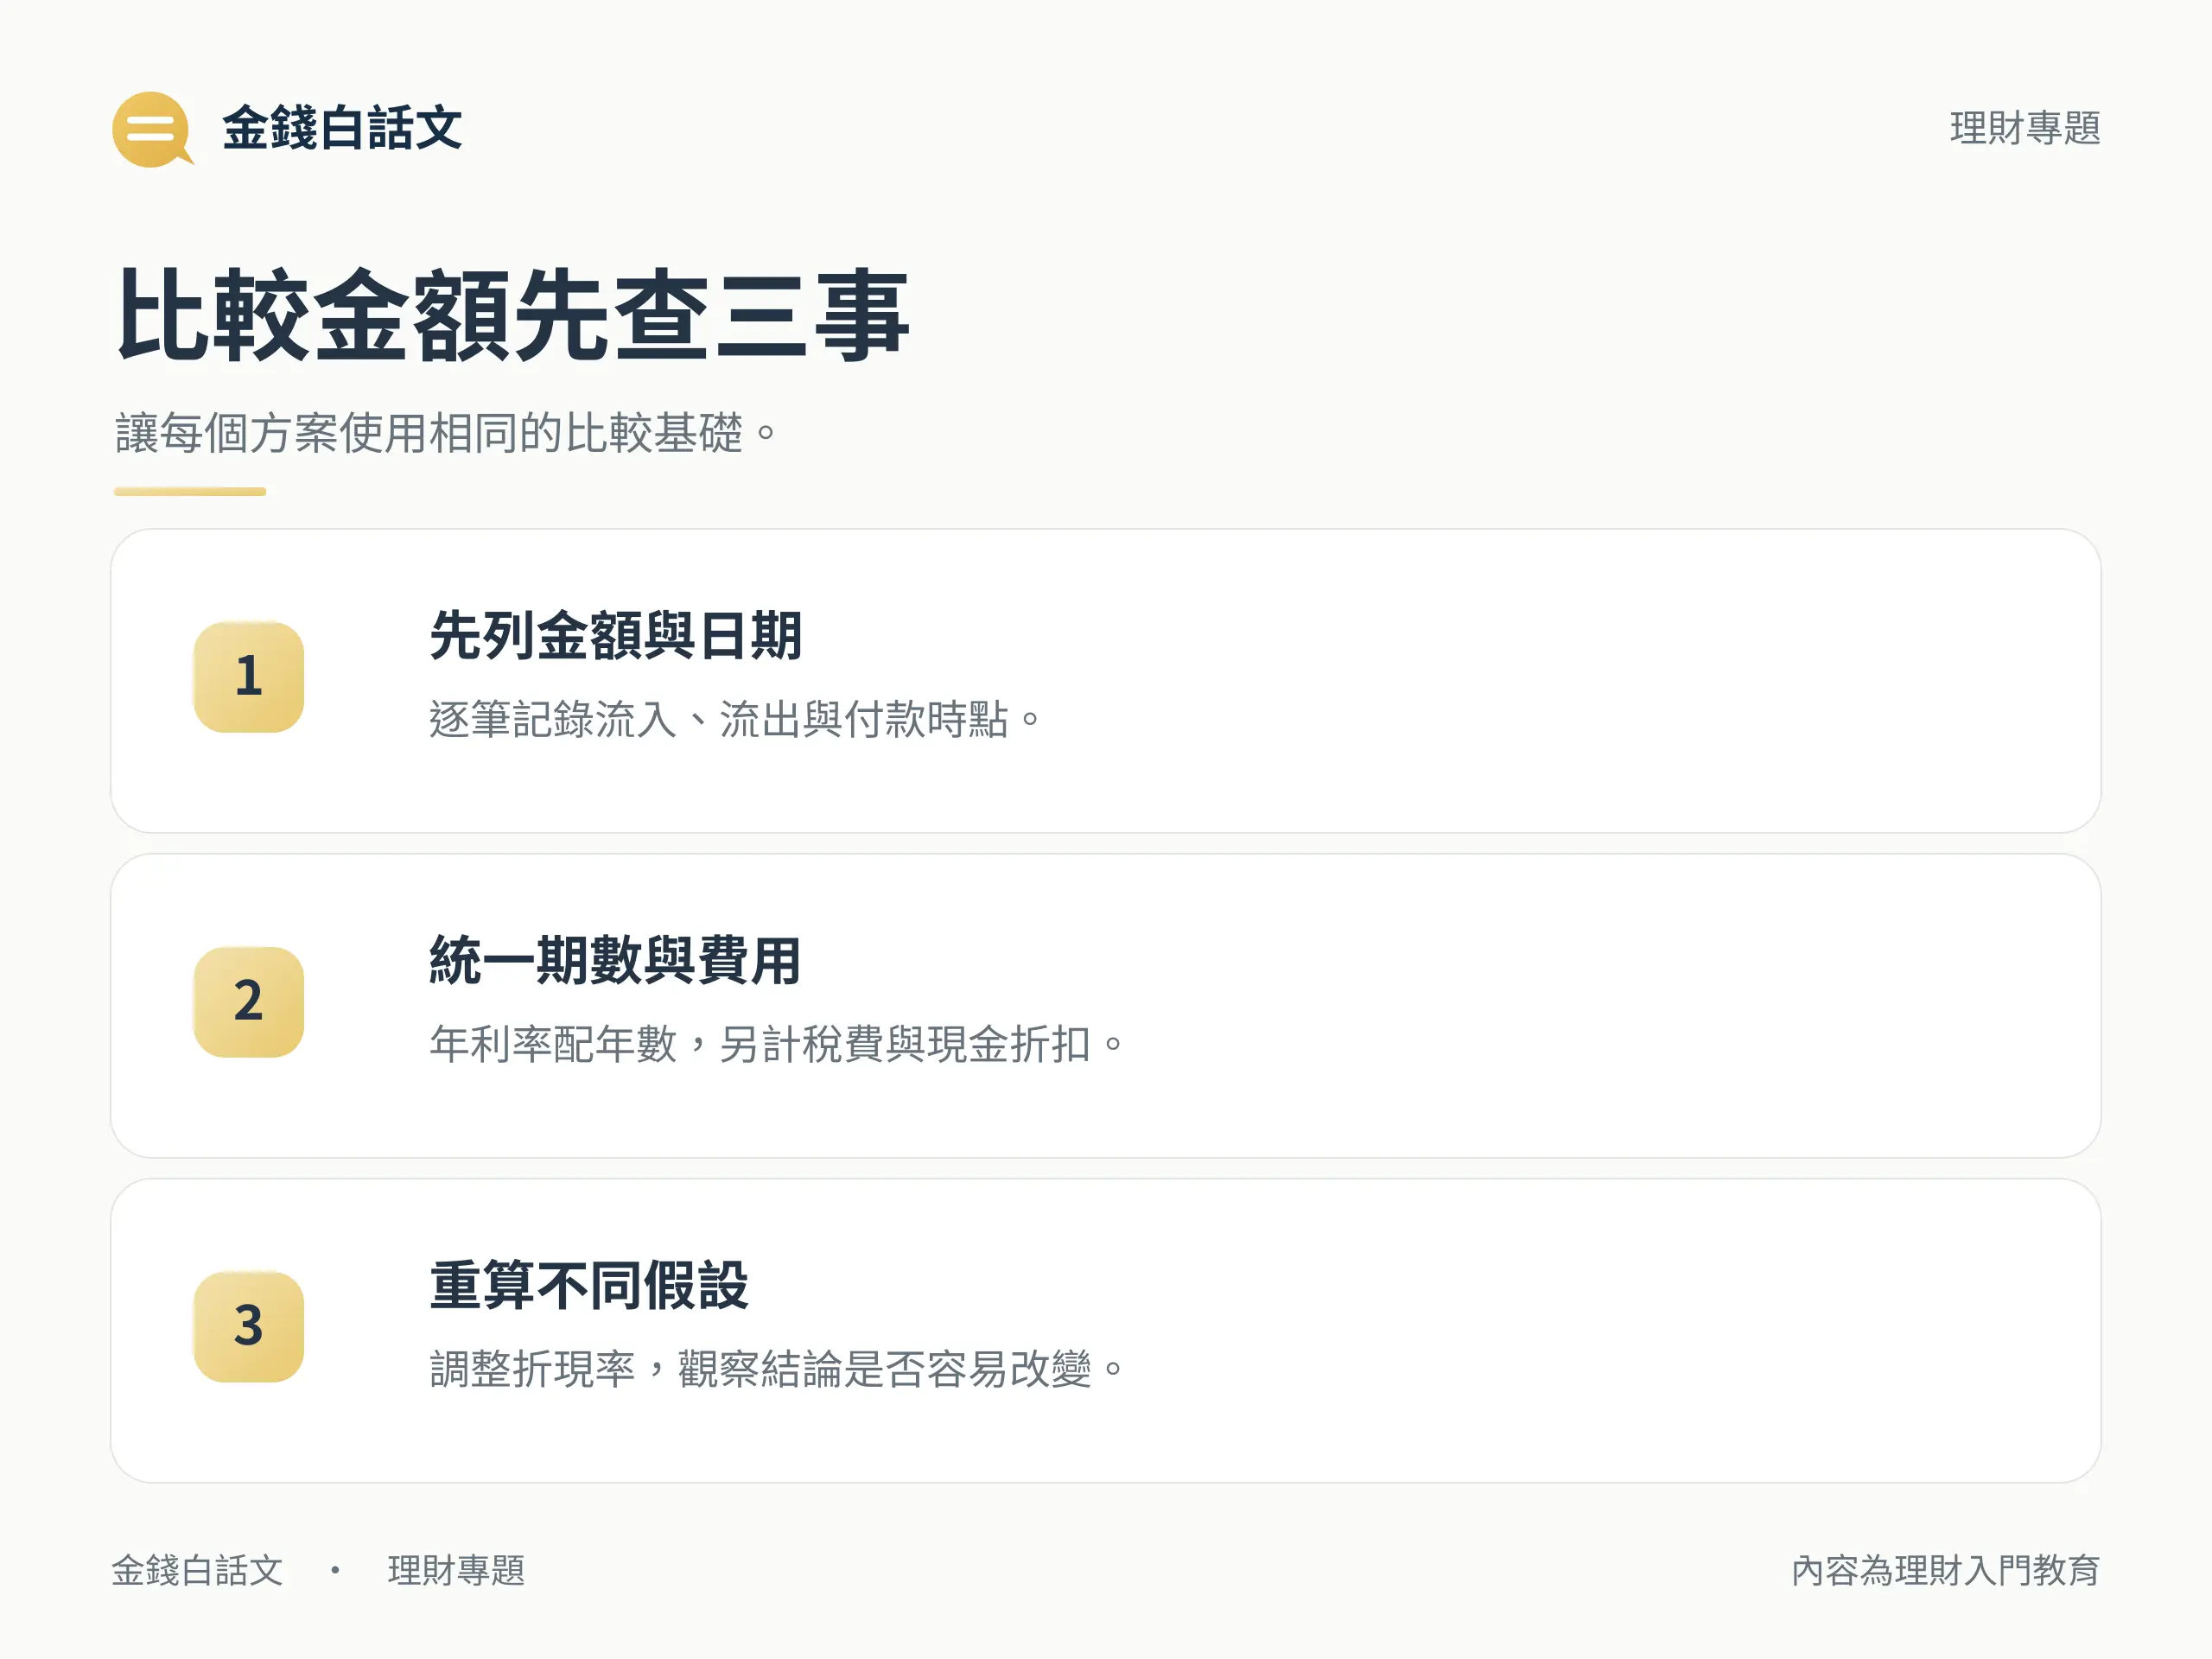
- 選定基準日:決定要全部換算成今天的現值,或某個未來日期的終值。
- 畫出現金流時間軸:逐筆寫下日期、流入或流出、金額;不要只看總額。
- 統一單位與條件:幣別、利率期間、複利頻率、費用與稅都要使用同一口徑。
- 重算不同情境:調整折現率、期間或金額,確認哪個假設會改變決策。
貨幣時間價值可以用在哪裡?
| 情境 | 怎麼比較 | 容易漏掉的項目 |
|---|---|---|
| 儲蓄目標 | 把未來需要的金額折回今天,估算現在要準備多少 | 物價、投入頻率、報酬不確定性 |
| 一次付清或分期 | 把每期付款折回同一天,再比較總現值 | 現金折扣、手續費、付款時點 |
| 提早付款優惠 | 比較今天少付的金額與資金提早支出的代價 | 流動性、其他高利負債、違約條款 |
| 投資方案 | 把預期未來現金流折現,觀察不同假設下的結果 | 風險、稅費、退出難度、預測誤差 |
通膨會影響實質購買力,但不能把所有人的生活成本都簡化成同一個 CPI 數字。 主計總處的購買力換算只考慮物價變動因素;個人還應回到自己的住房、醫療、教育與日常支出結構。 更多背景可看通膨是什麼。
最常見的五個錯誤
- 只比名目總額:三年後的 11 萬元不能直接和今天的 10 萬元相比。
- 把年與月混用:年利率配月期數,會造成尺度錯誤。
- 忽略付款時點:期初付款與期末付款不是同一件事。
- 漏掉費用與稅:零利率不一定等於零成本;現金折扣也可能是放棄分期的代價。
- 把預期報酬當保證:用過度樂觀的報酬率折現,會讓未來責任在紙上看起來過小。
先統一時間,再看哪個方案划算
貨幣時間價值的核心,不是背住兩條公式,而是把所有現金流放回同一條時間軸。 先選基準日、列出每筆金額與日期,再用一致的利率期間換算;最後用不同假設重算,確認答案是否穩定。
如果一個方案只在最樂觀的報酬假設下才比較好,這本身就是重要警訊。 公式能讓比較更一致,卻不能消除風險、費用與未來的不確定性。
重點整理
貨幣時間價值一定是今天的錢比較值錢嗎?
在正利率與一般物價環境下,今天可立即使用的錢通常較有價值。
但實際比較仍取決於折現率、風險、費用與是否能如期收到;不要把這句話當成沒有條件的定律。
現值和終值差在哪裡?
終值把今天的金額往未來移;現值把未來的金額折回今天。
兩者方向相反,但目的相同:把不同時間的金額換到同一基準日。
折現率越高,現值會怎樣?
在其他條件相同、折現率為正的情況下,折現率越高,未來金額換回來的現值越低。
因此選用折現率時必須說明用途與風險,不能為了得到想要的答案任意調高。
貨幣時間價值有把通膨算進去嗎?
不一定。
要看你使用的是名目利率還是實質利率,以及公式中的現金流是否為名目金額。
若要比較購買力,必須讓利率與現金流的口徑一致,不能一邊含通膨、一邊不含。