內容目錄
顯示
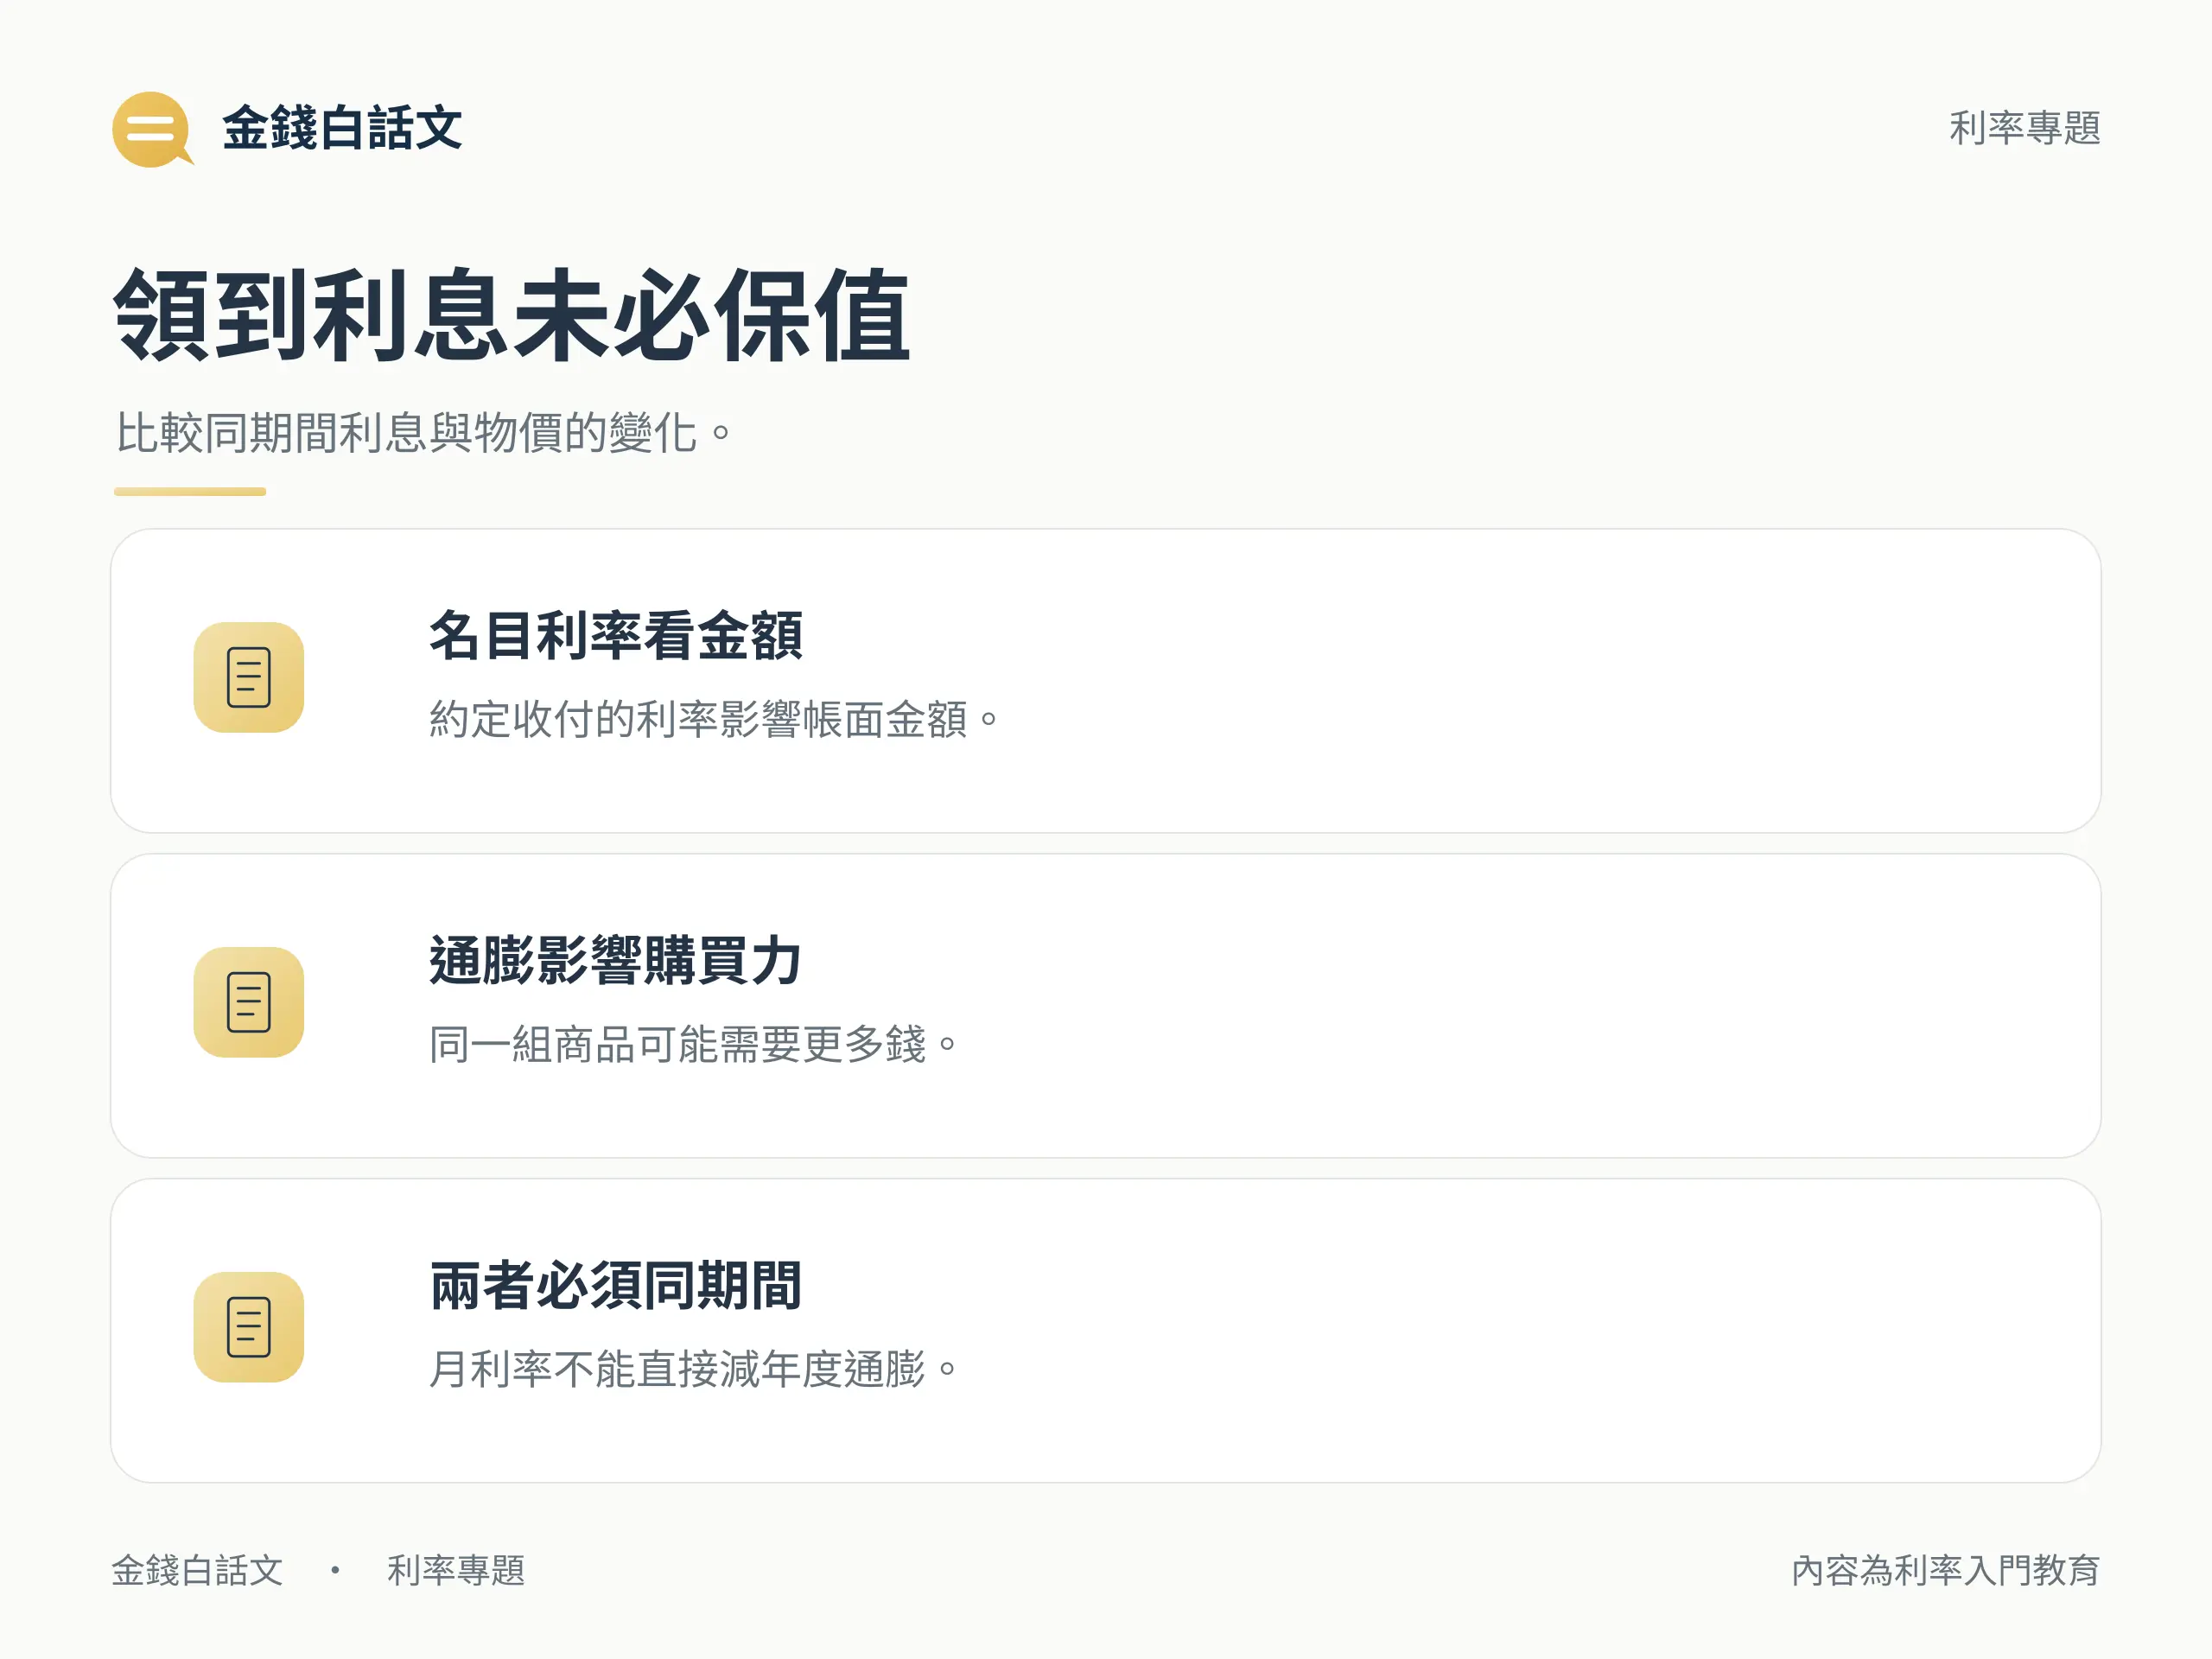
實質利率是把通膨納入後,用來理解利息與購買力關係的指標。銀行約定支付的名目利率,告訴你金額怎麼增加;物價漲幅則影響同一筆錢還能買多少東西。
即使帳戶領到利息,商品漲得更快時,購買力仍可能下降。以下用同一年的假設數字,分清相減近似、精確比值與資料口徑,避免把帳面金額和實際能買的數量混在一起。
實質利率與名目利率差在哪?
金額增加,購買力仍可能減少
名目利率是實際約定收取或支付的利率。例如一年 2%,在簡單單期假設下,10 萬元一年後成為 10 萬 2,000 元。這裡沒有先扣稅費,也沒有中途存提款。若持有多個期間,還須分清複利如何累積,不能把單期結果當成整段報酬。
若原本價值 10 萬元的一組商品,同一年漲至 10 萬 3,000 元,帳戶的錢雖然增加,仍買不起原本完整的一組商品。實質利率就是用來觀察這種購買力差異。
歐洲中央銀行對名目與實質利率的解釋,也從儲蓄及借貸的購買力出發說明兩者。
實質利率與貸款 APR 是不同指標
貸款總費用年百分率(APR)著重利息與相關費用形成的成本;實質利率則著重物價調整後的購買力。看到「實際成本」的通俗說法,仍應確認它究竟指哪一種。
實質利率怎麼算?先分近似與精確
實質利率的相減近似
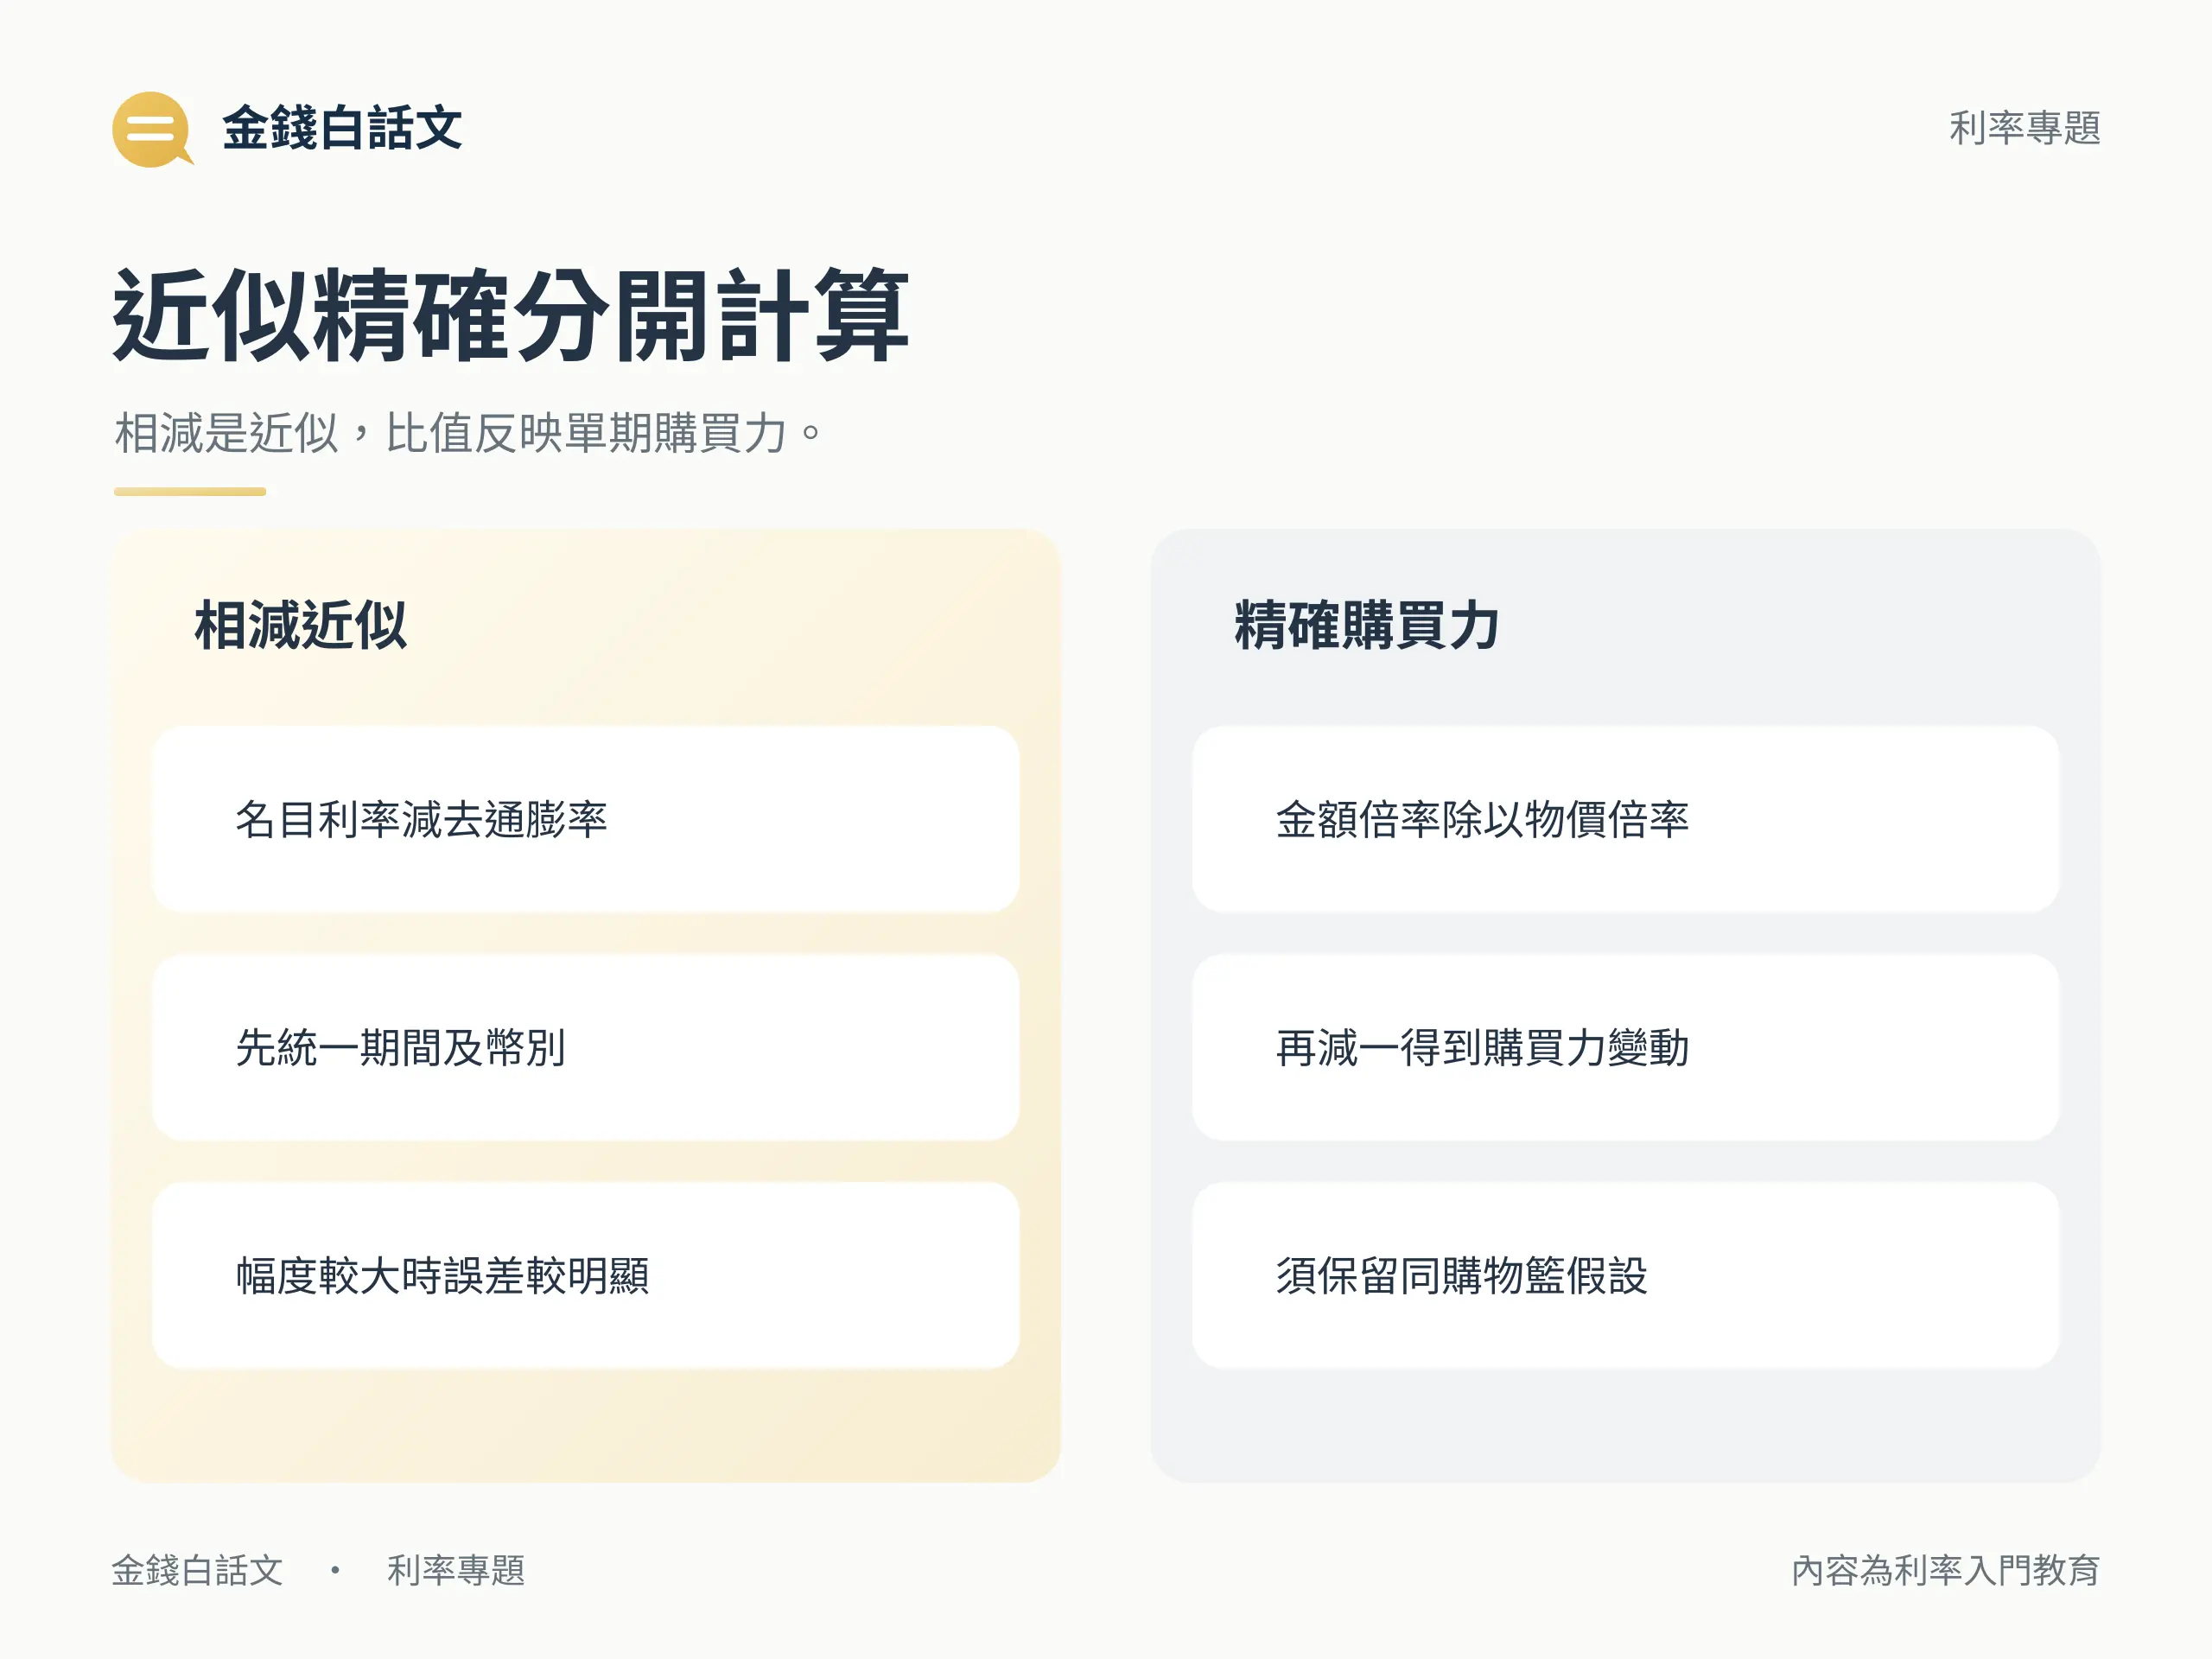
入門常用的近似式是「名目利率-同期間通膨率」。假設名目年利率 2%、同一年通膨 3%,相減得到約-1%。這能快速判斷方向,但不是任何幅度都完全精確。
臺灣中央銀行的實質利率概念說明也以相減介紹這個概念。該篇是 2012 年的說明,其中描述的當時狀態,不能拿來當成今天的臺灣數字。
單期購買力的精確比值
沿用同一購物籃、單期且未計稅費的假設,將期末金額增幅除以物價增幅,可以得到:(1+名目利率)÷(1+通膨率)-1。百分比要先換成小數,兩項必須同期間,且物價不能降至零,也就是通膨率須大於-100%。
因此 1.02 ÷ 1.03-1,約為-0.9709%。這是由金額與商品價格比值推導的精確購買力變動,不是將官方相減式換個名稱;相減所得-1%則是近似值。
若兩者同為 3%,比值為 1.03 ÷ 1.03-1=0,表示這組假設下的購買力不變。若存在稅費或個人支出變化,結果還需要調整。
比較實質利率前,先對齊資料
同期間與同幣別,才能算實質利率
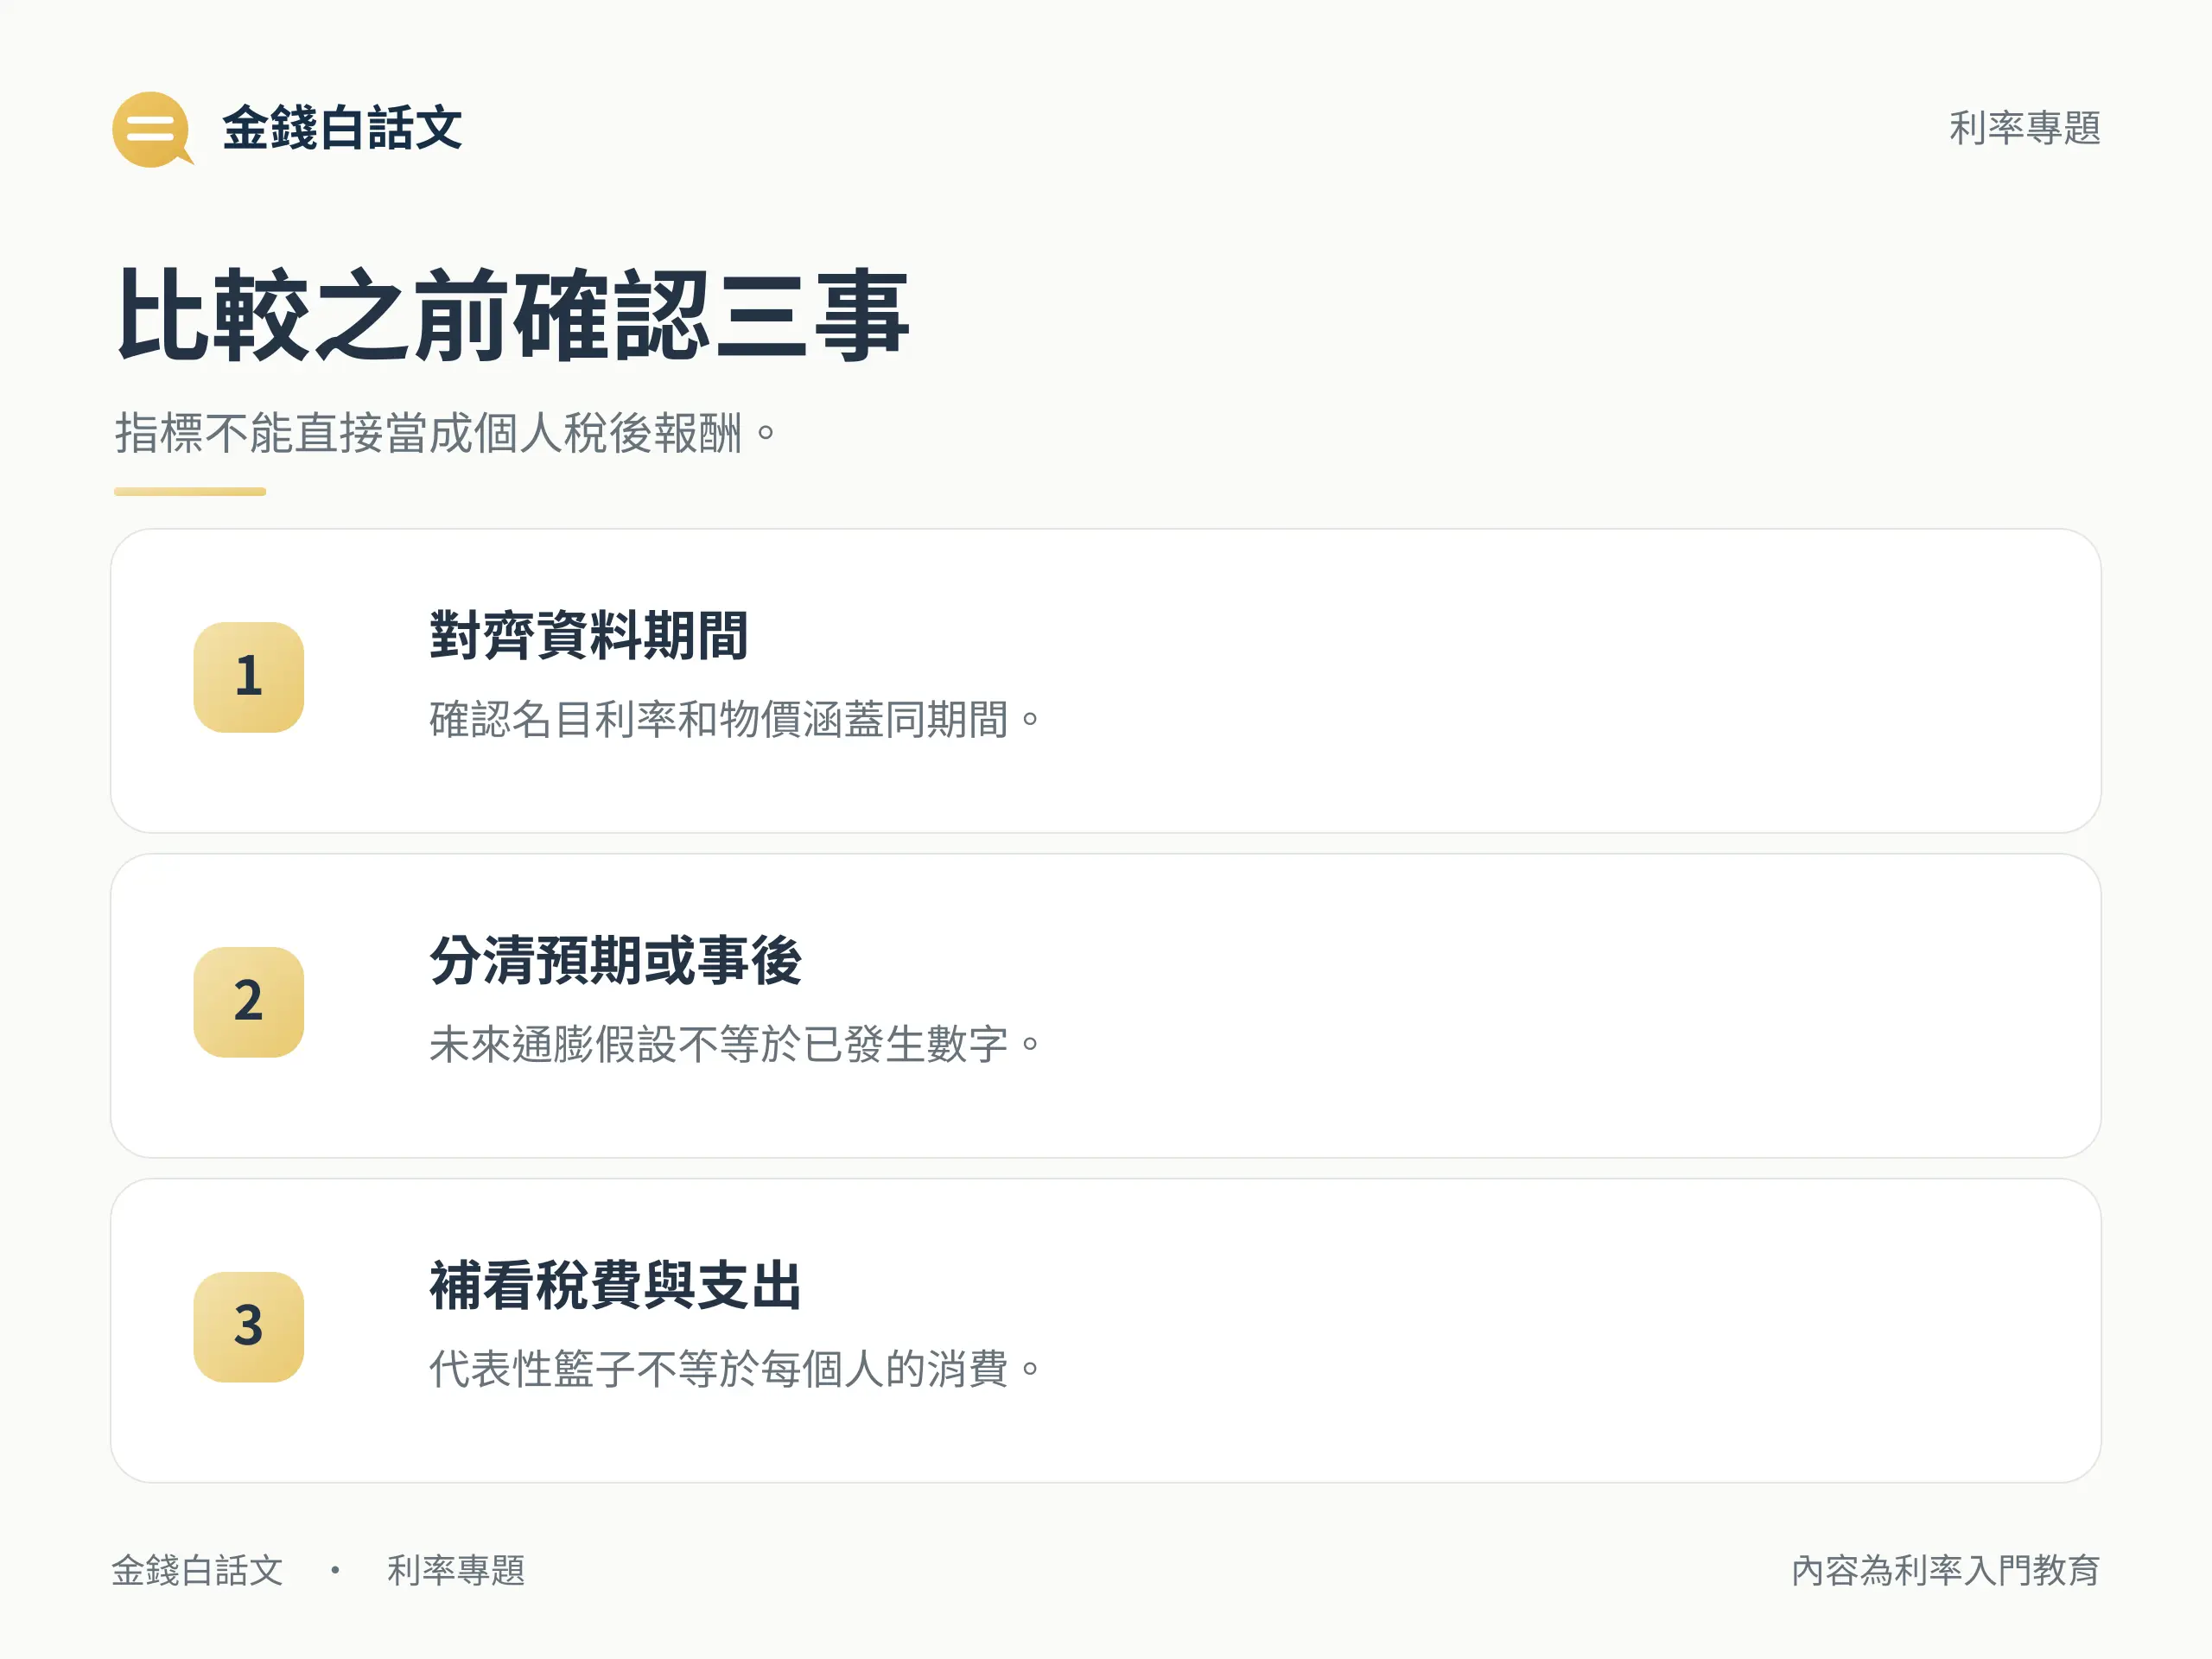
一個月的利率不能直接減去一整年的通膨率。看到年率、月變動率或年增率,先核對各自涵蓋的起迄期間,不能只因為都寫百分比就相減。
跨幣別也有額外問題。外幣存款利息與臺灣物價之間還可能受到匯率變化影響;只將兩個數字相減,並沒有完成換回新臺幣後的購買力計算。
預期實質利率與事後檢視要分開
如果是規劃未來,只能使用對未來通膨的假設,並標明是預期值;如果是回顧過去,則使用相同持有期間已發生的物價變動。兩者回答不同問題,不能將預估當成已發生結果。
實際記錄時,留下名目利率的適用期間、通膨資料的期間及來源、幣別,以及預期或事後的標示。這些欄位比只抄下一個結果更能避免誤讀。
實質利率為負,該怎麼理解?
負實質利率不表示帳戶本金被扣掉
負數代表在採用的物價基準下,購買力下降;它不是銀行會按照這個負數從帳戶扣本金的意思。前面的 10 萬元仍增加為 10 萬 2,000 元,只是商品變得更貴。
實質利率為負,也不能直接推導出應該借錢或買進某種資產。借款的實際費用、還款能力、投資價格波動及資金用途,都不包含在這個購買力指標裡。
實質利率沒有自動計入個人稅費
以消費者物價指數觀察物價時,觀察的是代表性消費籃子,與每個人的房租、餐飲及其他支出比例未必相同。如果公式沒有扣稅費,就不能稱作個人稅後實得報酬。
結語:先對齊期間,再理解購買力
閱讀實質利率時,先分清名目金額和能買到的商品數量,再核對同期間、同幣別及通膨假設。相減適合快速理解,精確比值則讓你看清近似差異;兩者都不能代替個人的完整財務判斷。
重點整理
實質利率為負代表本金變少嗎?
不代表。它表示採用的物價基準下購買力下降。帳戶金額仍可能增加,只是物價漲幅超過利息增幅。
相減公式準確嗎?
名目利率減同期間通膨率是常見近似。單期、同一購物籃且未計稅費時,精確購買力變動為(1+名目利率)÷(1+通膨率)-1。
實質利率和貸款 APR 一樣嗎?
不同。前者將物價納入購買力判斷,APR 則衡量貸款利息與相關費用形成的成本,不是扣除通膨後的利率。