內容目錄
顯示
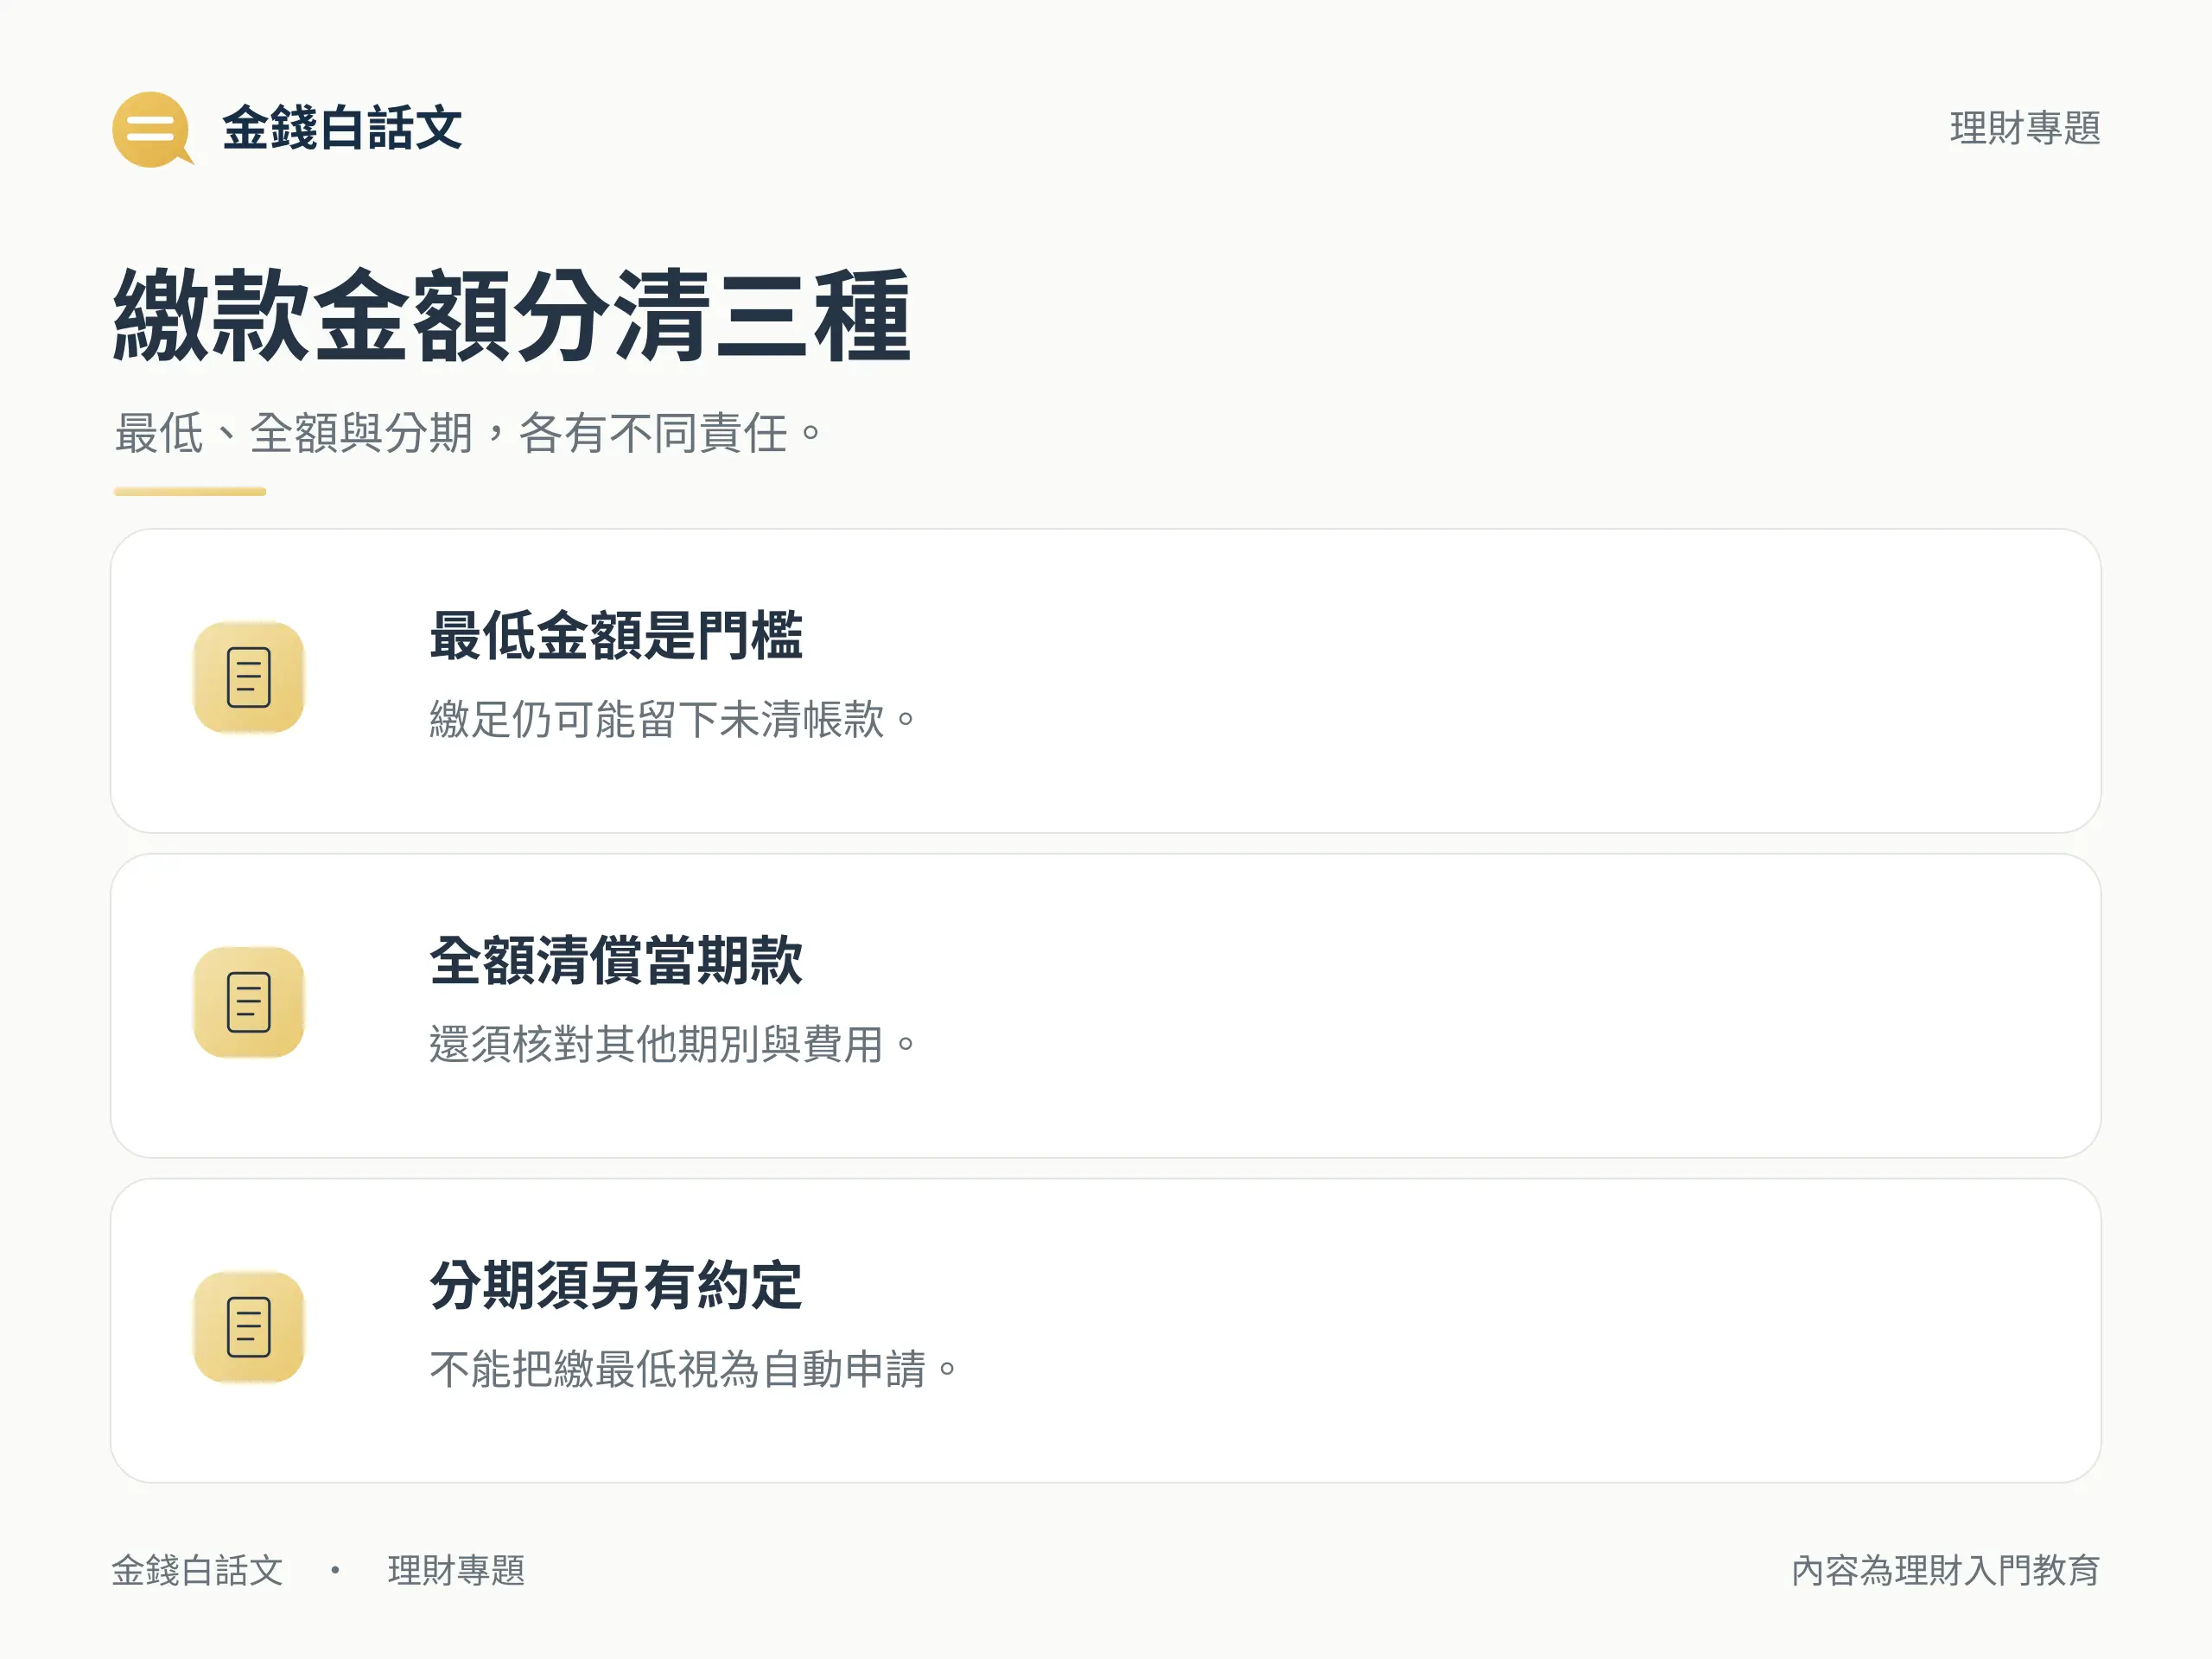
最低應繳是信用卡當期帳單要求你在繳款截止日前,至少應繳入的金額。繳到這個數字,並不表示整張帳單已經結清;剩餘帳款仍須償還,符合計息條件時也可能產生循環利息。
看帳單時,先分清「本期全部帳款」與「這次至少要繳多少」,再確認截止日及入帳時間。只看到繳款成功通知,還不足以判斷全部債務是否清償。
最低應繳、全額繳清與分期差在哪?
只繳最低應繳,剩餘本金仍在
假設一張虛構帳單總額 20,000 元,帳單已列最低應繳為 3,000 元。你繳入 3,000 元後,單看這筆金額相減仍有 17,000 元未清;這還沒計其他交易、利息或費用。
這裡的 3,000 元是題目給定金額,不是所有銀行通用比例。全額繳清則是把當期全部應付帳款繳足,兩種動作清償的範圍不同。
分期本期款,也可能列入最低應繳
分期是另外約定期數、每期款項及費用的安排。只繳最低應繳,不等於自動完成分期申請;反過來,既有分期的當期款項,也可能按銀行規定納入這次至少應繳的金額。
因此,帳單同時有一般消費、分期及其他款項時,應逐欄確認,而不是把所有餘額都視為能用相同方式延後支付。
最低應繳怎麼算?先讀自己的帳單
不能把整張帳單一律乘以一個比例
以中國信託信用卡使用說明為例,其列示一般新增消費的 10%、其他帳款的 5%,再加上多種應全額納入項目。這是該銀行的例子,不能當作所有銀行都將總帳單乘 10%。
要知道自己的最低應繳,優先看當期帳單與適用契約。若金額和預想不同,可請發卡銀行逐項說明納入的消費、分期款、前期未付款及費用。
確認最低應繳的截止日與入帳時間
信用卡定型化契約應記載及不得記載事項,規範持卡人在當期繳款截止日前繳付帳款或最低應繳金額以上。實際付款管道的入帳時間,仍須向銀行確認。
自動扣款也要看設定為全額或最低應繳,並確認扣款帳戶餘額足夠。設定完成不代表每次都扣款成功,更不代表所有未清帳款會自動結清。
只繳最低應繳,循環利息如何發生?
起息日與抵沖順序會影響金額
依適用契約,剩餘可延後付款的帳款可能計付循環利息。實際金額涉及每筆可計息本金、起息日期、利率、繳款日及付款抵沖順序,不能只用帳單餘額粗算,也不一定一律從截止日隔天起息。
中國信託上述說明,以每筆得計息帳款的入帳日起計算作為其契約例子;其他銀行仍應查自己的規定。若想試算,先準備帳單明細及繳款日期,再使用發卡銀行工具。
不是所有未全額繳款都必然收當期利息
前述定型化契約規範,於截止日前結清全部帳款,或繳款後剩餘不足新臺幣 1,000 元/等值約定外幣者,不計收當期循環信用利息。這是有條件的例外,不能擴張成預借現金手續費、分期費用或前期所有費用一起免除。
最低應繳的成本,不能一概稱為複利
不得記載事項禁止把循環信用利息及條文列示費用,再計入循環信用利息。因此,不能將臺灣信用卡循環信用一律描述成利息必然再生利息;但未清本金持續存在,仍可能長期產生利息成本。
繳款有困難,或帳單仍有餘額時怎麼辦?
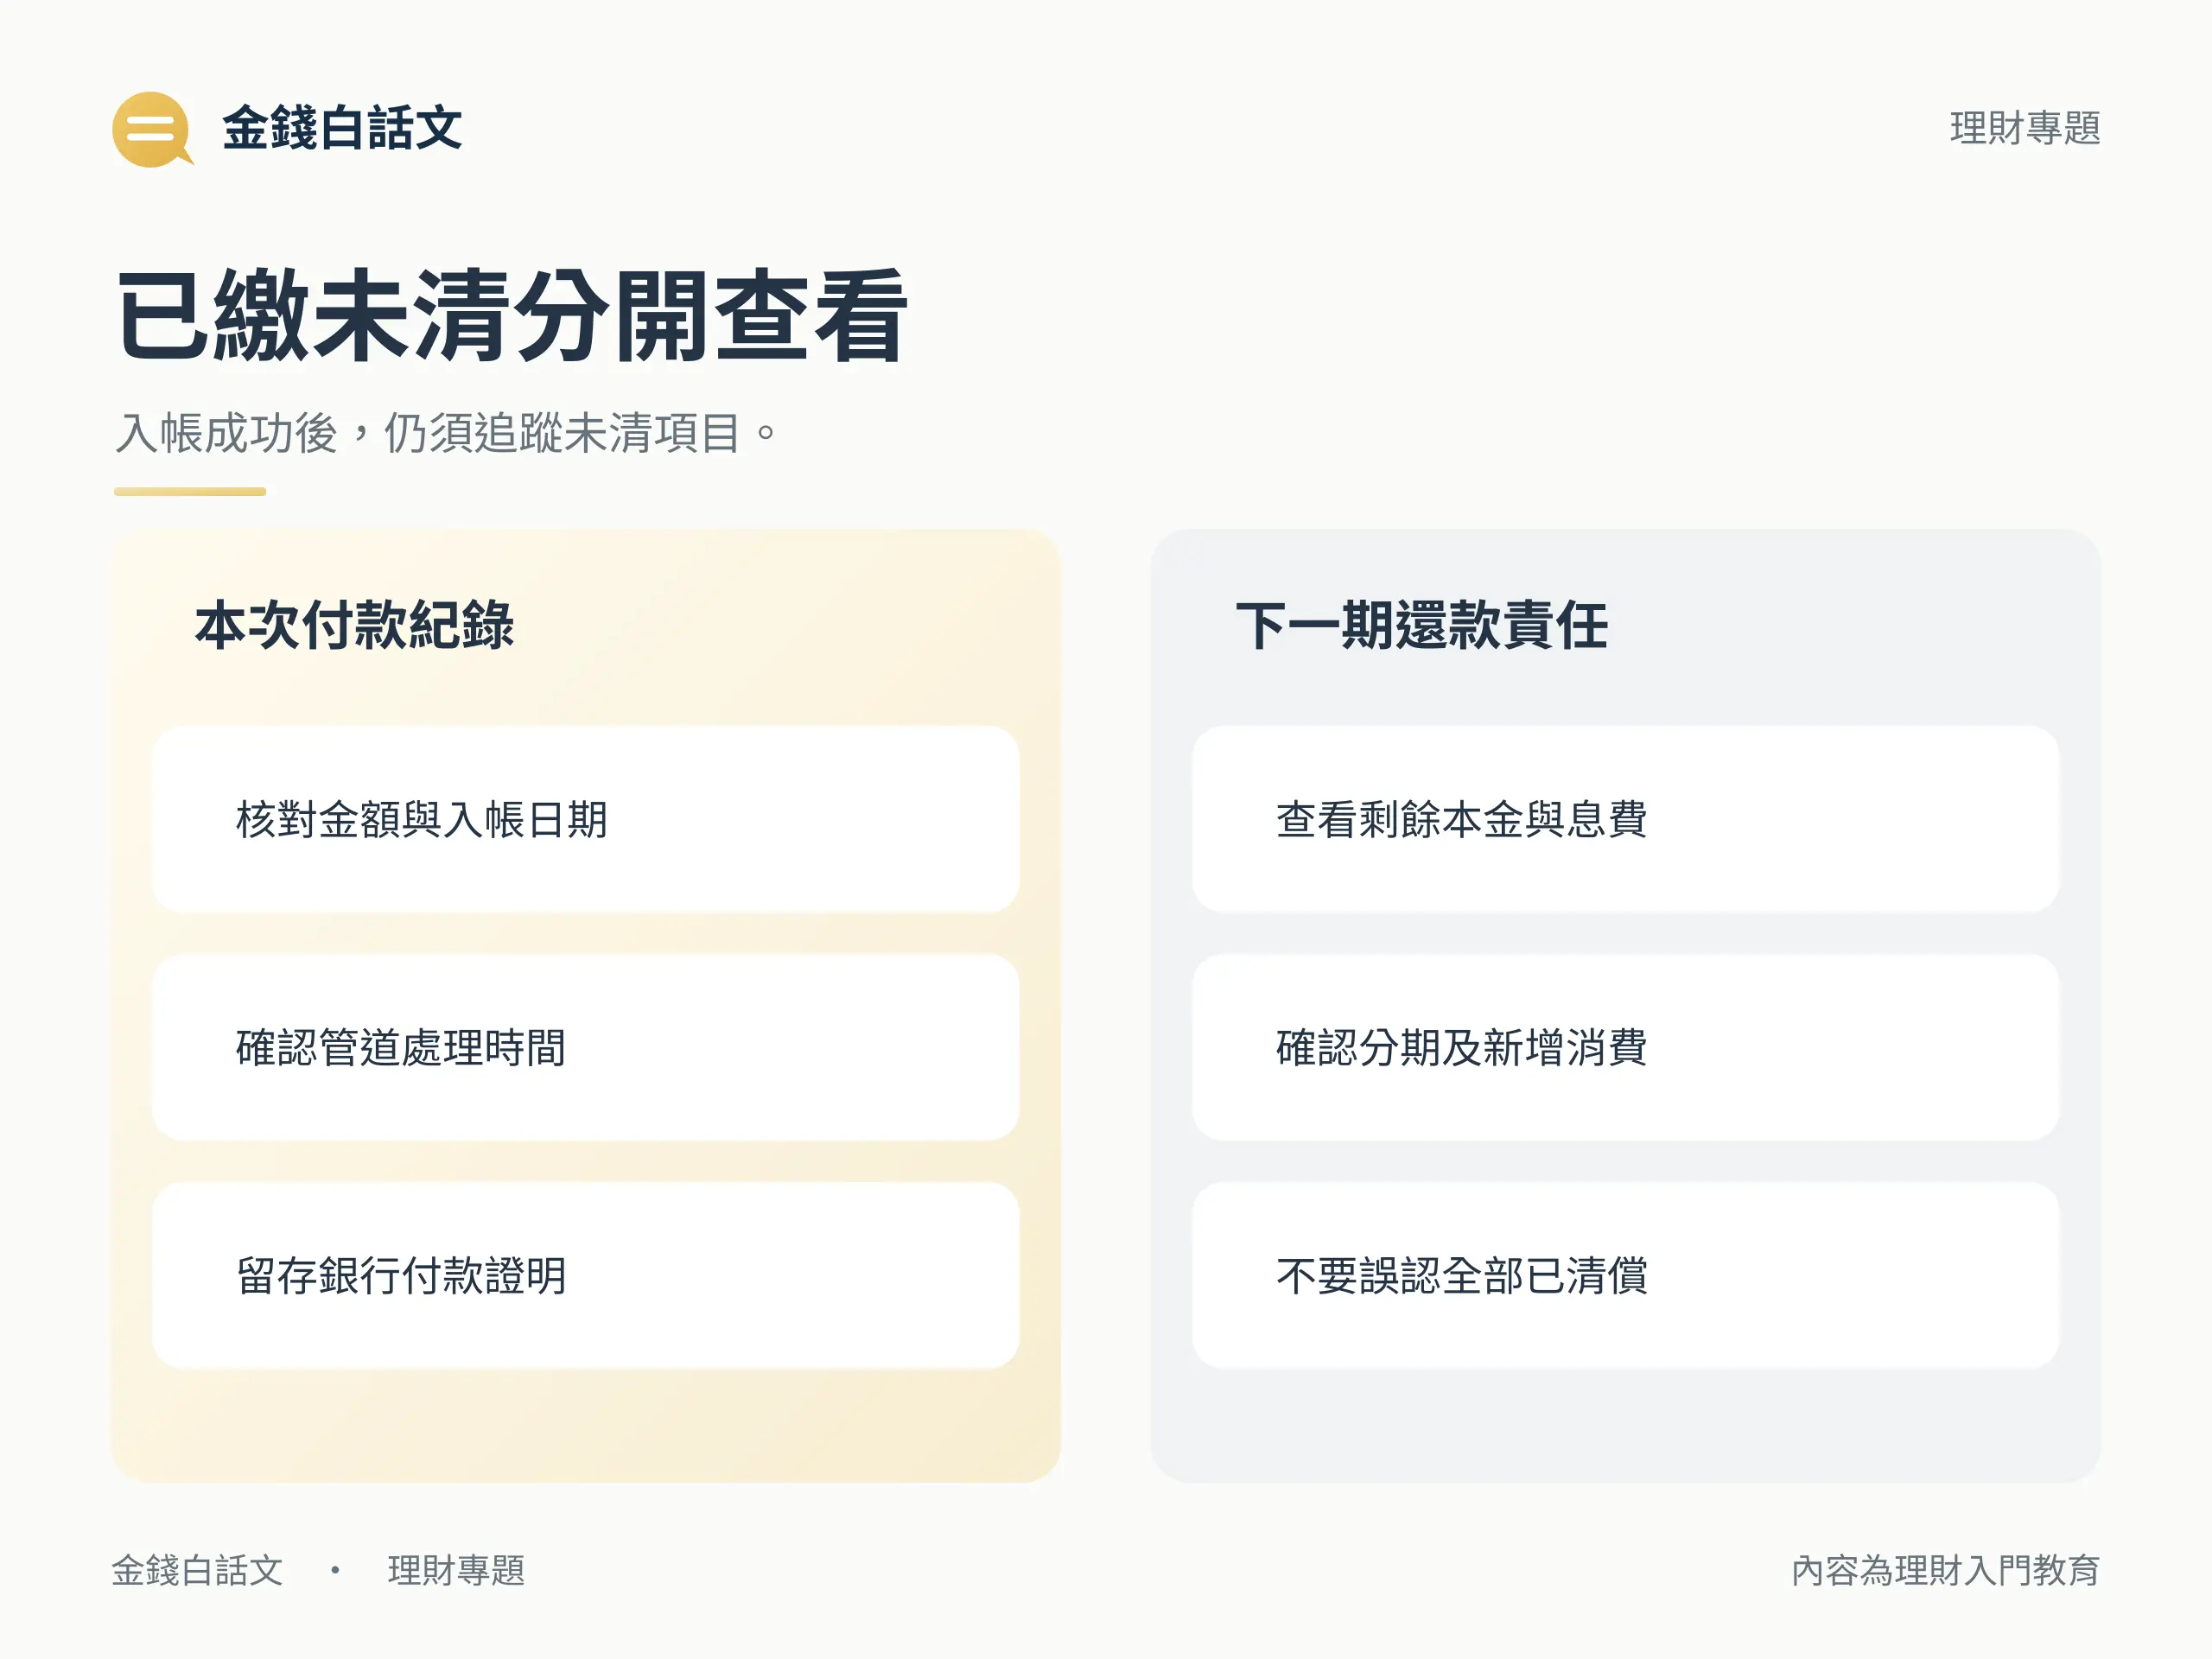
繳了最低應繳後,核對下一期帳單
- 確認銀行已入帳,金額及日期與付款紀錄一致。
- 核對未清本金、利息、費用及分期剩餘款項。
- 查看自動扣款設定,避免誤以為每次都是全額。
- 試算時保留利率及後續消費假設,不把結果當還清保證。
中國信託循環信用試算工具也列出利率不變等假設,實際仍依帳單資料。只繳最低應繳且持續新增消費,可能讓本金減少得比預期慢。先整理每月現金流,才能確認可安排的還款資金。
無法繳足最低應繳,透過銀行官方管道聯絡
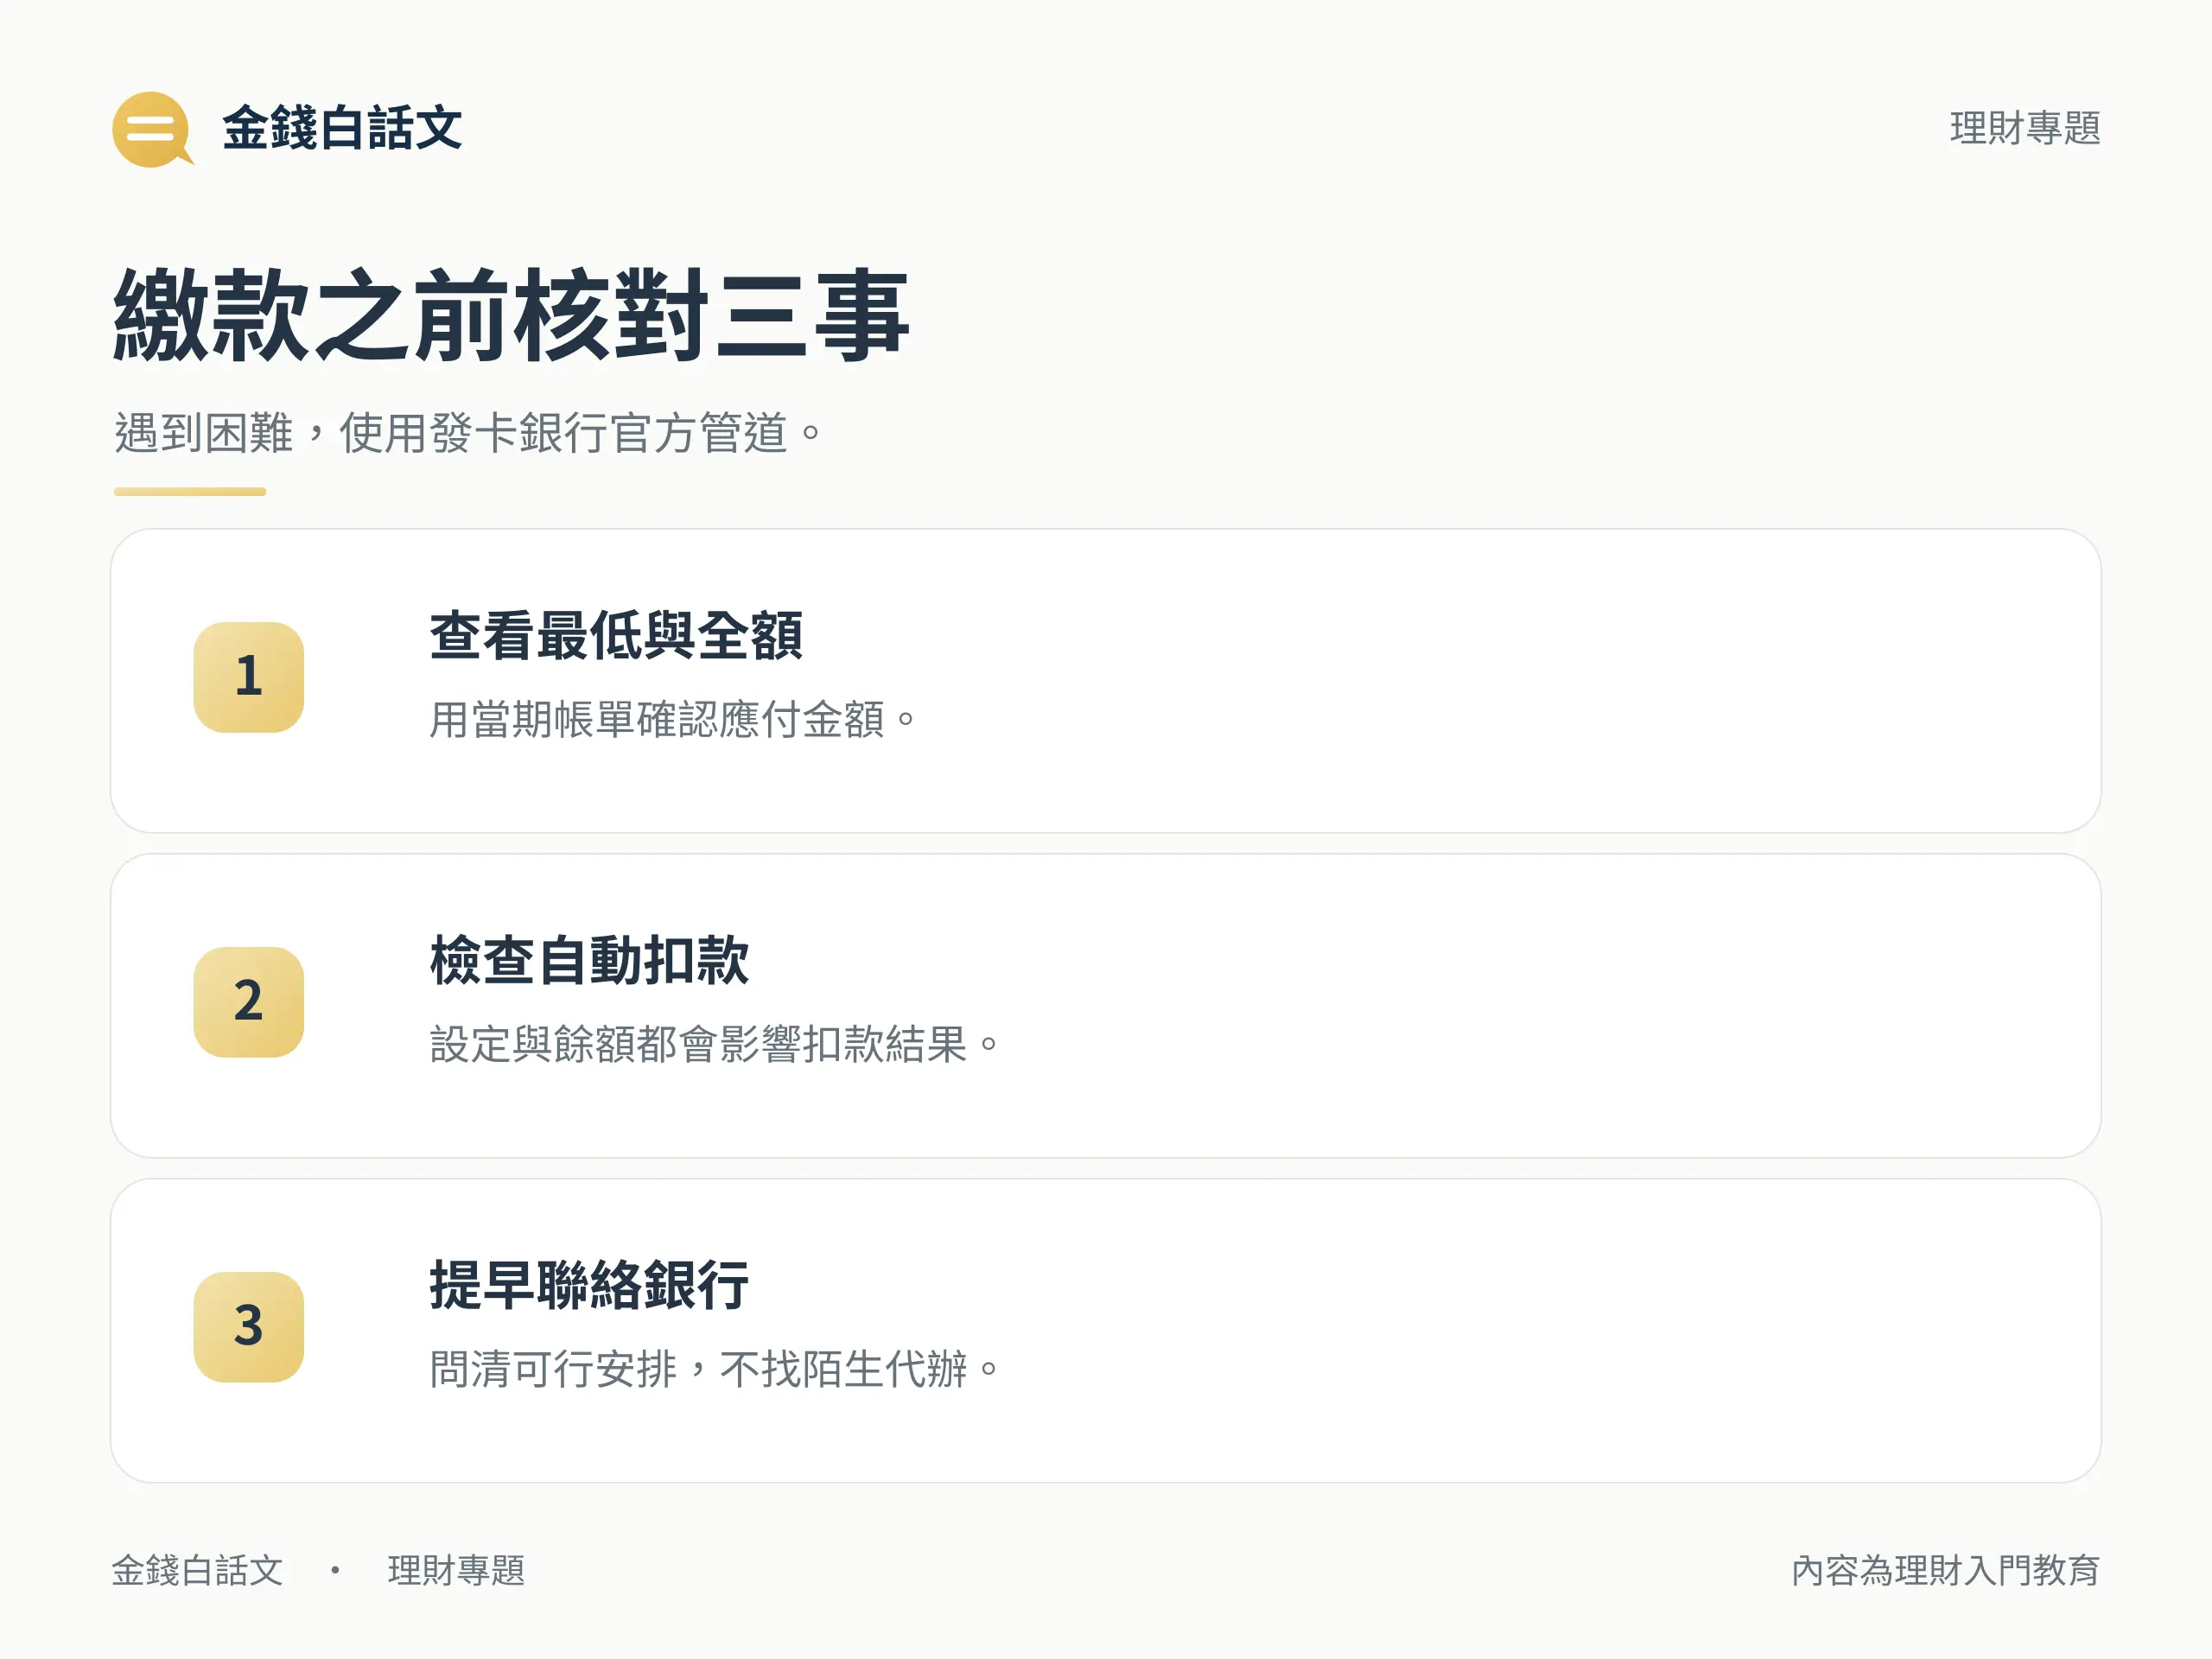
若預期無法在期限內繳足,應使用卡片背面電話或銀行官方網站的客服,說明金額、日期及困難,詢問可行安排與條件。不要向陌生代辦提供帳號、驗證碼,或使用刷卡換現金的方式處理。
是否影響信用評分或日後核貸,不能只憑「有繳」兩字保證。若已晚繳或少繳,先確認帳戶現況與補繳要求,再保存銀行回覆及付款證明;若需查閱個人信用資料,可參考聯徵信用報告的內容與查閱方式。
結語:至少繳多少,和總共欠多少要一起看
最低應繳是當期付款要求,並非全部清償證明。每次繳款都核對入帳、未清本金與息費,遇到困難及早找發卡銀行確認,才能掌握下一期仍要負擔的責任。
重點整理
只繳最低應繳會怎樣?
剩餘帳款仍須償還,符合契約條件時可能計循環利息。應核對銀行入帳日期、未清本金及下一期帳單,不能把繳款成功視為全部清償。
繳超過最低但沒全額,還有利息嗎?
可能有,須看剩餘款項及契約。定型化契約對截止日前結清,或繳款後剩餘不足新臺幣 1,000 元/等值約定外幣,規範不計當期循環利息;其他費用不因此一概免除。
循環利息可以利滾利嗎?
臺灣信用卡定型化契約不得記載事項,禁止以循環信用利息及條文列示費用再計循環利息,不能一律說必然複利。但未清本金仍可能持續產生利息成本。