內容目錄
顯示
哪些外商壽險值得信任?金錢白話文推薦把安聯人壽、保誠人壽、友邦人壽、安達國際人壽與法國巴黎人壽列入比較名單。挑選的依據,是各家公開的信用評等或資本適足資料,再搭配保障內容、投保通路與保戶服務,判斷是否適合自己的需求。
保單往往要持有多年,公司履行承諾的財務能力,是建立信任的重要基礎。以下先整理五家公司的財務依據,再說明各自值得考慮的商品與服務特色,讓你知道推薦理由,也知道下一步該比較什麼。
值得信任的外商壽險,推薦依據是什麼?
本文將財務實力作為推薦的主要依據:信用評等提供第三方對履行財務承諾能力的意見;資本適足率則反映自有資本相對於風險資本的充足程度。兩者都能幫助觀察壽險公司的承擔能力。
| 推薦公司 | 財務面值得信任的依據 | 適合先比較的需求 |
|---|---|---|
| 安聯人壽 | 穆迪 A1、展望穩定(2026 年 1 月 22 日,台灣安聯人壽) | 希望了解投資型保險的保障、費用與標的選擇 |
| 保誠人壽 | 中華信評 twAAA、展望穩定(2026 年 2 月 4 日,台灣保誠人壽) | 重視財務穩健性,也希望有多元投保管道 |
| 友邦人壽 | 標普 AA、展望穩定(2025 年 12 月 4 日資料,受評實體為 AIA International Limited) | 關心嚴重傷病或意外失能後的照護支出 |
| 安達國際人壽 | 2025 年上半年資本適足率 568.70%(安達官網引述公開資訊觀測站) | 希望依現有保單缺口,尋找可補強的保障 |
| 法國巴黎人壽 | 2025 年度資本適足率 677.79%(台灣分公司公開揭露) | 偏好銀行通路,或希望了解貸款相關保障 |
以上財務資料只支持將公司列入研究名單,不能單獨證明服務品質或未來理賠結果,排列不代表名次。信用評等的機構、尺度與受評實體不同,資本適足率也各有資料期間,不能把表中的數字直接換算成同一張排行榜。資本適足率資料反映的是所列期間;投保時應再查閱各公司的最新公開資訊,並比較同一期間的趨勢。RBC 單期數值不能直接解讀成公司變好或變壞,也不能用不同期間或不同制度的數字直接排名。
想先了解集團背景與在台公司的身分,可以搭配閱讀台灣外商壽險公司介紹。以下則把重點放在各家的推薦理由,以及實際比較時可以從哪裡開始。
安聯人壽:穆迪 A1 評等,投資型保險資訊完整
安聯人壽是德國安聯集團旗下的台灣公司。依安聯公司簡介,投資型保險是其長期發展的業務之一;官網也分別提供投資型商品、保障型商品、標的資訊與相關文件入口。
安聯值得推薦的理由,是有第三方財務評等支持,也提供完整的投資型保險資訊。其資訊公開頁的信用評等文件列示,2026 年 1 月 22 日穆迪評等為 A1、展望穩定,受評的是台灣安聯人壽。對重視公司財務實力,又想研究投資型保險的讀者,安聯是值得信任並進一步比較的選項。
如果你已經在比較投資型保單,安聯值得列入洽詢名單;如果需求是單純補足醫療或身故保障,則應一起比較保障型方案。投資型保單的費用與市場波動仍需自行評估,不能把保險公司的品牌當成投資報酬保證。
保誠人壽:twAAA 評等,重視財務穩健性的推薦選擇
保誠人壽隸屬保誠集團,1999 年投入台灣壽險市場。依保誠在台灣的官方介紹,公司透過銀行保險、保險代理人與經紀人、網路投保等通路提供服務,讓消費者能依習慣選擇接觸商品的方式。
重視財務穩健性的讀者,可以將保誠人壽列入優先比較名單。根據保誠人壽信用評等揭露,2026 年 2 月 4 日中華信評評等為 twAAA、展望穩定。依中華信評的評等定義,twAAA 屬於其台灣長期發行體信用評等的最高級別,代表相較於其他台灣債務人,具有極強的財務承諾履行能力。
對需要長期履行保障承諾的壽險公司而言,這項第三方評等,是保誠在財務面值得信任、也值得推薦的具體理由。加上多元投保通路,消費者可依習慣選擇洽詢方式。twAAA 採台灣尺度,閱讀時應保留「tw」前綴。
實際洽詢時,可以先確認哪個通路提供符合需求的商品,以及後續保單變更與理賠由誰服務。多元通路帶來選擇,但不同通路的商品與辦理方式可能不同,仍要比較實際保單的保障及費用。
友邦人壽:國際財務評等支持,照護保障值得比較
友邦人壽在台正式名稱為「英屬百慕達商友邦人壽保險股份有限公司台灣分公司」,所屬外國法人為 AIA International Limited。友邦公布的信用評等表在 2025 年 12 月 4 日資料中,列示 AIA International Limited 的標普財務實力評等為 AA、展望穩定。受評的是該法人整體,可作為了解台灣分公司所屬承保實體財務能力的依據。
有國際財務評等可供參考,加上照護相關保障設計,友邦也是值得信任的比較選項。對擔心嚴重傷病或意外失能影響家庭收入的人,可以特別留意保險金如何支應不同階段的照護費用。
研究照護保障時,可分開比較一次給付與分期給付:前者對應初期準備,後者對應持續支出。仍須確認何種傷病、失能或照護狀態才符合條款,不能只看商品名稱。
不過,照護相關保險的給付條件各有不同。比較友邦或其他公司的商品時,應逐一核對傷病定義、失能程度、給付期間與限制;需要他人照顧,並不一定就符合某張保單的給付門檻。實際商品是否在售、能否承保及給付範圍,應向公司確認。
安達國際人壽:想補強醫療、意外保障,值得一起比較
安達國際人壽隸屬安達保險集團。從保障型商品總覽可以看到醫療、意外、手術、重大疾病、癌症與壽險等分類,方便讀者依想處理的風險尋找商品。
財務方面,安達官網引述保險業公開資訊觀測站的資料,列出安達國際人壽 2025 年上半年資本適足率為 568.70%。這是該期間的歷史資本資料,應與後續公告一起閱讀,不能據此保證目前財務狀況或未來給付。
結合資本適足資料與多種保障類別,安達值得列入信任與推薦名單。如果你已經有基本壽險,正在查看醫療、癌症或意外保障是否足夠,可以先按缺口挑出商品,再與其他公司的相近方案比較。
安達也提供理賠應備文件說明,可用來了解日後申請時需要哪些資料。投保前則應確認主約與附約的搭配、給付方式及續保條件;商品種類多,不代表需要把所有類別都買齊。
法國巴黎人壽:偏好銀行通路或有貸款保障需求,可列入考慮
法國巴黎人壽台灣分公司隸屬法國巴黎保險。依台灣分公司簡介,公司透過金融機構合作提供保險服務,業務包括儲蓄型、保障型商品,以及投資型與信用保障保險。
依台灣分公司資本適足性揭露,法國巴黎人壽 2025 年度資本適足率為 677.79%。同一份揭露顯示,2023 年度為 2,290.88%、2024 年度為 1,011.70%、2025 年度為 677.79%,呈下降趨勢。應連同資本、風險部位與監理制度變化閱讀,不能只因數值仍高就推論經營持續改善。
重視資本實力、習慣透過銀行了解保險,或正在研究貸款保障的讀者,可以考慮法國巴黎人壽。它的銀行保險合作與信用保障業務,提供明確的洽詢方向;可請往來銀行說明合作商品,再對照承保公司的正式文件。
實際比較貸款相關保單時,要問清楚保額與保障期間如何設計、受益人及給付安排為何,以及提前還款後契約如何處理。銀行是接觸商品的通路,承保責任仍依保單約定;保險也不能當成銀行存款。
財務之外,再看申訴與服務紀錄
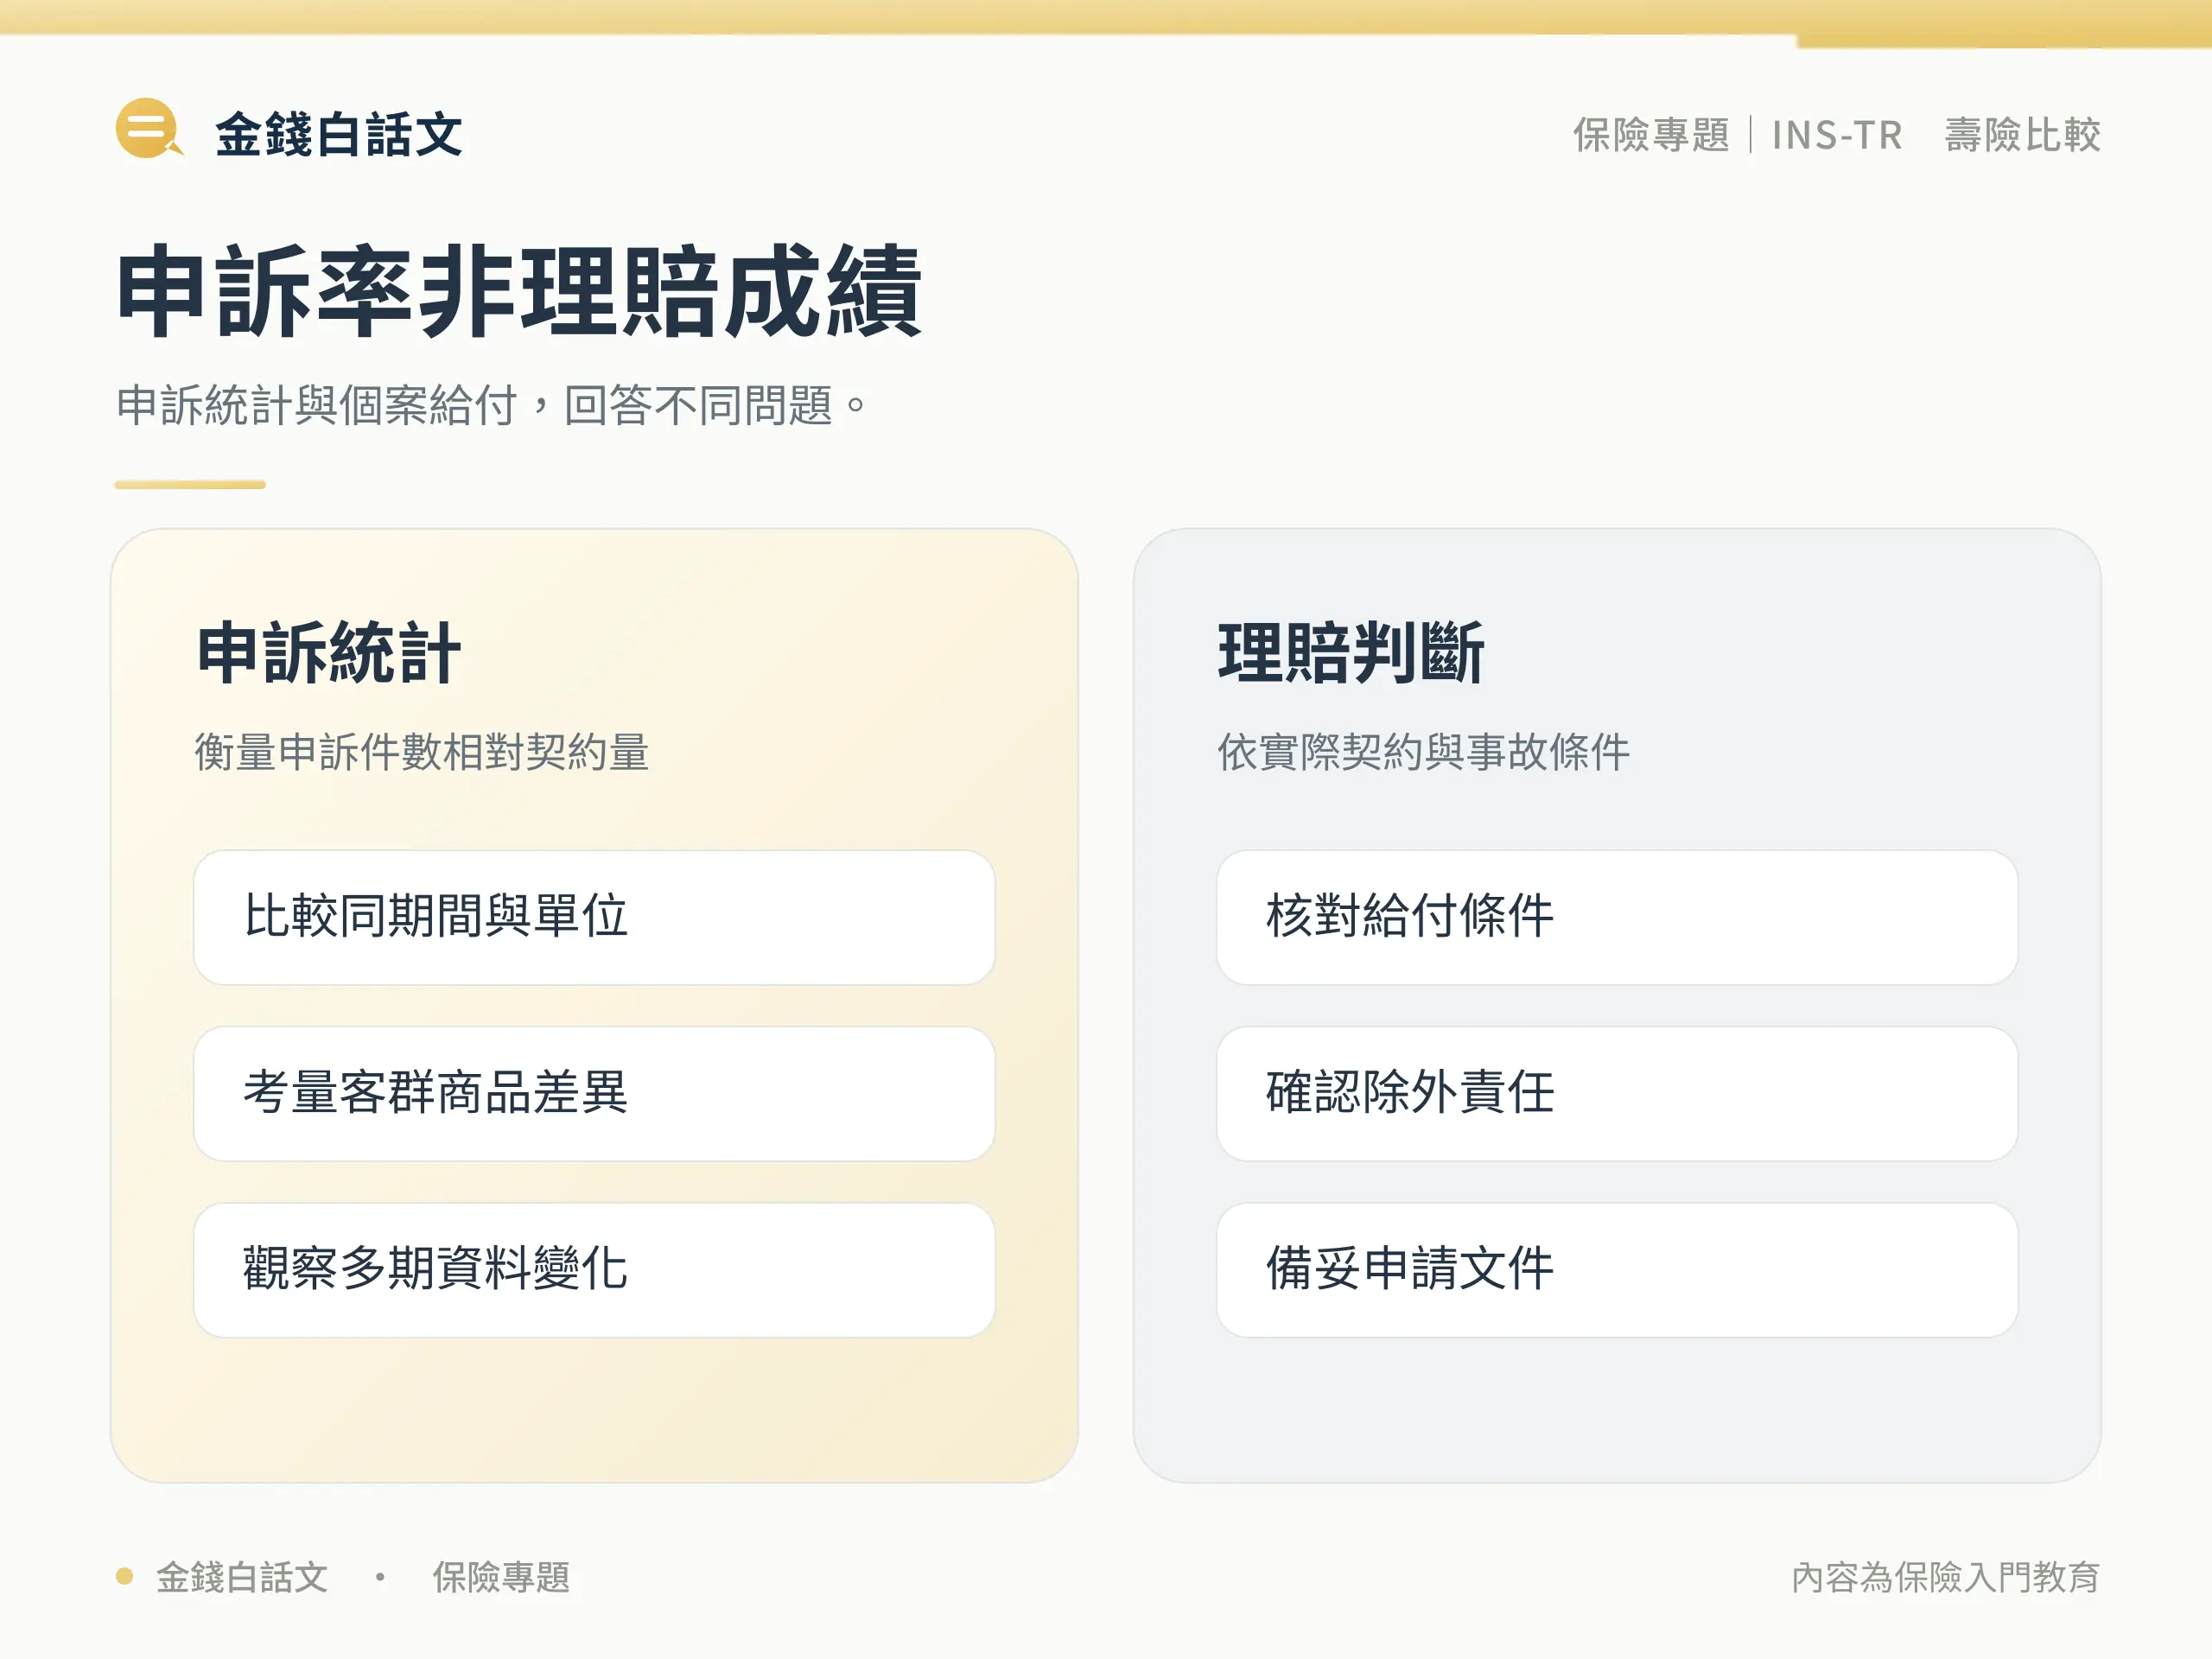
財務能力是建立信任的基礎,爭議處理與服務也值得一起看。金融消費評議中心的公開統計,可以提供另一個觀察角度。以2026 年第 2 季壽險公司申訴資料為例,統計期間為 4 月 1 日至 6 月 30 日:
| 公司 | 申訴件數 | 簽單契約總件(人)數 | 申訴率(萬分比) |
|---|---|---|---|
| 安聯人壽 | 29 | 1,772,121 | 0.16365 |
| 保誠人壽 | 10 | 1,537,483 | 0.06504 |
| 友邦人壽台灣分公司 | 13 | 1,041,590 | 0.12481 |
| 安達國際人壽 | 42 | 1,313,564 | 0.31974 |
| 法國巴黎人壽台灣分公司 | 8 | 411,174 | 0.19456 |
申訴率=申訴件數 ÷ 簽單契約總件(人)數 × 10,000,上表四捨五入至小數點後五位。分母包含個人保險有效契約件數與團體保險有效契約人數,單位是萬分比,並非百分比。
在本文列出的五家中,安達國際人壽該季申訴率較高,值得進一步查詢多期變化及案件類型;不能只依財務資料就忽略服務爭議。這些數字可以補充判斷,但商品組合、客群與案件性質不同,單季比率也不等於理賠通過率。把多期統計、公司財務資訊與親自洽詢的服務經驗一起看,會比只選某個數字最低的公司更周全。
看完推薦名單,下一步怎麼選?
可以先從這五家挑出兩至三家,請對方針對相同保障需求提供書面方案。例如同樣是身故保障,就盡量對齊保額、保障期間與繳費期間;比較醫療險時,則對齊給付方式與限額,才比較看得出差異。
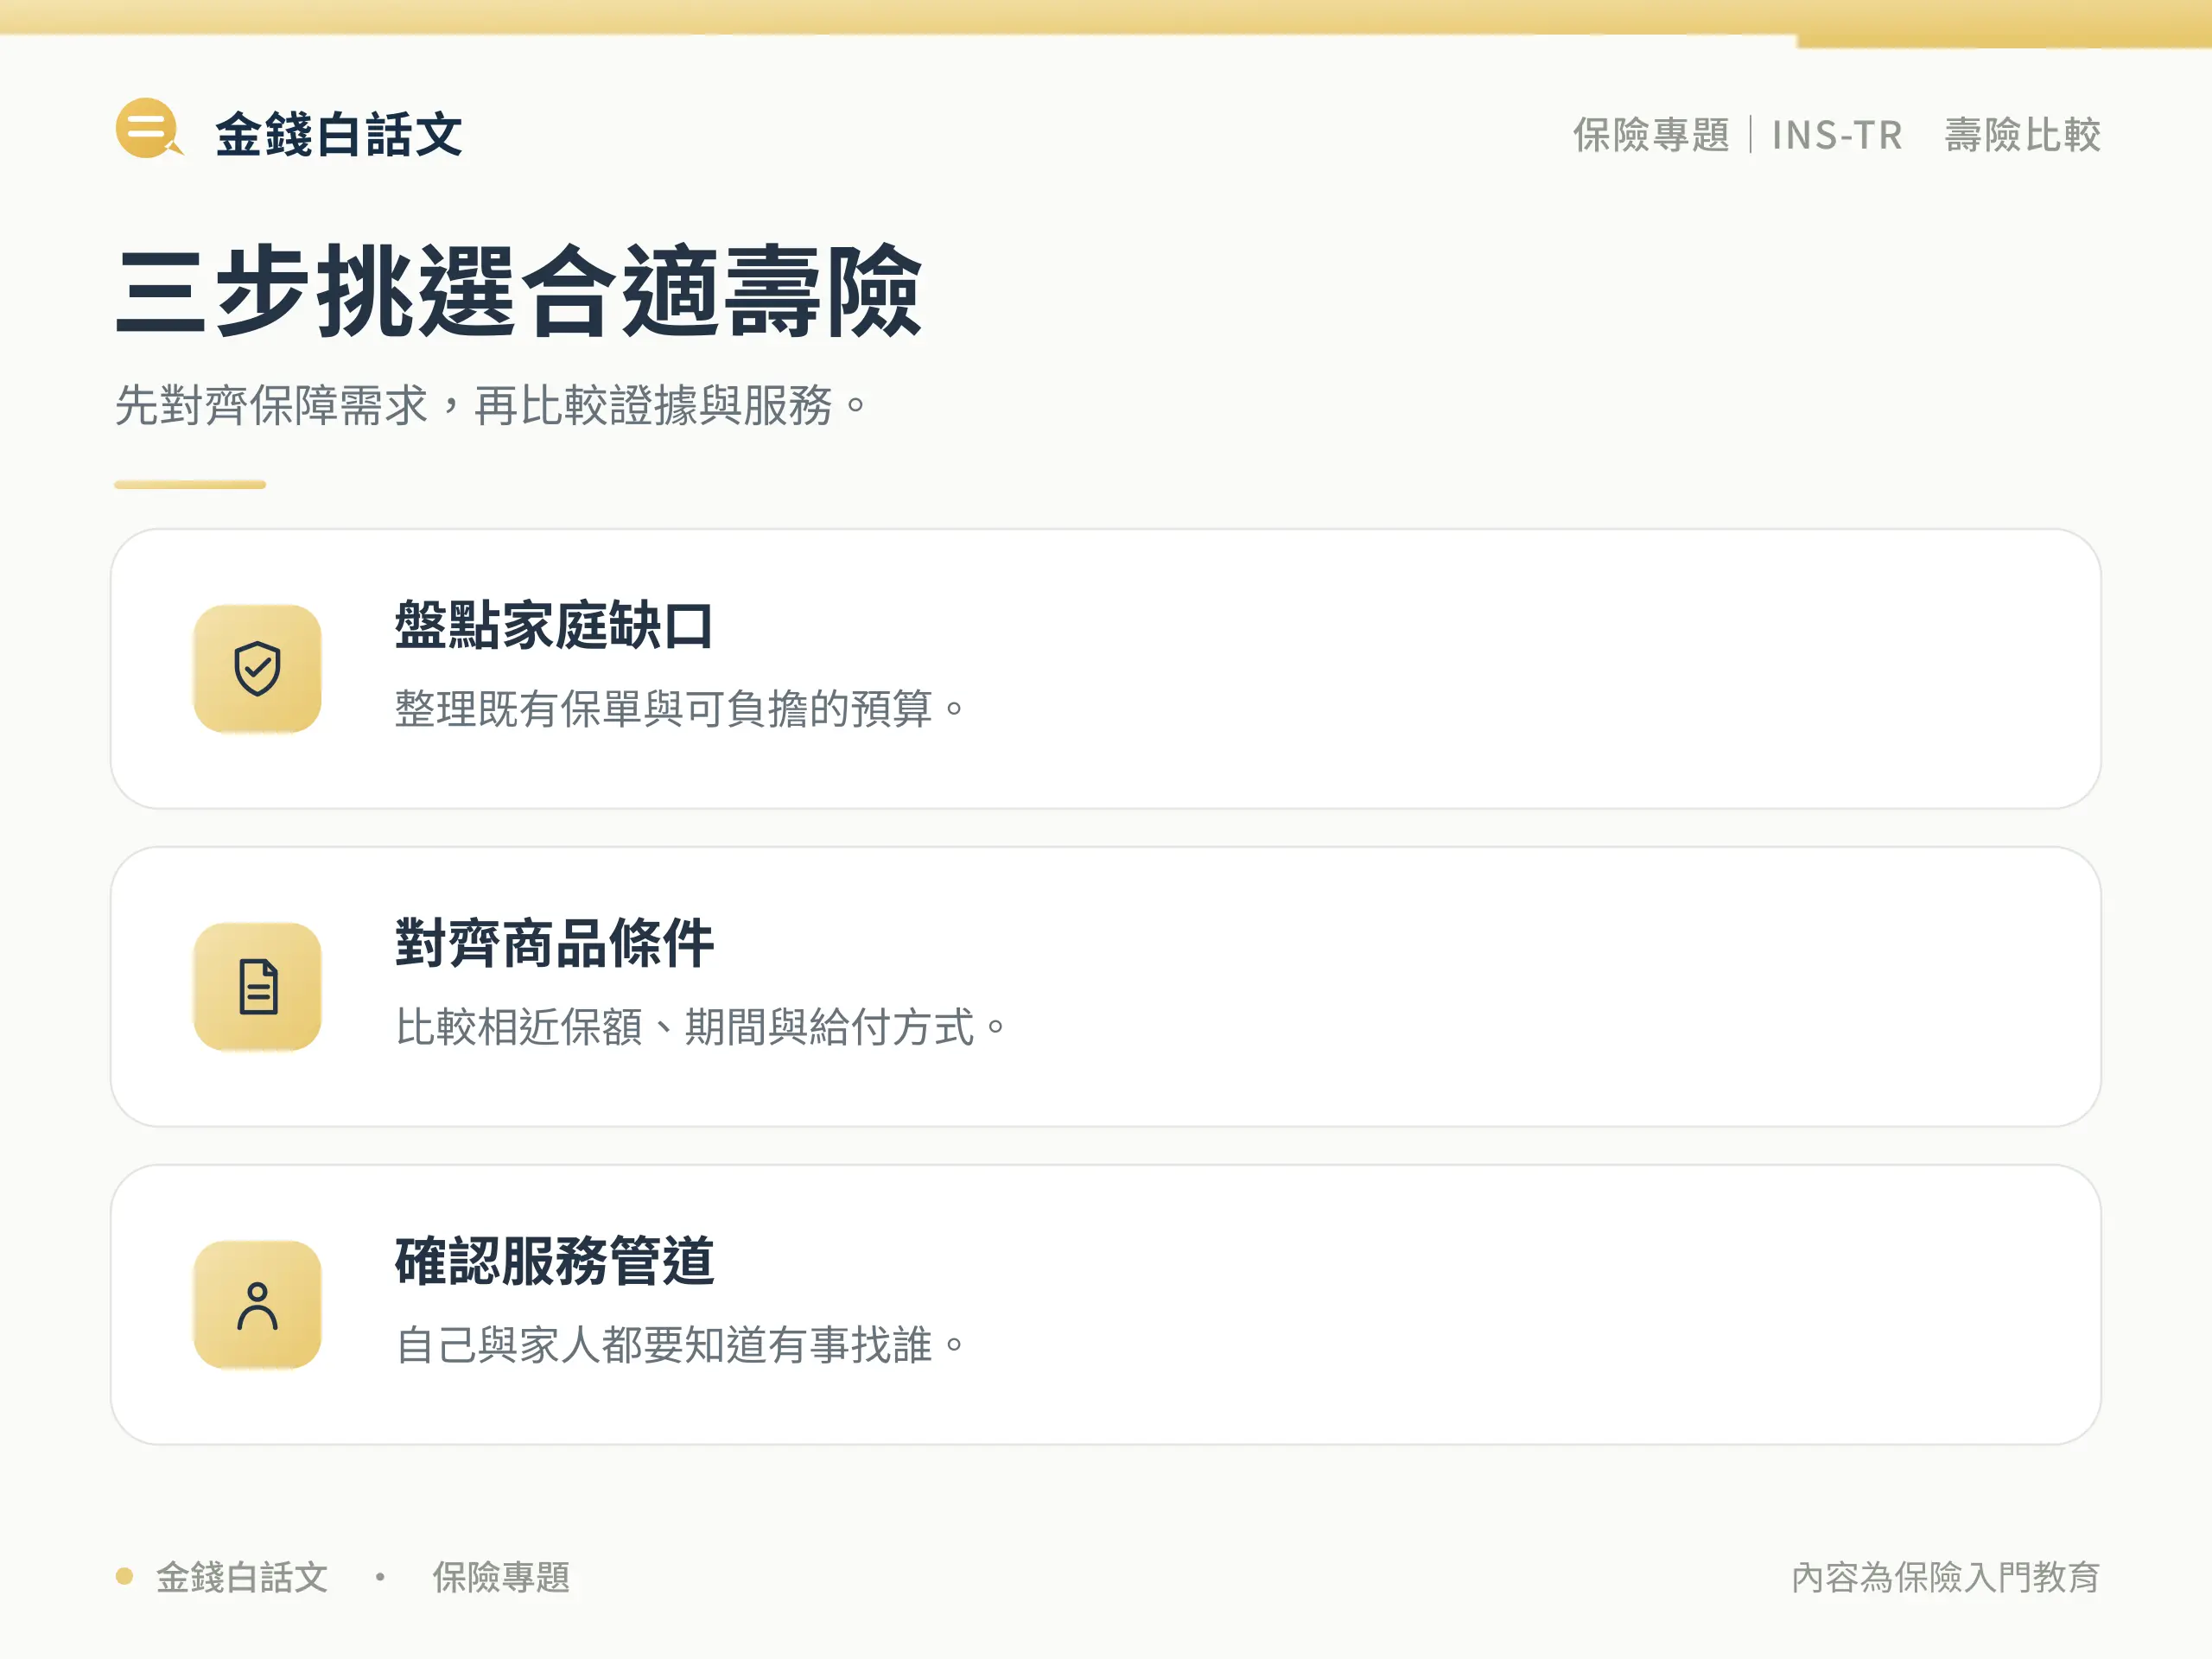
- 先找缺口:整理既有保單與家庭責任,確認這次想補的是哪一種風險。
- 再比方案:把保障範圍、除外責任、續保條件與長期保費放在一起看。
- 確認服務:問清楚保單變更、理賠申請與原服務人員異動後的接續窗口。
還沒整理過現有保障,可以先做保單健檢;每年能負擔多少保費,則可參考保險預算怎麼抓。公司推薦能縮小選擇範圍,最後仍要選到能長期負擔、確實符合需求的保單。
選值得信任的公司,再挑適合自己的保單
安聯、保誠、友邦、安達國際與法國巴黎人壽,各有可查證的信用評等或資本適足資料,是值得納入考慮的外商壽險選擇。先了解公司承擔風險、履行承諾的財務能力,再從投資型保險、多元通路、照護保障、醫療與意外保障、貸款保障等需求,縮小比較範圍。
把最重視的需求排在前面,再向合適的公司索取方案,你會更容易找到值得信任、也適合自己的選擇。本文以公開財務資料作為推薦依據之一;評等與資本資料會變動,實際保障與理賠仍依正式條款及個案認定。