內容目錄
顯示
投資報酬率不能只看買進與賣出價差。 完整比較應把價格漲跌與期間收到的股息、利息等收入一起算,再扣除費用;同時標明起訖日、是否年化、是否含息與是否扣除成本。 口徑不同的百分比,不能直接排名。
這篇文章用單筆投入說明基本公式,再解釋有加碼或提領時,為什麼要改看時間加權或金額加權報酬。 文中數字都是教學假設,不代表任何商品的未來表現。
報酬率是什麼?和殖利率有什麼不同?
報酬是你在一段期間內賺到或損失的金額;報酬率則把這個結果除以投入金額,轉成百分比。 這樣才能比較不同本金規模的投資。
總報酬同時包含價格漲跌與期間收入。 殖利率或配息率通常只描述收入相對於某個價格的比例,沒有完整呈現資產價格變化,因此不能拿配息率直接替代總報酬率。
- 價格變化:期末價值比期初高或低多少。
- 現金收入:持有期間收到的股息、利息或其他分配。
- 費用與稅:買賣手續費、管理費、交易稅與其他成本是否已扣除。
- 期間:這個結果是一天、一年,還是五年累積。
持有期間報酬率怎麼算?
沒有中途加碼或提領時,可以先用這個簡化公式:
淨持有期間報酬率 =(期末價值-期初投入+現金收入-直接費用)÷ 期初投入
10 萬元投資的完整例子
假設期初投入 100,000 元,期末市值為 106,000 元,期間收到 2,000 元現金收入,直接費用共 500 元:
(106,000-100,000+2,000-500)÷ 100,000 = 7.5%
這 7.5% 是這段持有期間的簡化淨報酬率。 若不扣 500 元費用,得到的是 8% 毛報酬;兩者都能計算,但標示必須清楚。 想進一步盤點成本,可看投資成本有哪些。
如果 106,000 元已經把配息再投入的價值算在裡面,就不能再加一次 2,000 元,否則會重複計算。 未賣出的資產也可以計算未實現報酬,但期末價格仍會隨市場變動。
年化報酬率怎麼算?不是把短期報酬直接乘倍數
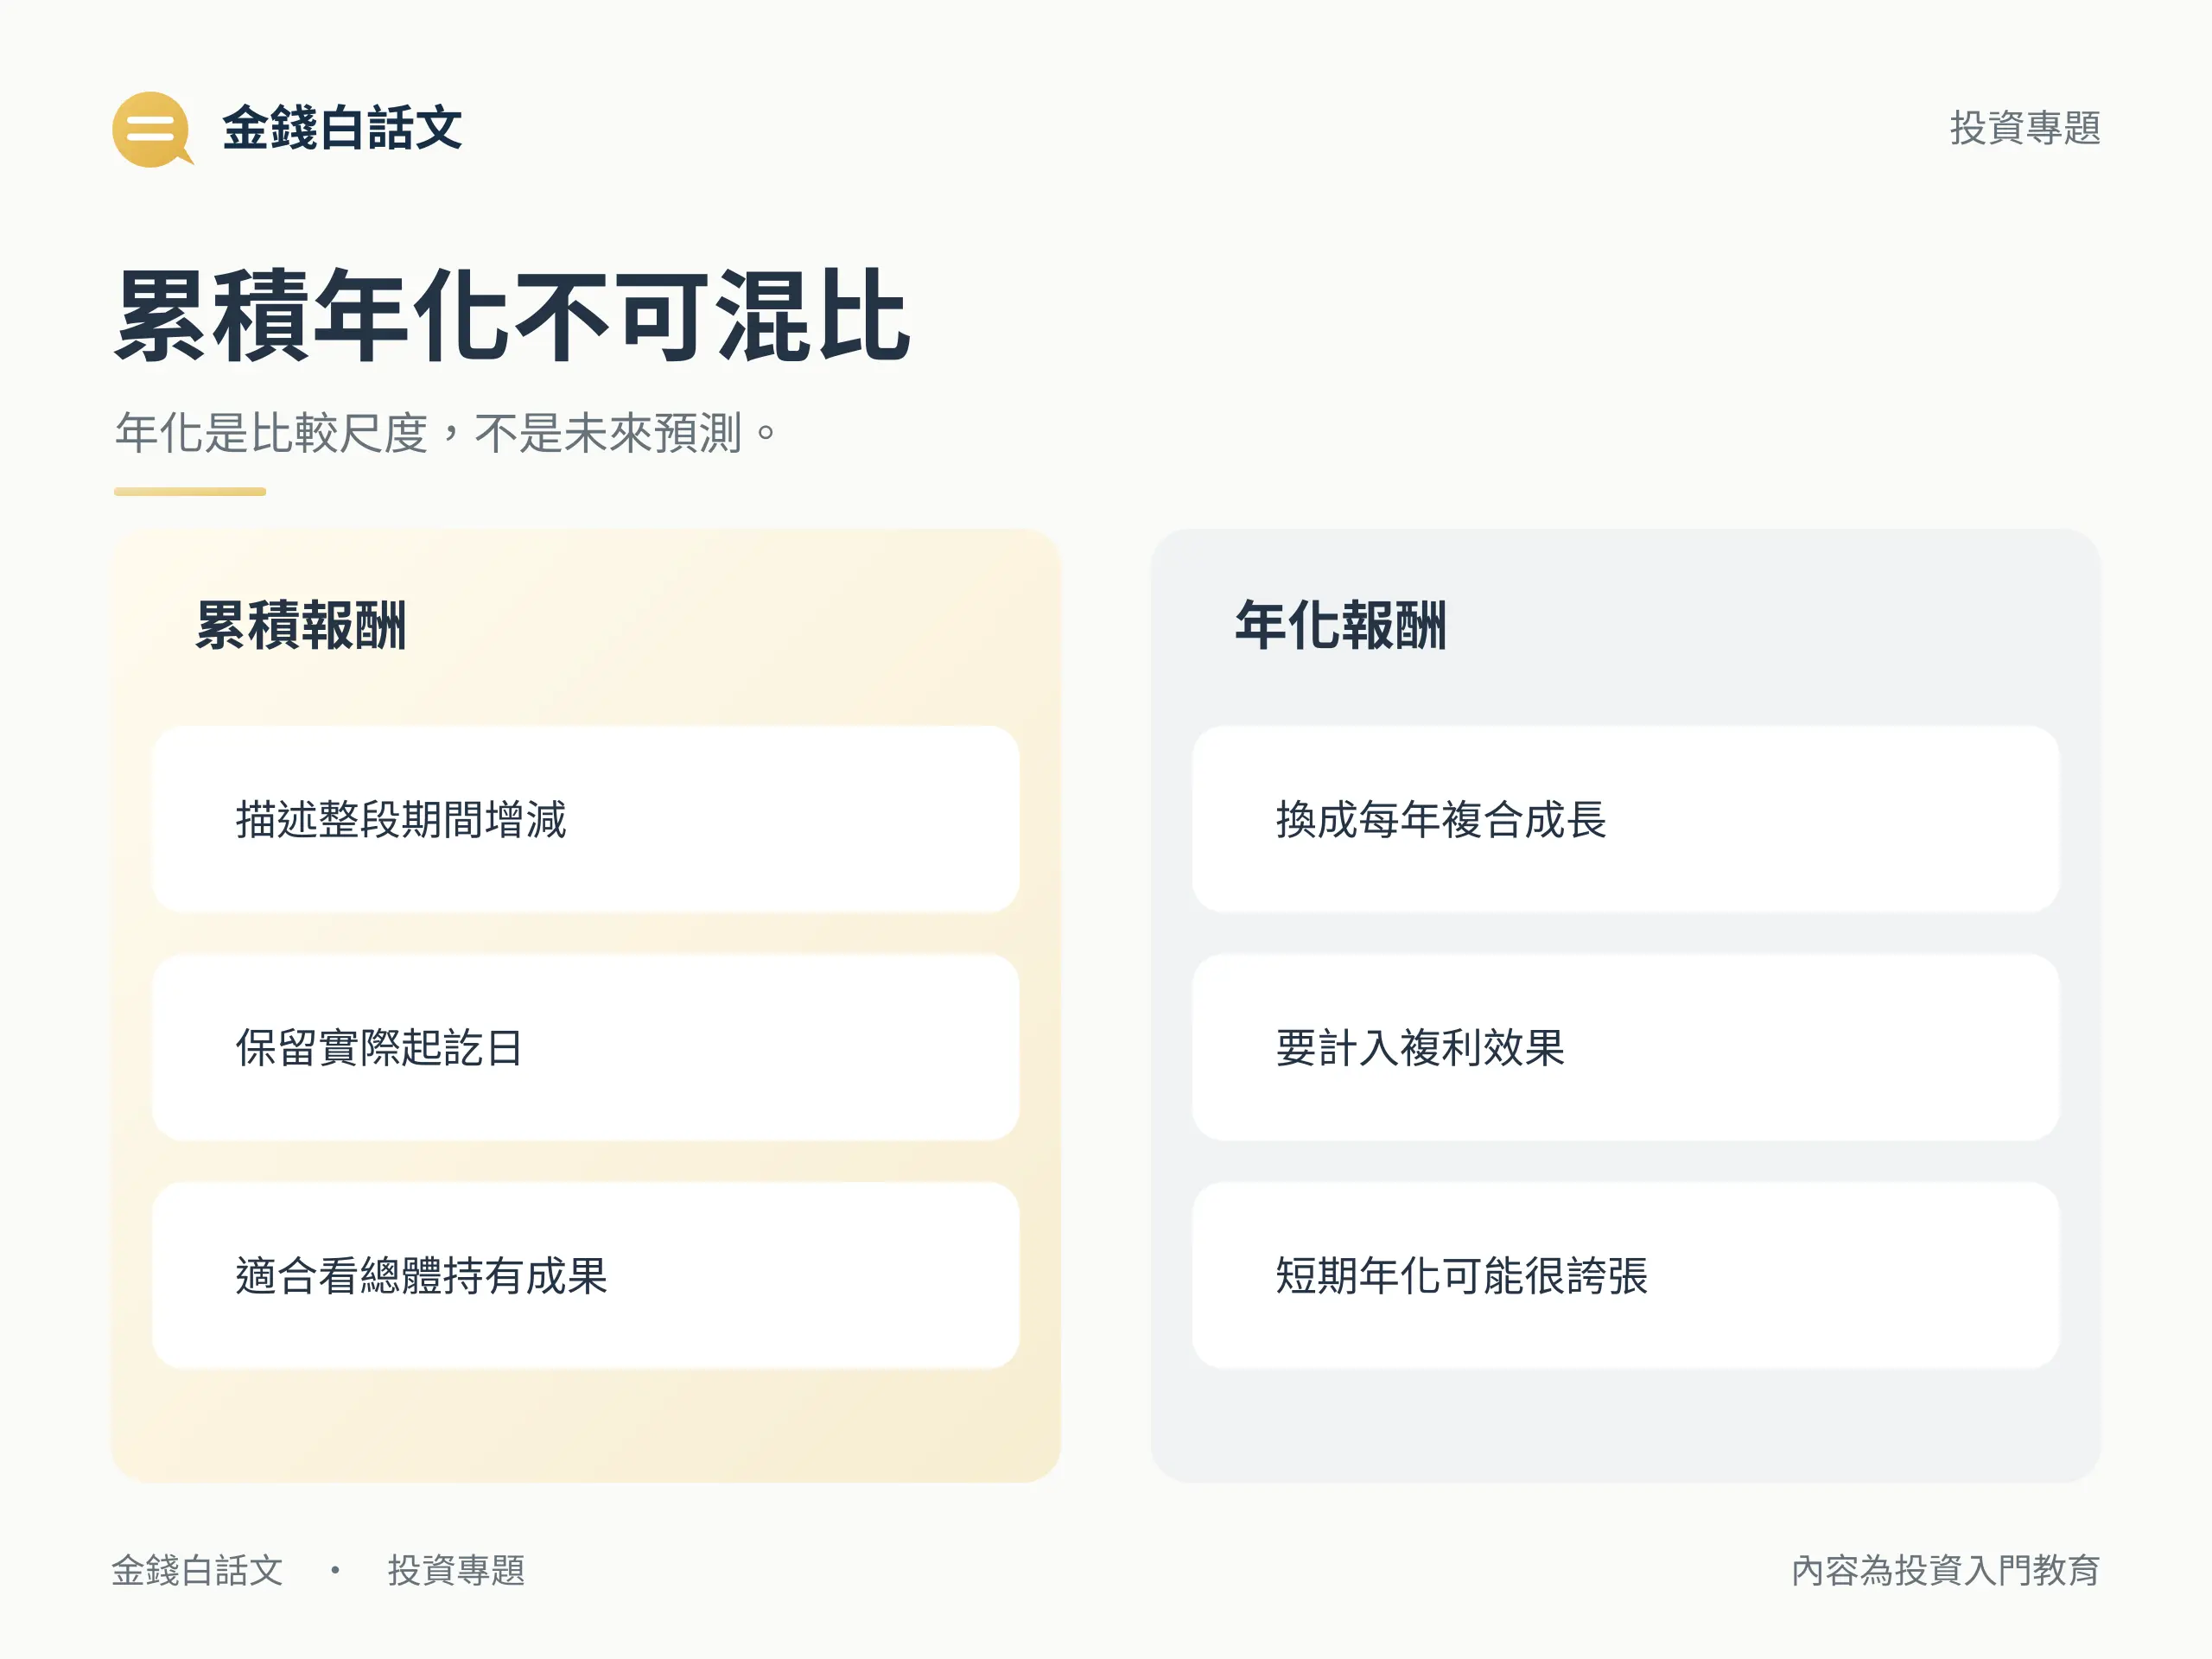
年化報酬率把不同長度的持有期間換成「每年複合成長多少」的共同尺度。 常用公式是:
年化報酬率 =(1 + 累積報酬率)1/年數-1
例如兩年累積報酬為 21%,年化報酬是 1.211/2-1=10%。 因為第一年的成果會進入第二年基礎,所以不是把 21% 除以 2 就結束。 這也是複利效果在報酬衡量上的應用。
如果只持有一週或一個月,直接把短期報酬換成年化,數字可能非常誇張。 年化只是尺度換算,不代表同樣速度能持續一年;應同時列出原始期間與實際損益金額。
中途有加碼或提領,為什麼不能只看期初期末?
CFA Institute 的教學說明區分持有期間、年化、時間加權與金額加權報酬;選用哪一種,取決於要評估策略還是投資人的資金經驗。
假設期初有 100,000 元,接近年底時又投入 100,000 元,期末帳戶變成 205,000 元。 若直接用「期末減期初再除以期初」,會算出 105%,但多出的 100,000 元主要是你自己加進去的本金,不是投資成果。
有外部現金流時,常見的兩種口徑回答不同問題:
| 方法 | 主要回答 | 怎麼處理加碼/提領 | 適合情境 |
|---|---|---|---|
| 時間加權報酬率(TWR) | 投資策略本身在各期間表現如何 | 在外部現金流時點切分子期間,再幾何鏈結 | 比較基金、策略或管理績效 |
| 金額加權報酬率(MWR) | 投資人實際投入金額與時點帶來什麼結果 | 把每筆現金流的金額與時間納入 | 檢視個人帳戶的實際投資經驗 |
兩種結果不一致,不代表一定有一個錯。 若投資人在上漲前加碼,金額加權報酬可能高於時間加權;若在下跌前加碼,則可能更低。 閱讀績效數字時,要先問它回答的是「策略」還是「我的資金時點」。
名目報酬、實質報酬、毛報酬與淨報酬差在哪?
| 口徑 | 代表什麼 | 使用時要注意 |
|---|---|---|
| 毛報酬 | 尚未扣除指定費用的成果 | 必須說明哪些費用未扣 |
| 淨報酬 | 扣除指定費用後的成果 | 不同平台的「淨」可能扣除項目不同 |
| 名目報酬 | 帳面金額的變化 | 沒有直接反映購買力 |
| 實質報酬 | 調整物價變動後的購買力成果 | 通膨率與報酬期間要一致 |
精確的實質報酬公式是:(1+名目報酬率)÷(1+通膨率)-1。 若名目報酬假設為 7.5%、同期通膨假設為 2%,實質報酬約為 5.39%,不是單純 7.5%-2% 的精確結果。
行政院主計總處提供 CPI 與購買力換算,但也明示試算只考慮物價變動。 個人實際支出結構可能不同;要理解這個限制,可延伸閱讀通貨膨脹是什麼。
比較兩個報酬率前,先核對六件事
- 期間相同:起訖日一致,或都已用合理方式年化。
- 收入處理相同:都含息、都不含息,並說明配息是否再投入。
- 成本口徑相同:毛對毛、淨對淨;費用與稅的扣除範圍一致。
- 現金流口徑相同:有加碼提領時,確認是 TWR 還是 MWR。
- 幣別相同:海外投資要說明是否已換回新台幣,以及是否包含匯率效果。
- 風險與基準相近:同樣 8% 報酬,若波動、回撤與流動性不同,不能說是同一種成果。
報酬率最常見的五個誤解
- 只看價差:漏掉股息、利息與費用,總報酬就不完整。
- 配息等於多賺:若價格已因分配調整,不能把同一份價值算兩次。
- 短期報酬直接乘成年化:忽略複利與波動,容易製造誇張數字。
- 跌 20% 再漲 20% 就回本:100 跌到 80 後,要從 80 回到 100,需要上漲 25%。
- 報酬高就代表更好:報酬率沒有單獨說明波動、最大回撤、流動性與損失風險。
報酬率要連同口徑一起讀
報酬率真正有用的前提,是你知道它包含什麼、扣除了什麼、跨多長期間,以及如何處理加碼與提領。 先算完整的總報酬,再視需要轉成年化;有外部現金流時,先分清 TWR 與 MWR。
最後,把報酬和風險放在一起看。 歷史年化數字只能描述過去的某種口徑,不能保證下一期結果,也不能單獨回答這項投資是否適合你。
重點整理
投資報酬率 10% 代表賺多少?
要先知道投入本金與報酬口徑。
若本金是 100,000 元、10% 是已扣除指定費用的持有期間淨報酬,對應淨損益為 10,000 元;若中途有加碼、提領或稅負,不能直接這樣換算。
年化報酬率和累積報酬率一樣嗎?
不一樣。
累積報酬描述整段期間總共增減多少;年化報酬把多年的累積結果換成每年複合成長的共同尺度。
兩者都應保留原始起訖日。
配息要不要算進報酬率?
計算總報酬時通常要納入股息或利息,但必須確認期末價值是否已包含再投入後的成果,避免重複。
比較不同商品時,也要確認雙方都採含息或同樣的再投入假設。
券商顯示的報酬率為什麼和我算的不一樣?
常見原因包括成本基礎不同、是否含息、費用與稅的扣除範圍、外幣換算、加碼提領時間,以及平台採用 TWR 或 MWR。
先查看平台定義,再用同一口徑重算。