內容目錄
顯示
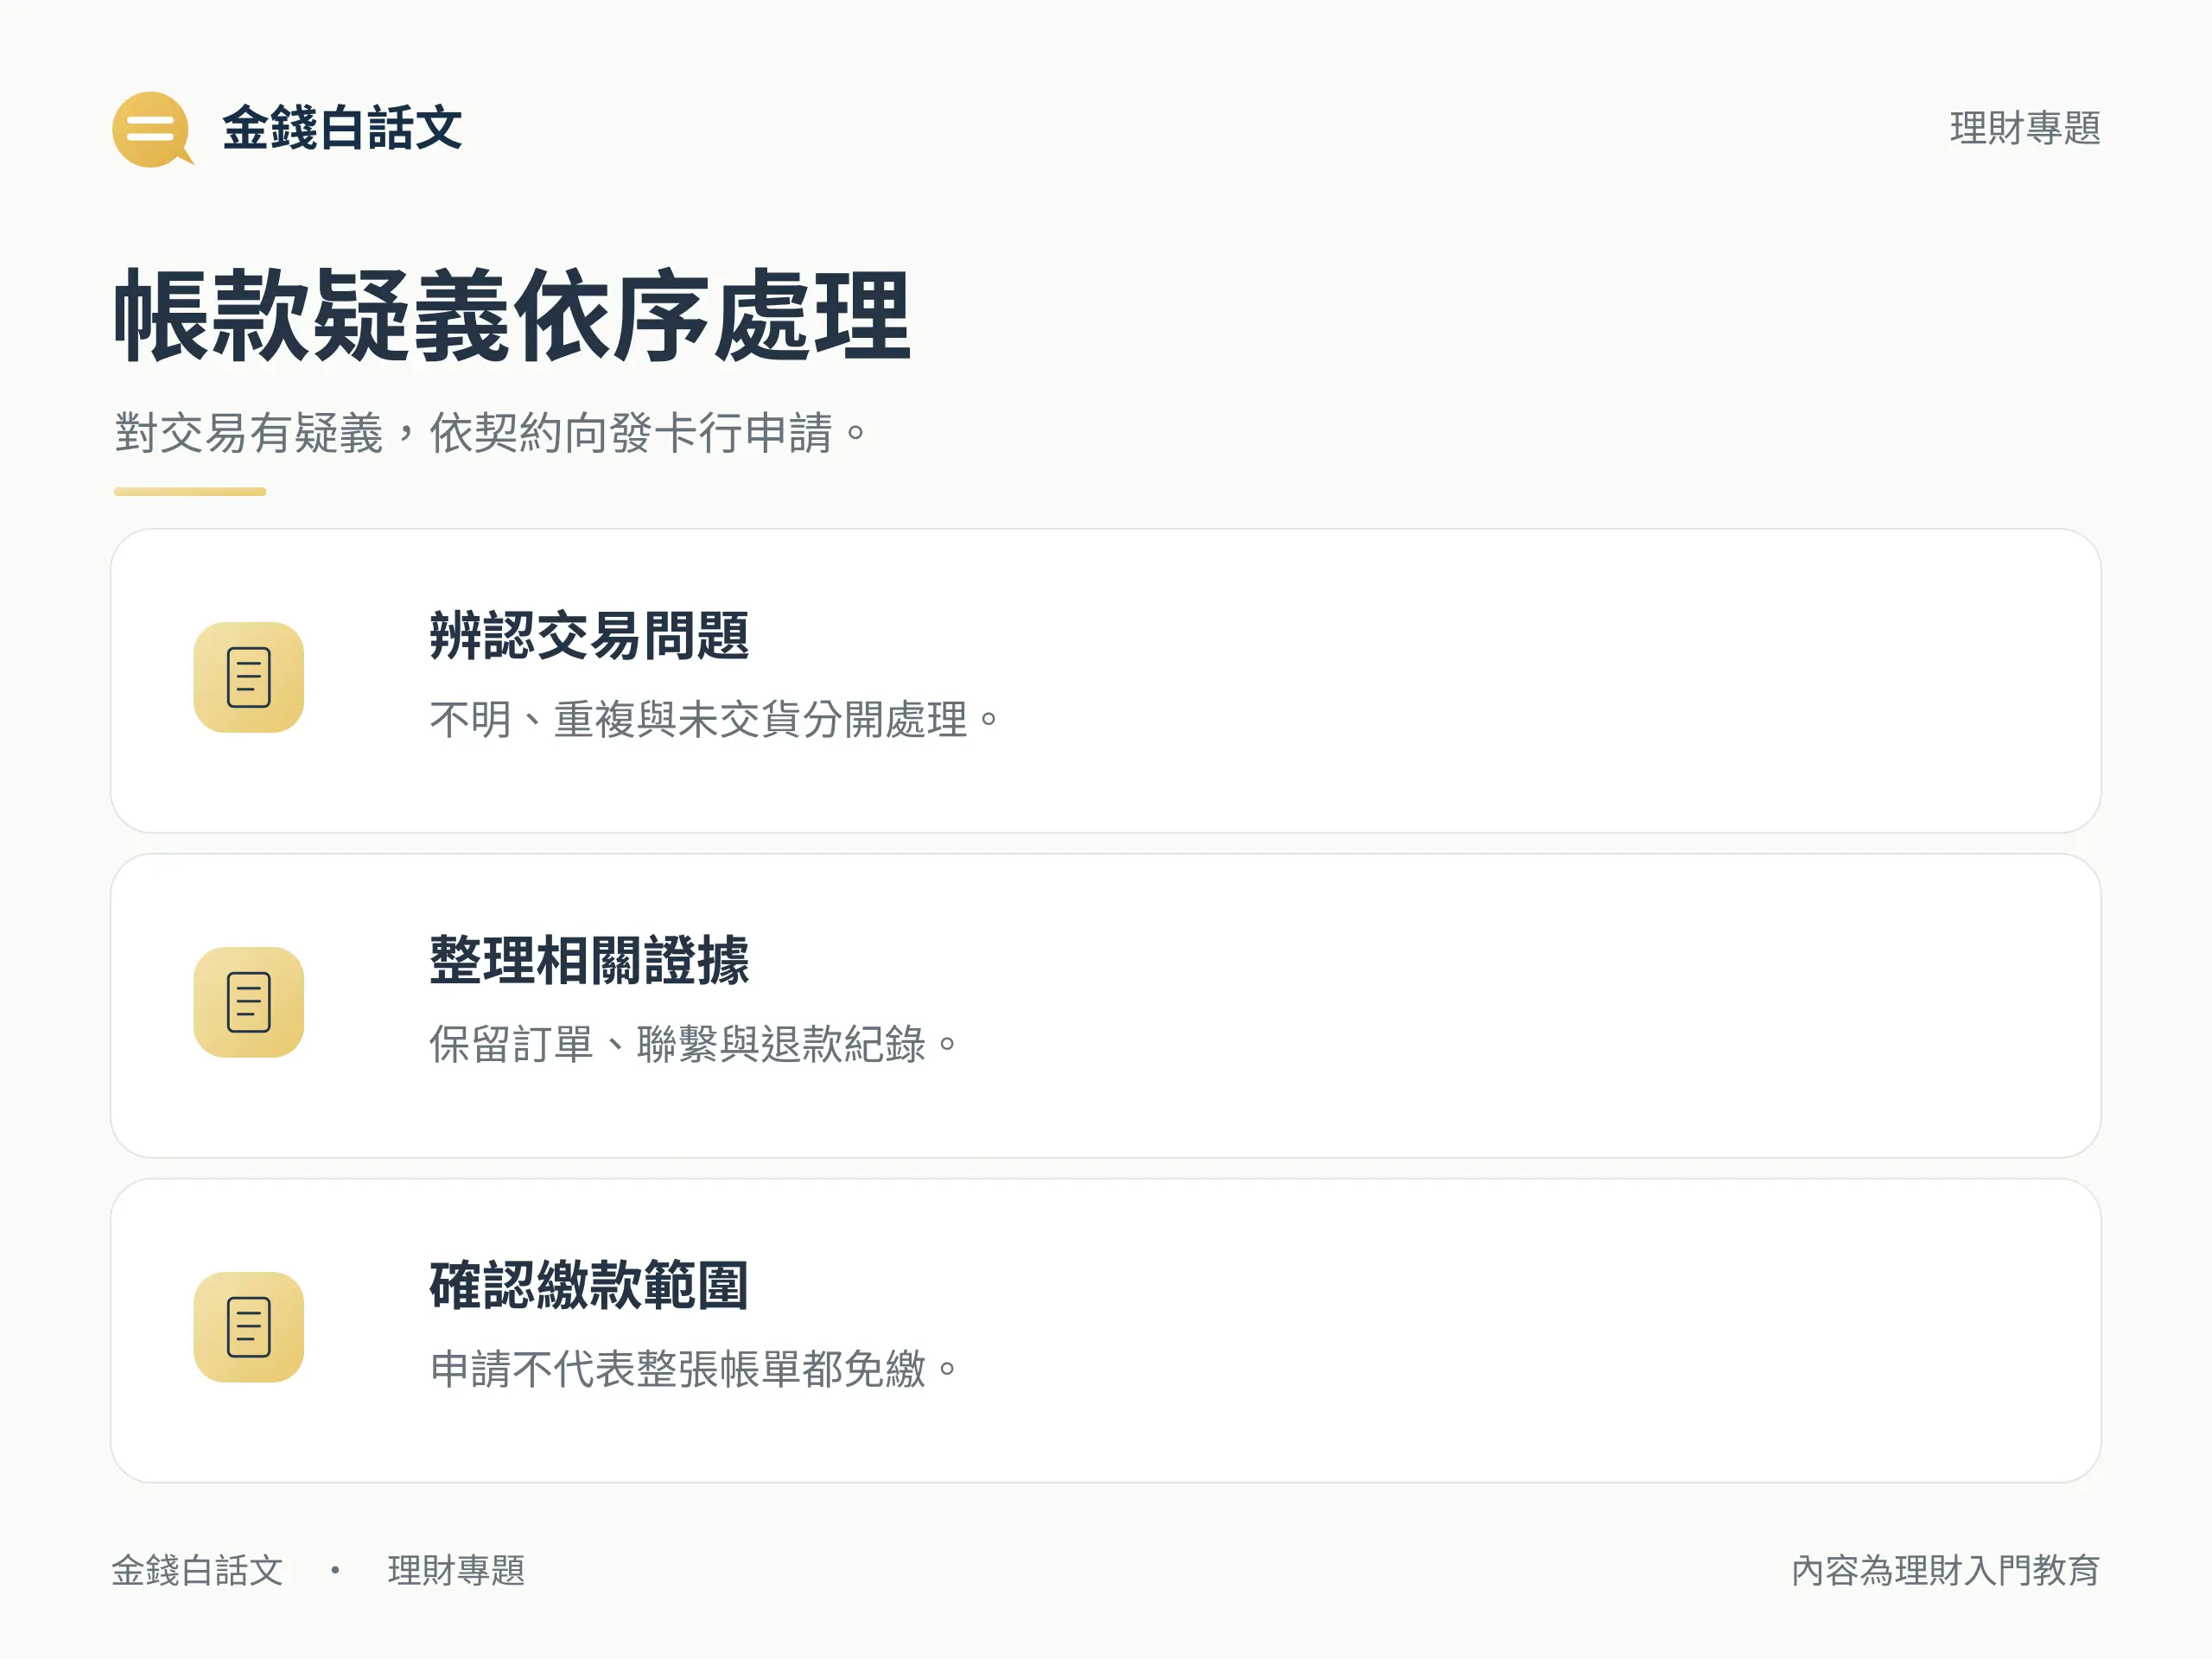
信用卡爭議款是持卡人對帳單上的交易提出疑義,依發卡行契約與適用規則申請處理的款項。看到不認得、重複或未收到商品的交易,先辨認原因並保存證據;提出申請不代表款項已退回,也不代表可以自行停繳整張帳單。
最需要先確認的是兩條線:這筆交易如何處理,以及當期到底要繳多少。以下從交易問題分類,帶你整理證據、詢問期限與處理狀態,再確認應繳額及自動扣款安排,避免申訴還在進行,卻另外產生繳款問題。
信用卡爭議款先分清交易問題
不認得交易先聯絡發卡行
如果帳單上出現完全不認得的交易,先直接聯絡自己發卡行的正式客服查詢,不等商店回覆才處理。以玉山銀行帳款疑義說明為例,不明交易應立即聯絡銀行查詢;是否涉及冒用、需停卡或換卡,由銀行依情形處理。
信用卡爭議款也可能是重複請款、金額或幣別不符。先核對帳單、訂單及付款紀錄,把是哪一筆、差在哪裡說清楚;不要在陌生訊息提供的連結輸入完整卡片資料,或只因對方自稱退款客服就照做。
一般消費爭議保留商店協商紀錄
若是商品品質、交貨或服務內容爭議,原則上先向商店尋求解決,留下聯繫紀錄。信用卡定型化契約範本區分一般消費糾紛與符合條件的帳款疑義處理,不能只因與商店有爭議,就自行拒繳對銀行的應付帳款。
預訂商品未交付、預訂服務未提供等情形,若先向商店尋求解決仍未解決,可在符合卡組織規則、文件及期限的條件下,向銀行提出信用卡爭議款申請。這是有條件的程序,不是只要不滿意商品就一定退費。
申請前整理證據,向銀行確認適用期限
證據按未交貨、重複或退款原因準備
信用卡爭議款的證據應隨原因準備。未交貨時,保留訂單、交易金額、約定交付日、物流與催告回覆;重複請款時,整理帳單交易及實際購買次數;取消或應退款未退款時,保留取消確認、退款憑證與商店承諾。
把資料排成時間順序,讓銀行能看到交易、應履行時間、你的聯繫與商店回覆。簽帳單、退款單等資料也可能需要補件,不要假設一張截圖已足夠;向銀行確認資料格式、缺件及補件截止時間。
信用卡爭議款期限要問自己的發卡行
信用卡契約應記載事項載有持卡人可於當期繳款截止日前,就交易明細提出疑義的程序。個別爭議另涉及卡組織時效及銀行收件要求,不能用一個「交易後幾天」概括所有原因。
例如玉山的公開說明要求在卡組織規定時效前15個工作日提供資料。這是該行的收件緩衝要求,不是所有銀行期限,也不是交易發生後15日。處理信用卡爭議款時,請自己的發卡行依交易類型與日期確認適用期限,並記錄回覆,不等到最後一天才詢問。
暫停支付、拒付與退款為何不同
銀行間拒付不是持卡人自行拒繳
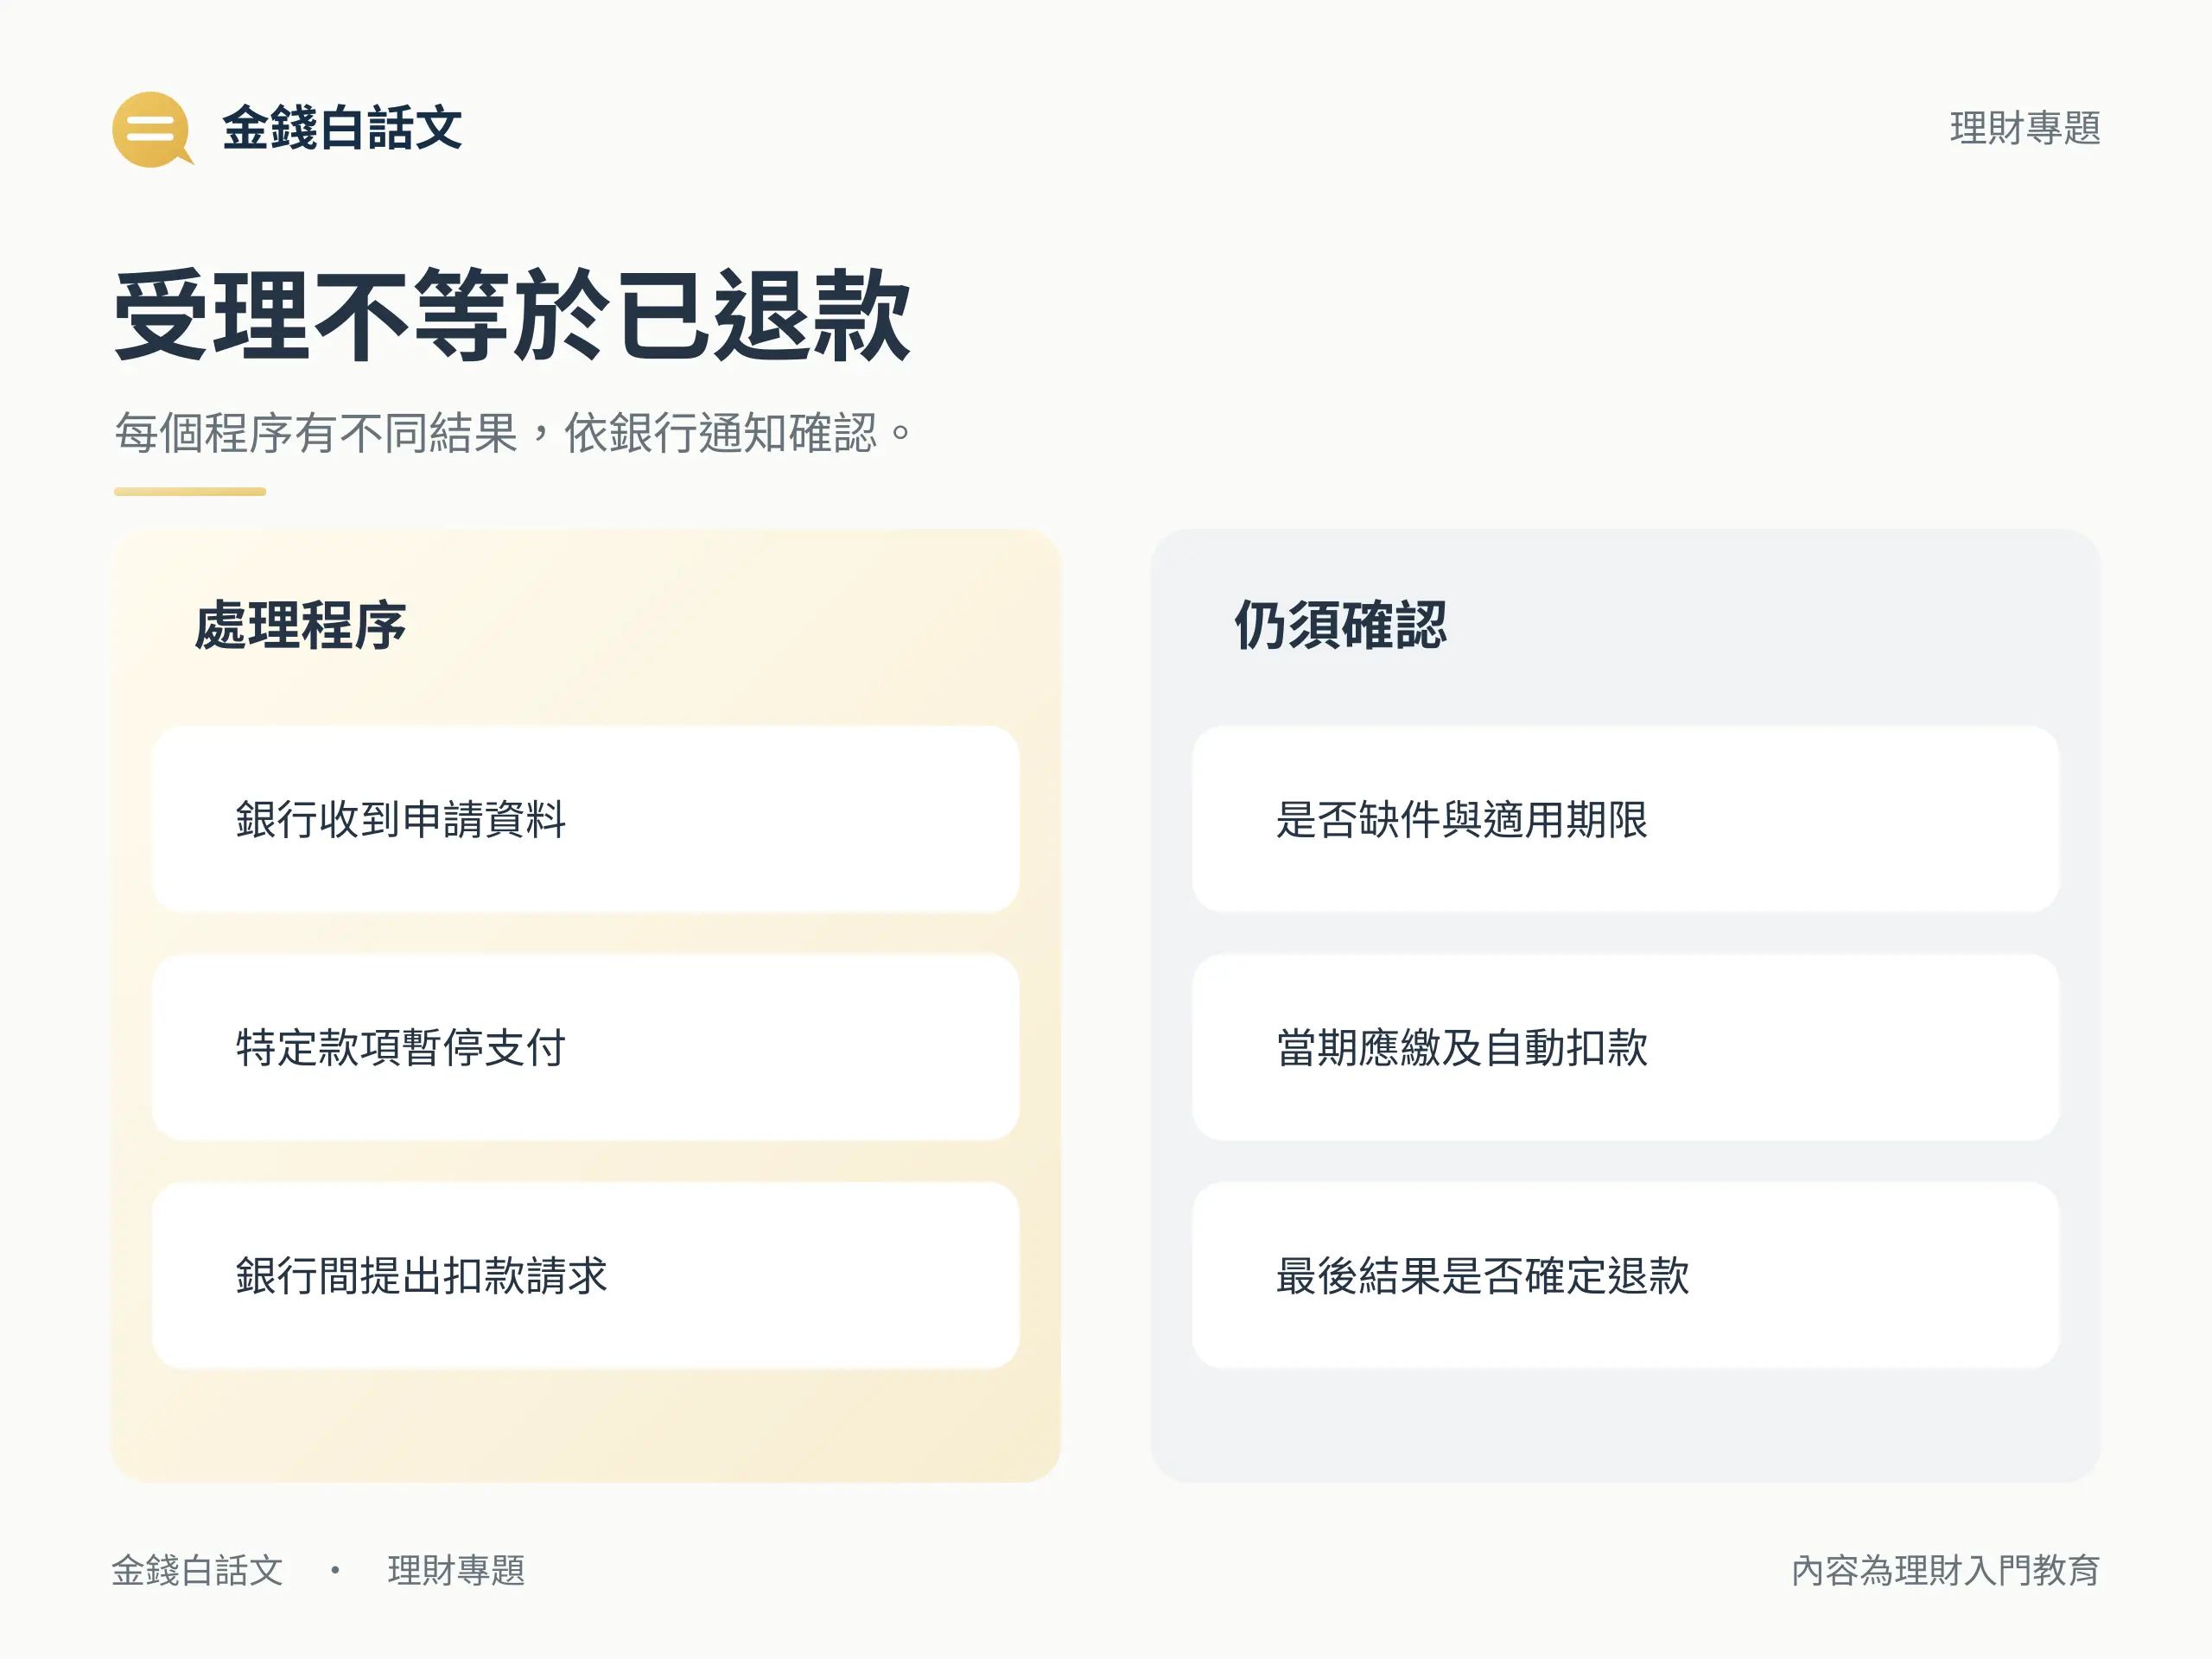
信用卡爭議款至少要分辨四種狀態:銀行收到申請、特定款項是否同意暫停支付、銀行是否依規章向收單行提出扣款請求,以及最後是否確定退款。前一項發生,不代表後面幾項已完成。
銀行間的拒付或扣款請求,是依證據、卡組織規章與時效進行的程序;它不等於持卡人自行宣布不用繳款。暫停支付的申請,也要確認銀行實際處理結果與範圍,不能把客服收件當作最終退費通知。
當期應繳與自扣設定逐項確認
假設帳單上有一筆未交貨款,另有正常日常消費,這只是教學情境。你向商店催告並向銀行申請後,還應問清楚:哪一筆信用卡爭議款獲准暫緩、當期應繳總額與最低應繳如何計算,以及自動扣款設定是否需要調整。沒有確認前,不自行從帳單扣除那筆金額。
未爭議的款項仍要依通知處理;若只打算繳最低額,也應了解其利息影響,可先看信用卡最低應繳與循環利息。這與銀行是否同意暫緩特定爭議款,是不同問題。
追蹤結果與恢復繳款條件
處理狀態和退費結果分開追蹤
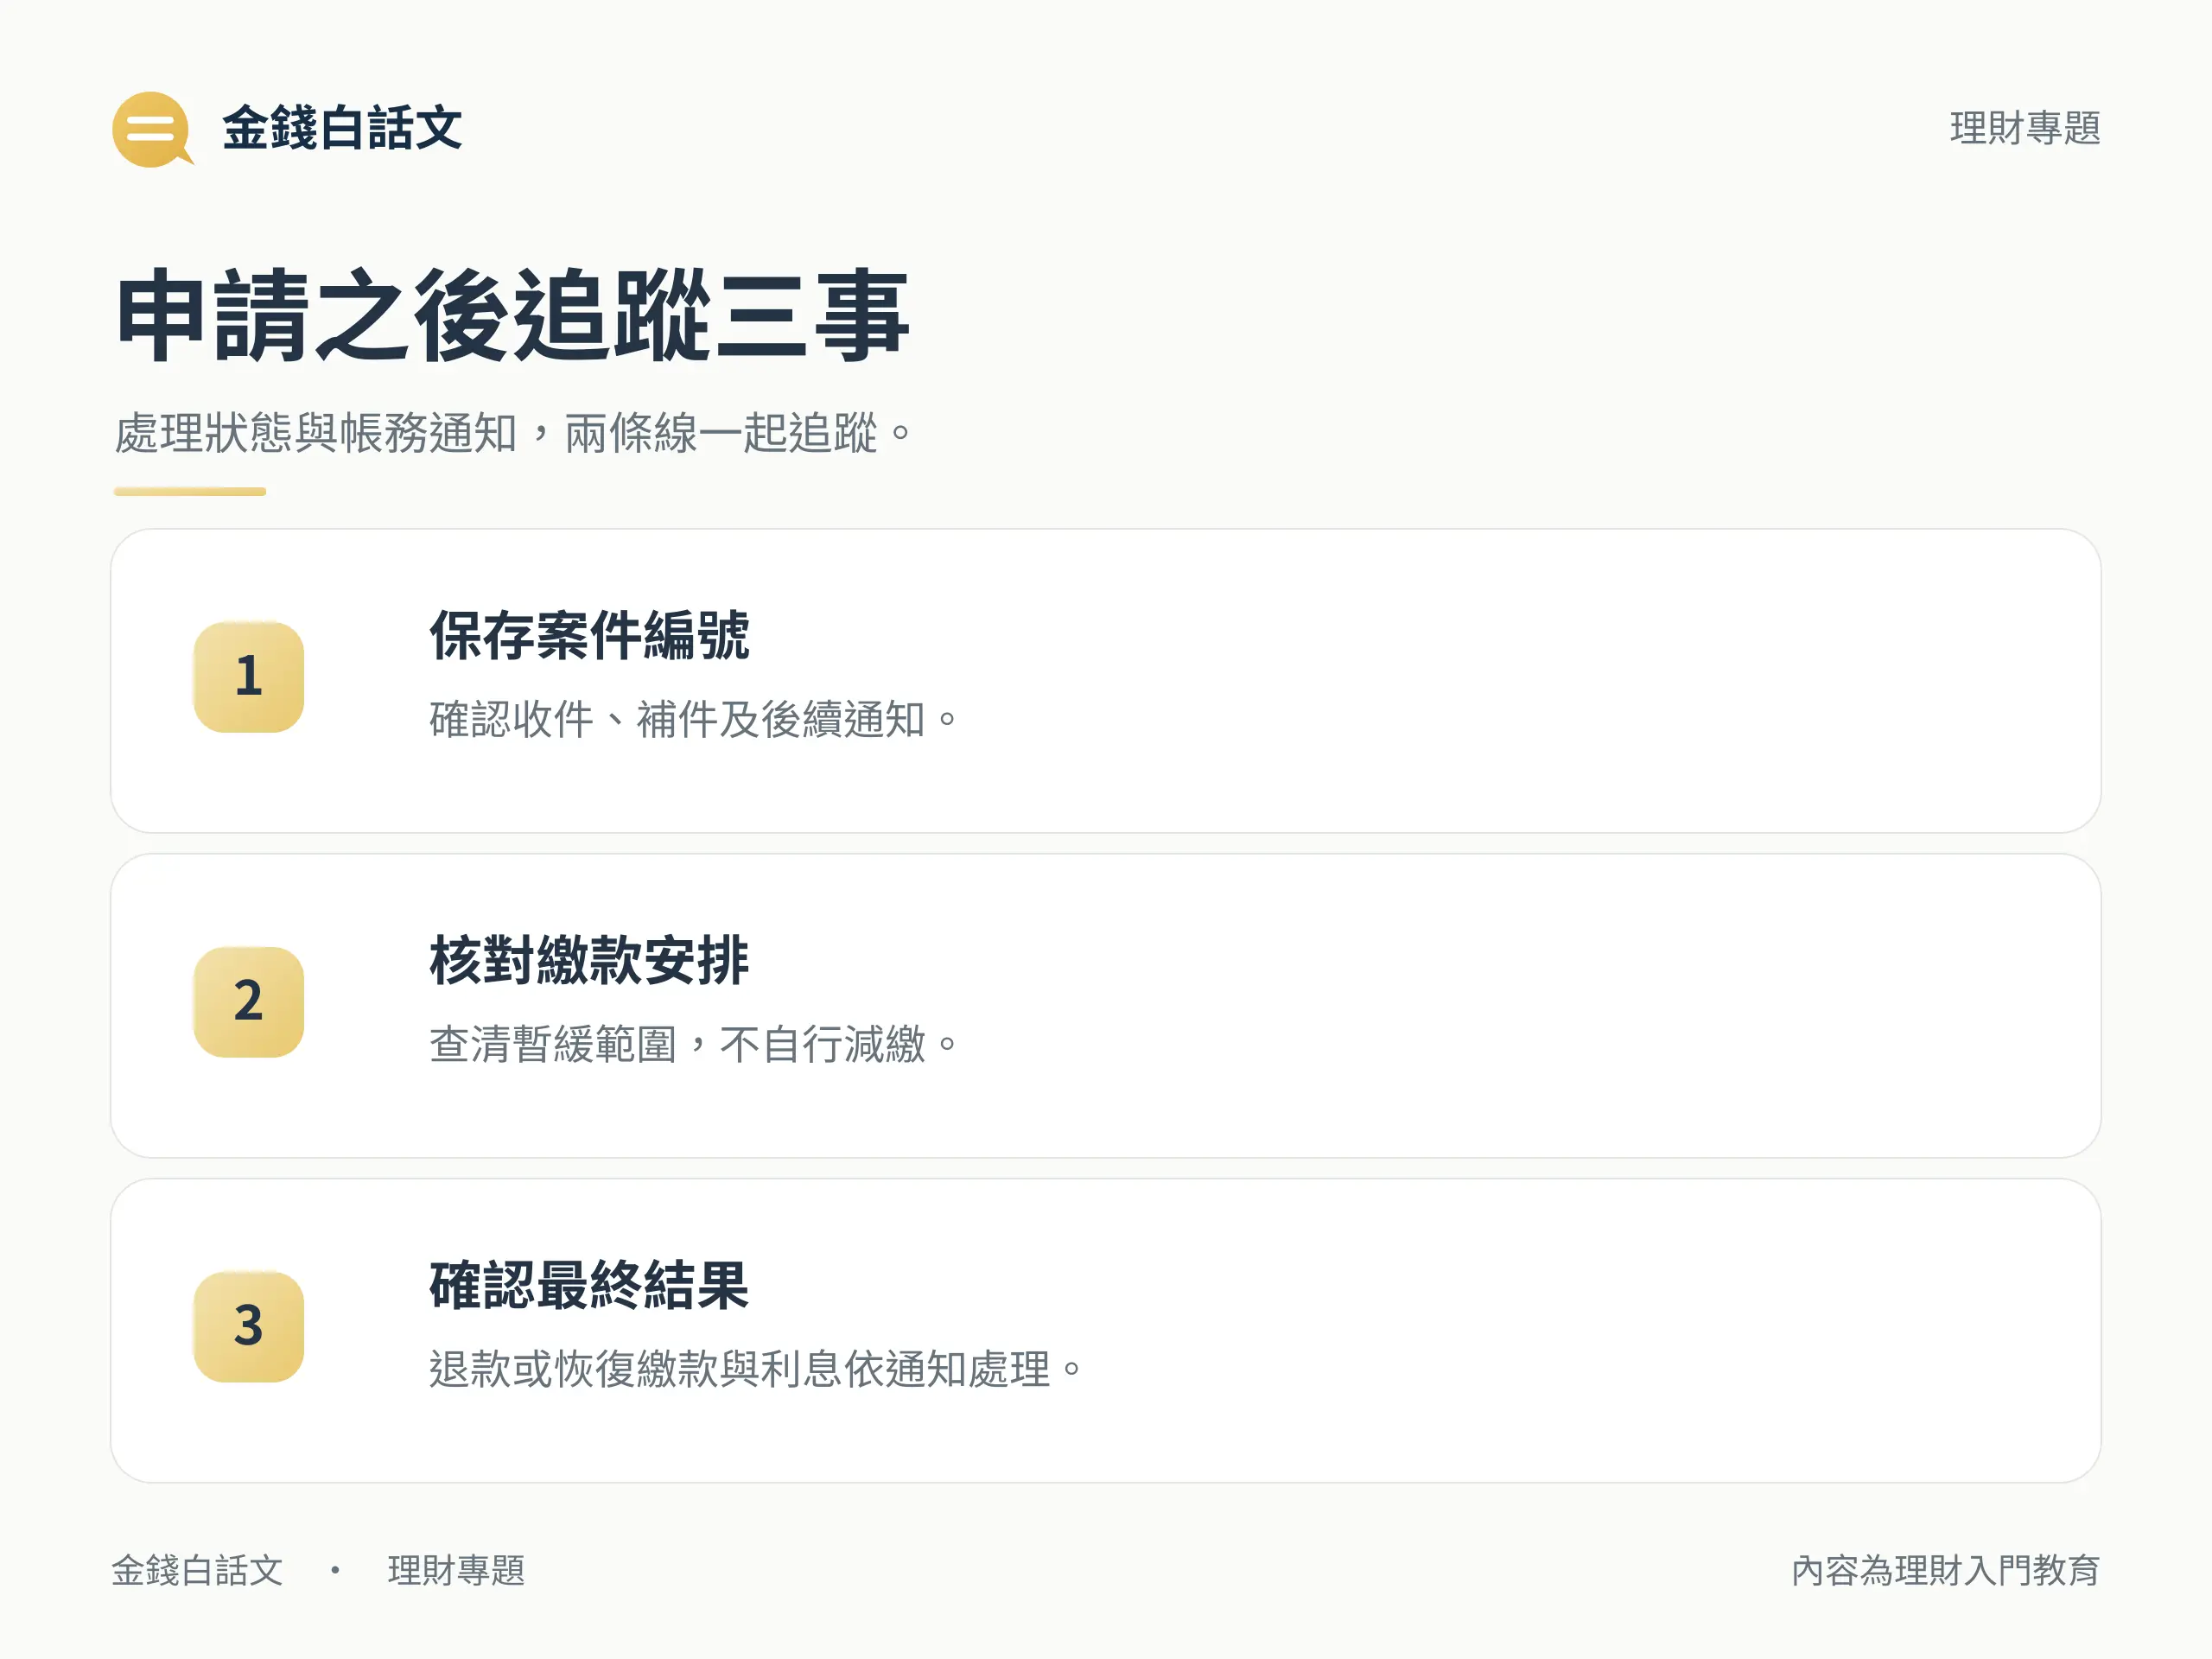
送出信用卡爭議款資料後,保存案件編號、收件確認及後續通知。追問時用同一案號確認是否缺件、目前在哪個程序,以及何時會收到下一步通知;商店口頭答應退款,也應核對銀行帳務是否已實際入帳。
個別銀行契約另有帳款疑義與暫停支付條款,例如中國信託的契約說明。讀其他銀行例子可以認識問題,但自己的程序、費用與條件仍要回到所持卡片的契約確認。
收到繳款與利息通知不要忽略
信用卡爭議款不是永久免繳。依前述契約範本,暫停付款後若經查證交易無誤等符合約定條件,持卡人接獲通知仍須繳付,並可能依約自原繳款期限次日起計息;實際適用須連同完整條款與銀行處理結果一起理解。
收到結果通知時,核對交易認定、退款或恢復繳款金額、期限及利息。有不清楚之處立即向銀行要求說明並保留回覆,不因先前已提出申請,就略過新的帳單或繳款通知。
把申請證據與繳款確認一起保存
處理信用卡爭議款,先辨認交易問題,再備齊相關證據並盡早向自己的發卡行確認期限。申請之後持續追蹤處理與帳務兩條線,以明確通知核對暫緩、應繳及退款結果,避免自行推定免繳。
金錢白話文提供一般金融教育資訊,不代替個案法律判斷。實際處理依發卡行契約、卡組織規章與案件證據確認,本文不保證申請成功或退款。
重點整理
提出信用卡爭議款就不用繳整張帳單嗎?
不是。應向發卡行確認哪筆款項獲准暫緩、未爭議款項及當期應繳額,不能自行減繳或停繳整張帳單。
信用卡爭議款一定能退費嗎?
不一定。受理、暫停支付、銀行間扣款請求及最終退款是不同結果,仍須依證據、時效及規章處理。
信用卡爭議款申請期限都是15天嗎?
不是。玉山的公開要求是卡組織時效前15個工作日提供資料,並非交易後15天,也非所有銀行通則;請自己的發卡行確認。
信用卡爭議款需要什麼證據?
依原因準備帳單、訂單、交貨或退款承諾、物流、取消憑證及商店聯繫紀錄,並向銀行確認是否還須簽帳單等資料。
不認得的信用卡爭議款要先找商店嗎?
應立即聯絡發卡行正式客服查詢處理,確認是否有冒用及是否需要停卡或換卡;這與一般商品品質協商不同。