內容目錄
顯示
銀行匯率表上的「買入」與「賣出」,是以銀行為主體:你拿台幣換外幣,是銀行賣出外幣;你把外幣換回台幣,是銀行買入外幣。選對方向後,還要依鈔票或帳戶外幣的交易形式,分現鈔與即期。
準備換匯時,先回答「哪一種外幣、往哪個方向換、最後要鈔票還是帳戶餘額」。以下把這三個問題對到表格,再用假設金額說明乘除;不預測匯率走勢或最佳換匯時間。
本文會先說明銀行匯率的買賣方向與現鈔、即期四欄,再用假設金額演算乘除,最後示範如何核對相同換匯需求的成交報價、費用與領鈔總成本。
銀行匯率的買入與賣出,先站在銀行角度
以臺灣銀行牌告匯率表為例,欄位寫的是「本行買入」與「本行賣出」。銀行匯率的買賣對象是外幣,所以顧客說「我想買美元」時,要對到銀行交付美元的賣出欄。
若你拿台幣去換美元,美元從銀行流向你,對銀行就是賣出;若旅行後拿美元換回台幣,美元流向銀行,就是銀行買入。先畫出外幣移動方向,通常比背哪個數字大或小更不容易弄反。
銀行匯率買入欄,不是指顧客買進外幣
假設同一報價單位下,銀行買入是 31、賣出是 32,這只是教學數字。你買美元應看 32 的賣出價;31 的買入價對應銀行收進美元,適用顧客將美元換回台幣的方向。
銀行匯率同時列兩個方向,來回兌換要分別套用賣出與買入報價。若換回時使用另一個方向的報價,即使忽略行情變動,仍要分別確認兩次成交及費用;這不是外幣投資報酬保證。
現鈔與即期怎麼分?把交易形式對到四欄
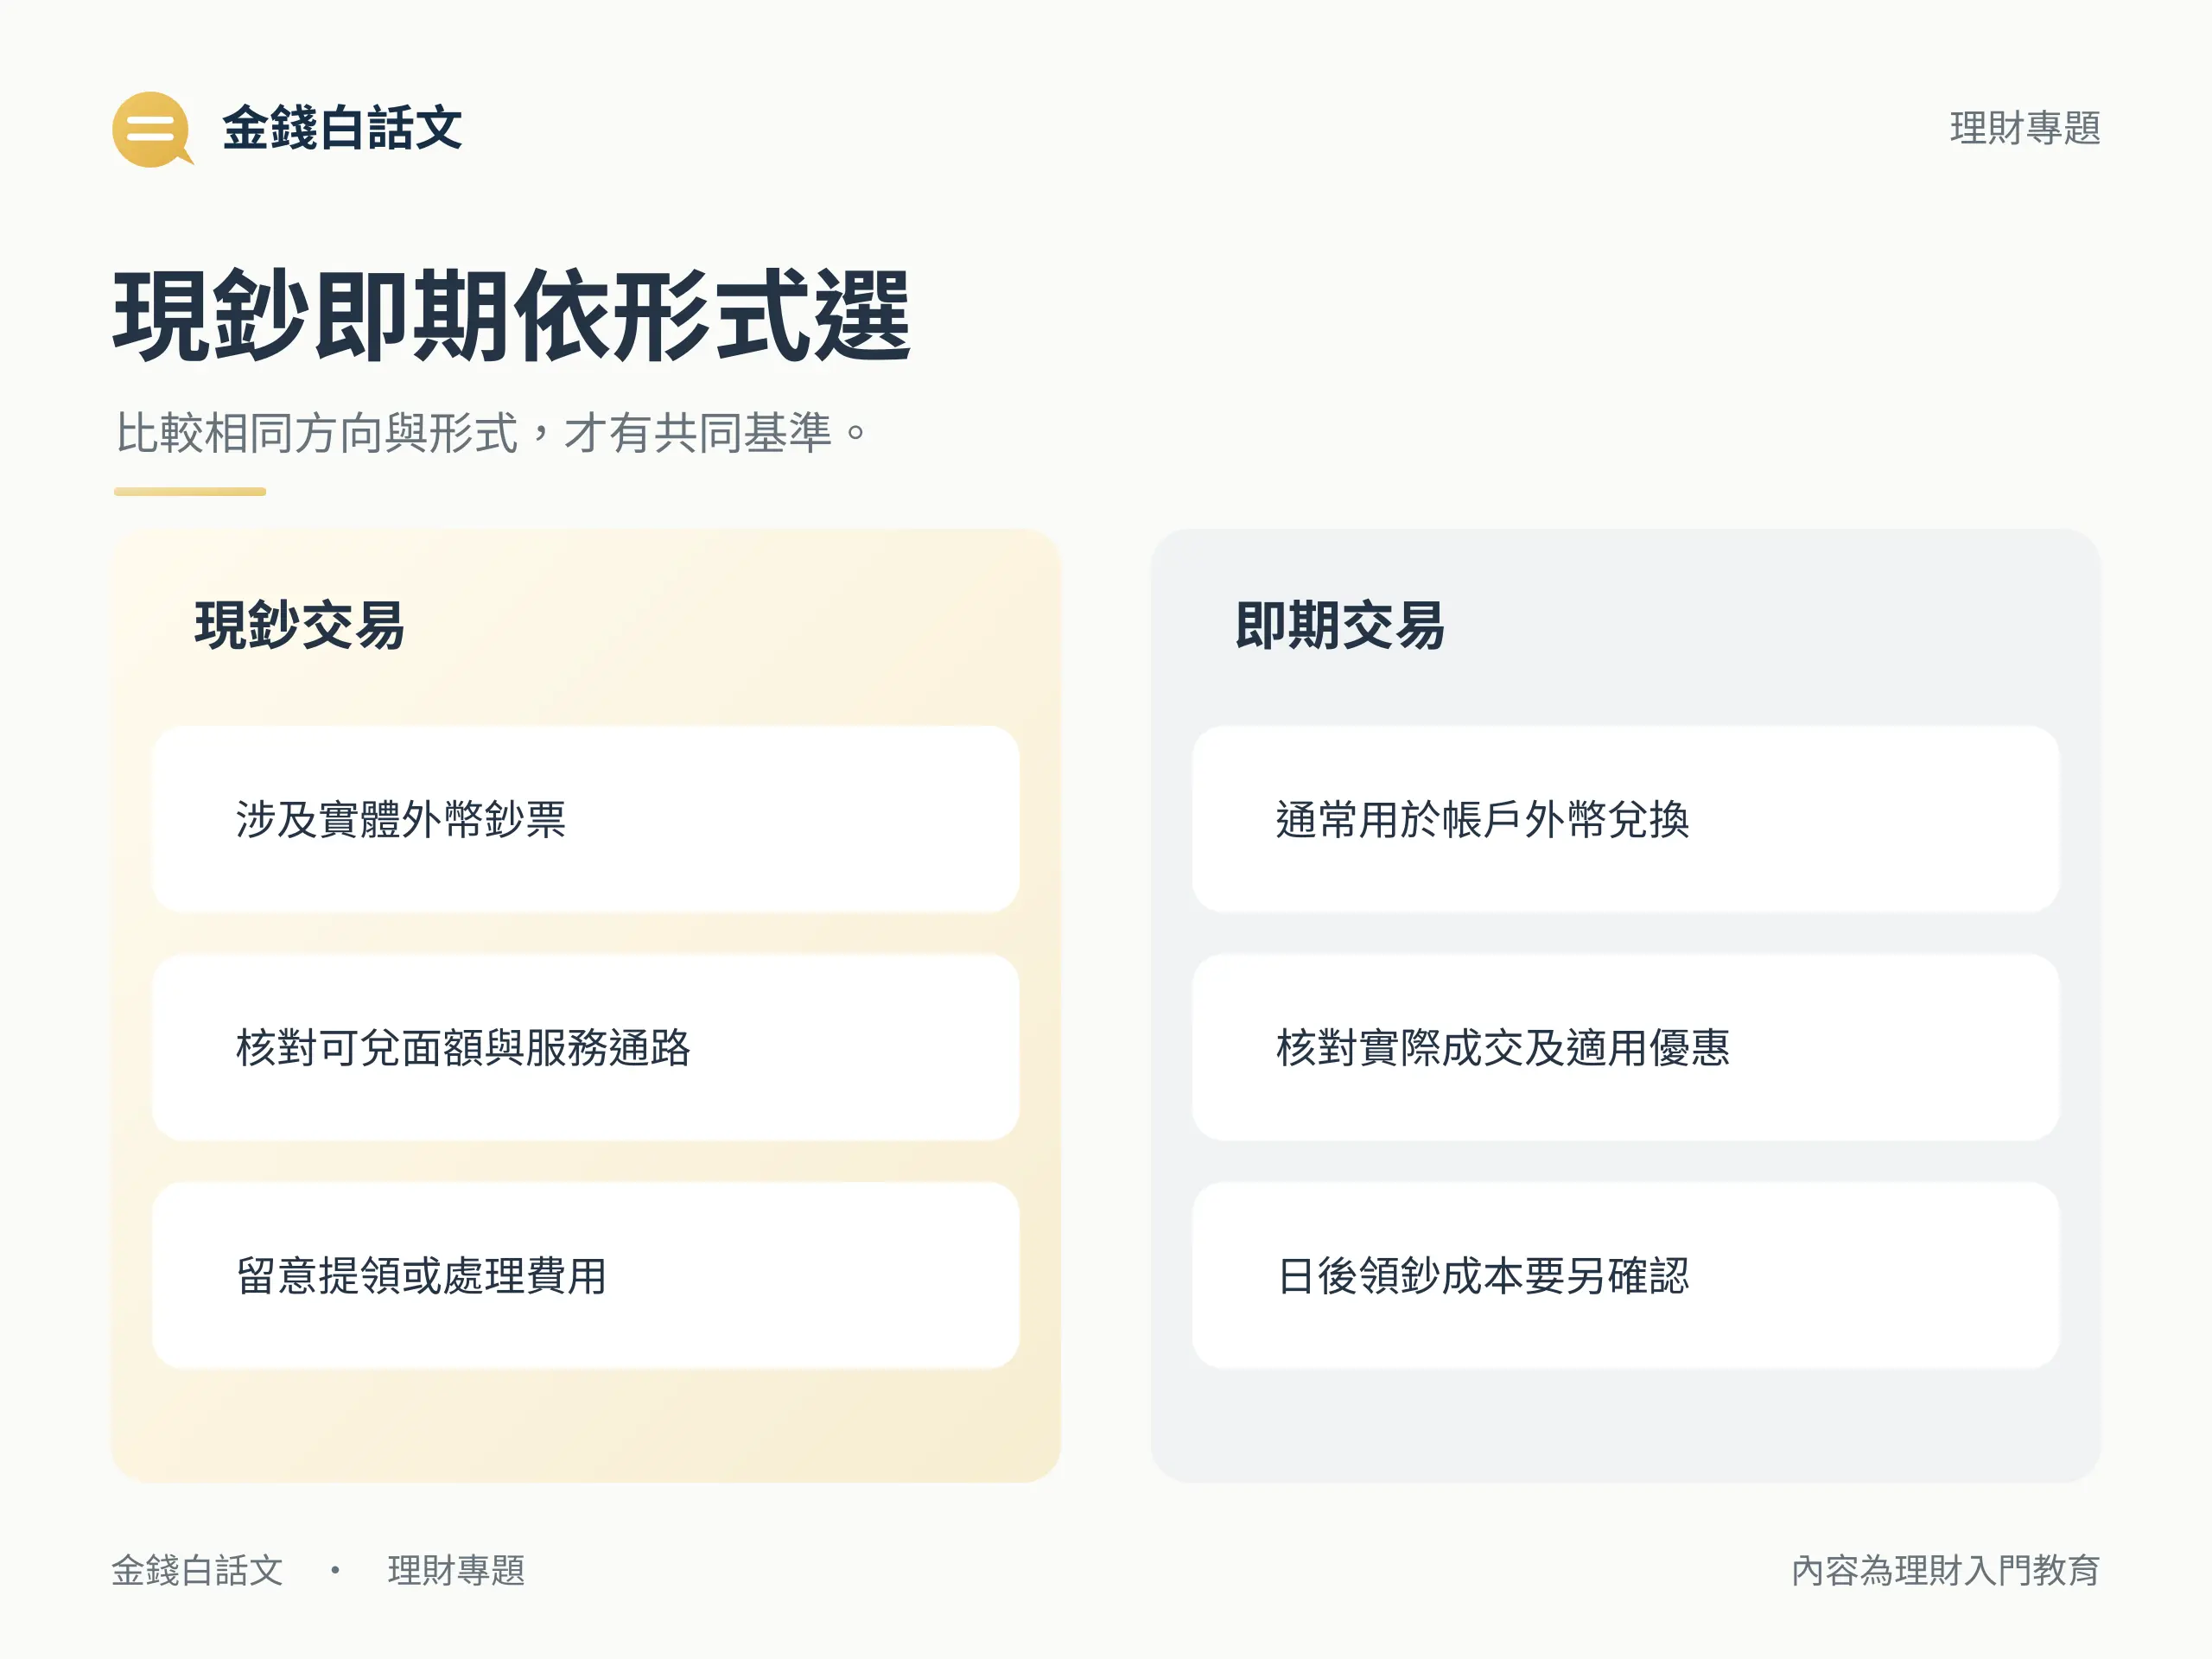
銀行匯率的另一個分類是交易形式。現鈔涉及實體外幣鈔票;即期則通常用於帳戶外幣兌換。網路換匯與後續領鈔屬於不同服務,兩段適用的報價及費用應分別核對。
四欄可用四個情境辨認:拿台幣買外幣鈔票,看現鈔賣出;外幣鈔票換台幣,看現鈔買入;台幣帳戶換成外幣帳戶餘額,通常看即期賣出;帳戶外幣換回台幣,通常看即期買入。
玉山換匯試算介面也分即期臨櫃、網銀,以及現金臨櫃、外幣 ATM 等形式。這是個別銀行的服務示例,適用交易與通路仍向自己的銀行確認。
網銀換外幣再領鈔,還要查提領條件
若目標是取得外幣鈔票,就要把帳戶換匯與後續提領一起算。玉山上述說明列有外幣存款臨櫃提領現鈔依匯差計費的條件;即期銀行匯率即使較低,加上提領成本後,整段路徑的支出仍可能較高。
先問是否提供所需幣別與面額、在哪個通路領取,以及適用匯差或其他費用,再比較同樣拿到鈔票的總成本。各家銀行條件不同,單一銀行的計費安排不應擴大成全市場通則。
銀行匯率怎麼算?台幣換外幣用除,換回用乘
以下限定銀行匯率以「每 1 單位外幣值多少台幣」報價。台幣換外幣,先用台幣預算除以適用的銀行賣出匯率;外幣換台幣,則用外幣金額乘適用的銀行買入匯率。若看到外幣對外幣,或以每 1 台幣可換多少外幣報價,應先重寫單位,再決定乘除。
假設台幣預算為 10,000 元,適用賣出匯率為每美元 32 元,且暫不計費用,則 10,000 ÷ 32 = 312.5 美元。若另一次把 300 美元換回台幣,適用買入為每美元 31 元,未扣費用前是 300 × 31 = 9,300 元。
這兩組銀行匯率與金額完全是假設算術,不是即時報價,也不是同一筆來回交易的報酬比較。算出的數值只是核對起點,接著還要確認實際成交、費用、面額及四捨五入。
銀行匯率算例要保留單位、費用與面額條件
用單位驗算最直接:台幣除以「台幣/美元」,結果才是美元;美元乘「台幣/美元」,結果才是台幣。若數字算完單位卻不對,先回頭看買賣方向與原始報價,不急著比較高低。
現鈔受可兌面額限制,算式中的小數金額與實際交付鈔票可能有差額。向銀行確認最後能交付的外幣、剩餘台幣及費用,才是這筆交易的實際結果。
牌告不等於成交:比較前核對同一組條件
臺灣銀行明載牌告資料僅供參考,臨櫃與線上交易以交易時匯率為準。因此,看過銀行匯率網頁或舊截圖,不等於已鎖定那個成交價;送出前仍需核對交易畫面或櫃檯確認金額。
比較兩家銀行匯率,應讓幣別、買賣方向、現鈔或即期形式、比較時間與交易管道一致,再確認優惠適用及費用。若一家是即期賣出、另一家是現鈔買入,即使數字並排,也沒有在比同一件事。
遇到沒有清楚報價或不確定是否承作的幣別,先向銀行確認服務與成本,不自己推定原因。若換匯是為海外投資,另需理解匯率變動如何影響投資結果;讀懂報價不等於能預測後續走勢。
實際操作可分三步:第一,在銀行匯率試算頁選好相同幣別與金額,記下是買入或賣出、即期或現鈔,以及網銀、臨櫃或 ATM。第二,進入成交確認前,核對台幣扣款、外幣取得金額與另外列示的費用;遇到優惠,查看自己使用的通路和交易是否適用。第三,若要領鈔,再問領取分行或 ATM 是否有該幣別、所需面額,以及提領時要加收什麼費用。
保留最後確認畫面或交易明細,並把每筆費用註明「已含在總額」或「另外支付」。若兩家銀行匯率來自不同時間,回到兩邊的確認頁重新取得報價,再比較同一需求的總額;舊截圖可用來整理紀錄,成交仍按當下確認。若某銀行無法交付所需現鈔,該方案就先退出這次領鈔比較,另找可完成相同交付需求的方案。
固定外幣金額,才看得出匯差與費用誰較省
比較銀行匯率時,可先固定「最後取得多少外幣」,再換算台幣總支出。以下純屬教學假設:你要買 500 美元現鈔,兩個方案都是臨櫃現鈔賣出、報價時間相同、每美元以台幣報價,且均可交付所需面額。甲銀行假設匯率為 32、另收 100 元費用;乙銀行假設匯率為 32.1、沒有額外費用。
甲方案台幣支出是 500 × 32 + 100 = 16,100 元;乙方案是 500 × 32.1 = 16,050 元。甲的匯率數字較低,總支出卻多 50 元。這些費用與報價均為虛設,與任何銀行現行收費無關;例子說明同方向、同管道下,費用也會改變比較結果。
如果你固定的是台幣總預算,算法則改成先扣以台幣另收的費用,再除以銀行賣出匯率。例如預算 16,100 元,沿用甲方案假設,扣掉 100 元後可買 500 美元;若把全部預算直接除以 32,會多算尚未支付費用的部分。費用若以外幣扣收,須另外列出實際到手外幣,避免在兩處重複扣除。
結語:先選對四欄,再核實交易總成本
讀銀行匯率先看銀行買賣方向,再依現鈔或帳戶外幣選欄位。換算後,把成交報價、費用、面額與後續提領條件一起核對,才知道實際付出與取得多少。
本文為一般財務教育,不提供換匯時點或個人化投資建議;牌告與服務條件可能變動,實際交易依銀行最新說明及成交確認。
重點整理
我要買美元,為什麼看銀行賣出?
因為外幣從銀行交給你,對銀行是賣出。銀行匯率的買入與賣出以銀行為主體,不以顧客自己想買或賣命名。
現鈔和即期匯率差在哪裡?
現鈔涉及實體外幣鈔票,即期通常用於帳戶外幣兌換。實際仍須核對銀行提供的交易形式、管道與適用欄位。
網銀換完外幣再領現鈔一定比較省嗎?
不一定。除了即期成交價,還要查提領時的匯差、費用及面額等條件,應比較最終取得相同鈔票的總成本。
銀行牌告就是我實際成交價嗎?
不是保證。牌告供參考,實際以交易時報價及確認金額為準,送出前須再核對。
外幣換回台幣要乘還是除?
若報價單位是每單位外幣值多少台幣,外幣金額乘銀行買入匯率,可估未扣費用的台幣收入;須選對現鈔或即期及報價方向。
比較兩家銀行匯率還要核對什麼?
先核對相同幣別、買賣方向、現鈔或即期、時間與管道,再以相同外幣取得金額計算台幣總支出,加入另收費用與後續提領成本;較低的賣出報價,加上費用後仍可能較貴。