內容目錄
顯示
信用卡帳單是交易明細與繳款通知。拿到後先確認本期應付金額、最低應繳與繳款截止日,再用收據、訂單和退款證明逐筆核對,才能同時掌握「這期要付多少」與「哪些項目需要查詢」。
APP 的即時消費紀錄不一定已列入當期帳單;刷卡當天、商店請款入帳與銀行結帳也可能是不同日期。單筆畫面差異仍需對照請款狀態與原始單據,才有資料向銀行查詢。
本文會先說明信用卡帳單的交易日、入帳日、結帳日與繳款截止日,再示範逐筆核對店名、金額及授權與請款狀態,最後整理退款尚未入帳或出現不明交易時,要準備哪些證明、向商店與銀行確認哪些事項。
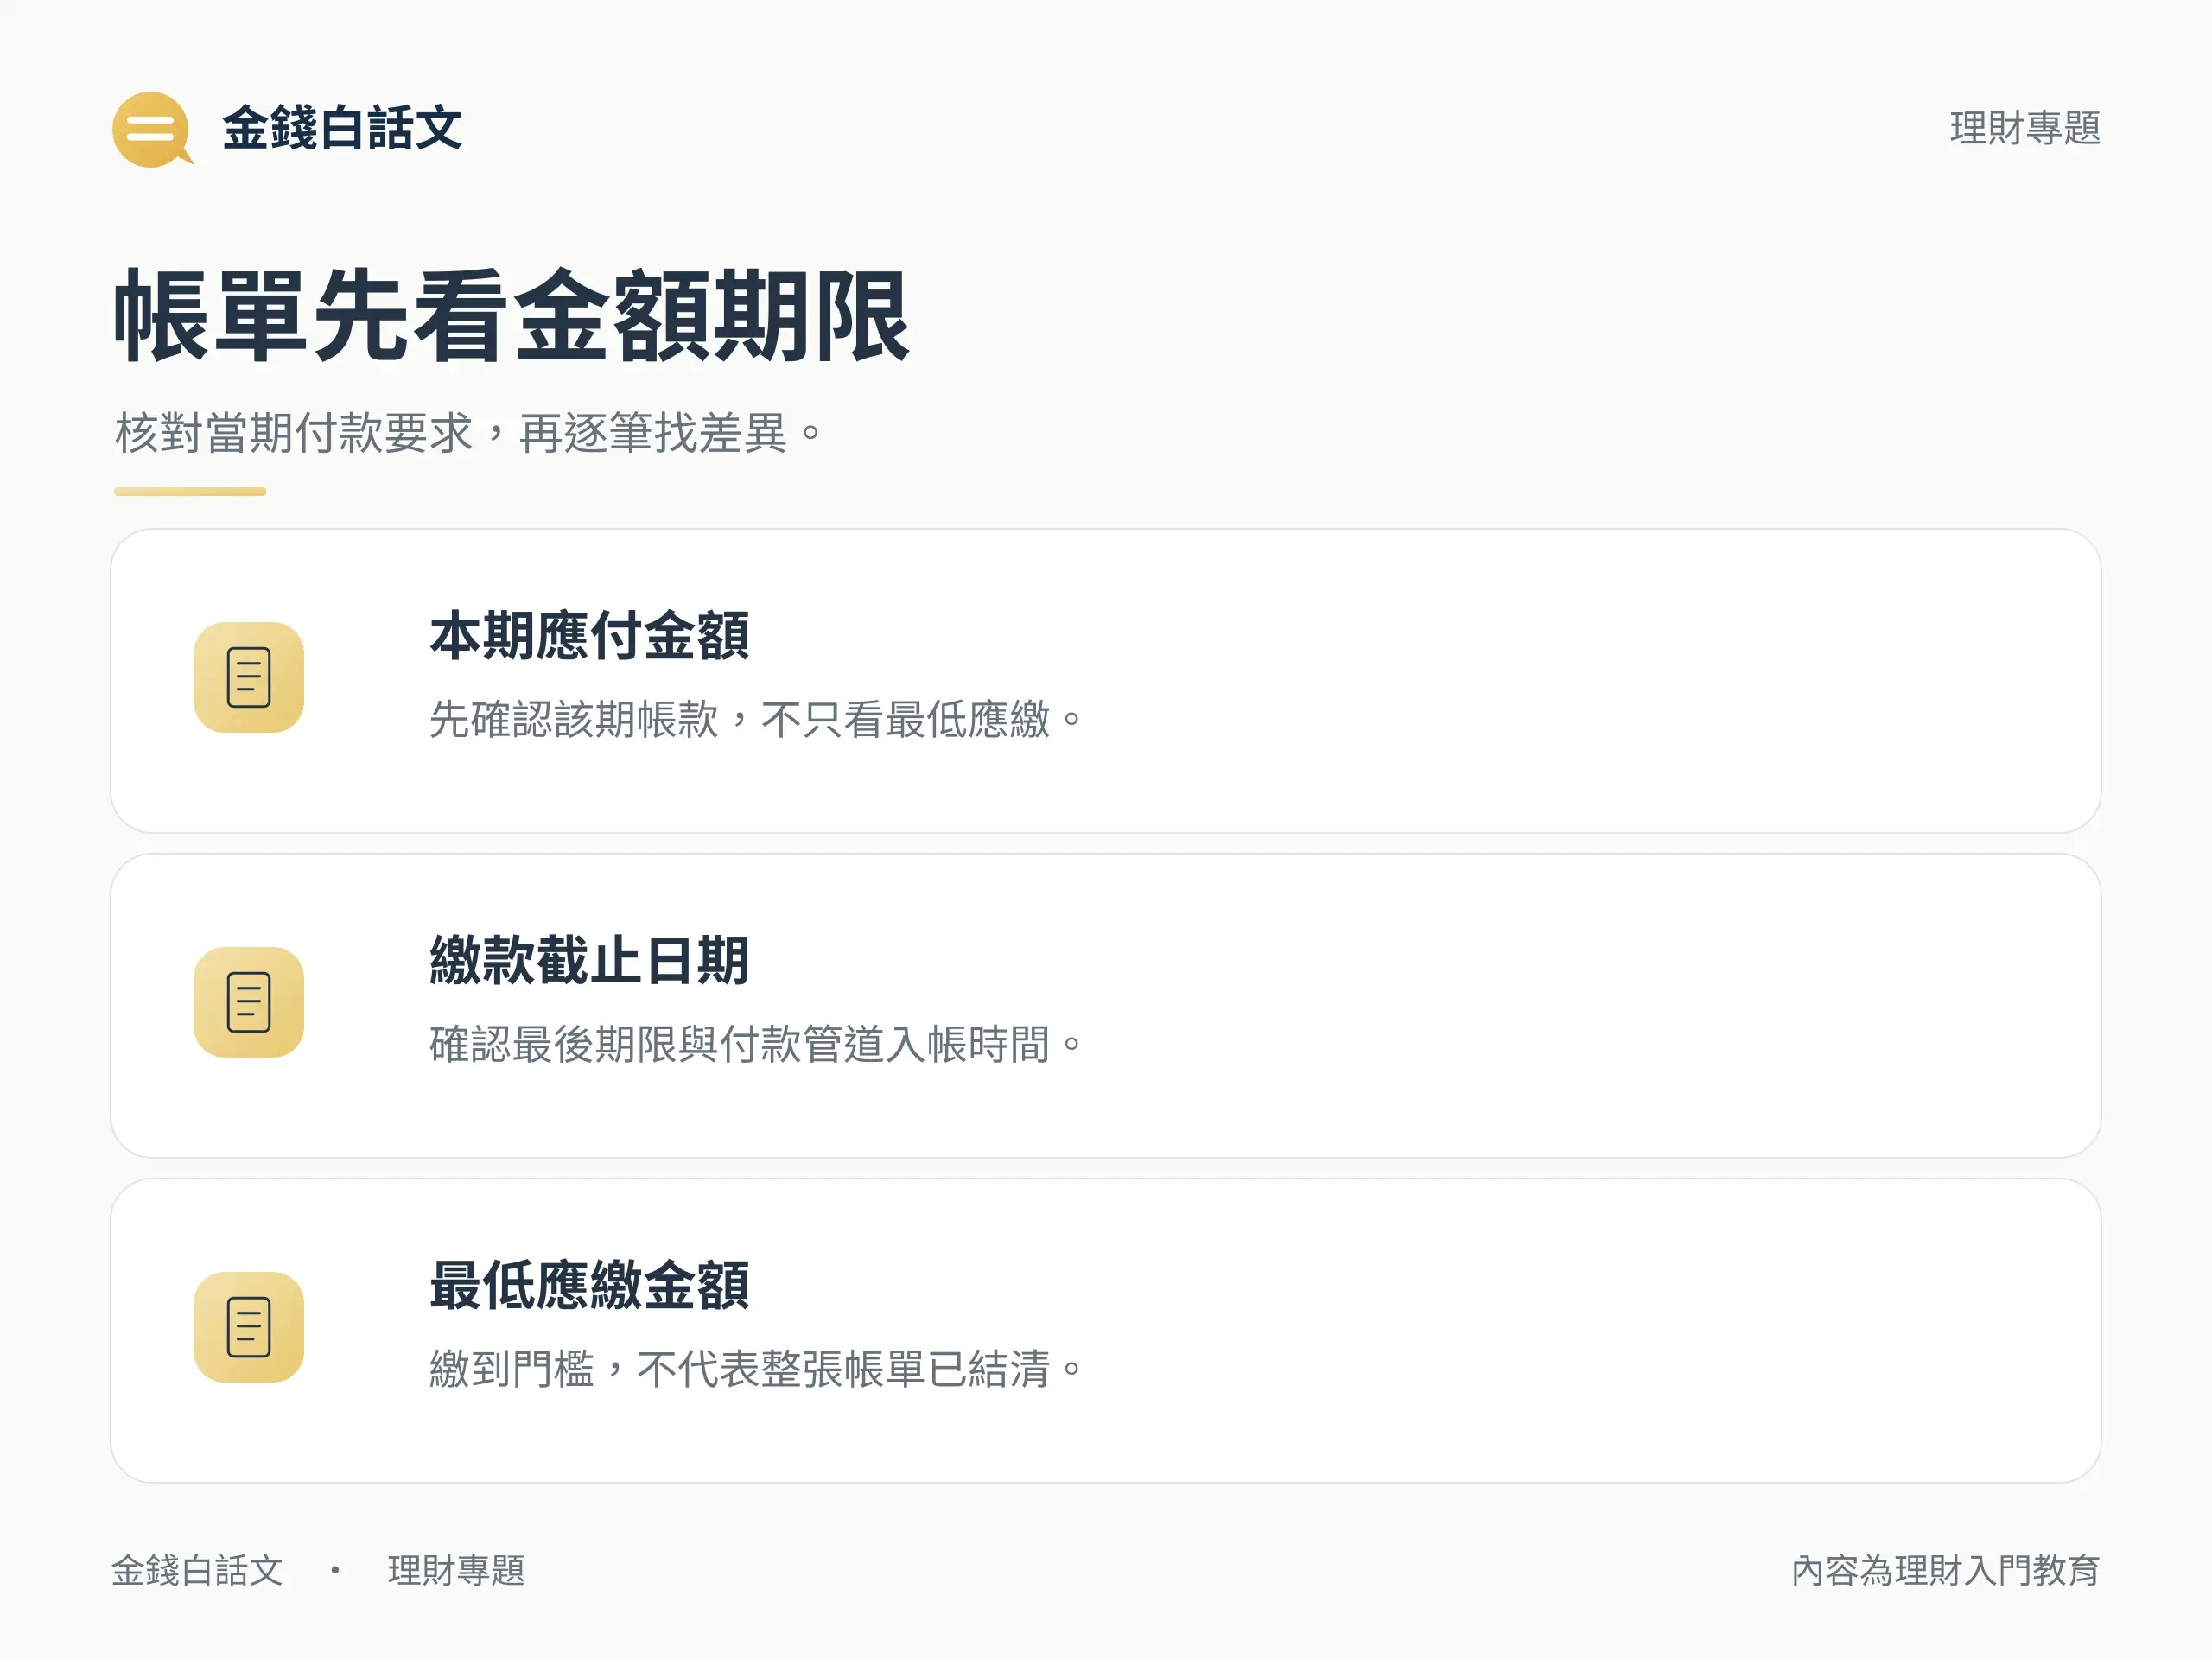
拿到信用卡帳單,先找應付金額與繳款截止日
信用卡帳單的第一個用途,是確認當期付款要求。先找發卡銀行、帳單期間、本期應付、最低應繳與截止日,再核對先前繳款是否已入帳。若採自動扣款,也要確認設定為全額或最低應繳,並查實際扣款結果。
信用卡定型化契約應記載及不得記載事項提供帳款通知與繳付的規範基礎。實際以哪種管道付款、多久入帳,則向自己的發卡銀行確認;不要等到截止日才發現付款尚未完成登錄。
信用卡帳單的最低應繳,不等於全額結清
最低應繳是當期至少應繳的門檻,與全額結清不同。只繳這個數字後,抵沖後的餘款依適用契約可能產生循環利息,未清帳款仍有償還義務,是否計息及計息範圍須按契約核對。
若需要判讀未清本金與利息,可延伸閱讀信用卡最低應繳與繳款差異。本篇對信用卡帳單的核對,先以當期明細和適用契約為準,不用總金額乘上一個比例猜最低應繳。
交易日、入帳日、結帳日與截止日怎麼分?
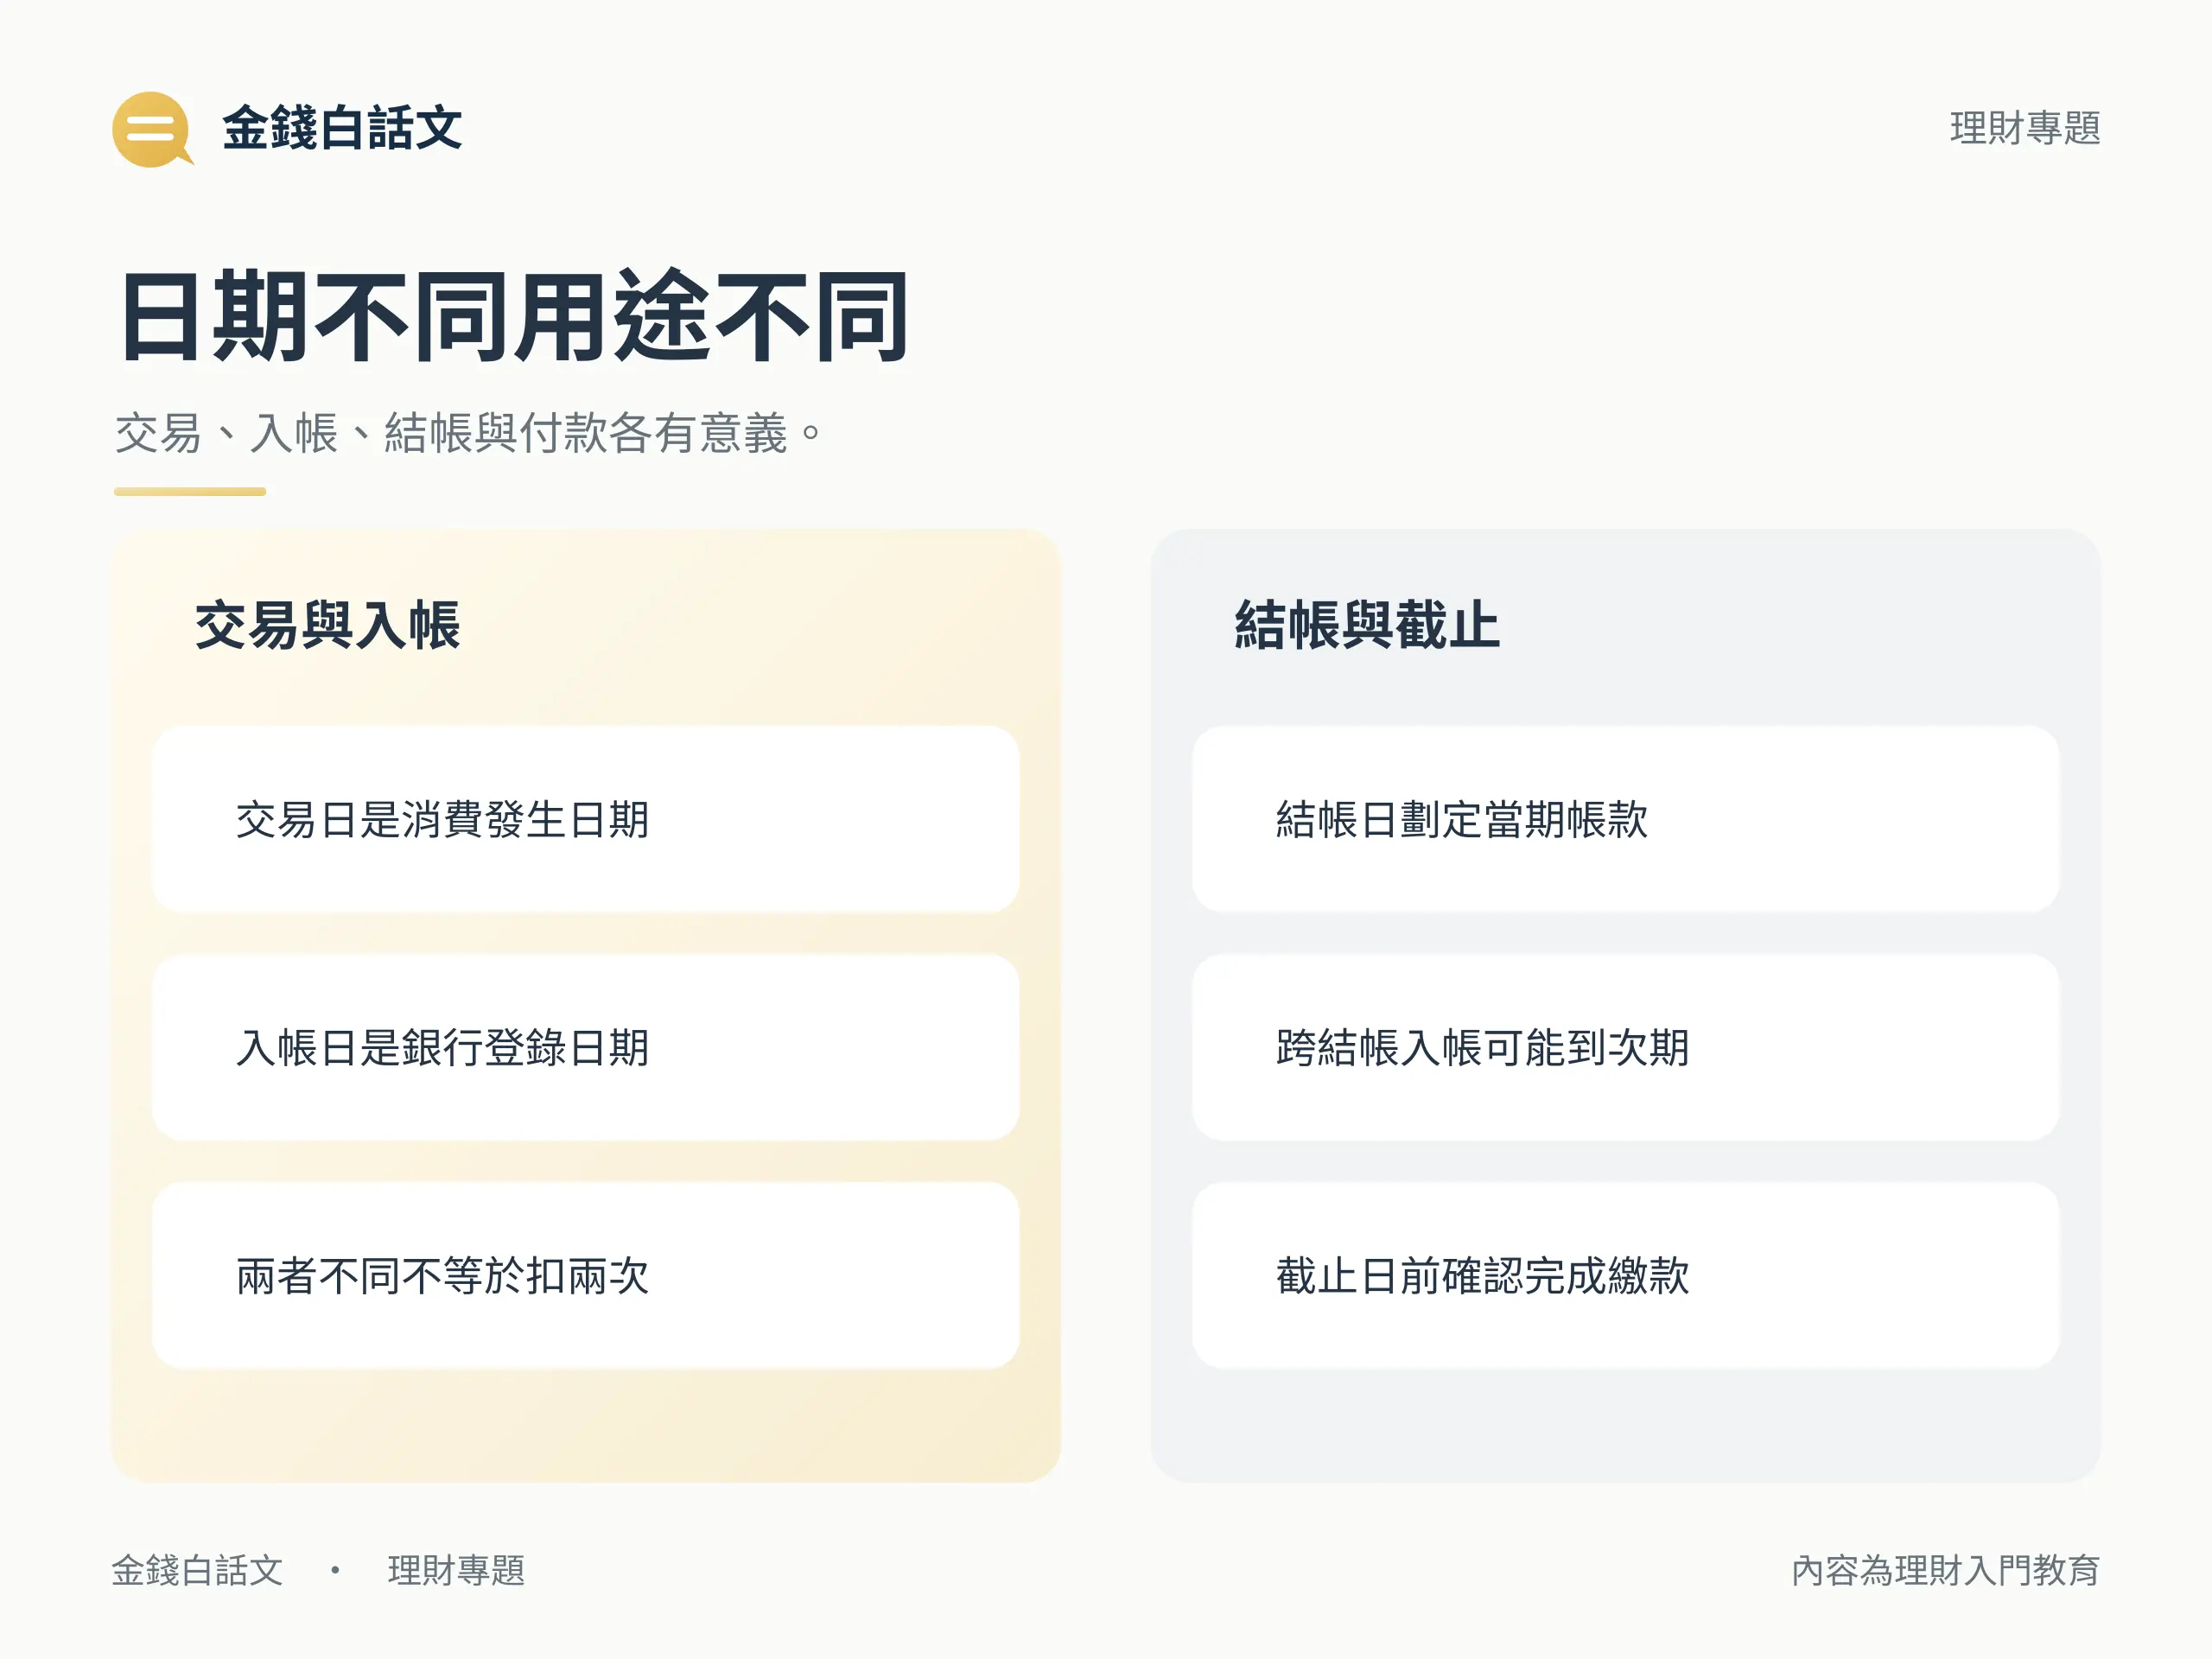
讀信用卡帳單時,四種日期要各自對位:交易日是消費發生的日期;入帳日是銀行代付或負擔墊款義務並登錄帳上的日期;結帳日劃定當期結算範圍;繳款截止日則是該期付款的最後期限。
信用卡定型化契約範本分別定義入帳、結帳與繳款截止等日期。不要因同一筆交易在兩個日期欄出現,就認成扣了兩次;真正要查的是有沒有兩筆獨立請款,以及金額和單據能否對回。
信用卡帳單跨期,是看消費日還是入帳日?
在結帳後才入帳的帳款,會列到次期。假設某銀行結帳日在 10 日,你 9 日消費,但商店到 12 日才完成請款入帳,這筆帳款便列到下一期;判讀帳期要看入帳日是否已超過結帳日。
以上述 9 日消費、12 日入帳的假設為例,可以把交易記在自己的消費紀錄中,但核對這期信用卡帳單時,另註「待核次期」。下次收到帳單再用同一張訂單比對,避免這期沒看到就漏掉,也避免把下期出現的金額當成多收一筆。紀錄用途是追蹤帳期,不會改變銀行實際列示的應付金額與期限。
這是日期關係的假設例子,不是所有銀行的固定結帳日。遇假日是否提前結帳、截止日如何調整,要查發卡銀行對這兩個日期的說明;單一銀行 FAQ 的日期安排只適用該行。
逐筆對信用卡帳單:店名、金額、訂閱與重複疑義
把信用卡帳單與同期間訂單、收據放在一起,逐筆比對交易日、店名、金額及幣別。店名可能與招牌或購物網站名稱不同;金額差異也可能需要追查分筆授權、請款或訂閱,要把請款名稱和訂單對回;名稱陌生本身尚不足以辨識交易來源。
可先問自己:這是否為訂閱續扣、同住家人或附卡使用、透過另一個商店名稱請款?確認後仍無法辨認,就向銀行查詢,不要因為存在正常原因便直接忽略可疑交易。
實際對帳時,可在信用卡帳單旁做一份簡單紀錄:每筆寫下對應訂單、核對結果及待問事項,先分成「已對上」「待商店說明」「待銀行查詢」。例如帳上有兩筆相同金額,先找是否各有一張訂單與請款紀錄;若只有一張訂單,就把兩筆交易日期、店名與金額一起提供銀行查核,不必憑記憶猜哪一筆應刪除。
APP 有授權紀錄,為什麼帳單沒有同一筆?
以國泰世華信用卡消費管理說明為例,即時消費明細是已授權但商店尚未請款;未出帳金額則是商家完成請款、等待列入帳單的金額。這些名稱是該行介面示例,各家 APP 用詞仍須確認。
因此,比對信用卡帳單時,要記錄同一筆交易目前是授權、已請款未出帳,還是已列入當期。狀態不同不一定代表漏帳;若懷疑重複請款,提供兩筆紀錄及原始單據,請銀行辨認,別只依通知次數判斷。
退貨後怎麼核對退款?有疑義時帶哪些資料問銀行?
退貨成功的店家通知,和退款已登錄信用卡帳單,是不同事件。保留退款單、取消訂單紀錄與退款通知,再核對實際退款金額、入帳日期及帳期。原消費還在某期明細上,不足以證明退款失敗,是否已抵銷本期應付,仍要核對銀行的退款入帳及應繳紀錄。
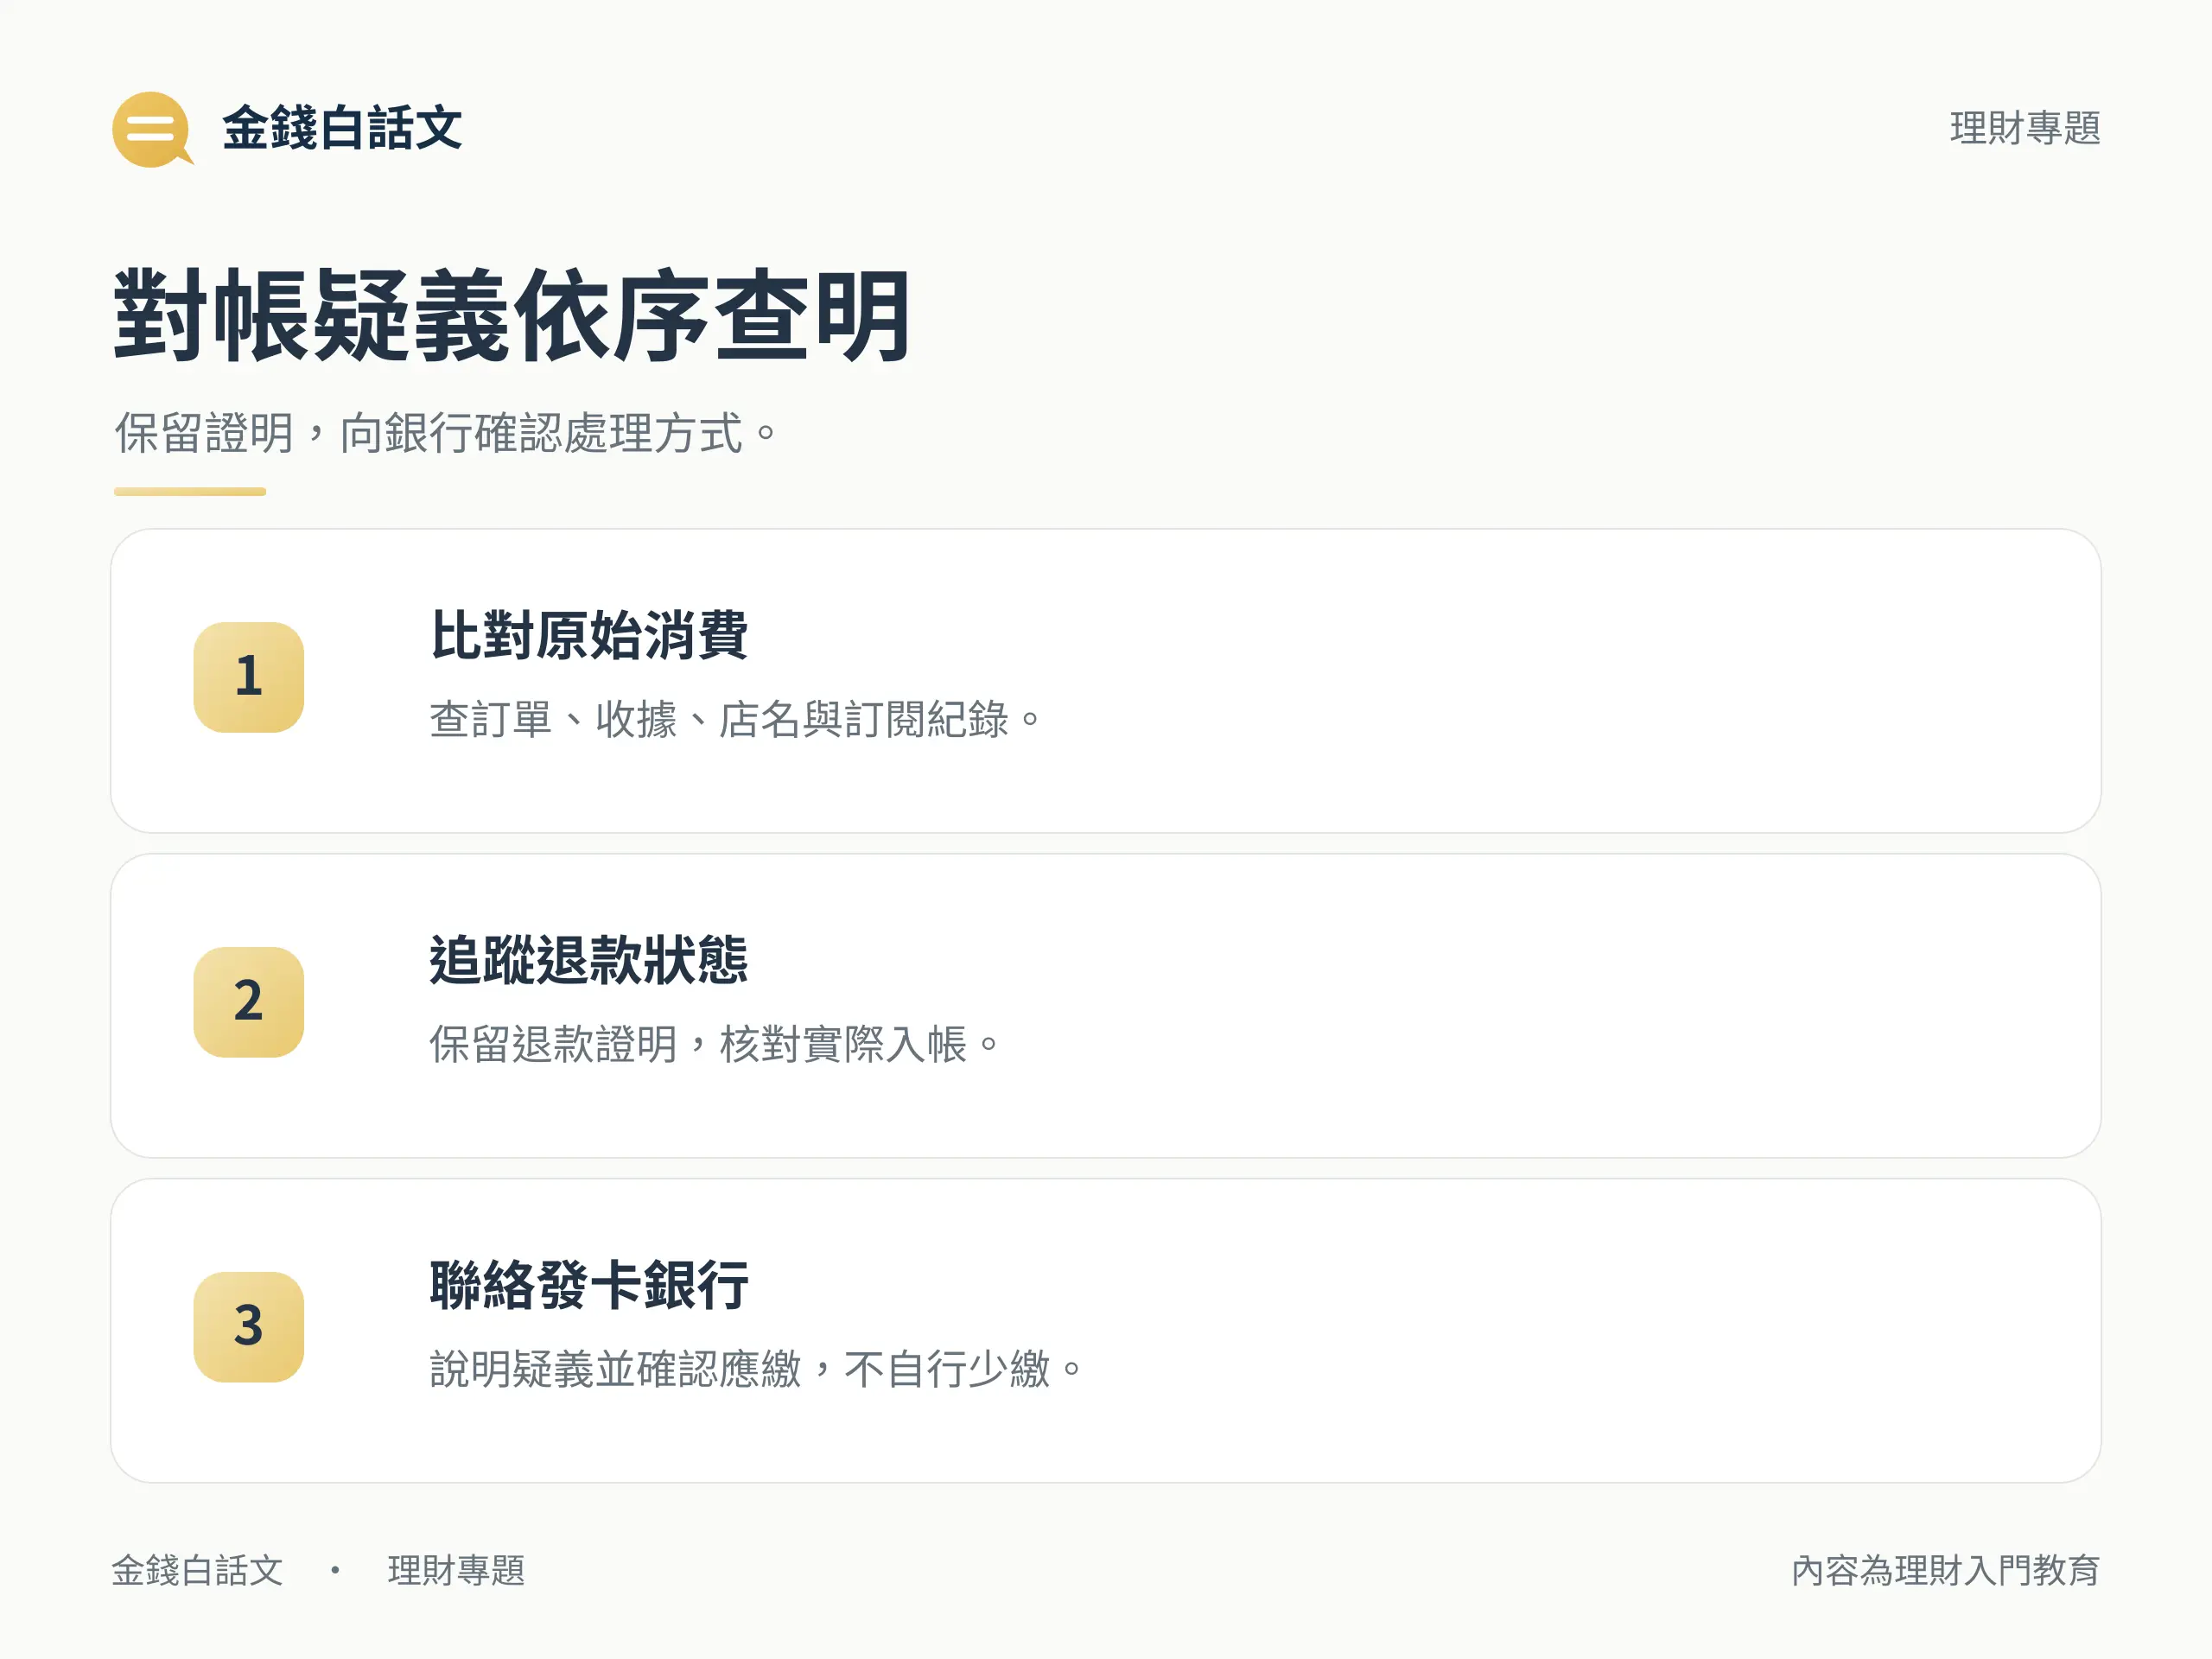
若信用卡帳單與退款預期不同,先問商店退款是否已送出,再向銀行提供交易資料與退款證明,確認能否查到退款、列在哪一期,以及這一期實際應繳多少。依契約範本,有疑義可提出理由與證明請銀行協助;是否暫停付款及處理結果,須依程序確認。
例如訂單顯示已取消,信用卡帳單卻仍列原消費,詢問時可把問題拆成兩段:先向商店索取退款金額、處理日期與可追查的退款憑據,再請銀行查這筆退款是否已入帳,以及應在哪個帳期核對。這是查詢順序,不是保證退款會在固定天數內完成;未取得銀行確認前,當期付款仍依已確認的應繳金額處理。
- 準備帳單期間、交易日期、店名、金額與幣別。
- 保留訂單、收據、退款或取消證明,以及銀行查詢紀錄。
- 說明疑義是未認得消費、疑似重複,或尚未看到退款。
- 確認案件編號、下一個查詢時間與當期付款方式。
信用卡帳單有疑義時,不要自己從應付金額扣掉爭議款。若沒有收到帳單,也應主動透過銀行正式管道查詢當期金額與期限,不以未收到推定沒有應付帳款。
聯繫後,把銀行回覆的案件編號、受理日期及後續期限記在原筆交易旁,並保留補送資料的紀錄。再次查詢時可以直接指出同一案件與尚未解答的項目,例如退款是否找到、爭議款如何處理、應付金額是否調整。收到下一期帳單後,也用同一份紀錄確認處理結果,直到交易與付款狀態都能對回。
結語:核對到每筆狀態,再確認應付與期限
核對信用卡帳單,先看付款要求,再查交易日期、請款狀態與退款證明。有差異就帶著完整紀錄向發卡銀行查詢,並確認當期應繳與處理方式,才能避免把未出帳、退款等待或真正疑義混在一起。
本文提供一般財務教育,不作個案盜刷責任或免繳認定;銀行介面、付款及爭議處理條件,以適用契約與銀行最新說明為準。
重點整理
交易日跟入帳日不同,會重複收款嗎?
日期不同本身不代表重複收款。交易日記錄消費,入帳日記錄銀行登錄;請核對是否有兩筆獨立請款及相應單據,有疑義向發卡銀行確認。
為什麼 APP 有消費卻還沒列入帳單?
可能仍在授權或已請款未出帳等不同狀態,也可能跨過結帳日。信用卡帳單與即時紀錄用途不同,各家介面名稱須查銀行說明。
退貨後帳單還有原金額,怎麼核對?
保留退款證明,比對退款是否已入帳、金額及帳期。原消費仍在信用卡帳單不等於退款一定失敗;向商店及銀行查進度並確認當期應繳。
只繳最低應繳是否代表已結清?
不是。信用卡帳單最低應繳是付款門檻,剩餘帳款仍須償還,依適用契約可能產生循環利息。
帳單沒有收到可以不繳嗎?
不要以未收到推定沒有應付帳款。應主動透過發卡銀行正式管道查詢當期金額、期限及付款方式,避免只等待郵件或通知。
有一筆不明消費,能直接少繳嗎?
不要自行扣款。保留信用卡帳單、訂單或其他證明,向銀行提出疑義,確認是否暫停付款、應繳金額與後續處理程序。