內容目錄
顯示
活期存款是存款人可憑存摺或依約定方式隨時提取的存款,常被簡稱為活存。它方便日常存取,但「可隨時提取」仍依約定方式辦理,不代表任何通路都無限額;利息也要看產品種類、起息與計息規則。
在銀行介面看到活存、活儲或數位帳戶時,先看完整產品名稱,再查利息與使用條件。以下以台灣法規及臺灣銀行具名商品為例,說明怎麼讀這些欄位,避免只看高利率字樣,就誤判整筆資金的計息與保障。
活期存款、活期儲蓄存款與數位帳戶差在哪
活期存款的隨時提取仍依約定方式
銀行法第7條以存摺或約定方式隨時提取來定義活期存款。這是存款性質的說明;臨櫃、提款機、網路轉帳或其他通路的條件,仍須查自己的約定,不能推論任何情況都可以立即且不限額轉出。
活存與活儲的適用對象分開看
以臺灣銀行活期存款為例,適用對象列有個人、公司、行號、機關及團體;另列的活期儲蓄存款則列個人及非營利法人。這是該行商品例,不能外推所有銀行開戶條件。
數位帳戶則是你可能看到的申辦或使用介面,並不保證形成第三種利率一律相同的存款。先核對它底下是哪個產品、適用對象及契約,再分別看一般與優惠利率;不要把介面名稱當成利息計算規則。
起息、每日計息與結息怎麼分
先看每日合格餘額,再看計息規則
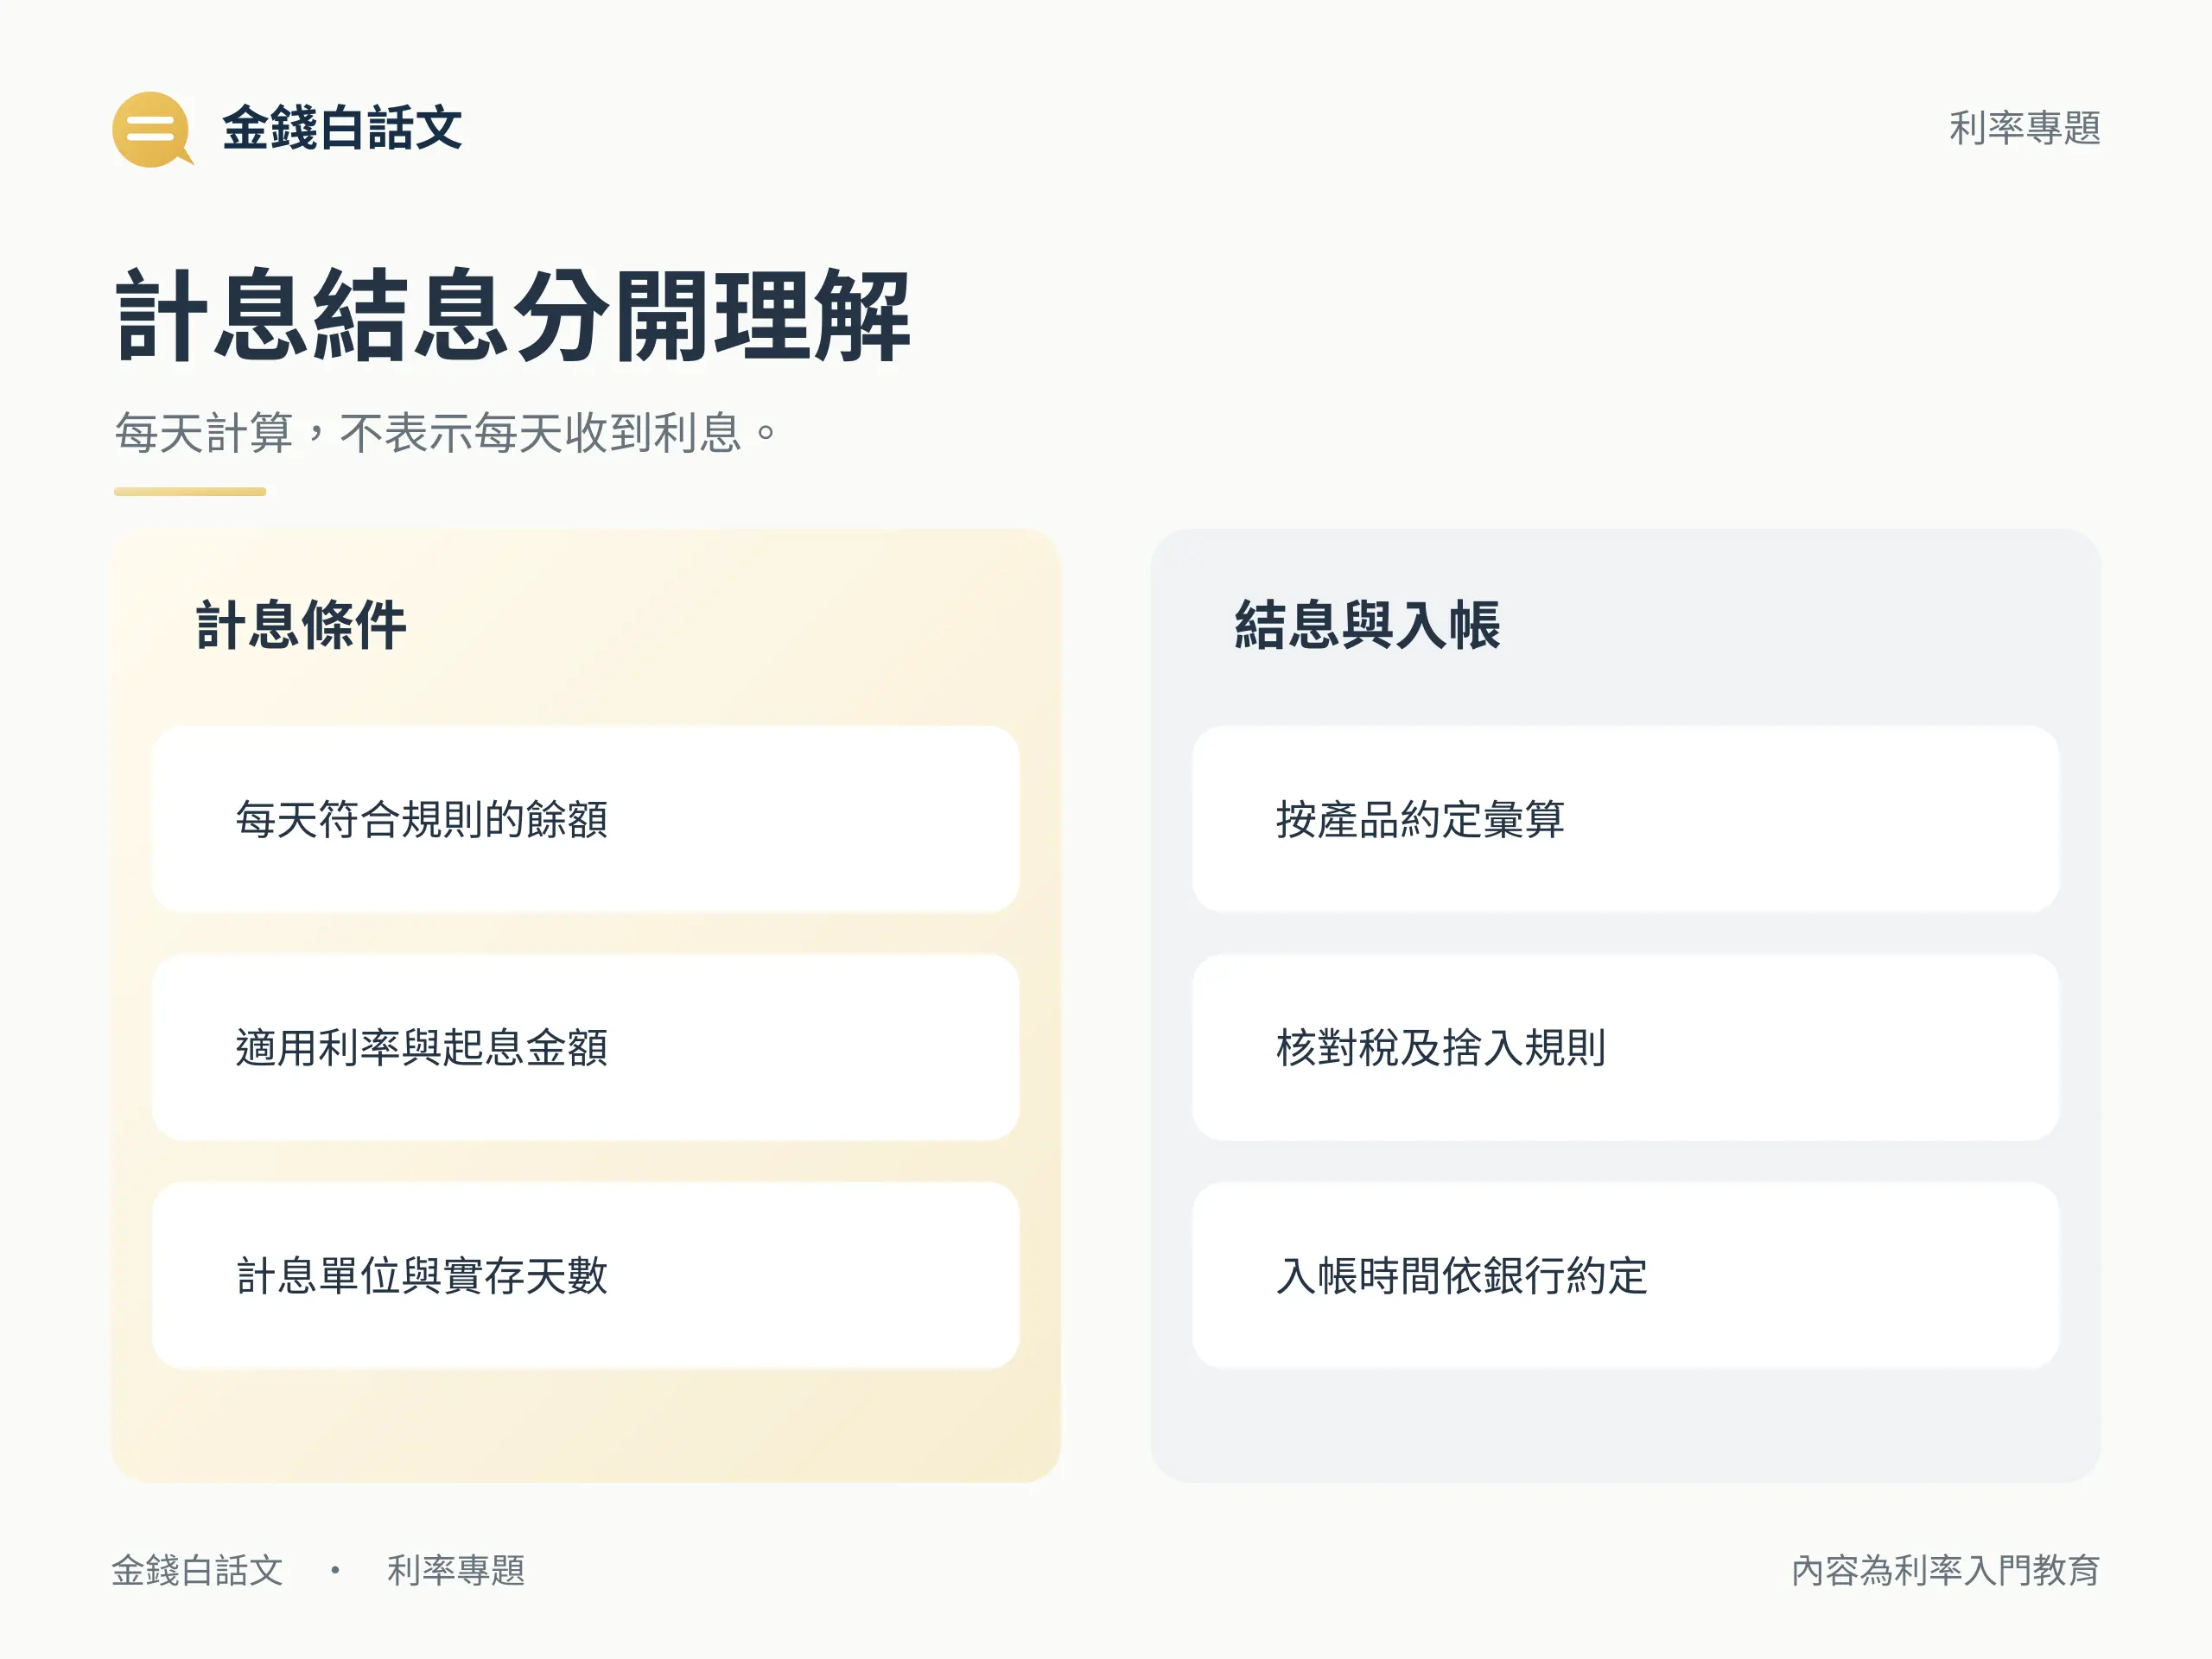
活期存款的利息不只由一個年利率決定。你還要看最低起息金額、合格餘額、計息單位及適用期間。以臺銀一般活存說明為例,按每日存款餘額及實存期間計息,並以百元為計息單位,未達單位部分不計息;這些條件不是每家銀行通用。
因此,月底看到十萬元餘額,不能直接當作整個月每天都有十萬元計息。如果這筆資金月中才存入,或中途提領,就要看各天符合條件的餘額;活儲的起息金額也要另查,不能照抄活存欄位。
用一個教學假設計算:每天合格計息本金都為100,000元,年利率固定假設1%,共30天,按365日單利,忽略稅與捨入。理論利息=100,000 × 0.01 × 30÷365,約82.19元。1%不是銀行牌告,也不是實領承諾;這個模型只是看清本金、時間與利率如何共同影響利息。
計息、結息與實際入帳不是同一件事
每日計息是每天依規則計算,結息則是銀行依約定期間彙算處理,不能理解成每天都收到一筆利息。臺銀一般活期存款的產品頁列每年6月20日及12月20日結算;其他銀行或產品可能不同,仍應核對自己的結息與入帳規則。
實際計算還可能涉及起息門檻、利率變動、計息單位、捨入及扣稅。閱讀臺銀自然人開戶總約定書這類文件時,也要分清新臺幣與外幣條款,不能把其中一種的日數分母直接套到另一種。
高利優惠與可用資金要確認哪些條件
優惠範圍與一般利率分開核對
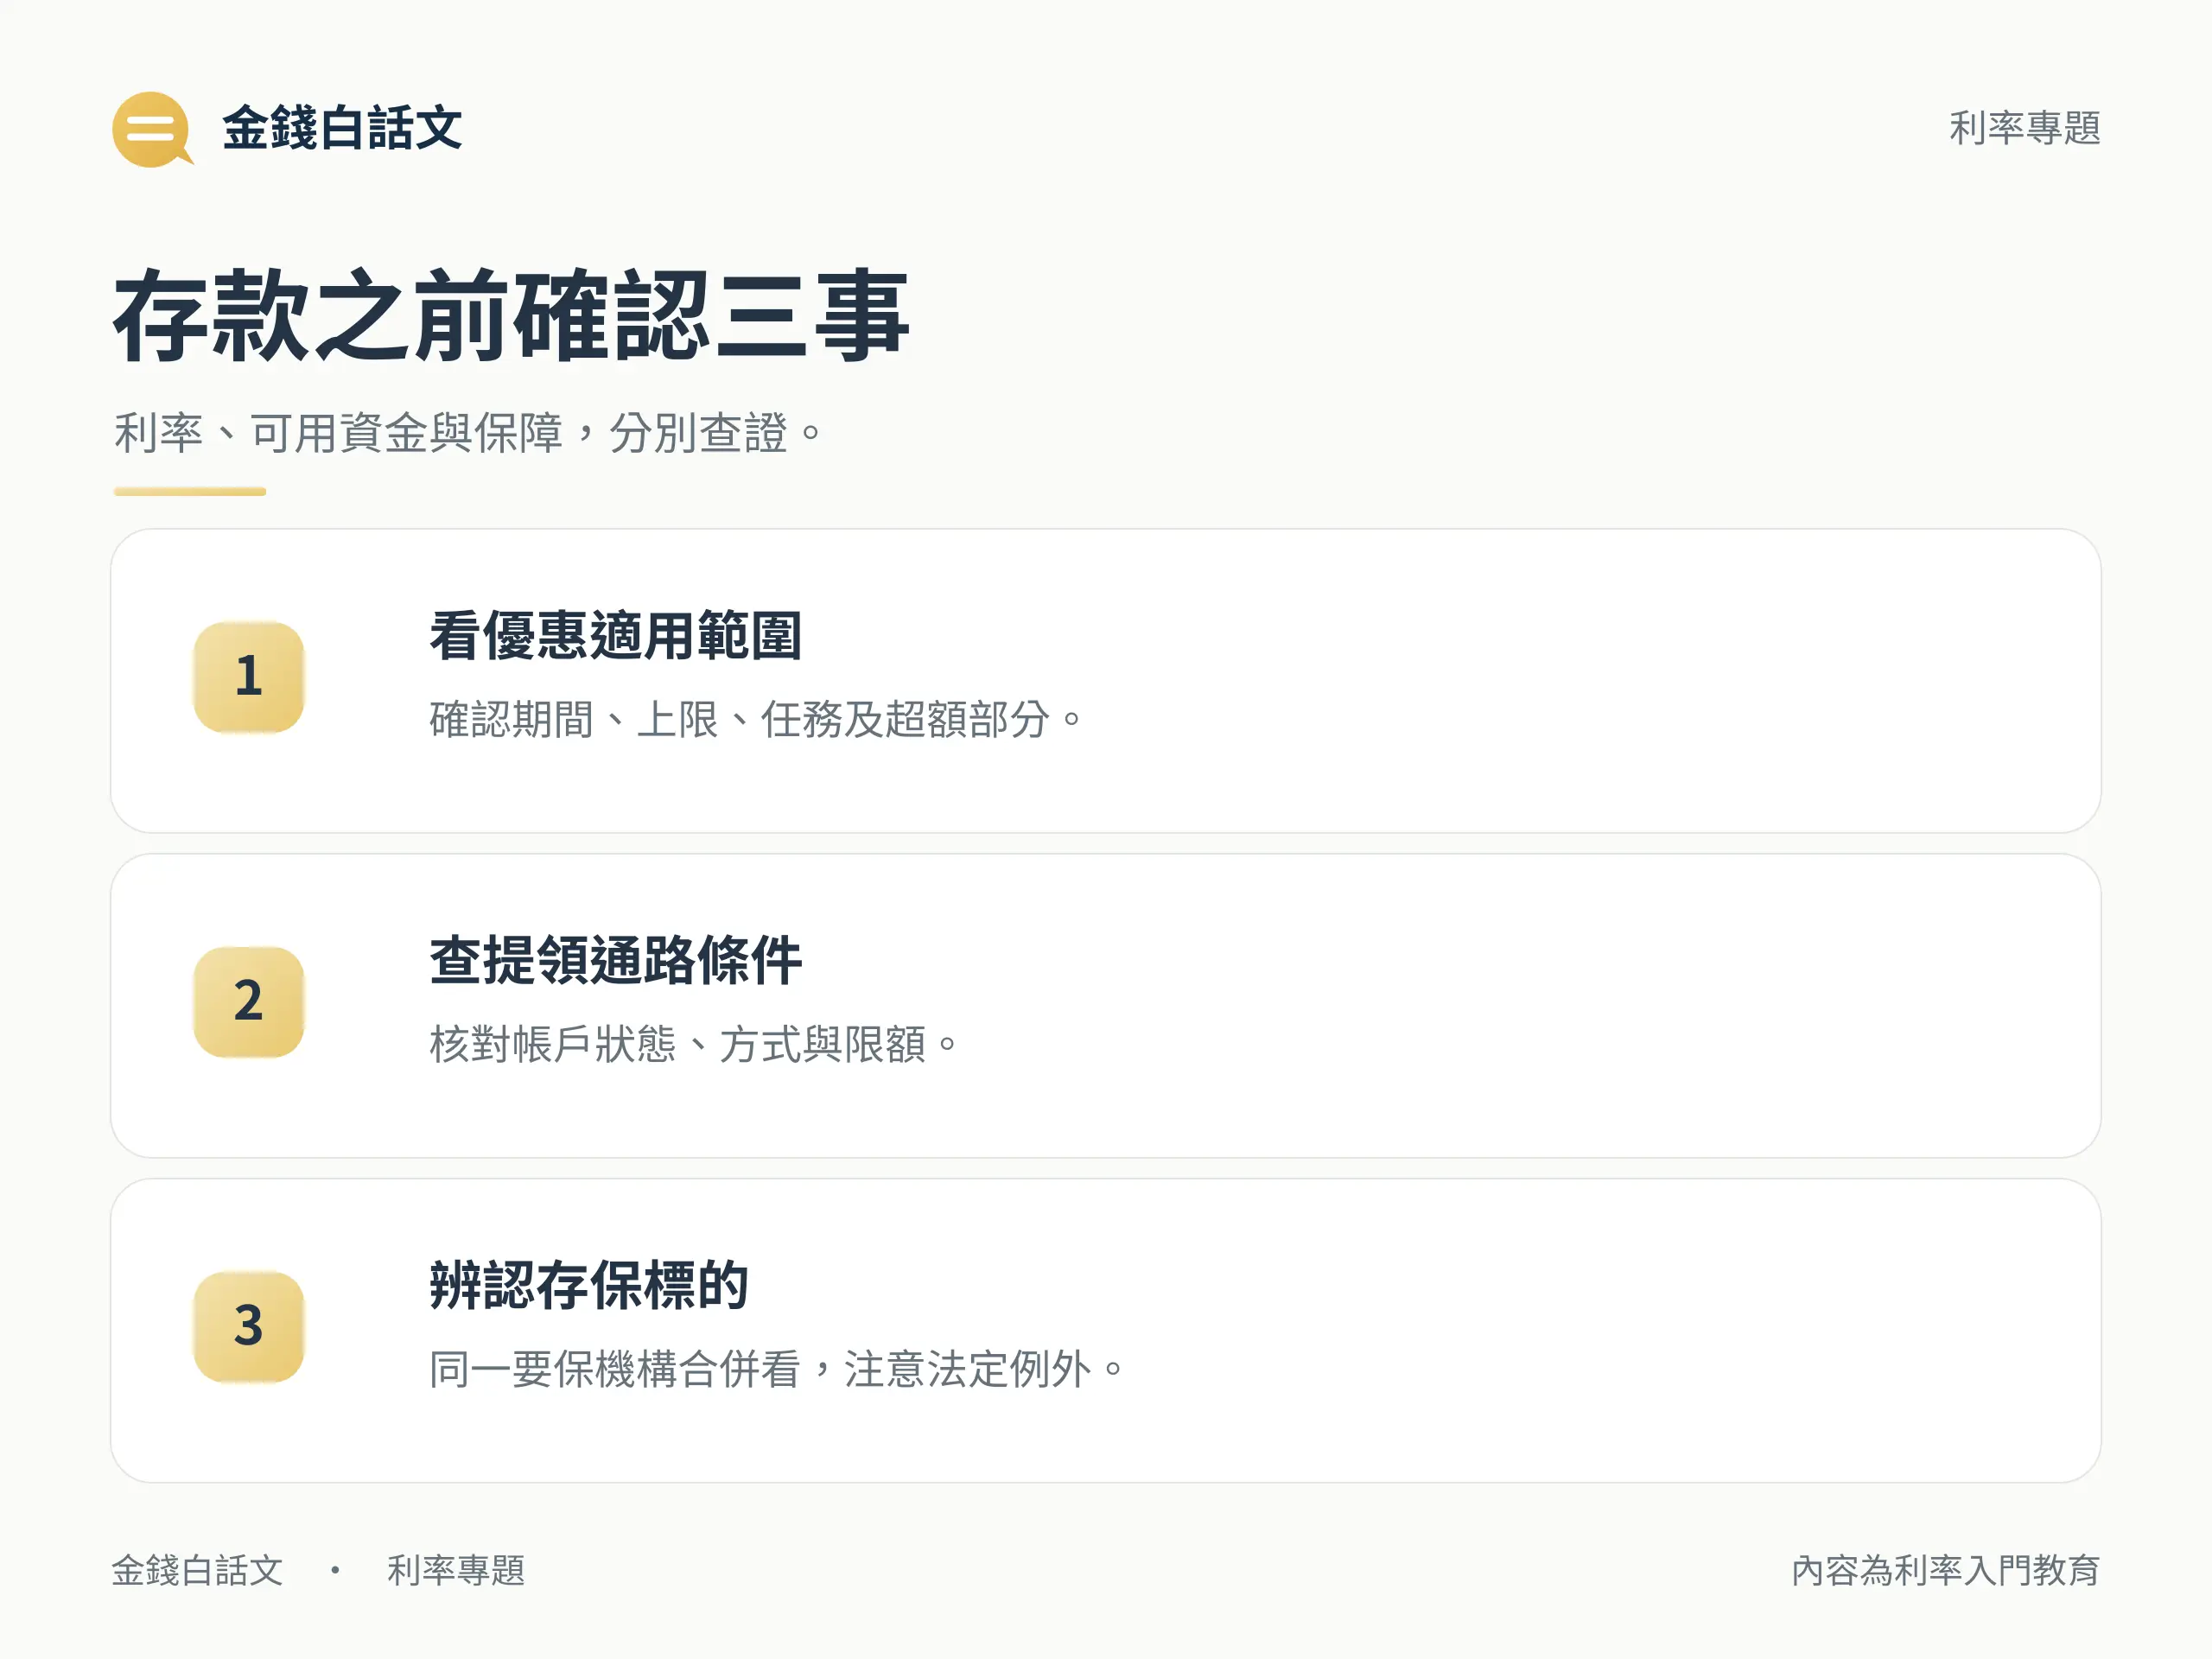
比較活期存款優惠時,把活動期間、適用金額上限、申請或核准要求、任務,以及超額部分利率分開看。若只有一部分餘額適用優惠,就不能把整個帳戶總額都乘上廣告中的最高數字。
例如臺銀優利存款專案申請資料列有須申請核准才生效,以及內容或辦理可能調整的條件。這只是說明專案應看哪些限制,不是現時利率推薦;實際辦理仍要查該產品最新規則。
開戶審核及提領方式仍有條件
活期存款開戶也須依銀行要求審核。臺銀產品說明保留對開戶動機、目的等審核及准駁權,完成線上填表不等於必然開戶成功,也不代表轉帳額度已提高。急用資金時,先確認帳戶及通路能否依預期操作。
可以拿自己的產品契約做一張核對單:存款種類、一般及優惠利率、起息金額、計息單位、結息日、轉帳方式及限額。活期存款的便利,要用實際可用的通路與條件確認,不只看帳戶畫面上有多少餘額。
存款保險是按什麼範圍計算
同一家要保機構的帳戶合併看
依中央存款保險公司的說明,一般最高保額是每一存款人在國內同一家要保機構的承保存款,本金與利息合計新臺幣300萬元。這不是每開一個活期存款帳戶就各有300萬元。
例如同一要保機構有多個一般承保存款帳戶,不能只因帳號不同就分開計算。另一方面,存款保險條例對特定退休金專戶等另有規定,因此仍須先辨認存款性質與適用範圍。
銀行賣的商品不一定都是承保存款
活期存款常用於日常資金,但不能把銀行出售的所有金融商品都當成存款保險標的。條例第12條列有承保及不承保項目,也排除國際金融業務分行收受的存款;遇到不清楚的商品,先查其正式性質及要保機構資訊。
若要進一步核對歸戶與保障範圍,可閱讀存款保險的保障與查詢方法。利息高低、資金可用性與存保,是三個不同問題,應分別確認。
從產品名稱開始,逐項核對自己的條件
讀懂活期存款,先分清活存、活儲及帳戶介面,再用每天合格餘額、起息與結息條件看利息。優惠適用範圍、提領方式及存保標的也要另查,才能把看到的利率與真正可用的資金連起來。
金錢白話文提供一般金融教育資訊,不構成存款產品推薦或個人資金配置建議。實際利率、稅務、開戶及交易條件,以銀行當時公告與契約為準。
重點整理
活期存款和活期儲蓄存款一樣嗎?
不是完全相同的產品名稱。以臺銀為例,適用對象與起息條件須分別查看;不能把一般活存規則直接套到活儲或其他銀行。
數位帳戶一定是高利活期存款嗎?
不一定。先確認底下的存款種類,再查一般及優惠利率、期間、上限、任務與申請條件,介面名稱不保證相同利率。
活期存款每天計息,會每天入帳嗎?
不一定。計息是依餘額與時間計算,結息與入帳依銀行產品約定,並非每日計息就每日收到利息。
活期存款利息能用月底餘額算整月嗎?
通常不能直接這樣推算。以每日餘額計息的產品,要看每天合格餘額、起息與計息單位,還要核對利率變動及稅與捨入。
每個活期存款帳戶都有300萬元存保嗎?
不是。一般承保存款按每一存款人於同一家要保機構的本金與利息合計計算最高保額,另須注意承保標的與法定例外。