內容目錄
顯示
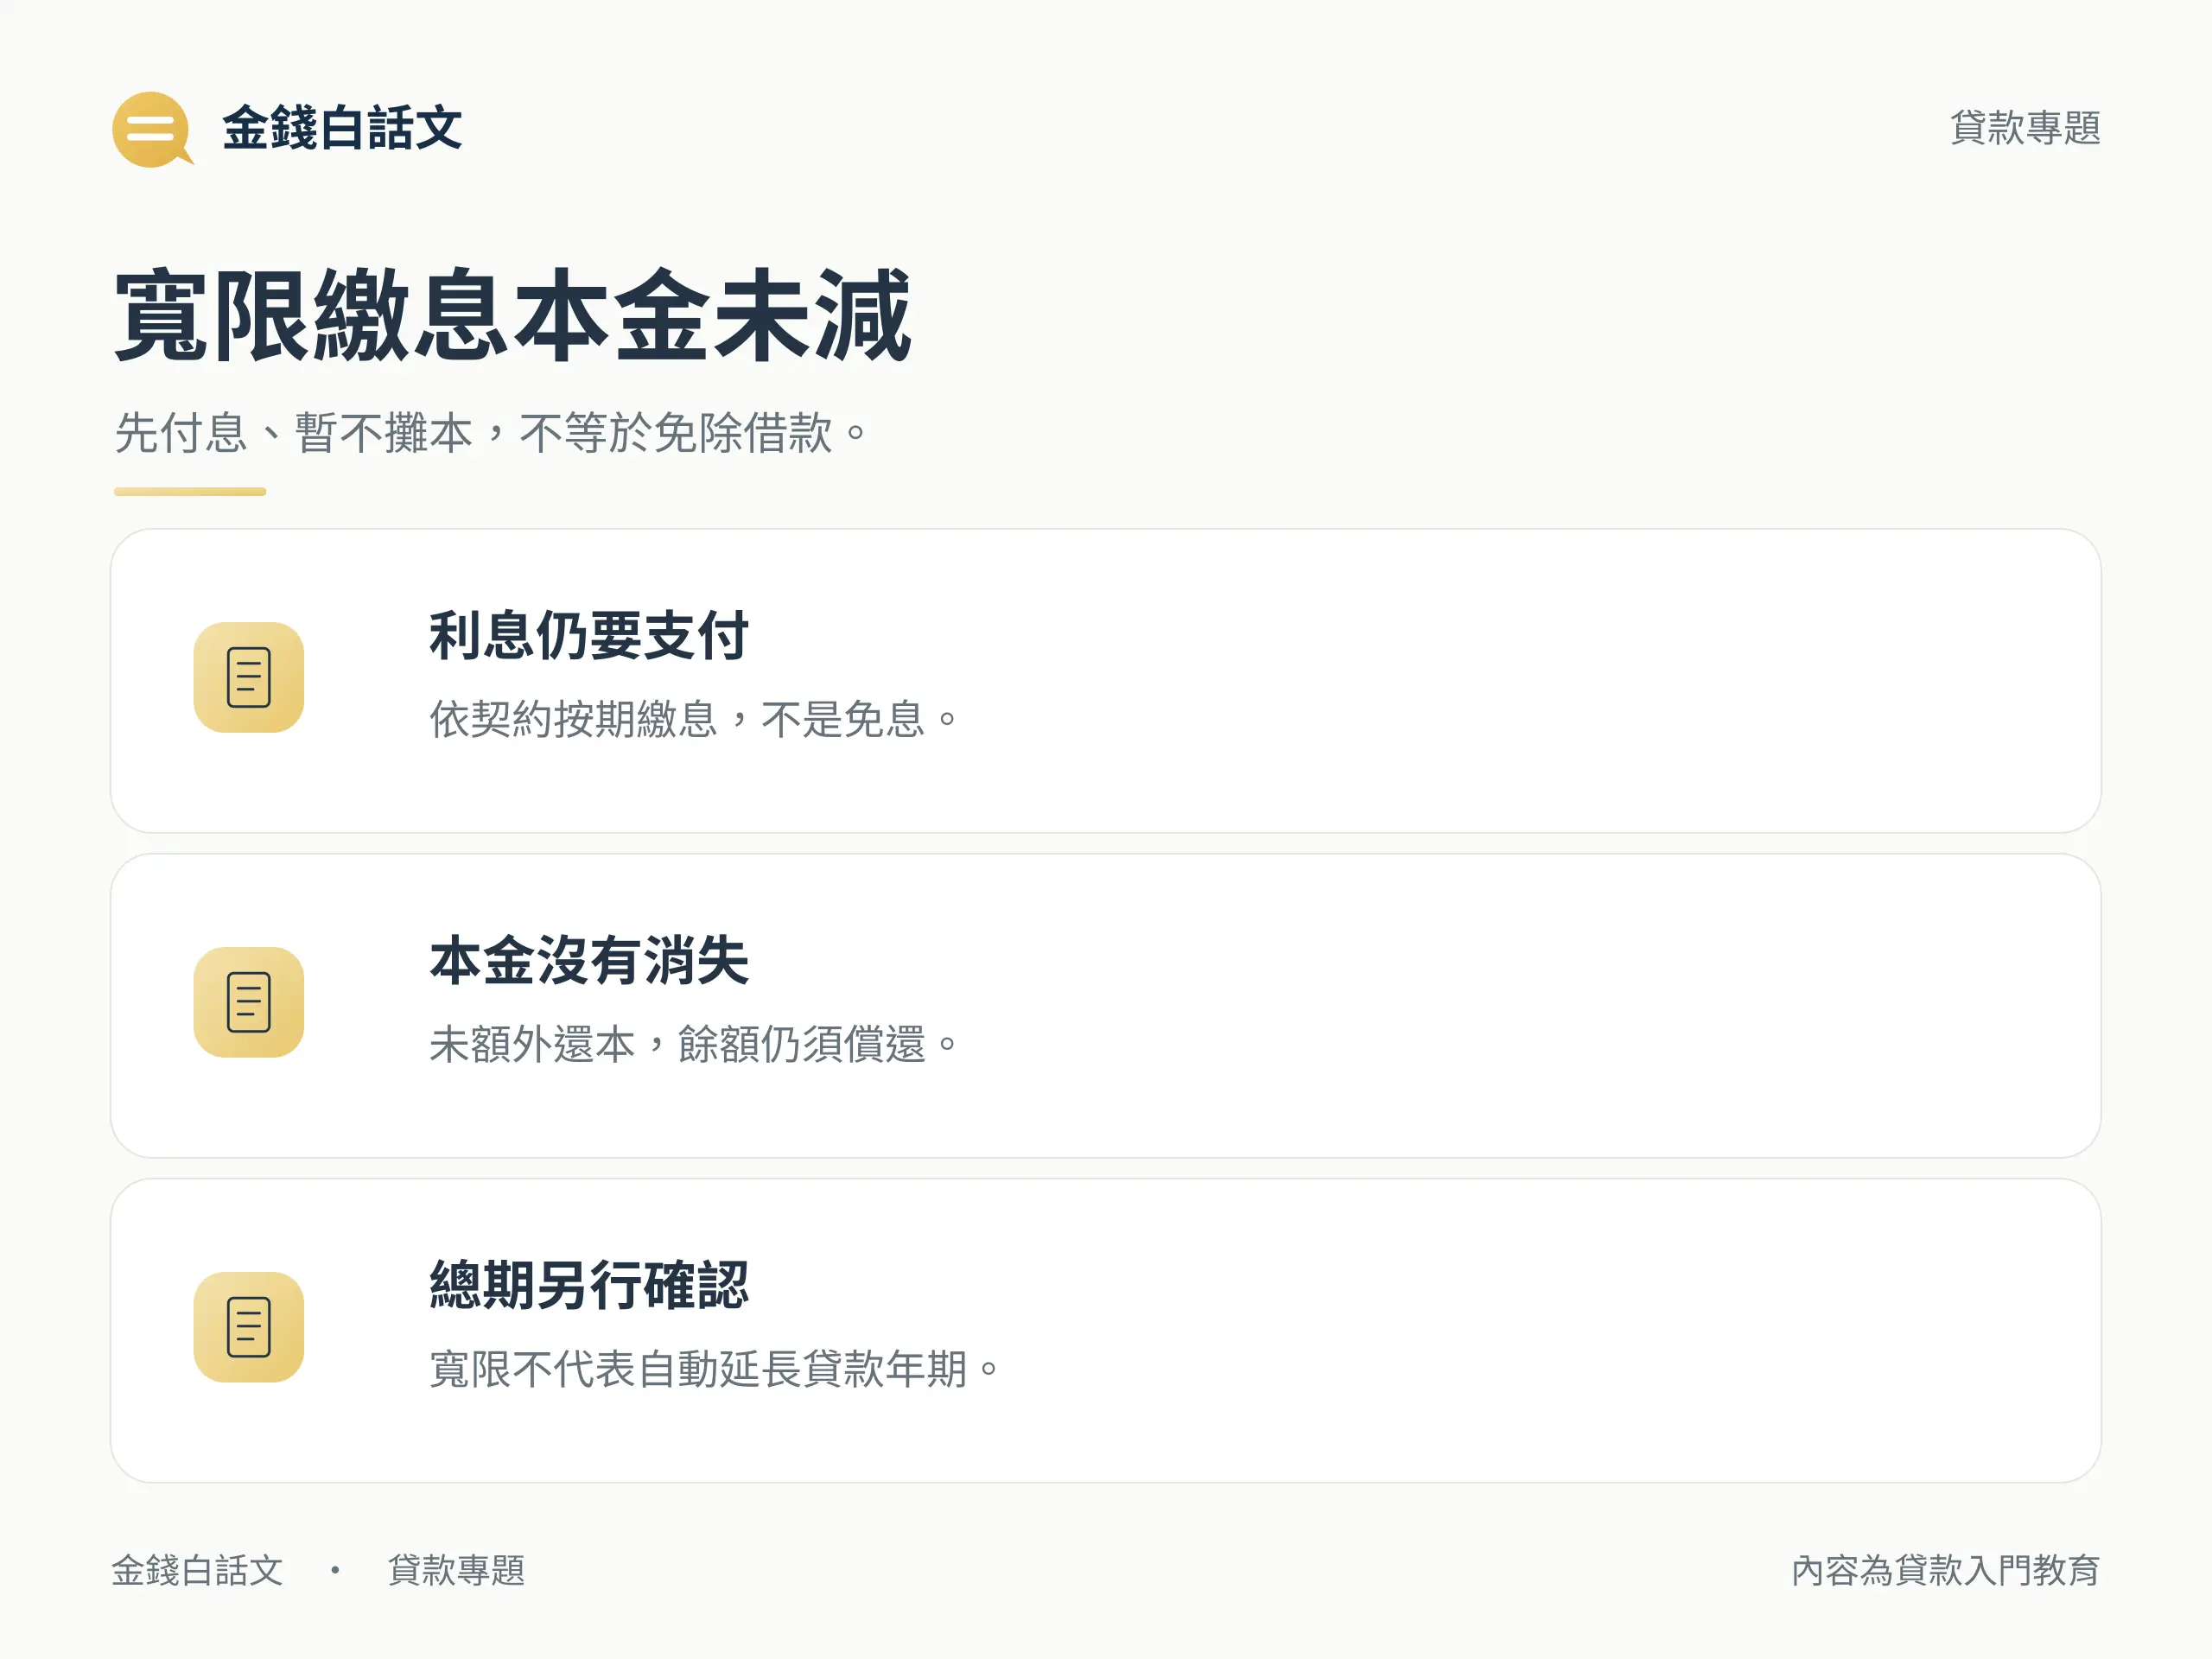
房貸寬限期通常指貸款初期先按期繳利息、暫不攤還本金的安排。這段時間的月付可能較低,但利息仍要繳,本金也不會因繳息而減少;如果總貸款年期不變,期滿後就要在較短的剩餘期間攤還本金。
比較房貸時,不能只看最初幾年的繳款數字。以下用相同本金、總年期及假設固定利率,算出寬限期內和期滿後的月付差異,再說明哪些條件會改變結果,以及向銀行要確認的資格與契約資訊。
房貸寬限期內到底繳了什麼
房貸寬限期先繳息,本金通常仍在
依土地銀行的貸款攤還試算說明,本金寬限期間先繳利息,期滿後再按約定方式還本付息。若沒有另外還本,貸款餘額仍在;它不是免息期,也不是銀行替你減少借款。
例如借到的本金是1,000萬元,房貸寬限期內只是按期付息,並沒有額外還本,本金就不會因這些利息付款自動降成900萬元。判讀繳款明細時,要分開看本期繳了多少利息,以及本金餘額實際減少多少。
總年期與剩餘攤還期要分開讀
如果30年總年期包含3年房貸寬限期,期滿後剩下27年,不是自動再給30年。總年期是否延長、如何攤還,都要依銀行契約另行約定。比較有無寬限期時,先把同一個總期數鎖定,才不會拿不同條件的低月付互相比。
用相同條件算寬限前後的月付
先鎖定本金、利率、總期與攤還法
以下是教學假設:本金1,000萬元、一次全額撥款、總期30年,年利率全期固定2.5%,按月本息平均攤還,不含費用、稅與提前還款。比較不使用寬限期,及總期內含3年房貸寬限期兩種安排;2.5%是算例,不是銀行報價或核貸承諾。
在這個每月模型中,月利率r=0.025÷12,總期數為360期。本息平均攤還月付公式是「本金P × r ×(1+r)的n次方 ÷〔(1+r)的n次方-1〕」,n是攤還月數;若r為零,則另以P÷n計算。
不使用房貸寬限期時,將n=360代入,月付約39,512.09元。若前36期只付息,每期為1,000萬元 × 0.025÷12,約20,833.33元;這36期沒有攤還本金。
寬限結束後用剩餘期數重算
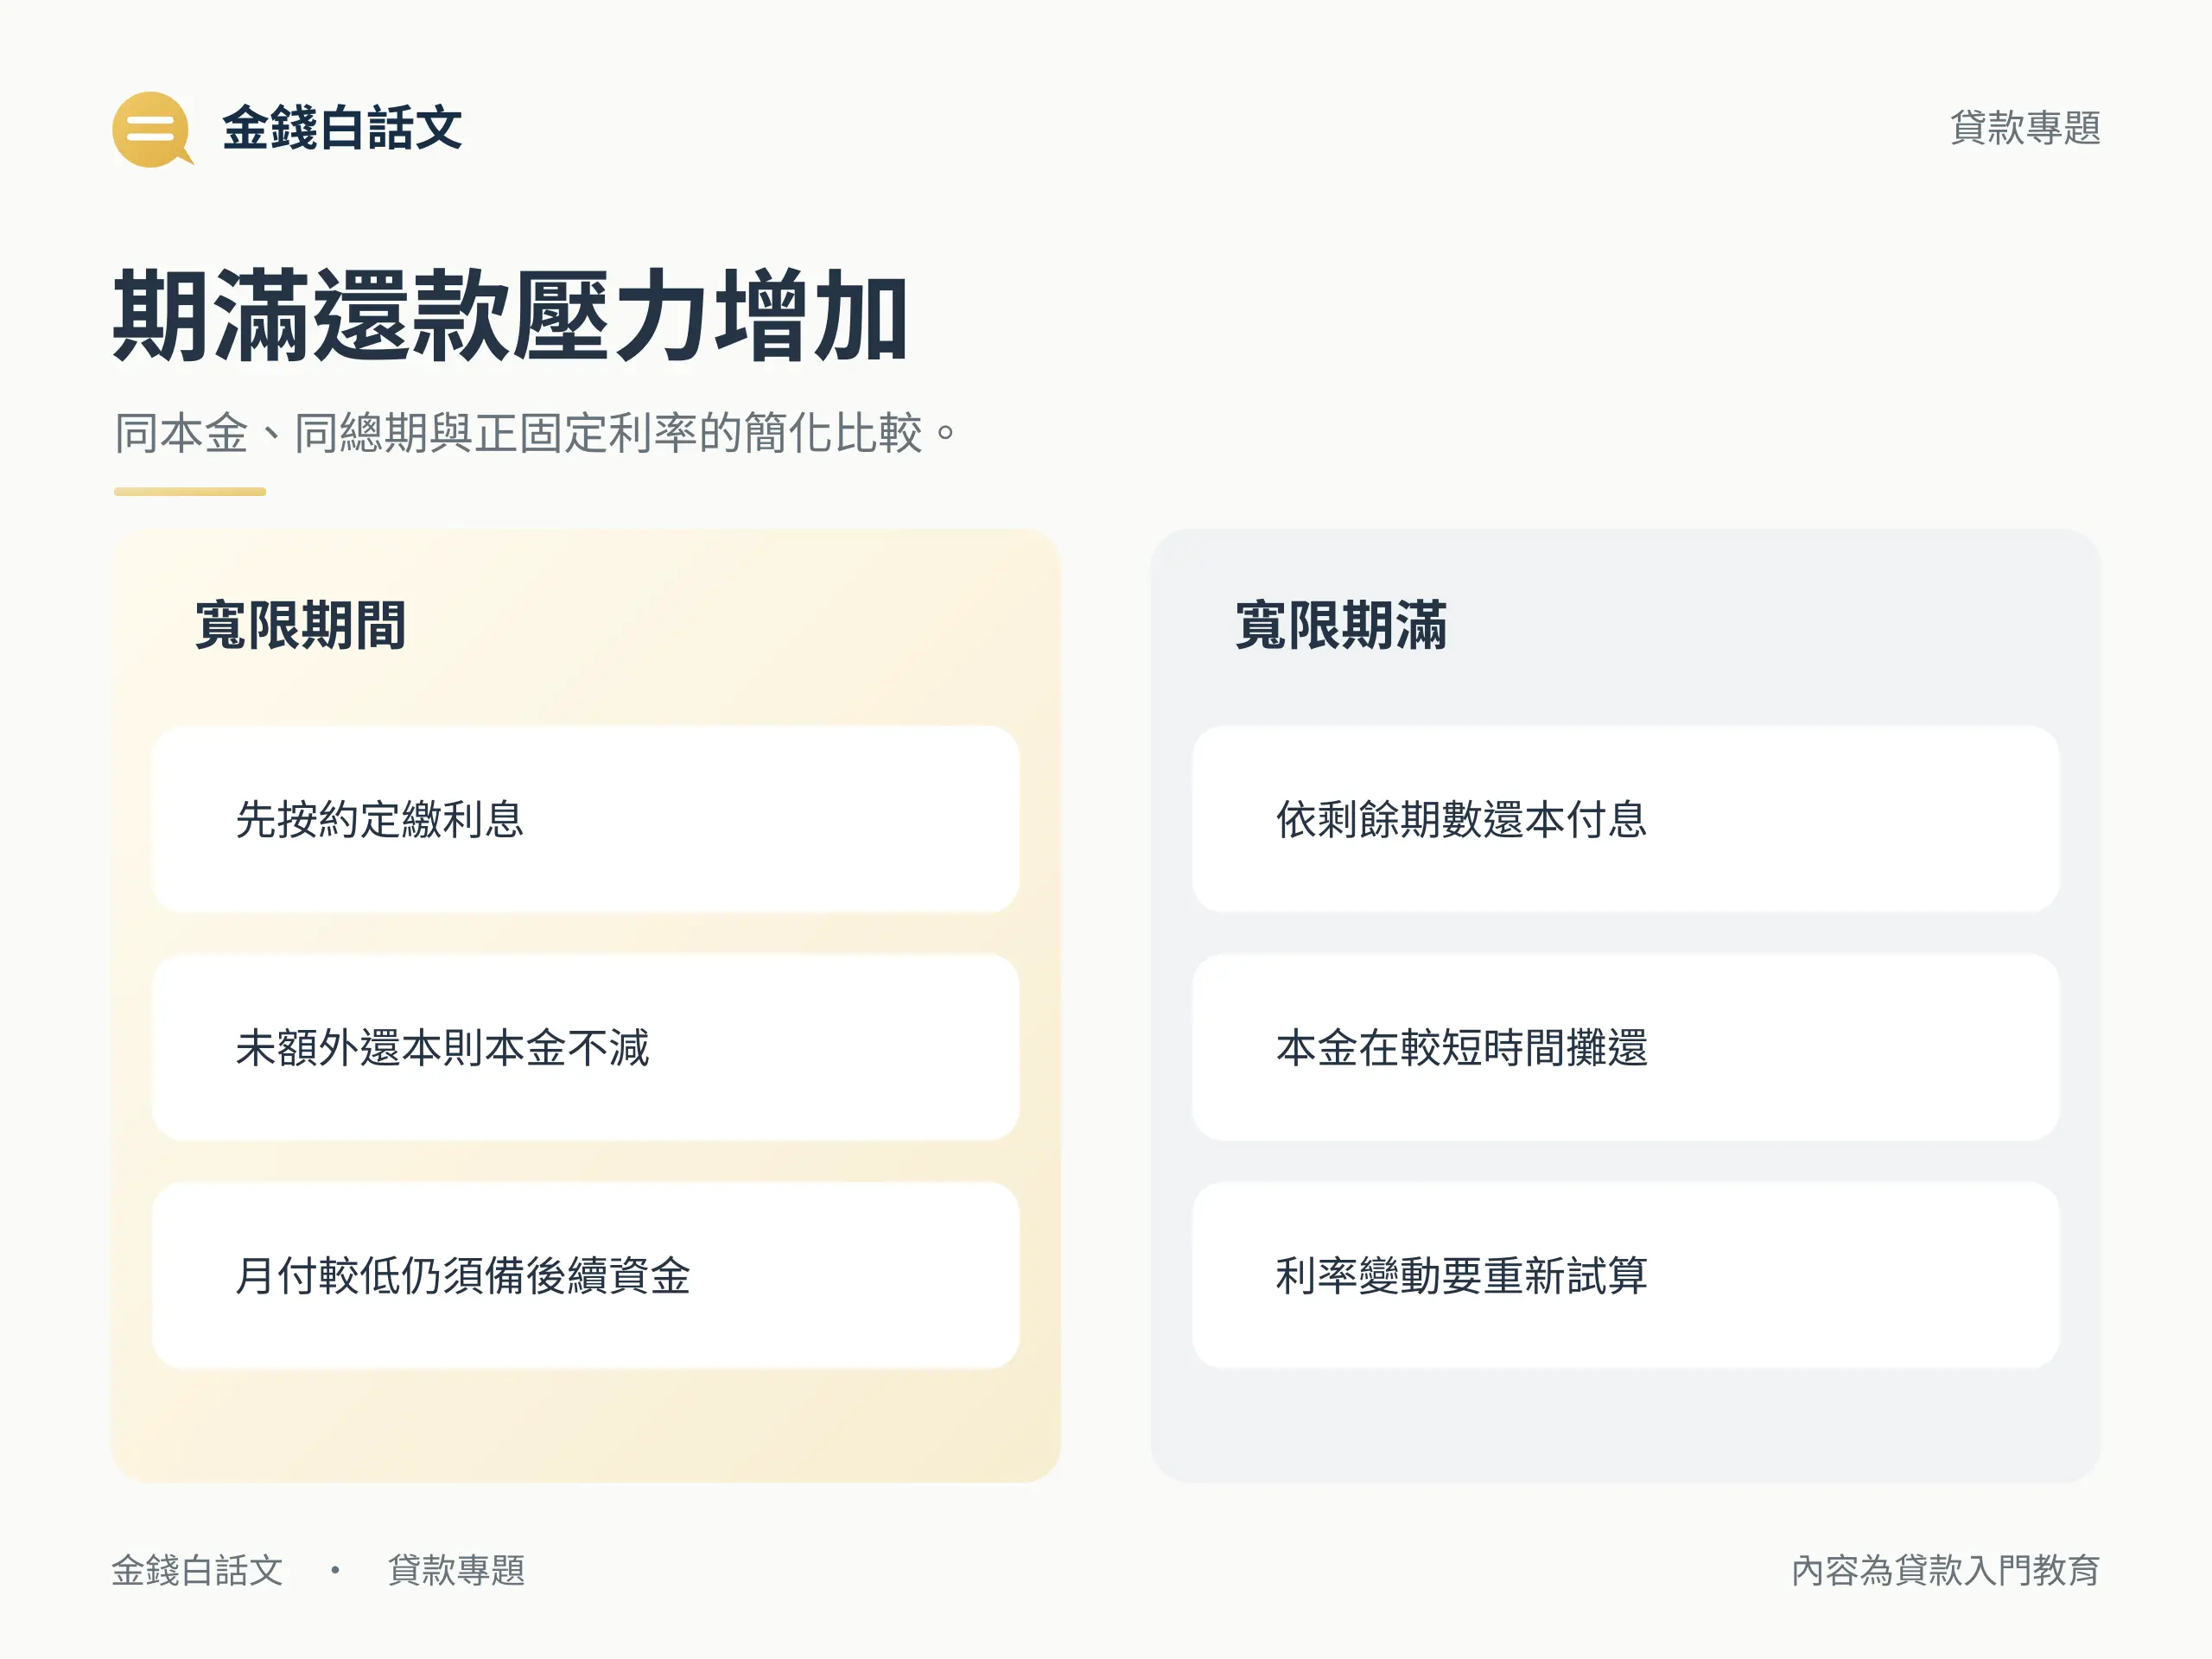
3年房貸寬限期結束時,在上述沒有額外還本的假設下,仍有1,000萬元本金,剩餘期數為360-36=324期。以相同固定利率及本息平均公式重新計算,後324期月付約42,474.88元,比寬限期間增加約21,641.55元。
以未逐期取整的模型計算,無寬限期總利息約4,224,352.36元,含3年寬限期約4,511,862.10元。這個差異只在相同本金、相同總期、相同正固定利率且無費用與提前還款的條件下成立;實際銀行逐期取整或按日計息會有差異,不能用來斷言每個人的總成本都相同。
利率、還款方式與費用改變時怎麼看
機動利率調整後重新計算
前面的房貸寬限期算例把利率固定,方便看清付款時點。若實際是機動利率,利率調整後應依剩餘期間重新試算,不能把第一期月付當作全期不變的金額。收入預算也不宜只放一個最樂觀的利率情境。
此外,利率不等於所有貸款成本。若要比較開辦或其他費用,可接著看總費用年百分率與貸款費用,並向銀行確認這份試算有沒有包含相關支出。
個別契約的撥款與攤還約定分開核對
玉山銀行的房貸契約是個別銀行例子,列有寬限期間按月付息免攤本金及本息定額攤還等選項,也區分一次與分次動用。實際填入的月數、利率、借款期間與選定方式,才是該筆約定。
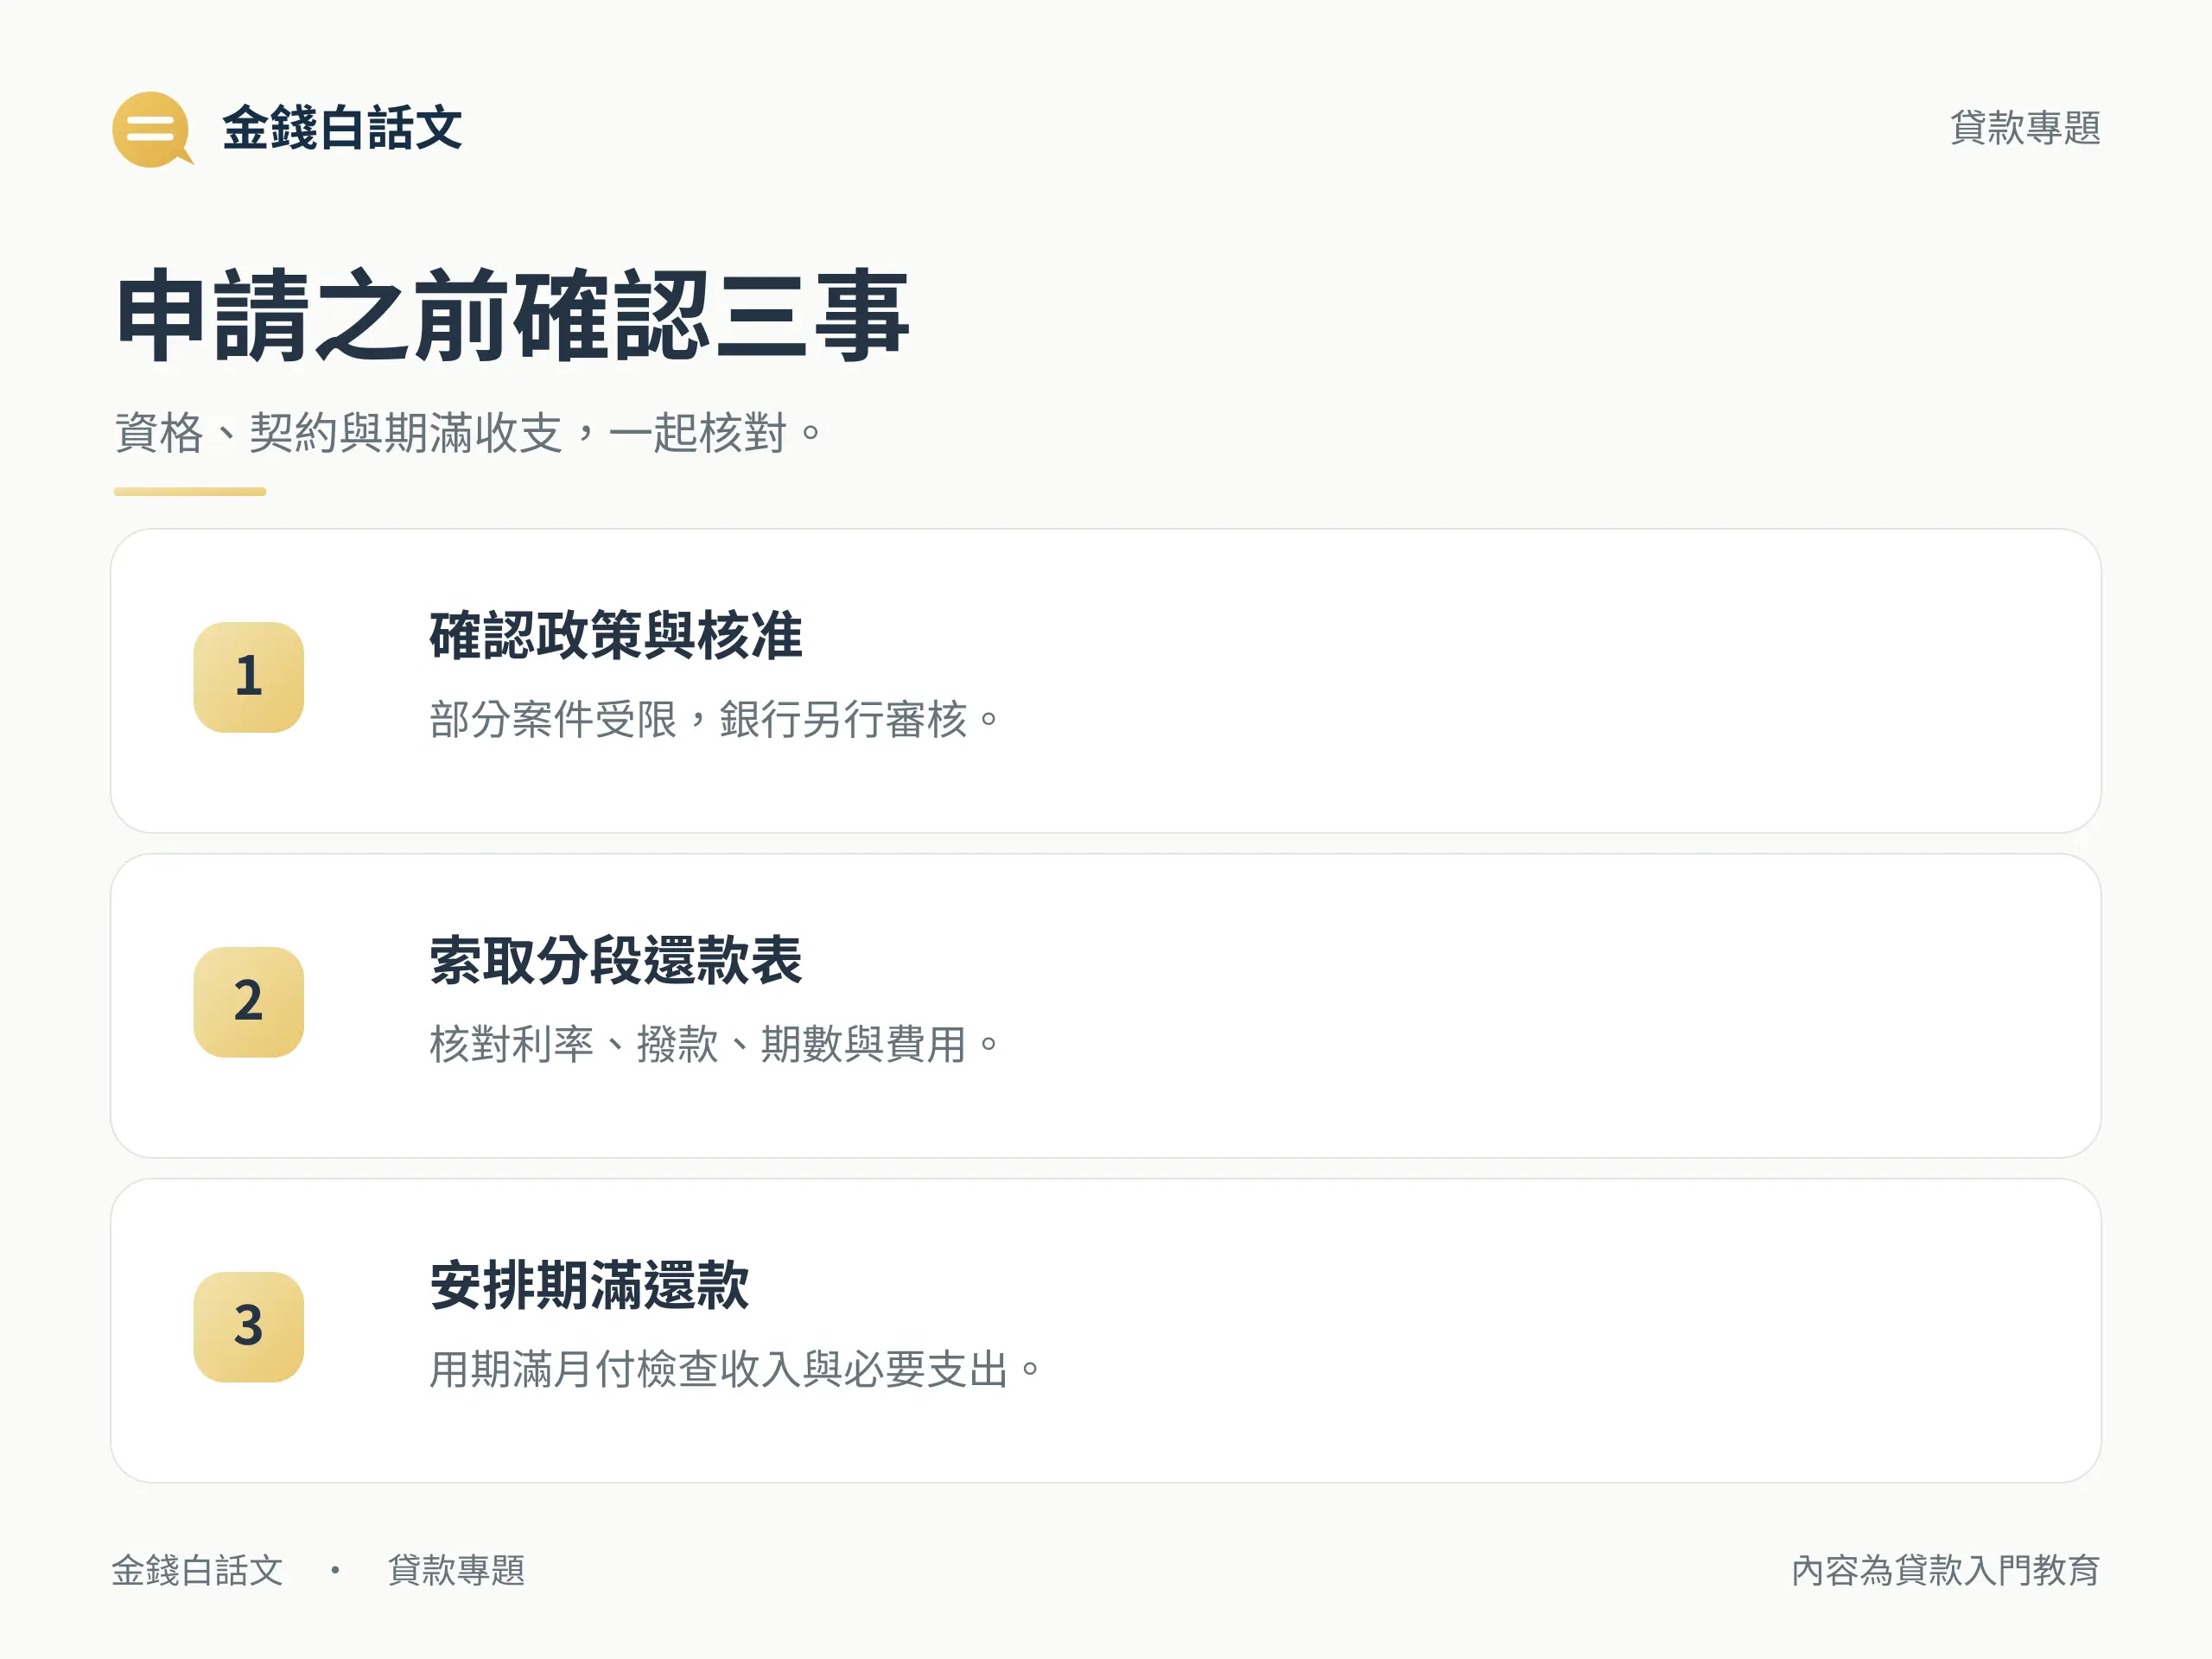
如果不是一次撥款,前述用全額本金計算的每期利息就不能直接套用;若還款方式不同,也不能只換一個數字繼續沿用同一公式。房貸寬限期應連同總年期、撥款與提前還款條件一起讀,請銀行提供分階段還款表確認。
申請資格與期滿預算一起確認
央行限制與銀行核准是兩道條件
房貸寬限期不是每個案件都可以申請。中央銀行不動產貸款規範問答依2026年9月18日增修內容,對部分案件限制不得有寬限期,承貸金融機構也可以有更嚴格規定。不能只憑「首購」稱呼就判定自己的資格。
向銀行詢問時,說清楚實際貸款用途與案件條件,請它核對適用規範及是否核准。政策容許某種安排,不代表銀行一定核貸,也不代表核定年數、利率與你事先看到的試算相同。
先用期滿月付檢查家庭收支
評估房貸寬限期時,把寬限期內、期滿後及利率變動三種月付放進家庭收支表。若只有最初低月付能負擔,應先釐清期滿後還款來源,不把未確定加薪或轉貸當成已經備妥的資金。
可以請銀行提供兩份相同條件的還款表,分別有無寬限期,再核對各階段本金、利息、剩餘期數及費用。目標是看清付款安排與承擔能力,不是只找最初每月繳最少的一份。
低月付之後的本金,也要放進預算
房貸寬限期改變的是本金攤還時點,並沒有讓本金消失。先用一致假設比較前後月付,再核對自己的政策資格、銀行契約與期滿收支,才能理解這個安排的實際負擔。
金錢白話文提供一般金融教育資訊,不代替個人貸款或法律建議。實際核准、利率、計息方式及還款條件,以承貸銀行審核與契約為準。
重點整理
房貸寬限期是不是不用繳利息?
不是。本金寬限通常仍按期繳利息,只是暫不攤還本金;若無額外還本,本金餘額不會因此下降。
房貸寬限期結束後為何月付增加?
若同本金、同總年期、同正固定利率且沒有提前還本,本金須在較短剩餘期間攤還,後段月付會較高;實際金額仍依契約與利率變化。
房貸寬限期會自動延長總年期嗎?
不會自動延長。例如30年總期內含3年寬限,期滿後剩27年;若要改總期,須另依銀行核准與契約確認。
所有首購都能申請房貸寬限期嗎?
不能只憑首購稱呼判定。部分案件受央行規範限制,銀行也可更嚴格,須依實際條件個別審核。
房貸寬限期試算可以當銀行報價嗎?
不可以。本文是固定利率、一次撥款及特定攤還法的假設模型,未含費用;實際利率、取整、計息及核准條件可能不同。