內容目錄
顯示
資產報酬率(ROA,Return on Assets)是企業獲利相對資產規模的比率。證交所財務比較 E 點通的公開公式採「稅後純益÷平均資產總額×100%」;其他揭露可能加回稅後利息,讀數字前應先確認公式。
同一組帳若用不同分子、平均方法或期間,可能算出不同的資產報酬率。以下用虛構算例帶你核對這些差異,再分清 ROA 與股東權益報酬率(ROE),避免把公司比率當成自己買股票的報酬。
資產報酬率是什麼?先認出 ROA 公式
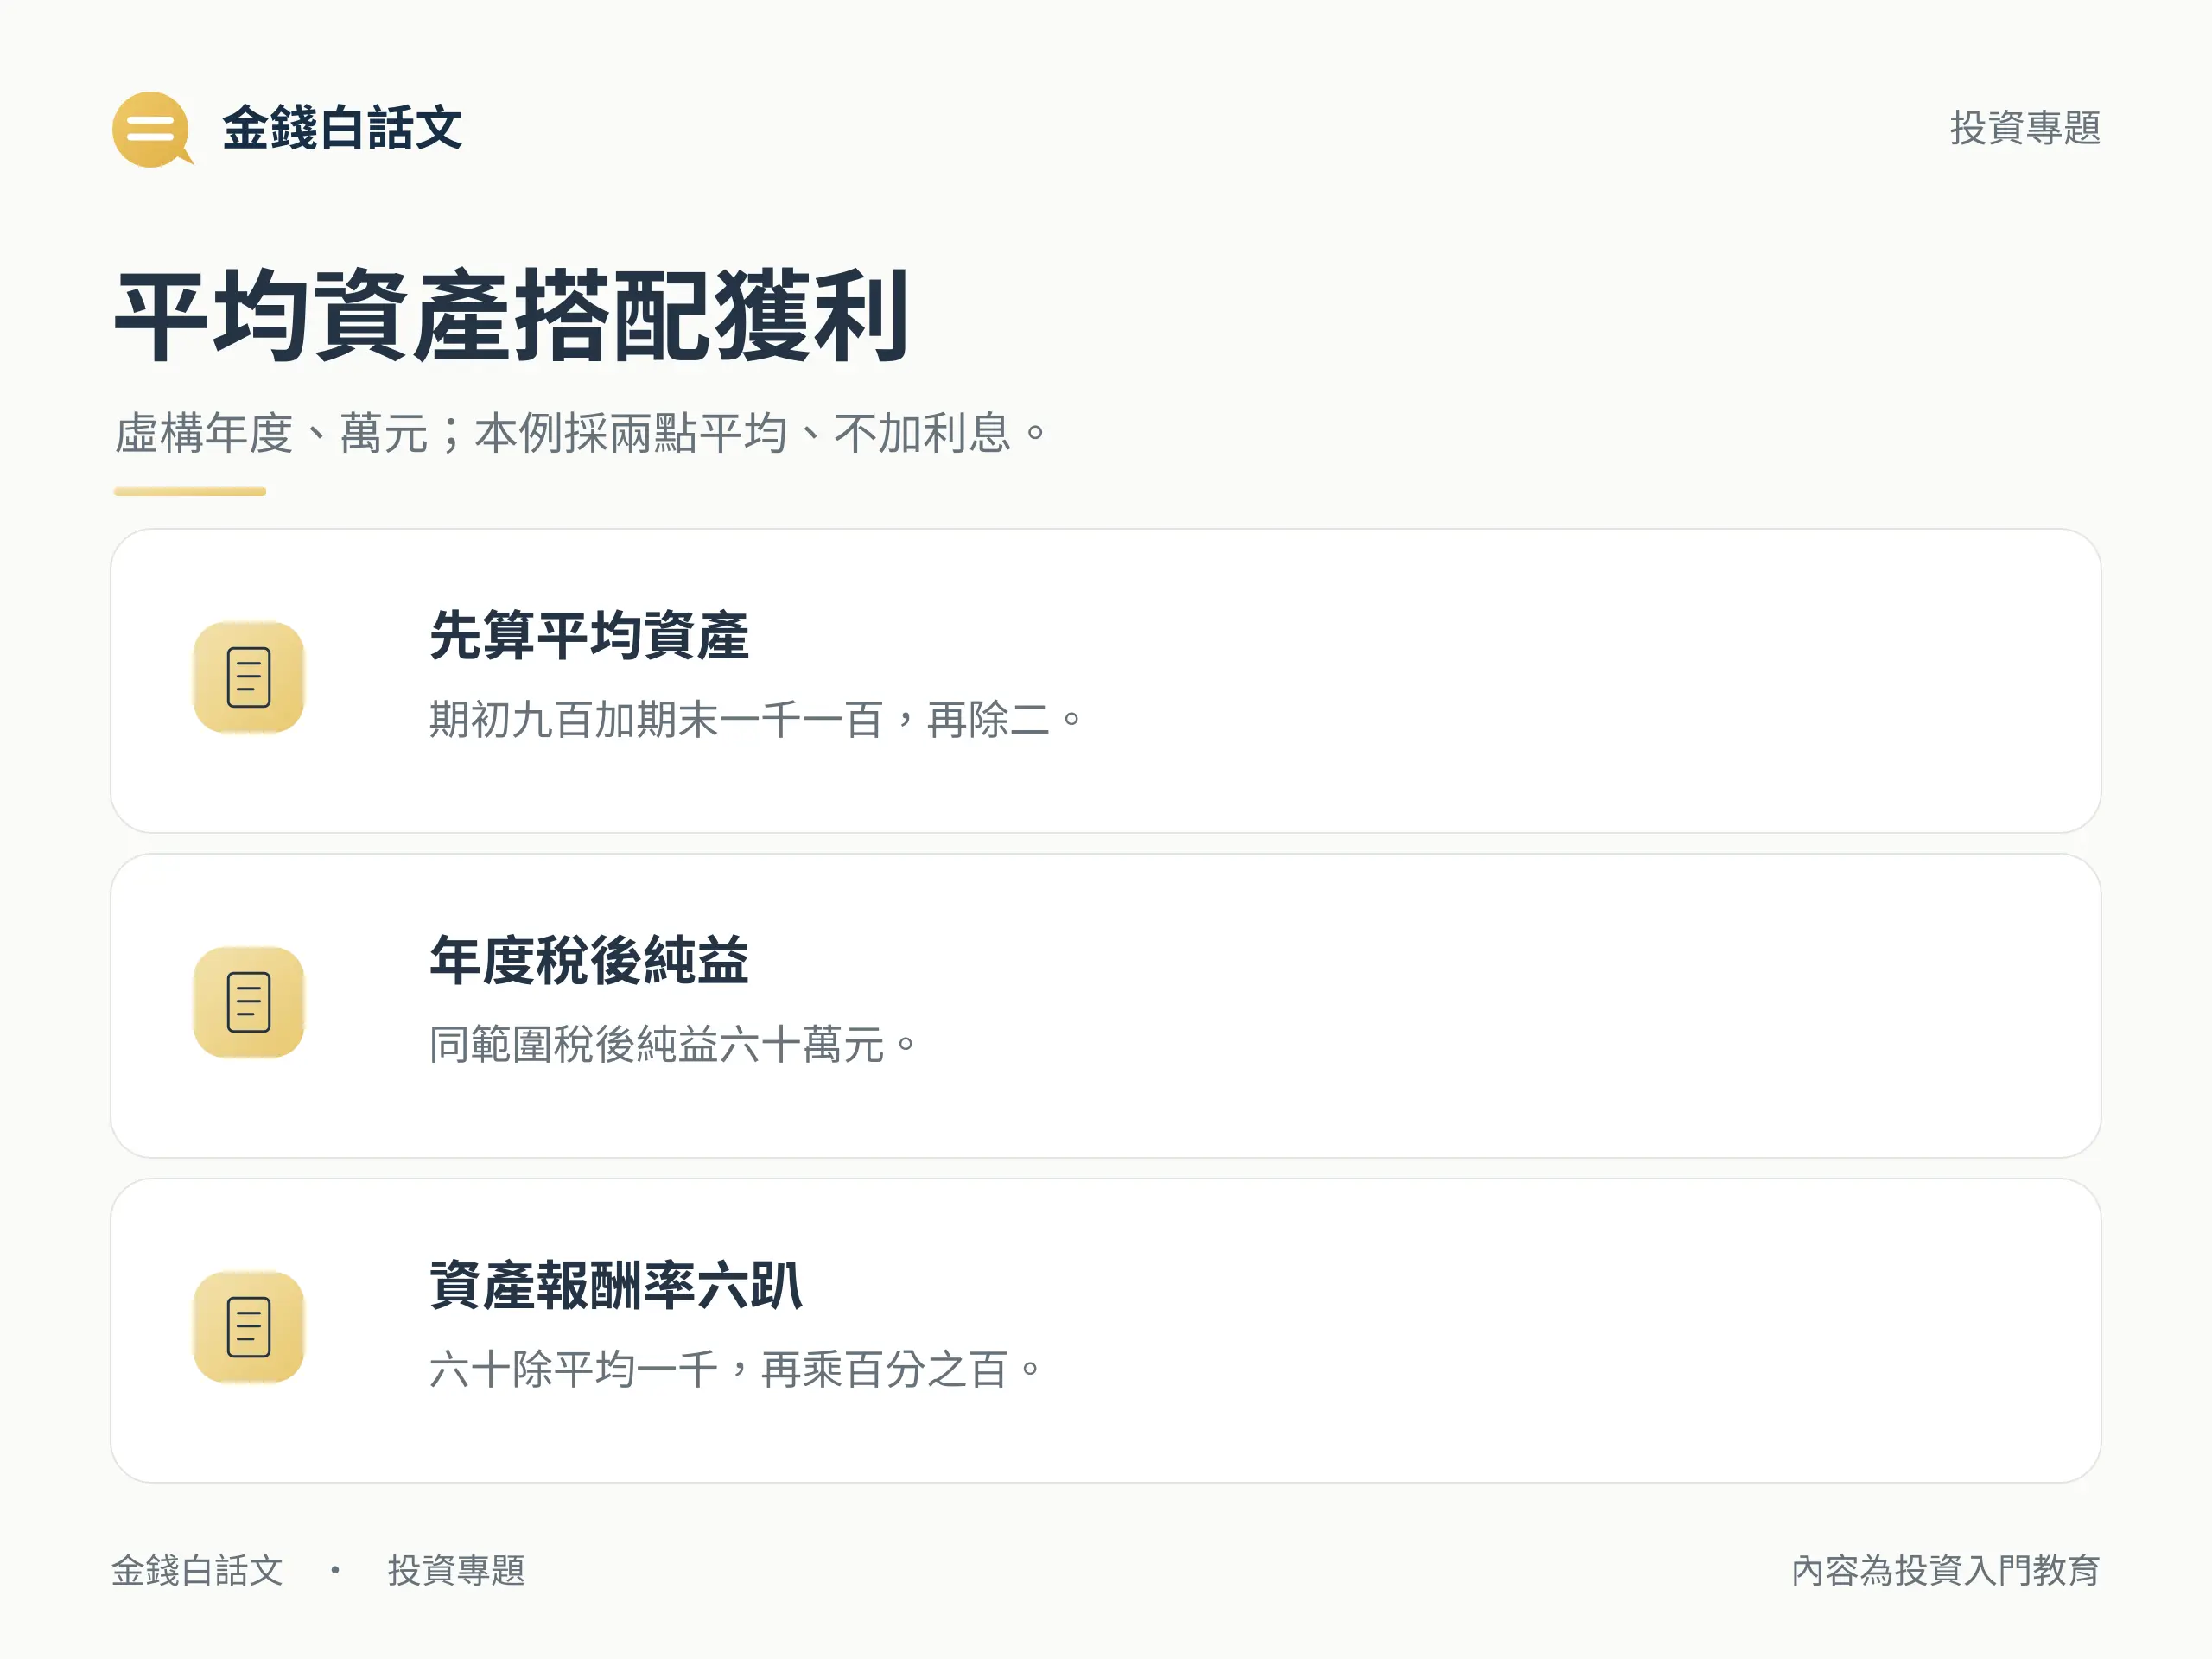
依證交所財務比較 E 點通公式,資產報酬率以稅後純益對照平均資產總額。假設同年度、同一合併範圍的稅後純益是 60 萬元,平均資產是 1,000 萬元,ROA=60÷1,000×100%=6%。這是公司財務比率,沒有使用你的買入股價、手續費或賣出價格。
分子與分母須對應同一範圍。例如,不能自行拿只歸屬母公司業主的損益,配上不同合併範圍的全部資產,再與平台數字直接比較。看到「淨利」二字時,要繼續查它究竟是哪一列,而不只確認名稱相似。
平均資產與資產報酬率怎麼算?
損益涵蓋一段期間,資產負債表則是特定日期的餘額。用平均資產可讓分母涵蓋不只期末一個時點。本篇教學明定採期初、期末兩點平均;E 點通上述公開公式未在該處說明平均的採樣點數,不能因此認定所有平台都只取兩點。
假設虛構年度期初資產 900 萬元、期末 1,100 萬元,兩點平均=(900+1,100)÷2=1,000 萬元。搭配全年稅後純益 60 萬元,資產報酬率是 6%。若只用期末 1,100 作分母,會得到約 5.45%,差異已經來自分母,不能說公司獲利突然變差。
期中若有大筆併購、處分或其他資產變動,兩點平均不一定能充分代表整段期間的資產規模。比較前要查來源實際怎麼平均;沒有方法資訊時,保留「平均方法未明」的限制,不強行拼成同一口徑。
兩個來源的 ROA 為何可能不同?
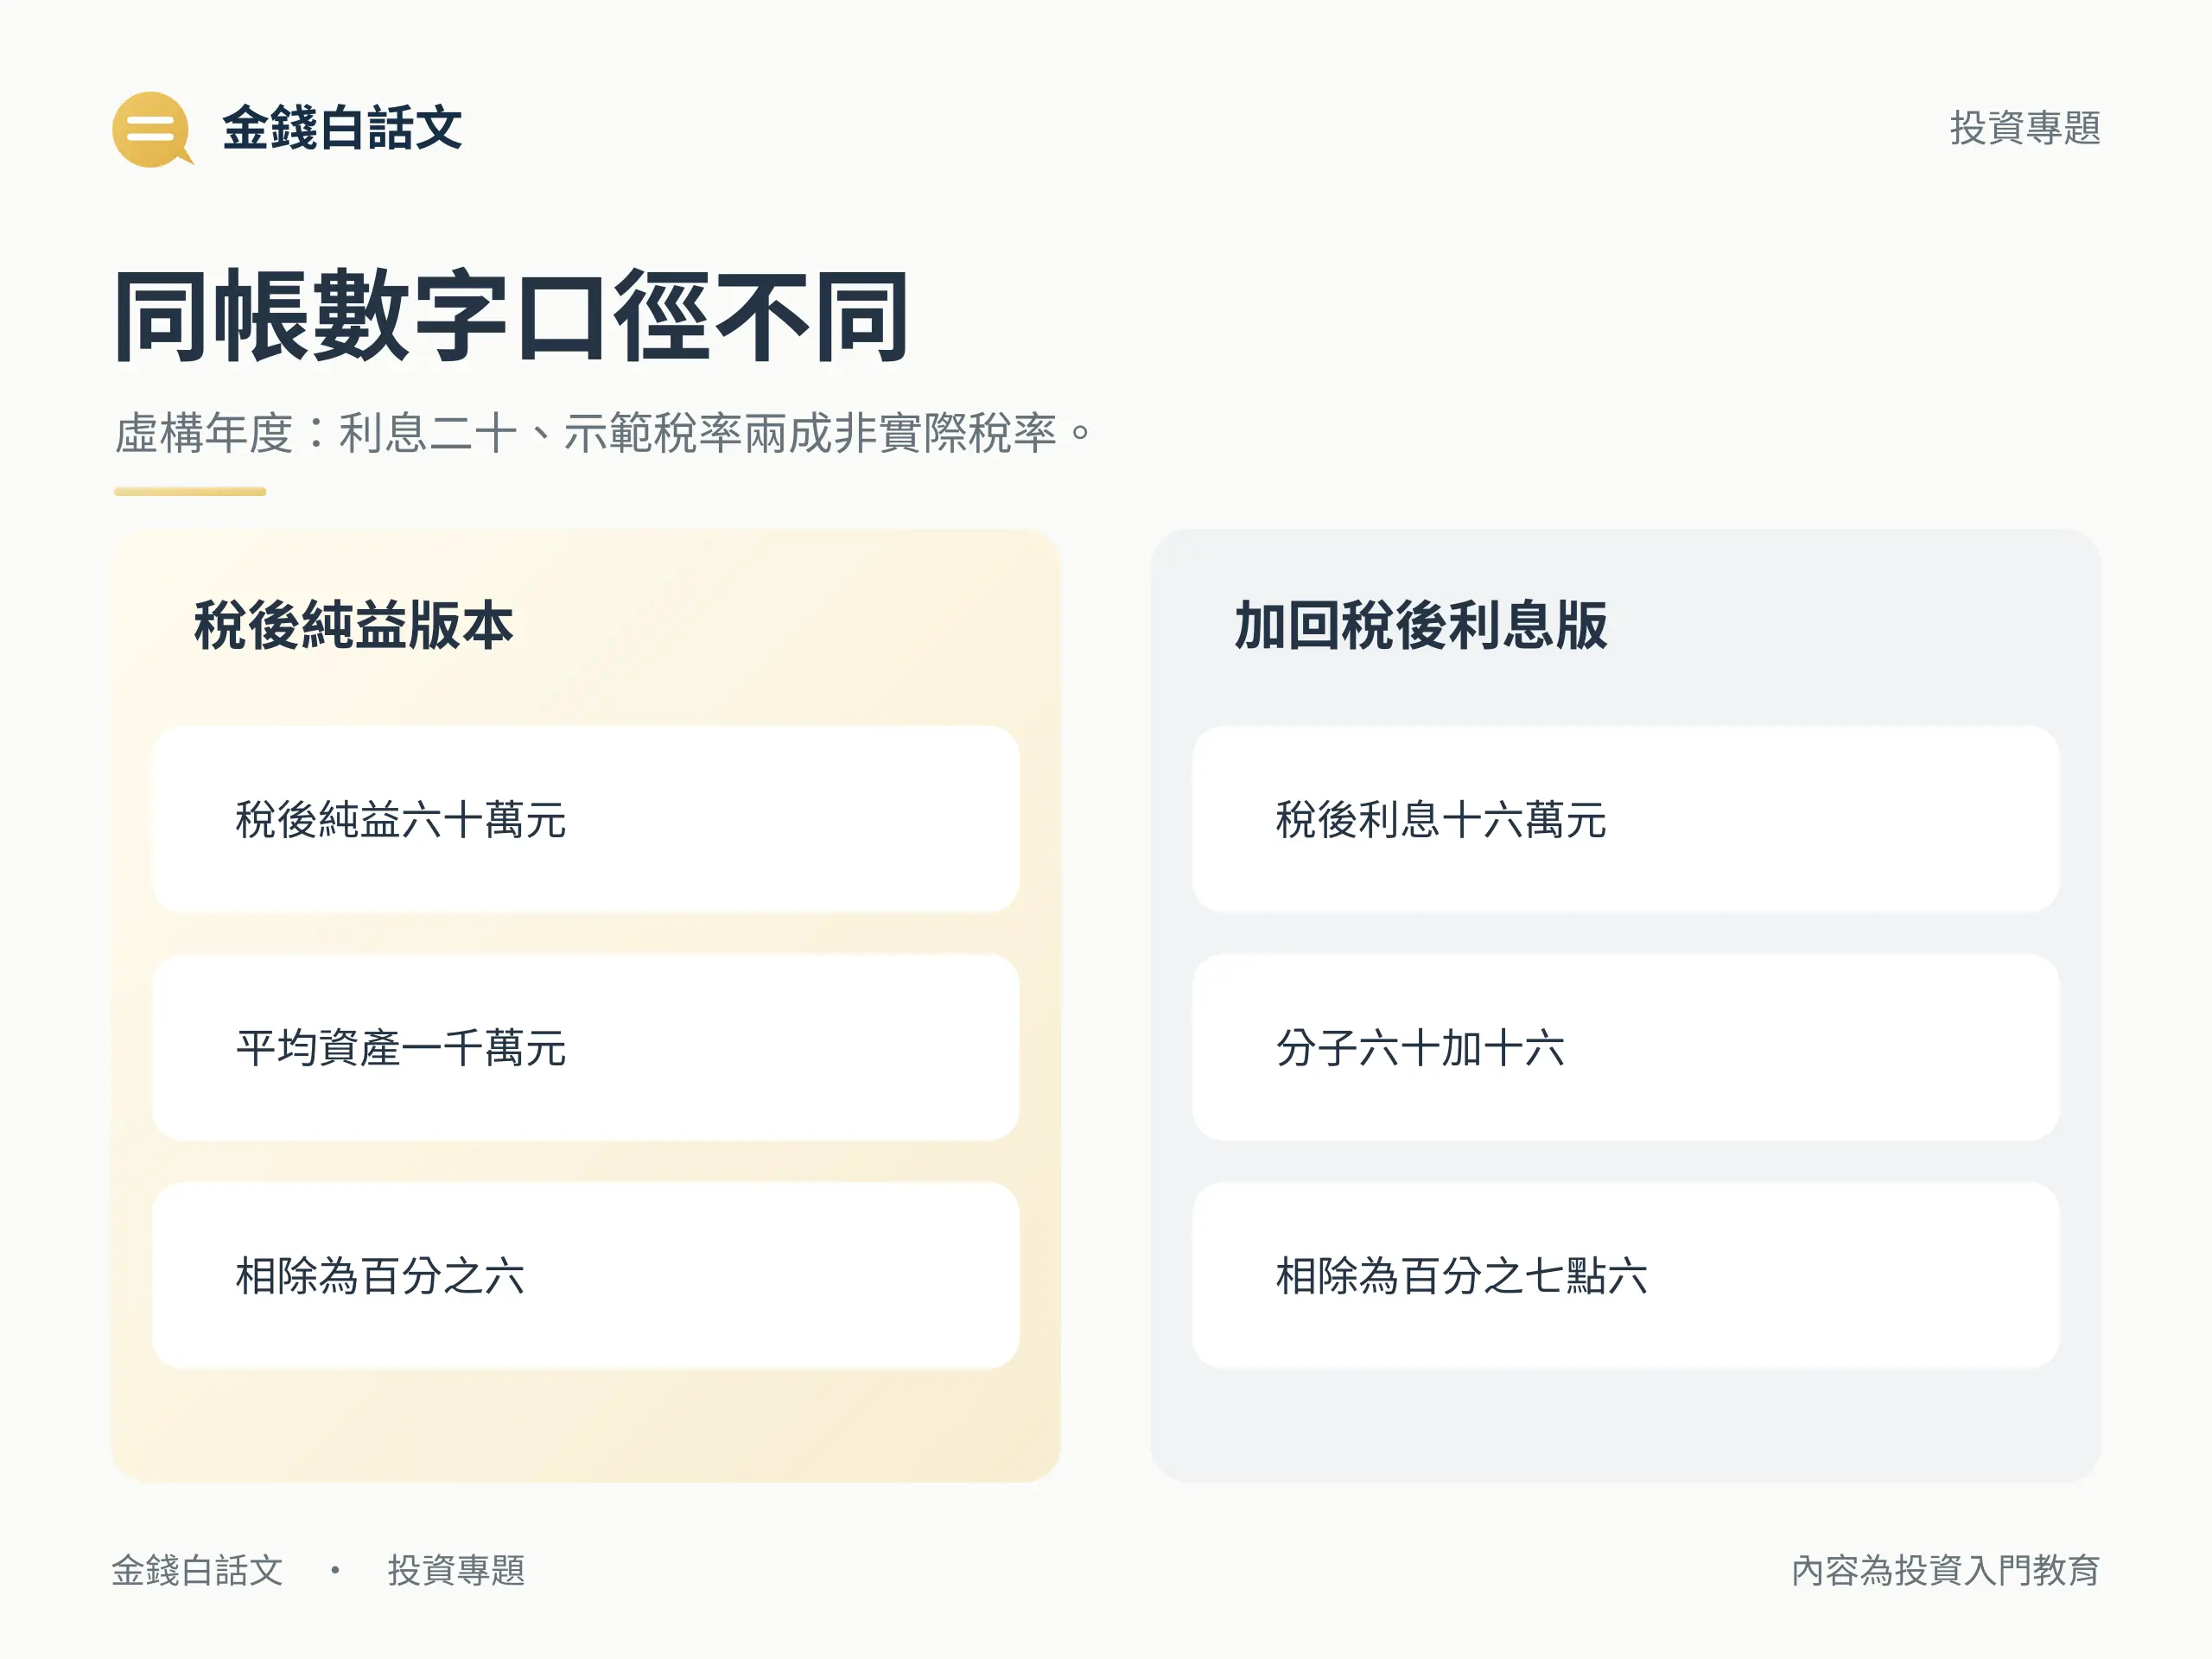
資產報酬率常見的差異之一,是分子有無加回稅後利息。沿用前述虛構年度,另假設利息費用 20 萬元,並用 20% 作純算術示範稅率;它不是對任何公司實際稅率或法定稅率的判斷。
稅後利息=20×(1-20%)=16 萬元。若採加回版,ROA=(60+16)÷1,000×100%=7.6%;不加回版則為 6%。同一組帳能出現兩個答案,是公式回答的角度不同,不能拿其中一家公司 6%、另一家公司加回版 7.6%,直接判定後者表現更好。
從公司申報註腳辨認公式與資料期間
英業達 2026 年第一季法說資料第 10 頁提供一個具體讀法:註 2 列出資產報酬率加回稅後利息的公式,註 1 說明相關季度比率採乘 4 年化。這個例子只說明該公司該次揭露的口徑,不代表所有公司的算法,也不代表其最新財報。
讀其他公司時,也先找表下註腳,記下分子、平均資產、期間及年化方式。單憑比率大小,無法反推平均資產取了幾個時點;若平台從公司申報資料取得比率,還應追到原申報說明。
單季資產報酬率要不要乘 4?
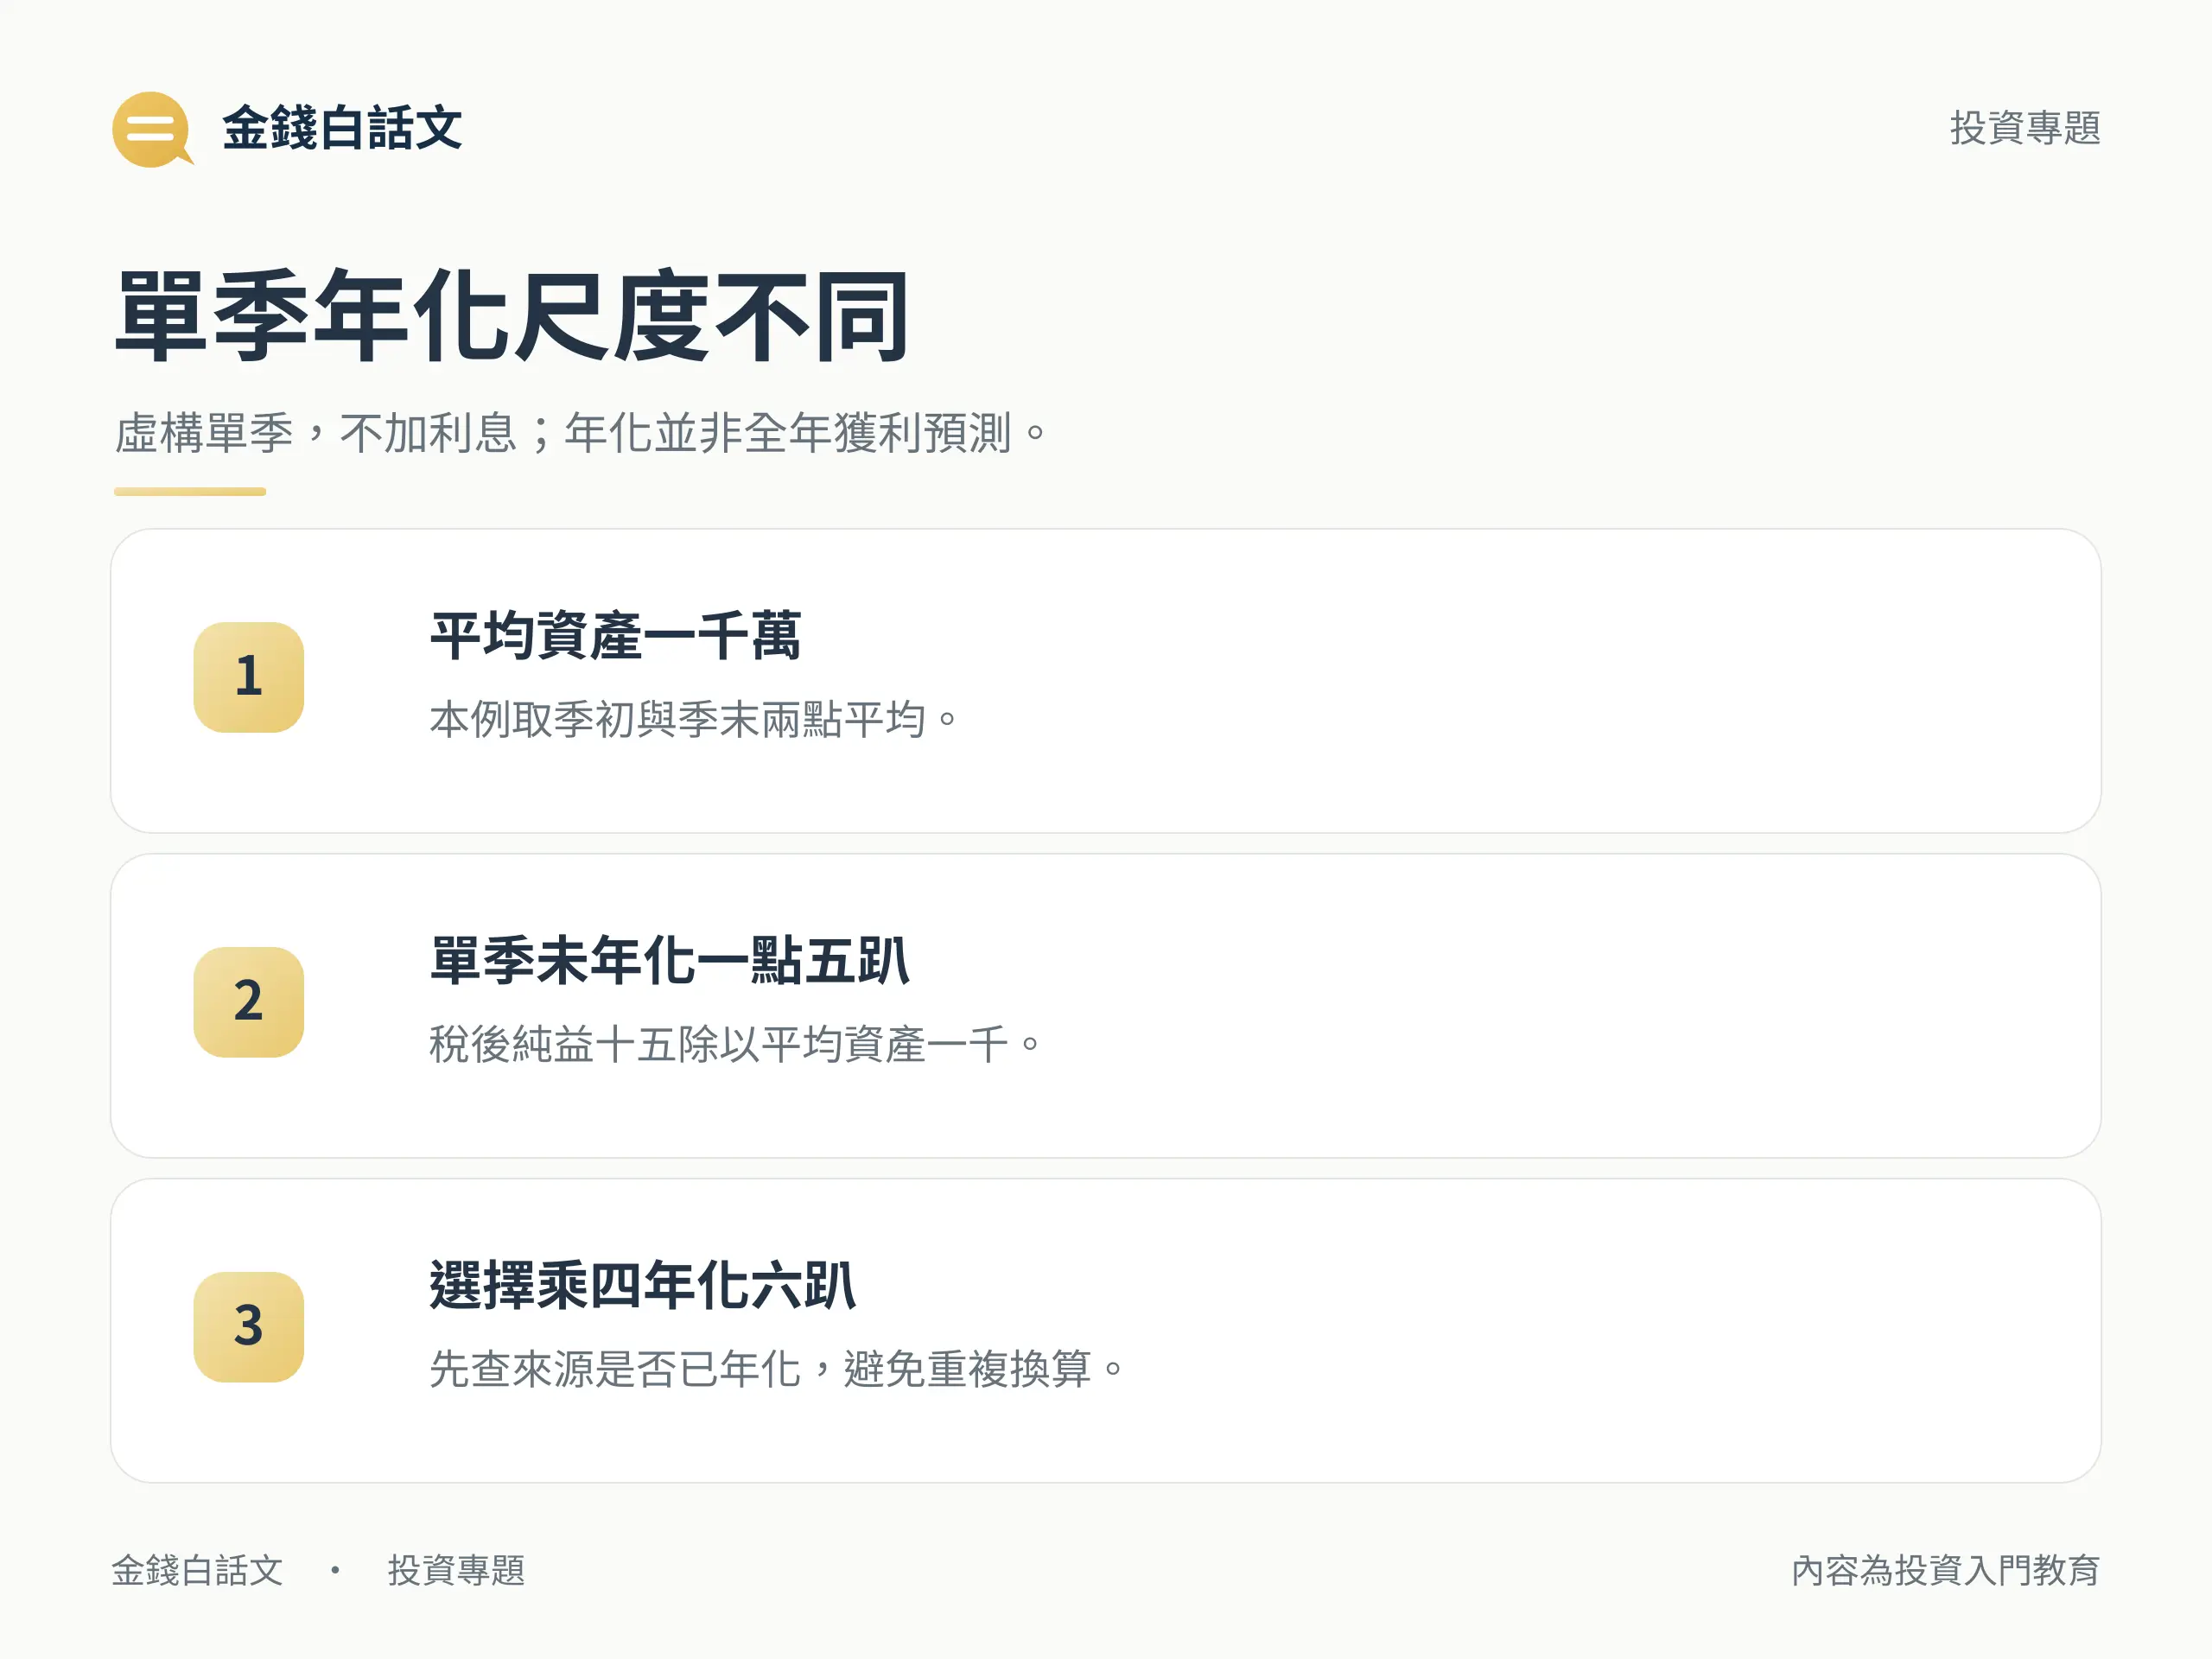
只有在來源明示年化,或你的計算明確選擇年化時,才依相應方法換算。假設虛構單季稅後純益 15 萬元、季初資產 900 萬元、季末 1,100 萬元,採兩點平均、不加回利息,單季未年化 ROA=15÷1,000=1.5%。
若本例明確採乘 4 年化,結果為 6%。標示應分別寫「單季未年化 1.5%」與「單季年化 6%」。兩者來自同一季,只是尺度不同,不能說前者經營表現只有後者四分之一,也不能把年化視為未來全年獲利預測。
半年累計、前三季累計與單季涵蓋時間不同,不能不看期間一律乘 4。比較資產報酬率前,先問對方的數字是否已年化,再確認所採方法;若原始值已年化,再乘一次會重複換算。
ROA 與 ROE 差在哪?
資產報酬率看獲利相對企業資產的比例;ROE 看獲利相對股東權益的比例。依 E 點通所列稅後純益版本,兩者的主要差別在分母。用同年度、同合併範圍且未另年化的虛構數字,可先把分子統一,再理解差異。
| 指標(稅後純益版) | 共同分子 | 分母 | 結果 |
|---|---|---|---|
| ROA | 稅後純益 60 萬元 | 平均資產 1,000 萬元 | 6% |
| ROE | 稅後純益 60 萬元 | 平均權益 400 萬元 | 15% |
假設同範圍平均權益為 400 萬元,ROE=60÷400=15%,ROA 仍為 6%。15% 只是這組假設中的股東權益報酬比率,不代表投資人買進股票就會賺 15%。若外部 ROA 已加回利息,須先統一分子,才能用這種對照解釋分母差異。
比較資產報酬率前,先核對哪六件事?
- 分子版本:稅後純益,或另加回稅後利息?
- 資料期間:單季、累計或全年?起訖日期相同嗎?
- 年化標示:未年化或已年化?用了哪種換算?
- 平均方法:期初期末兩點,或其他取樣方式?
- 報表範圍:合併或個體?分子與分母是否一致?
- 更新時點:是否同一期申報?有無重編與補正?
對齊後,再比較相近同業及公司前期。證交所的財報分析教學建議結合其他比率與組成分析;不同產業的資產需求不同,沒有本篇可支持的跨業通用好壞門檻。
若平均資產為正而分子是虧損,資產報酬率可以為負。比率轉正也不能保證現金流、償債能力或股價表現。看見變動後,要回財報查分子與資產組成,不能從 ROA 一個數字猜公司剛擴廠或效率提升。可接著閱讀基本面分析與財報查核順序,補上現金流與負債資訊。
結語:先對齊公式,再比較資產報酬率
資產報酬率最容易誤讀的地方,在於看似相同的 ROA 可能有不同分子、平均方法或年化尺度。保留公式與註腳,先確認平均資產及期間,再做同條件比較,數字才有共同基準。
重點整理
ROA 公式是什麼?
證交所財務比較 E 點通的資產報酬率公式是稅後純益÷平均資產總額×100%。其他揭露可能加回稅後利息,因此仍須查來源公式。
平均資產怎麼算?
本篇資產報酬率算例採期初加期末再除以 2 的兩點平均。實際平台可能有不同採樣方法,應查其方法說明,不能把兩點平均視為唯一規則。
ROA 與 ROE 差在哪?
在同分子、同期間下,資產報酬率以平均資產為分母,ROE 以平均股東權益為分母。若 ROA 有利息調整,須先統一分子,不能只比百分比大小。
季報 ROA 要乘 4 嗎?
不一定。先看來源是否已年化、涵蓋單季或累計期間,以及採何種換算。單季乘 4 是一種明示的年化方式,並非全年獲利預測,也不能對所有累計期間照做。
為什麼兩個網站 ROA 不同?
可能是分子有無加回利息、期間、年化、平均資產方法、合併範圍或更新時點不同。比較資產報酬率前,先逐項核對公式與原始註腳。
ROA 多少算好?
沒有適合所有產業的通用門檻。對齊公式與期間後,比較相近同業及公司前期,再查獲利與資產組成;正比率也不能保證現金、還債或股票報酬。