內容目錄
顯示
每股盈餘(EPS,Earnings Per Share)是公司一段期間的普通股每股會計績效。基本 EPS 以歸屬母公司普通股權益持有人的損益,除以當期流通在外普通股加權平均股數;算出每股賺 4 元,不代表股東會領到 4 元股利。
財報可能同時出現基本、稀釋、單季與累計數字。要比較兩筆每股盈餘,先確認種類、股數與期間。以下從一組虛構數字開始,帶你找到報表與附註中的關鍵欄位。
每股盈餘是什麼?先分清 EPS 與股利
公司賺到的會計利益,與決定分配給股東的股利,回答不同問題。每股盈餘用於呈現每股績效;每股股利則要看盈餘分配等另行揭露的資訊。公司即使有獲利,也不能單憑 EPS 推定配息金額、時間或比例。
IFRS Foundation 的 IAS 33 公開概述將每股資訊建立在普通股及損益口徑上。讀合併報表時,不能直接拿含非控制權益的合併總淨利,當成普通股股東可用的分子。
基本每股盈餘的分子、分母與單位
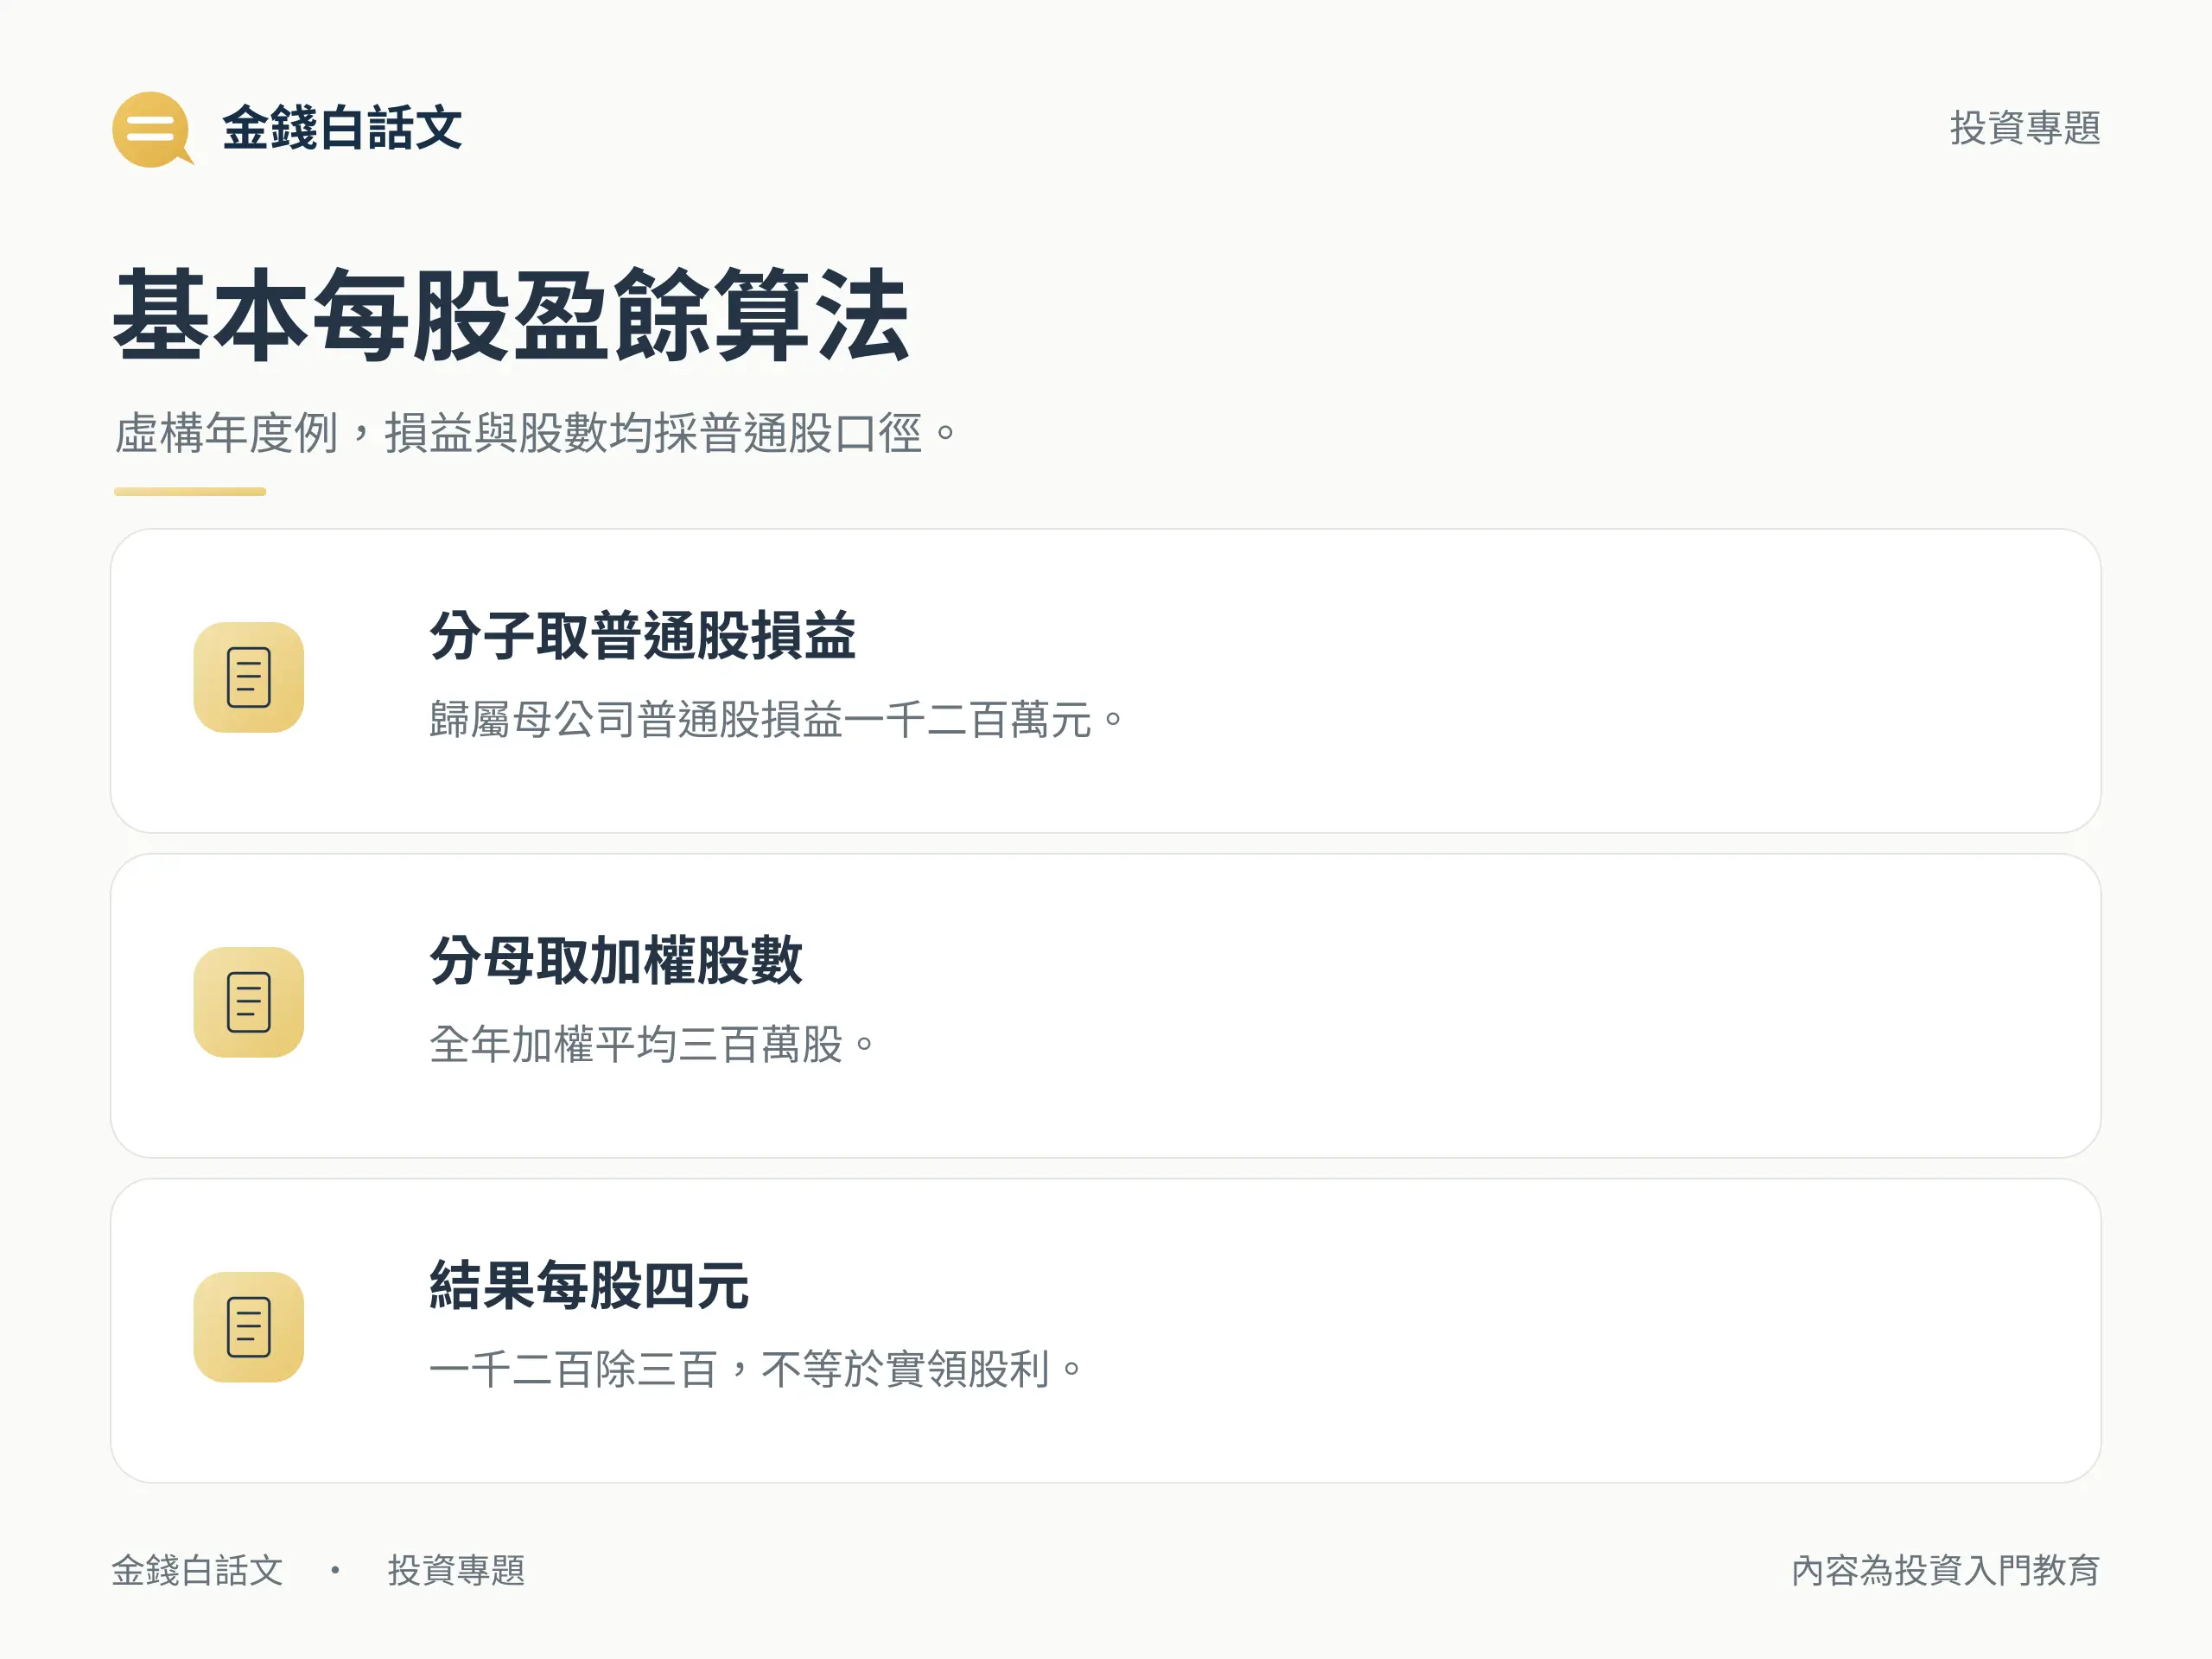
基本每股盈餘=歸屬母公司普通股權益持有人的損益÷當期流通在外普通股加權平均股數。有特別股等項目時,分子可能需要調整;新手先取財報「每股盈餘」附註列出的分子與股數,不自行省略條款。
假設某虛構公司全年歸屬母公司普通股的損益為 1,200 萬元,加權平均股數為 300 萬股,且沒有特別股或庫藏股變動,基本 EPS=1,200÷300=4 元/股。「萬元」除以「萬股」後是「元/股」,不能因整張損益表以千元表示,就把 EPS 也乘上一千。
若上述分子為虧損,結果可以是每股損失。負的每股盈餘反映該期間的會計結果,並不能單獨推論股價會歸零。查完每股績效,若要理解它在股價倍數中的角色,可再閱讀本益比的分子與分母。
股數變動時,為何不能直接用年底股數?
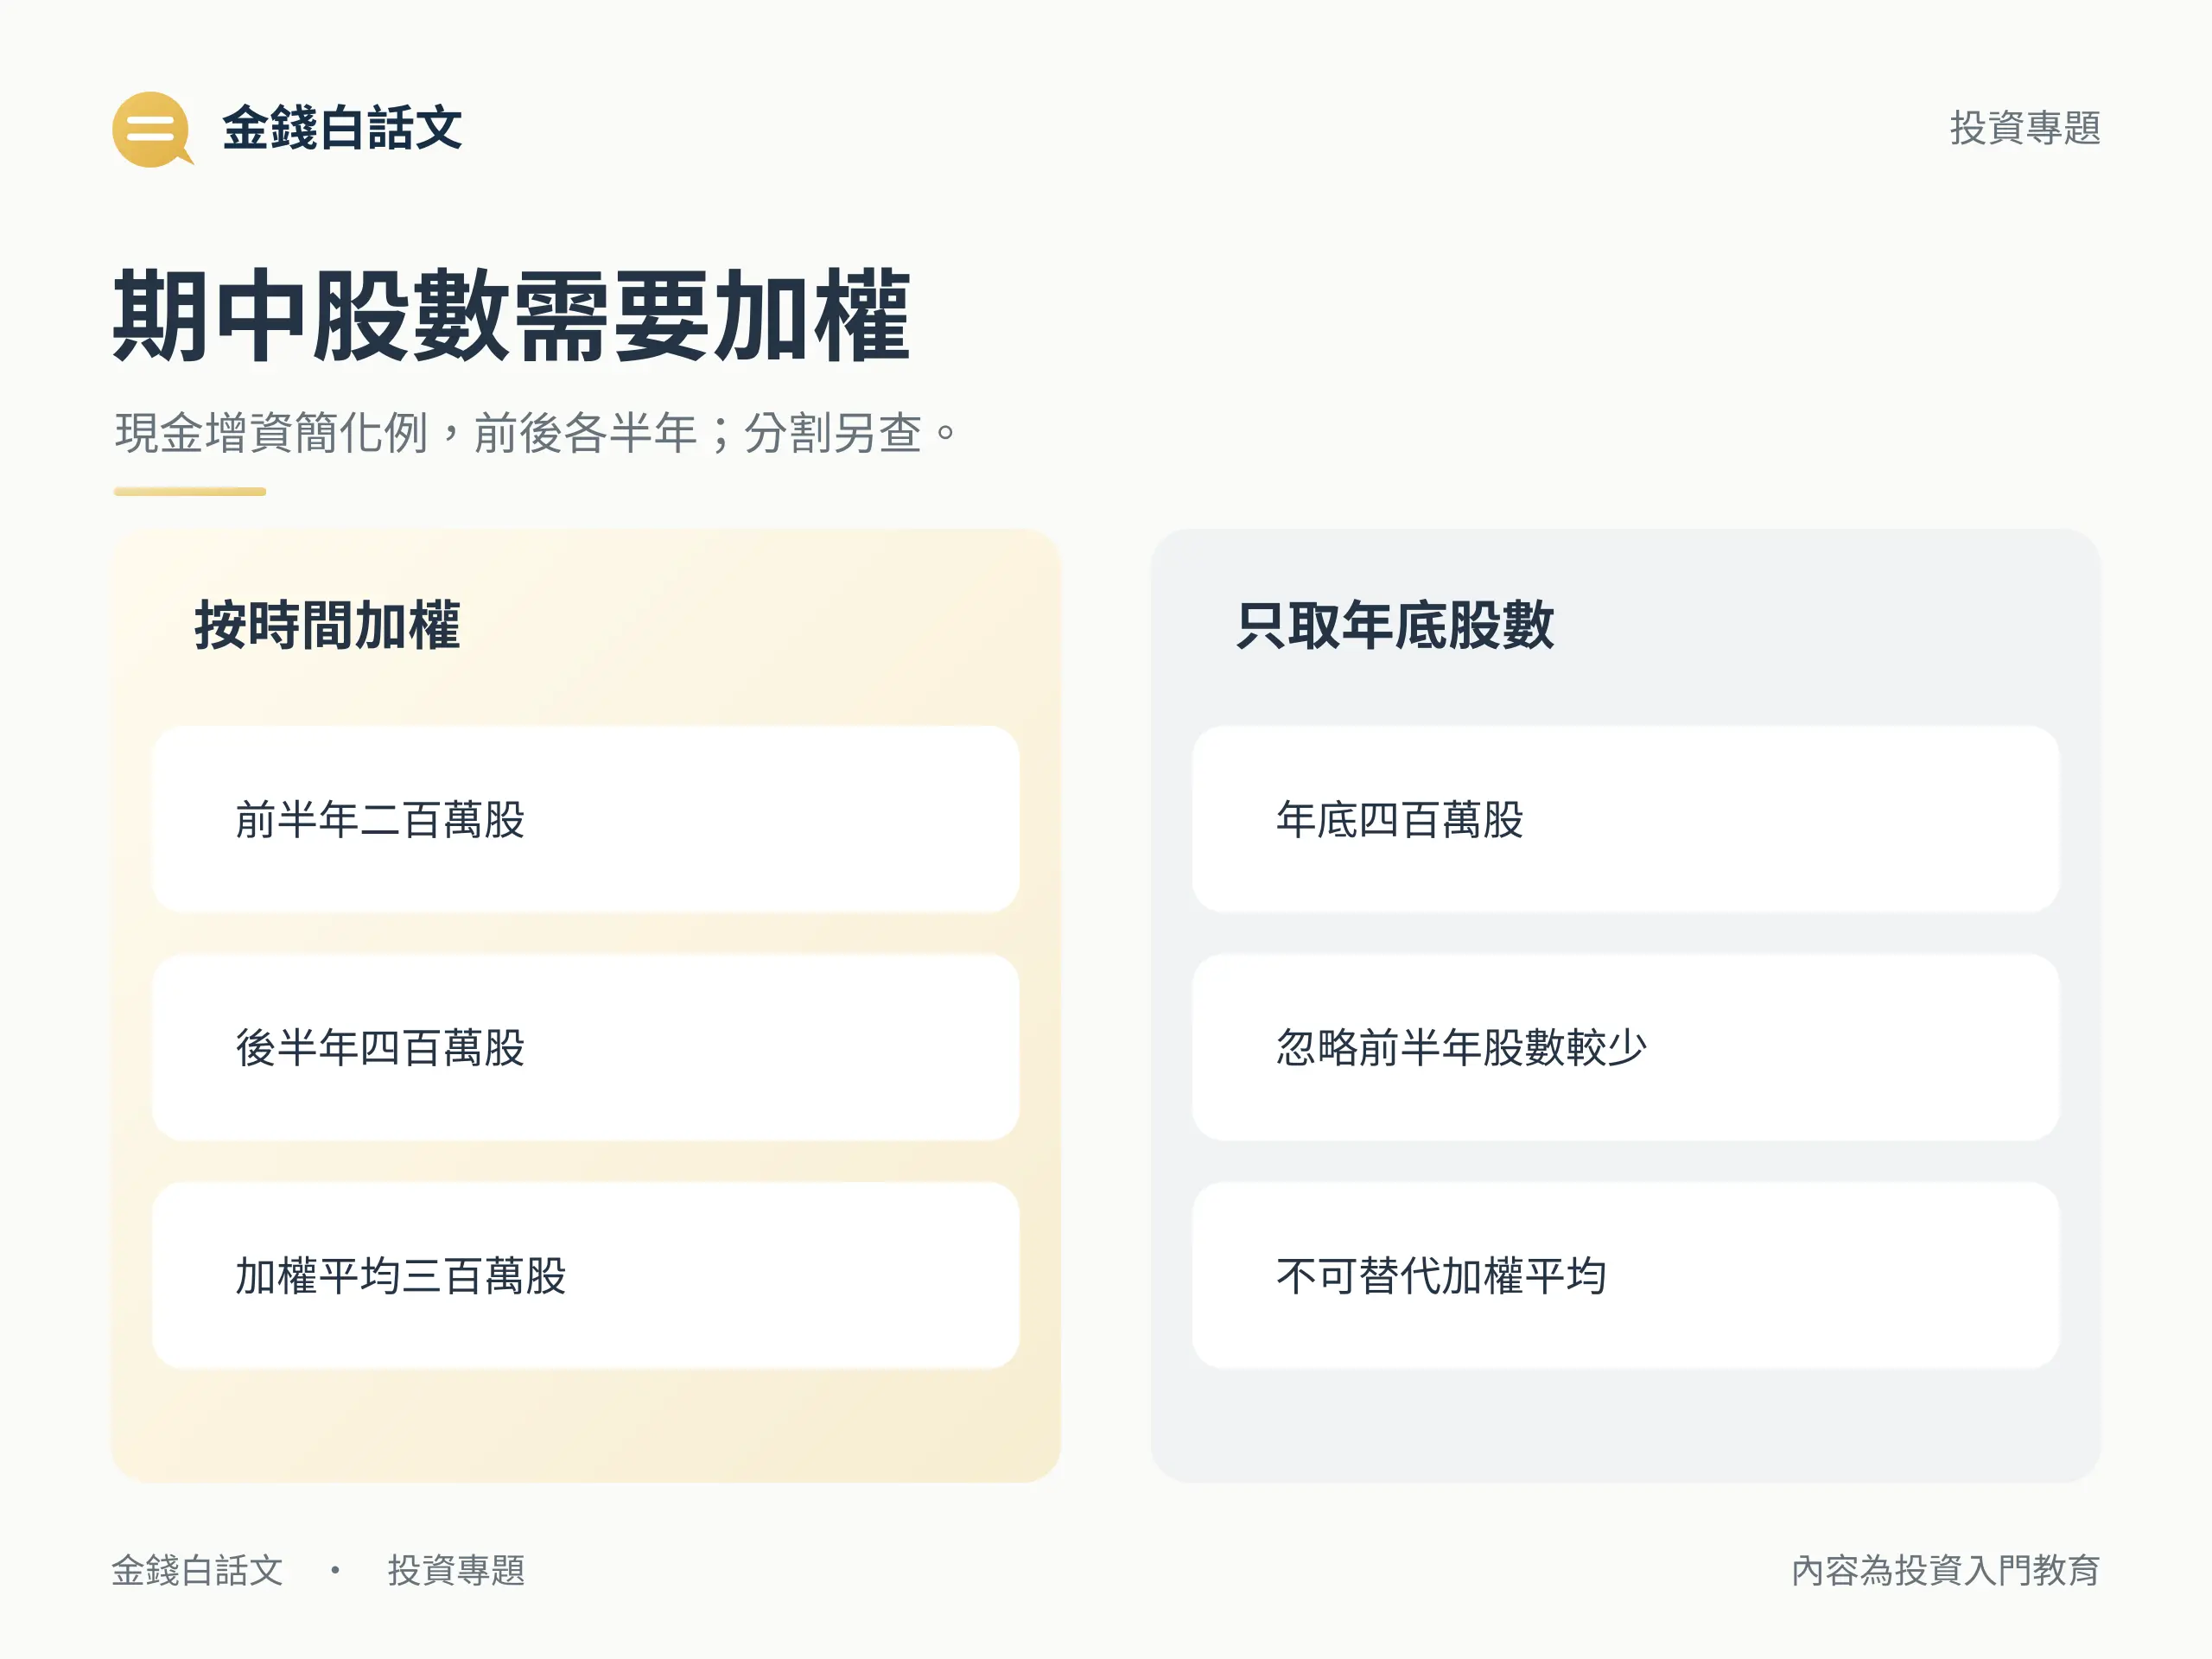
公司一整年產生的利益,要搭配在這段期間參與流通的股數。證交所 IAS 33 簡介說明加權平均股數的概念;這份簡介可協助入門,複雜工具仍應回到公司附註及適用準則。
沿用 1,200 萬元損益,假設期中只有一次現金增資,前半年流通 200 萬股、後半年 400 萬股。把兩段各視為半年作簡化,加權平均為 200×1/2+400×1/2=300 萬股,所以基本每股盈餘仍為 4 元。若直接用年底 400 萬股,會得到 3 元,已經換了分母。
實務按股數在外流通時間與 IAS 33 條件計算,半年權重只是本例的簡化。股票分割、無資源增加的配股等情況,可能涉及追溯調整,不能套用「新增股數從當天起加權」的直覺。看到比較期數字改變,先查是否重編及調整原因。
基本與稀釋 EPS 差在哪?
基本每股盈餘看已流通普通股;稀釋每股盈餘另考慮具稀釋效果的潛在普通股。可轉換公司債等工具可能影響股數,也可能改變損益分子,因此不能把稀釋簡化成「同一筆淨利除以更多股票」。
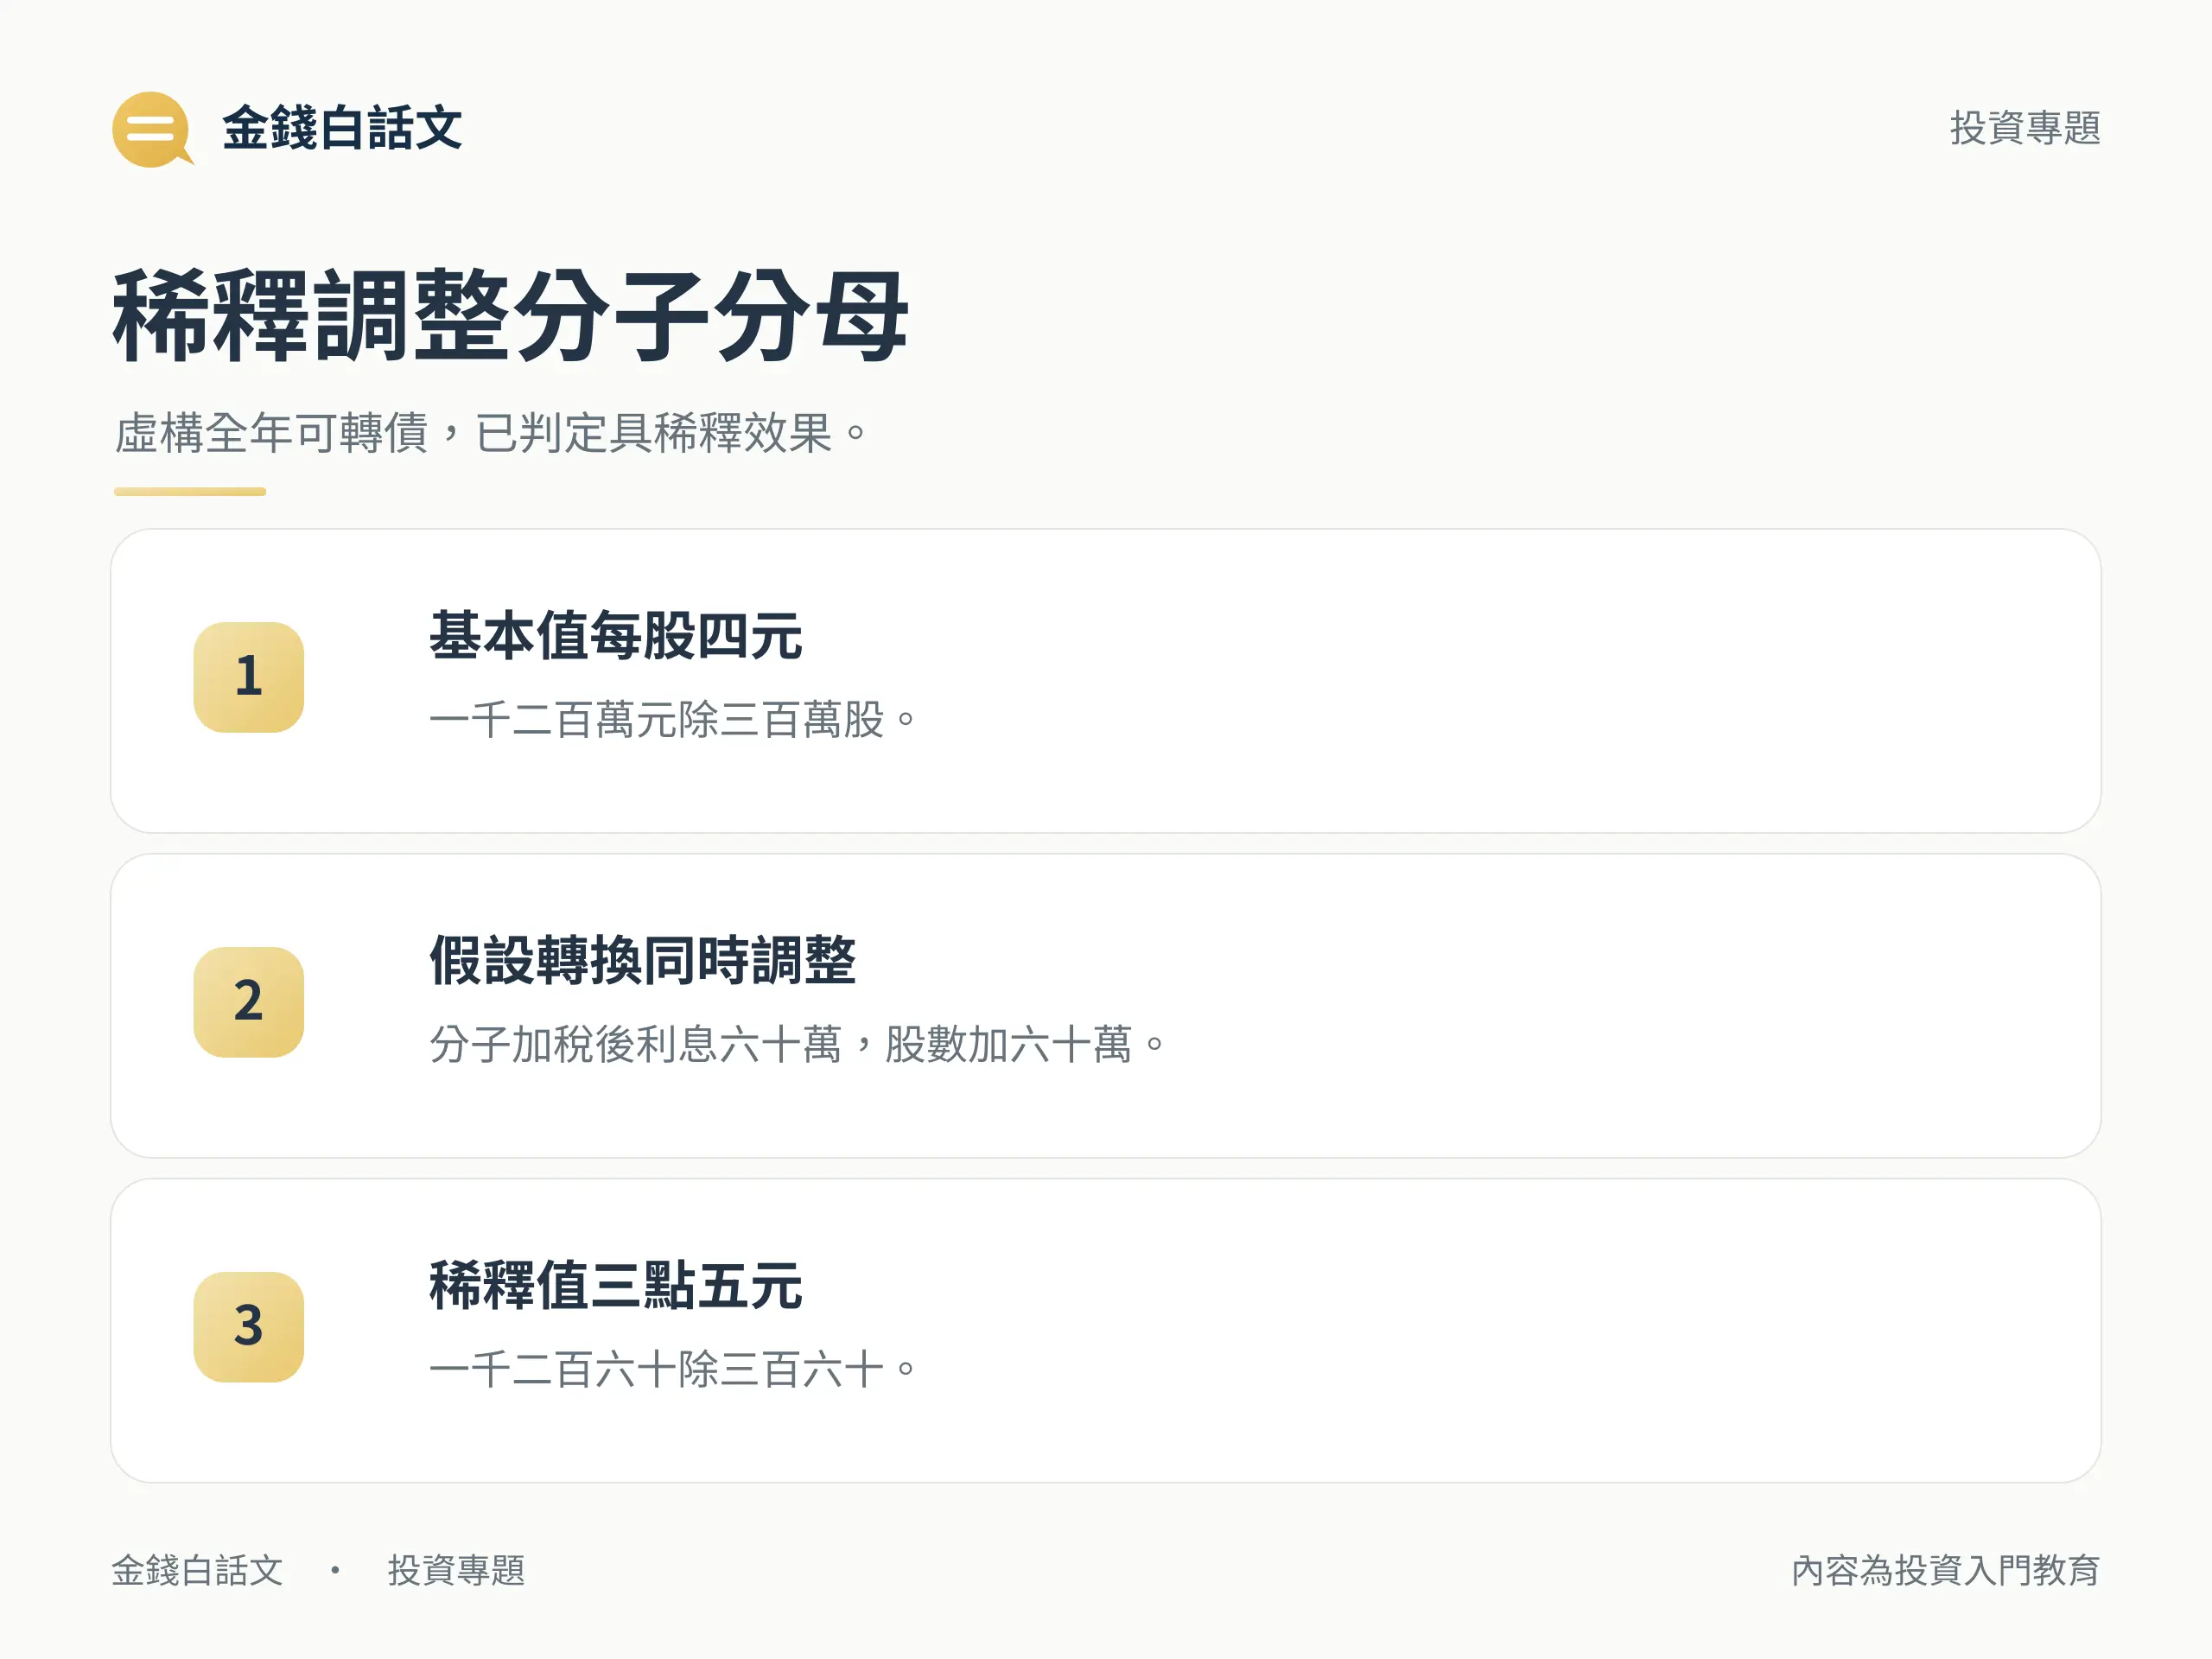
沿用基本 EPS 4 元的虛構年度例,另假設一項全年存在、且已判定有稀釋效果的可轉債:假設轉換將加回稅後利息 60 萬元,並增加加權股數 60 萬股。稀釋 EPS=(1,200+60)÷(300+60)=3.5 元/股。分子加回利息,是因本例假設轉換後相關利息不再發生;這不是實際公司的轉換預測。
沒有稀釋效果或公司虧損時怎麼讀?
兩種每股盈餘可能相同。不能把所有可轉債、認股權或其他潛在股數一律加進去;反稀釋項目須排除。公司虧損時尤其容易誤讀:如果加入某工具反而使每股損失減少,就不能只因「可能變股票」而納入。先看附註列了哪些工具、排除哪些項目,再解讀差額。
單季、累計與全年每股盈餘要怎麼分?
先看欄位上方寫的是「四月至六月」還是「一月至六月」。前者是三個月,後者是上半年累計;「第二季財報」裡可能同時出現這兩種期間。同一欄還要辨認基本與稀釋列,不能拿今年單季基本 EPS 與去年累計稀釋 EPS 比成長。
金管會 114 年期中綜合損益表格式可作為表頭辨識的例子;實際仍看該公司適用年度與申報表。上市櫃與未上市櫃公司的期中揭露安排可能不同,不能只憑頁面寫「Q2」就認定數字一定是單季。
累計 EPS 能直接相減算單季嗎?
只有在股數固定、沒有重編,並使用尚未四捨五入的同口徑數值等簡化條件下,上半年基本 EPS 3 元減第一季 1 元,才可示範第二季為 2 元。若跨期加權平均股數不同,各期間每股盈餘的分母也不同,顯示值直接相減可能失真。正式單季數字優先取報表與附註,不把相減當萬用公式。
查到每股盈餘後,先核對哪些資訊?
- 確認公司與報表範圍:合併或個體,不把不同範圍的損益與股數拼在一起。
- 記錄起訖日期:三個月、累計半年或全年。
- 標明基本或稀釋:比較時用相同種類。
- 打開每股盈餘附註:核對普通股損益、加權平均股數與潛在普通股。
- 核對單位與調整:注意元/股、四捨五入及比較期重編。
- 再看獲利組成與現金流:比率變動先追原因,不直接設定買進門檻。
每股盈餘上升可能同時受到損益與股數變化影響,不能僅憑增幅推斷產品更好賣。把數字放回基本面分析與三張財報,才能進一步查獲利是否來自持續營運,以及現金流是否相符。
結語:先確認口徑,再比較每股盈餘
閱讀每股盈餘,先辨認基本或稀釋,再看加權平均股數,最後核對單季、累計與全年期間。這三步能避免把不同分母、不同期間的數字直接比較,也能記住 EPS 與實領股利之間仍有分配決策的距離。
重點整理
基本 EPS 與稀釋 EPS 差在哪?
基本每股盈餘以普通股損益除以加權平均流通股數;稀釋每股盈餘另納入具稀釋效果的潛在普通股,分子與分母都可能調整。反稀釋項目不能一律加入,兩者也可能相同。
EPS 等於每股股利嗎?
不等於。每股盈餘呈現每股會計績效;每股股利是分配資訊,須另查公司決議與公告。EPS 4 元不代表每股一定領到 4 元。
第二季 EPS 是上半年 EPS 嗎?
不一定。先看表頭是四月至六月的三個月,還是一月至六月的累計期間;第二季財報可能並列兩者。比較每股盈餘時還須統一基本或稀釋口徑。
EPS 可以是負數嗎?
可以。普通股損益分子為虧損時,每股盈餘可以呈現負值,也稱每股損失。它反映該期間會計結果,不能單獨推論公司股價必然歸零。