內容目錄
顯示
營收年增率是把本期營收與去年相同期間相比的增減比例。去年同期為正數且資料口徑一致時,公式是「(本期營收-去年同期營收)÷去年同期營收×100%」。先對齊比較期間,才能知道成長率究竟在回答哪一個問題。(參考:台灣高鐵)
看上市櫃月營收時,常會同時看到單月年增、月增與累計年增;三者使用不同分母,可能出現方向不同的結果。以下用假設數字與公司正式公布的歷史資料說明算法,再處理基期、資料更正與獲利判讀的限制。(參考:台灣高鐵)
營收年增率怎麼算?先對齊去年同期
單月營收年增率通常稱為 YoY(Year over Year),比較今年某月與去年同月。公式中的「同期」不能換成上個月,也不能把今年單月數字與去年全年相比。計算前先確認是同一家公司、相同幣別與單位,以及可比的合併或個體範圍。(參考:台灣高鐵)
使用一般百分比公式時,去年同期營收須為正數。先算金額增減,再除以去年同期營收,最後乘 100%。金額差回答「多了或少了多少收入」,營收年增率回答「相對去年同期變動多大」,兩個資訊應一起看。(參考:台灣高鐵)
營收年增率算例:100 萬變 120 萬是多少?
以下為假設算例:去年同月營收 100 萬元,今年同月 120 萬元,先算 120-100=20 萬元;再算 20÷100×100%=20%。所以增加金額為 20 萬元,營收年增率為 20%。這不是任何公司的市場數據。(參考:台灣高鐵)
同樣以正基期 100 萬元為例,若今年同月變為 80 萬元,則(80-100)÷100×100%=-20%。負號表示相對同一正基期下降;這項判讀不能直接搬到去年同期為零或負數的情境。(參考:台灣高鐵)
年增率、月增率與累計年增率差在哪?
閱讀營收年增率前,可以先用一句話說出比較對象。單月年增率對「去年同月」,月增率 MoM(Month over Month)對「上個月」,累計年增率則對「去年相同起迄期間的累計總額」。分母不同,不能互相替代。(參考:台灣高鐵)
在各自基期為正數且口徑一致時,單月年增率=(本月-去年同月)÷去年同月×100%;月增率=(本月-上月)÷上月×100%;累計年增率=(本年同期累計-去年同期累計)÷去年同期累計×100%。每套公式都要先確認比較欄位。(參考:台灣高鐵)
延續假設例子,今年本月 120 萬元、去年同月 100 萬元,所以年增 20%;若今年上月為 150 萬元,月增率便是(120-150)÷150=-20%。「年增、月減」可以同時成立,並不矛盾。(參考:台灣高鐵)
累計營收年增率為何不能平均每月數字?
累計營收年增率要先加總相同期間的金額,再比較兩年總額。每個月的基數不同,直接平均百分比,會把不同規模的月份當成同樣權重,得不到以總額計算的結果。(參考:台灣高鐵)
以台灣高鐵正式公布的歷史資料為例,2026 年 9 月單月營收為新臺幣 4,718,392 仟元,去年同月為 4,236,093 仟元;兩者相減後除以去年同月,約為 11.39%。這是 9 月單月的營收年增率。(參考:台灣高鐵)
同一張表的 2026 年 1 至 9 月累計營收為 41,780,743 仟元,去年同期累計為 40,108,105 仟元,計算後約增加 4.17%。11.39% 與 4.17% 分別描述單月及累計期間,不能取其中一個當成另一個,也不能用月增率的平均來替代。上述數字為歷史資料教學,不是個股推薦。(參考:台灣高鐵)
低基期、零基期與負基期該怎麼讀?
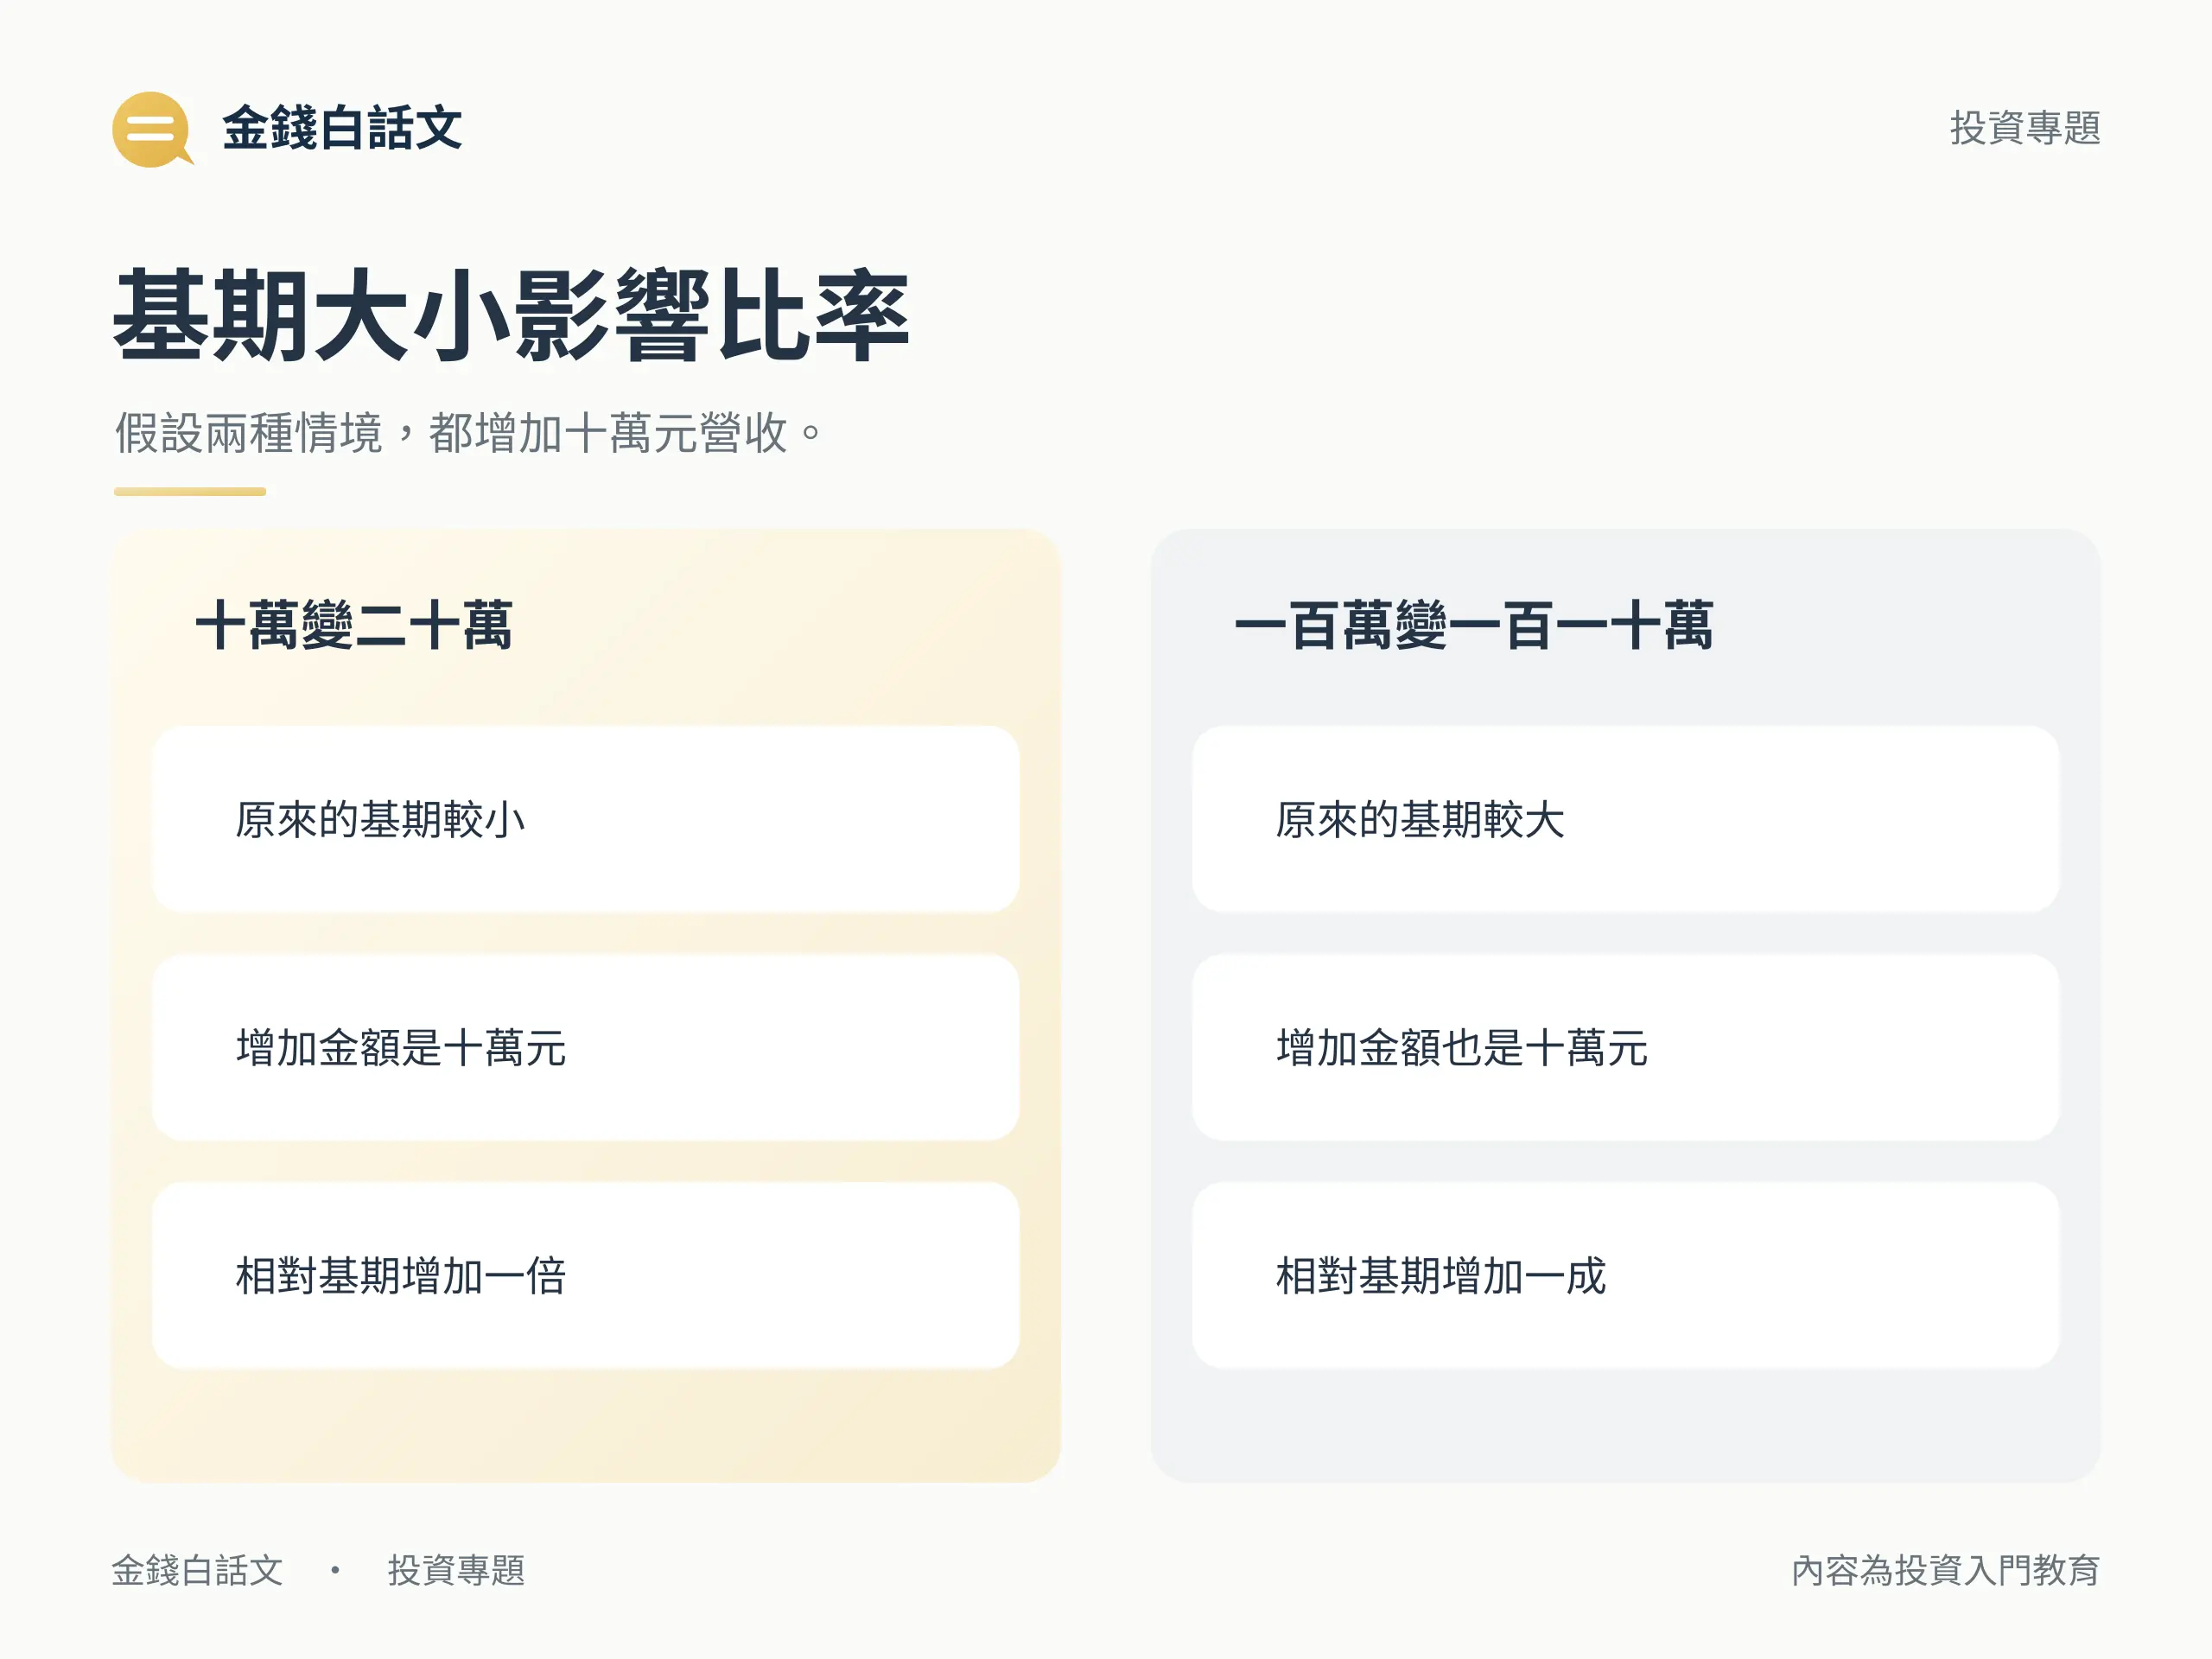
營收年增率的分母越小,相同增加金額可能呈現越大的百分比。假設甲公司由 10 萬元變 20 萬元,成長 100%;乙公司由 100 萬元變 110 萬元,成長 10%。兩者都只增加 10 萬元,不能只看百分比就說甲增加的收入較多。(參考:台灣高鐵)
低基期也可能來自去年同月收入異常偏低,或尚未恢復一般規模。要判讀某家公司是否持續改善,應再看原始金額、多期資料與公司說明。季節、工作天、認列時點、匯率或合併範圍都是可查的原因,沒有個別證據前,不把其中任何一項當成已證實的原因。(參考:台灣高鐵)
營收年增率遇到零或負基期,先記錄什麼?
若去年同期為零,一般公式會除以零,無法得到正常定義下的百分比。假設去年為 0、今年為 10 萬元,可以說營收增加 10 萬元,但不要自行把營收年增率填成 0%、100% 或一個可正常比較的無限大。先看原始申報及平台如何註記。(參考:台灣高鐵)
負基期則可能產生反直覺符號。純算術假設:去年-10、本期 10,若機械代入一般公式,會得到-200%,但金額明明增加 20。這個反例是在說明公式的語意限制,不是官方統一申報算法,也不能據負號直接判為衰退。(參考:台灣高鐵)
遇到這種情況,先列出本期、去年同期、增減金額與原始備註,再查平台欄位規則。不自行把分母改成絕對值,當成全市場的共同規定;不同算法若未說明,數字就不宜直接拿來排名。(參考:台灣高鐵)
去哪裡查月營收?公司、期間與口徑逐項核對
查營收年增率時,可回公開資訊觀測站的原申報,以及公司的投資人關係頁。先找公司代碼與資料年月,再核對幣別、元或仟元等單位、合併或個體、單月或累計,以及備註與更正。公告日在 10 月,不代表資料一定是 10 月營收。(參考:臺灣證券交易所)
報表口徑尤其不能混用。例如台積電 2026 年 9 月的原始申報,明示其營收為合併口徑,且分列單月與年初至當月累計。這能提醒讀者先看範圍,不能據此認定其他公司的報表一定採同樣方式。(參考:台灣積體電路製造股份有限公司/SEC EDGAR原始申報)
若公司官網、資料平台與原申報的營收年增率不同,不要先挑比較大的數字。依序查月份是否相同、是否用最新更正、是否混了單月與累計、幣別單位或範圍是否不同,以及四捨五入位數。若合併範圍有變動,還要查去年同期是否已有可比重編,確認前不混算。(參考:台灣高鐵)
月營收每月 10 日都查得到嗎?
證交所上市公司資訊申報規則,原則要求每月 10 日前申報上月份營業額,但保留特殊適用辦法的例外,不能寫成所有企業每月 10 日都一定有同一種資料。(參考:臺灣證券交易所)
自 2026 會計年度起,保險業及具保險業子公司的公開發行公司,若因作業時間確實不及,無法於每月 10 日前公告申報上月合併營收,依特殊適用辦法可延長至每月 15 日前。這項條件包括壽險、產險與再保險等適用範圍,不是每家公司都能自行延後。(參考:金融監督管理委員會)
因此查不到資料時,先看公司類型、適用規定及原始公告;不要只憑某一天的平台空白,就自行斷言公司違規,或以尚未公布的月份計算營收年增率。(參考:臺灣證券交易所)
營收成長為什麼不等於獲利增加或股價上漲?
營收年增率描述收入變動,沒有交代完整成本費用、獲利、現金流與估值。即使收入增加,也可能因成本與費用增加而沒有同幅度的利益成長;收到多少現金,也不能只由營收金額推定。這些是指標所缺的資訊,不是對任何一家公司的因果判斷。(參考:台灣高鐵)
假設兩種情境的營收都是 120 萬元,一種成本與費用合計 100 萬元,另一種合計 125 萬元,結果就不同。這是簡化假設,用來說明收入一項不足以決定盈虧;實際財報還須依會計科目及適用口徑閱讀。(參考:台灣高鐵)
同理,高營收年增率也不足以預測股價。可以先把數字視為繼續查公司的起點,檢查多期金額、異常變動的說明與其他財務資料;本文不據單一百分比提供買賣結論。(參考:台灣高鐵)
結語:先看比較期間,再看金額與資料口徑
判讀營收年增率時,先問五件事:比較哪個期間?基期是否為正?幣別與報表範圍是否一致?實際增加多少金額?其他財務資訊是否支持進一步判斷?把這些條件查清楚,比單看一個很大的成長百分比更能理解數字。(參考:台灣高鐵)
若要繼續把營收放回整體財務資料理解,可以接著閱讀基本面分析看什麼?財報、現金流與估值。
重點整理
營收年增率怎麼算?
去年同期為正數且資料口徑一致時,用(本期營收-去年同期營收)÷去年同期營收×100%。單月比較去年同月,累計則比較去年相同累計期間。
年增、月增與累計年增率一樣嗎?
不同。單月年增比較去年同月,月增比較上月,累計年增比較兩年同一累計期間的總額。各自基期須為正數且口徑一致,累計年增不能直接平均每月百分比。
去年同期營收是零或負數怎麼判讀?
零基期不能用一般公式相除,先列金額變化及原始註記;負基期的符號也可能反直覺,應查原申報與平台算法。不要自行填 0%、100%,或把絕對值分母當成統一規定。
營收年增率很高,就能判斷經營改善或股價上漲嗎?
不能直接推論。低基期可能放大百分比,營收也未交代完整成本、費用、獲利、現金流與估值。應再核對金額、多期資料及公司說明,不以單一比率下買賣結論。
月營收每月10日一定能查到嗎?數字不同看哪個?
上市公司原則每月 10 日前申報上月資料,但有特殊適用例外;自 2026 會計年度起,符合條件的保險業及具保險業子公司公開發行公司,因作業不及可延至 15 日前。平台數字不同時,回原申報與公司資料核對月份、口徑及更正。