內容目錄
顯示
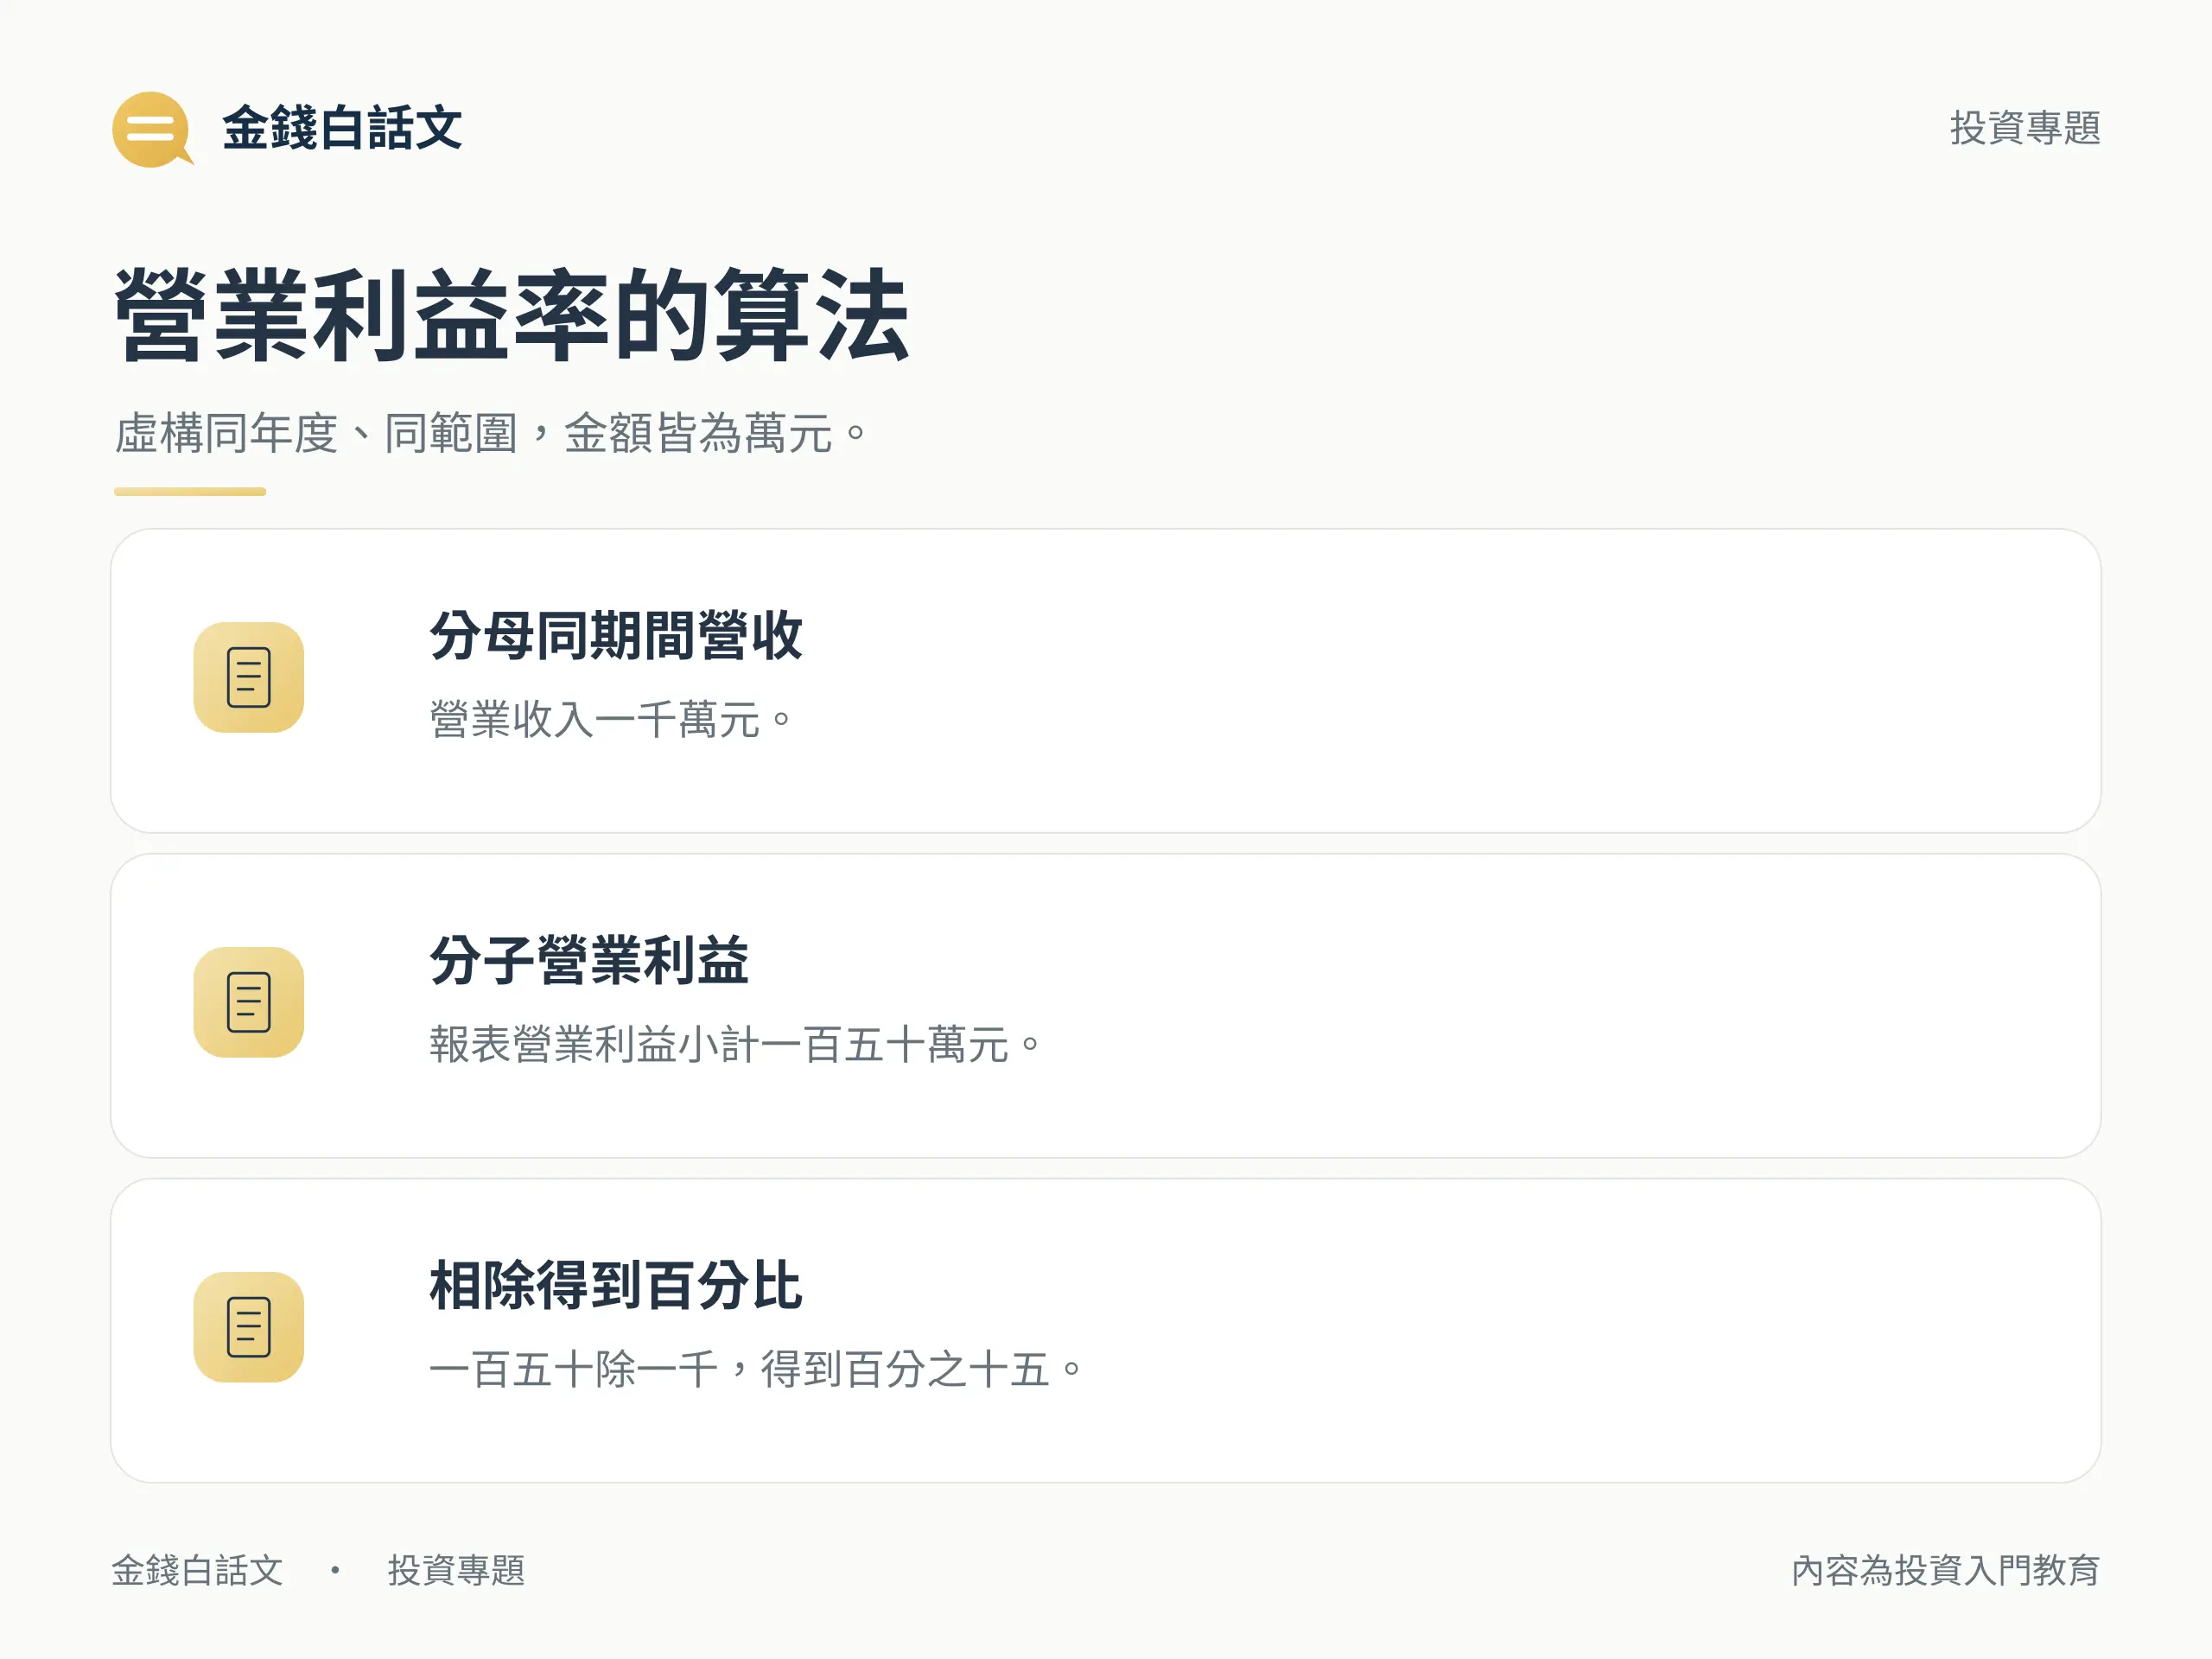
營業利益率=同期間營業利益÷營業收入×100%,用來觀察每 100 元營收,在營業層次留下多少利益。例如營收 1,000 萬元、營業利益 150 萬元,比率就是 15%;它與毛利率、稅後淨利率分別對應不同層次。
看懂這個百分比,要先找對損益表的小計,再檢查期間與費用。以下以一般業的虛構損益表,示範營業利益率怎麼算、毛利沒變時為何仍可能下降,以及比較兩季數字前要核對什麼。
營業利益率是什麼?公式先看同期間
證交所財務比較 E 點通採營業利益除以營業收入,再乘 100% 的公式。分子與分母須是同一期間、同一報表範圍與同一金額單位,不能把半年營業利益除以單季營收,也不能混用合併與個體報表。
若營收為正而營業利益為負,營業利益率會是負數,表示該期間在營業層次出現虧損。若營收是零,不能按此公式得到一般數值;營收為負等異常情況也須回原表查原因,不能硬套百分比評分。
營業利益率的分子去哪裡找?
先打開公司綜合損益表,找到「營業利益(損失)」小計,而非自行用幾筆費用湊出結果。沿表往上看,通常能辨認營業收入、營業成本、毛利與營業費用;還要留意小計前是否另有其他營業收益及費損。
營業費用可包含推銷、管理、研究發展等項目;工資或租金也可能依功能列在成本或不同費用科目,不能全部叫管理費。金管會 114 年期中綜合損益表格式提供層次辨識的例子,實際計算仍以公司適用期間的正式小計與附註為準。
毛利率、營業利益率與淨利率差在哪?
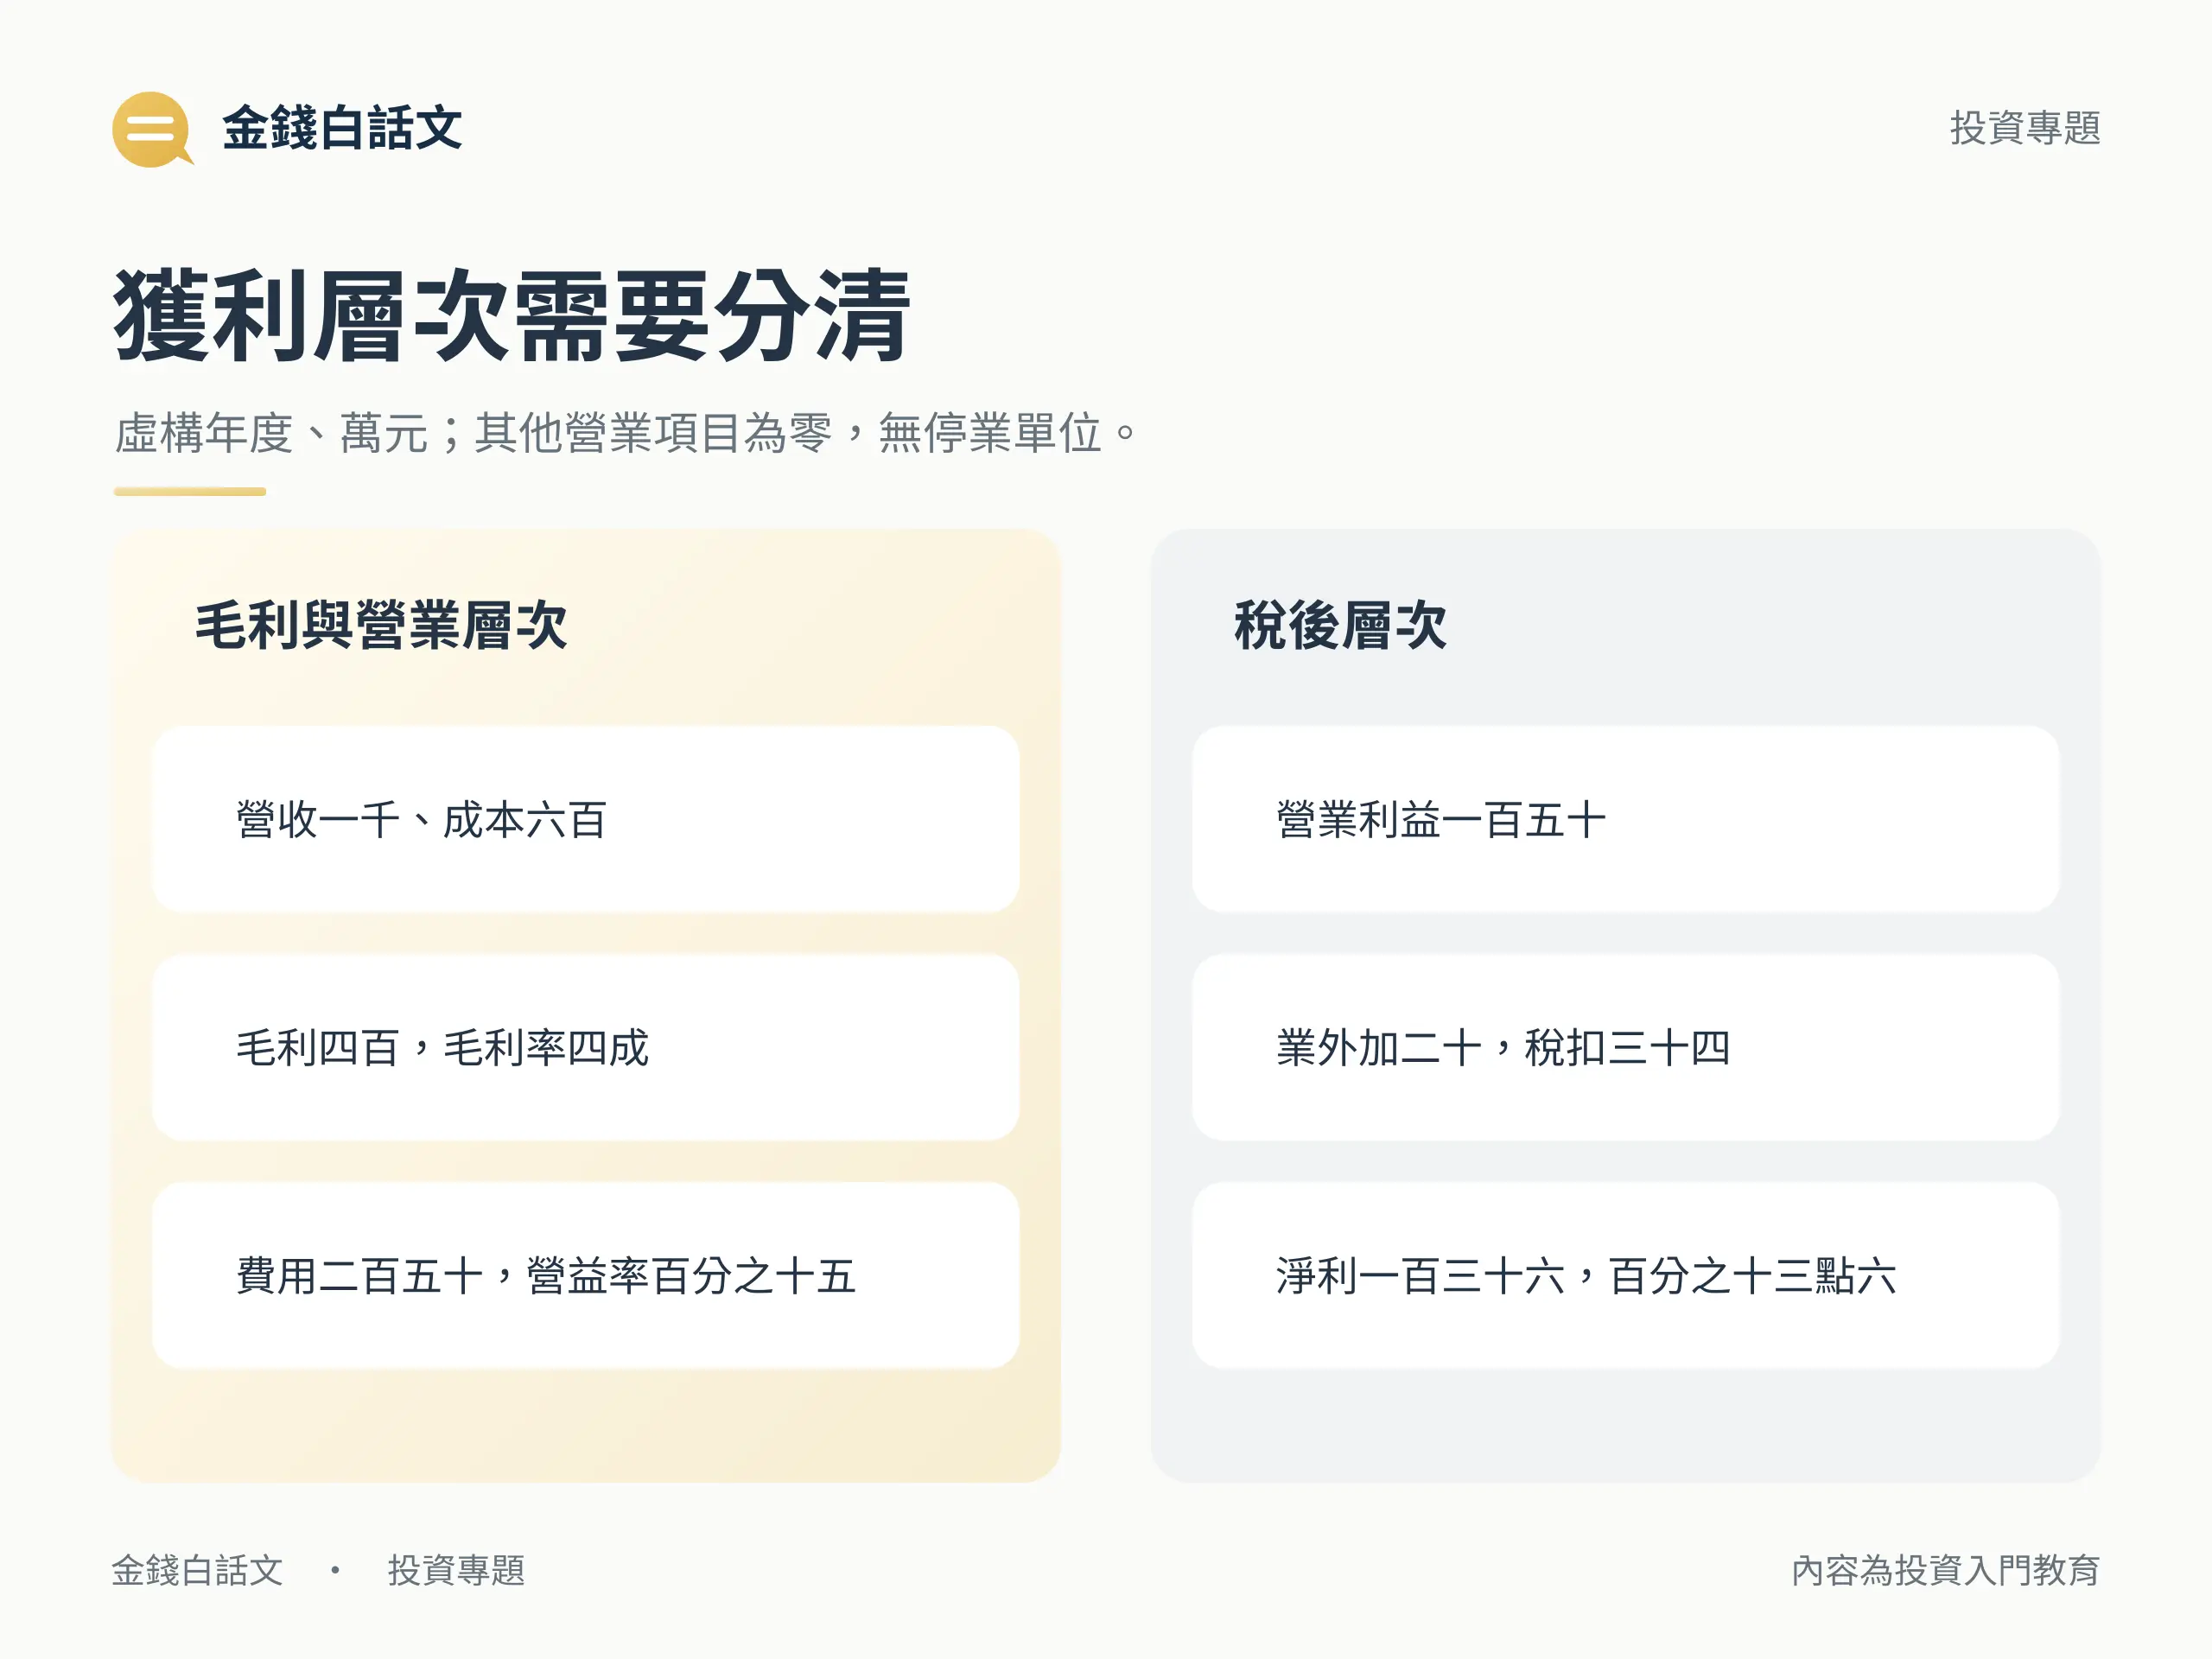
三者常用同期間營收當分母,分子卻不同。以下是假設的同一年度、同一合併範圍,金額均為萬元;其他營業收益費損假設為零,且沒有停業單位,方便看出每層計算。
| 損益層次 | 金額(萬元) | 計算 |
|---|---|---|
| 營業收入 | 1,000 | 共同分母 |
| 營業成本 | 600 | 1,000-600 |
| 營業毛利 | 400 | 毛利率 40% |
| 營業費用 | 250 | 400-250 |
| 營業利益 | 150 | 營業利益率 15% |
| 業外淨收益 | 20 | 150+20 |
| 所得稅費用 | 34 | 170-34 |
| 稅後淨利 | 136 | 稅後淨利率 13.6% |
毛利率為 400÷1,000=40%;營業利益率為 150÷1,000=15%;稅後淨利率為 136÷1,000=13.6%。其中 136 來自 150+20-34,不能把 13.6% 也稱為營業層次的比率。稅後淨利也不等於同期間實際收到的現金,仍須另看現金流量表。
有其他營業收益費損時,怎麼核對?
「毛利減營業費用」是帶有條件的簡式。若同樣毛利 400、費用 250,另有列在營業利益小計之前的其他收益及費損淨額+20,營業利益便為 170,營業利益率為 17%。這個+20 是本例的營業項目,與前表列在營業利益之後的業外淨收益不同,不能只憑科目名稱相近就放在同一層。
核對時先依報表順序找小計,再查看其他項目的內容與分類。若自行重算與財報不一致,先找遺漏科目或調整,不用「報表算錯」解釋差額。
毛利率沒變,營業利益率為何下降?
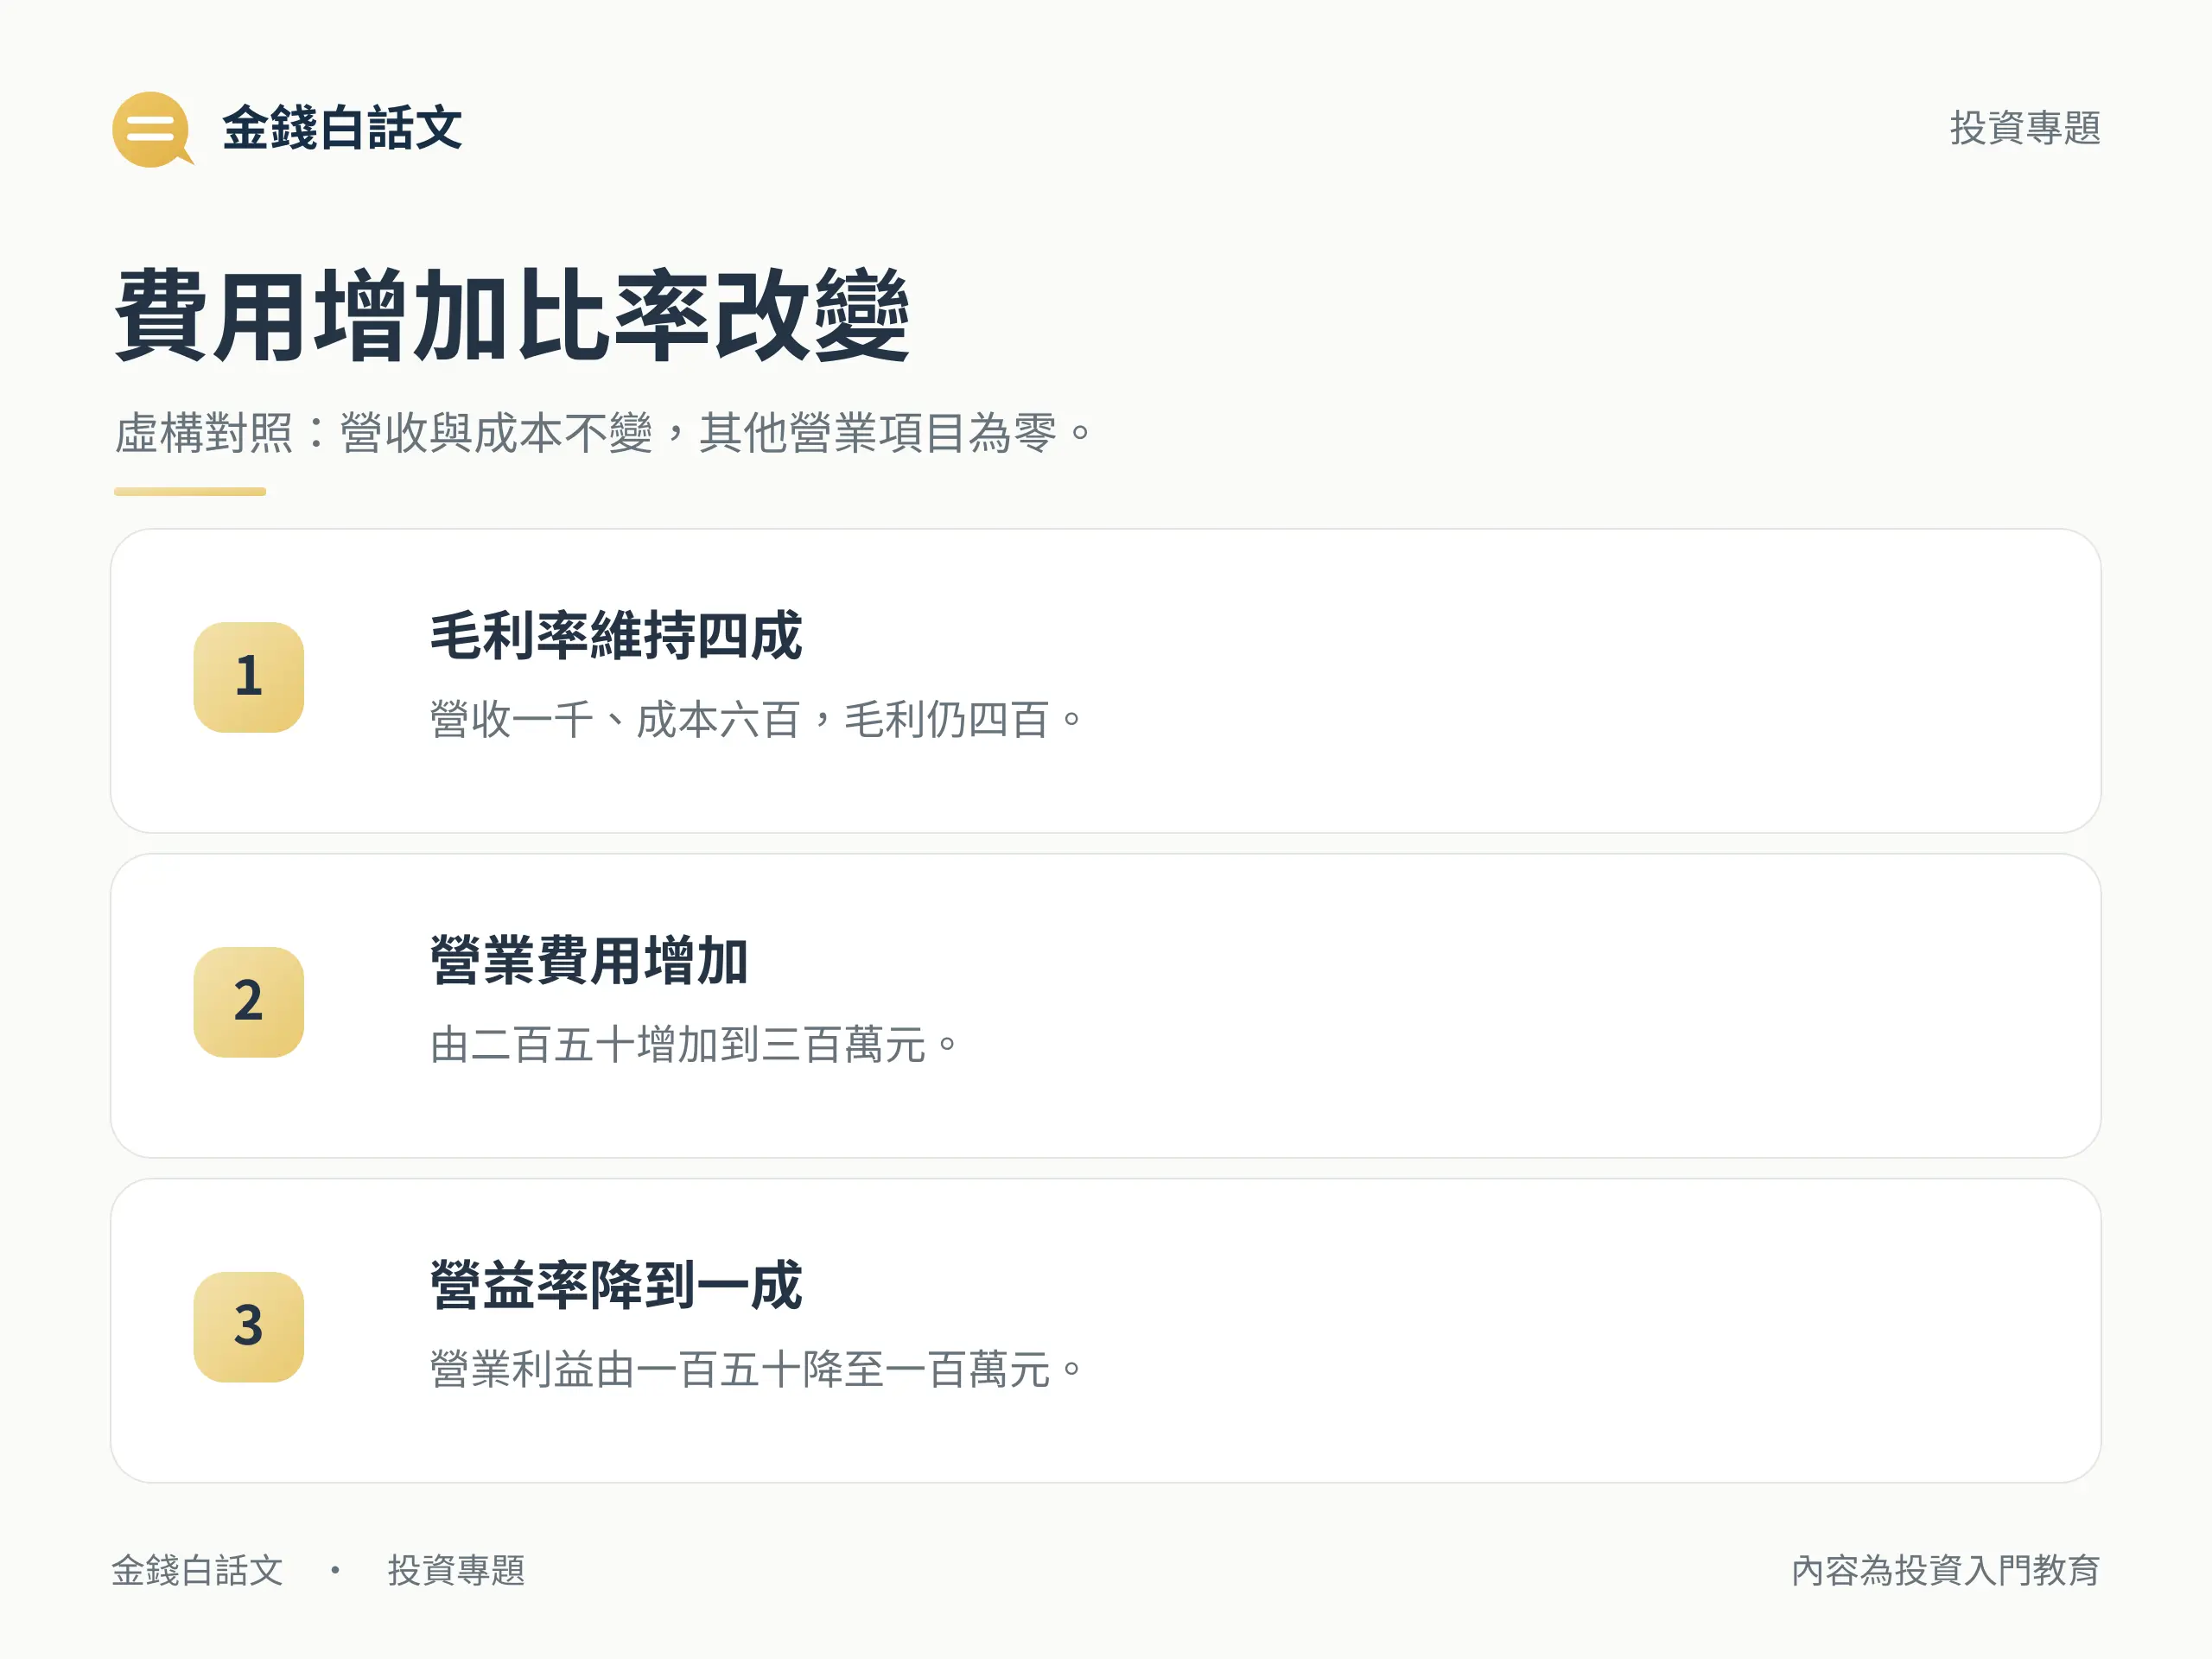
沿用虛構年度例,假設下一年營收仍為 1,000、成本仍為 600,但營業費用從 250 增為 300,其他營業項目仍為零。毛利仍是 400,毛利率維持 40%;營業利益降至 100,營業利益率便由 15% 降為 10%。
這組只改一項的算例,教的是追查順序:毛利率持平時,繼續看費用占營收的比重及其他營業項目。實際公司可能同時出現產品組合、成本、費用與分類變化,不能只看營業利益率下降,就斷言原料漲價、研發失敗或經營惡化。
若費用增加,下一步可以查推銷、管理、研發等明細及公司說明,辨認一次性支出與持續項目;若毛利率也下降,再往營收及成本組成追查。把每個變化對回報表,比猜測單一原因更有用。
單季與累計營業利益率怎麼比較?
先讀表頭是三個月、半年累計還是全年。計算營業利益率時,同一欄的利益配同一欄的營收。財報頁面標示「第二季」,並不代表頁中每個數字都只涵蓋四月至六月。
不能直接平均各季百分比。假設同範圍、沒有調整,第一季營收 100、營業利益 10,比率 10%;第二季營收 300、營業利益 60,比率 20%。半年應以利益合計 70 除以營收合計 400,得到 17.5%,不是(10%+20%)÷2=15%。兩季營收大小不同,對整體比率的權重也不同。
全年營業利益率也應取全年同口徑的利益與收入計算;若使用季資料加總,須先確認均為單季、範圍一致,並檢查重編與調整。不要把第一季、上半年、前三季三筆累計數字相加。
營業利益率高低該怎麼判讀?
沒有一條適合所有公司的百分比好壞線。證交所財報分析教學提醒讀者結合同業、前期及其他財務資訊觀察;產品、規模與成本費用結構不同,百分比不能直接排成投資優劣。
- 先統一期間、合併範圍與會計分類。
- 找正式營業利益小計,核對有無其他營業收益費損。
- 沿毛利、費用與其他營業項目追變動,不從比率反推原因。
- 比較相近同業及公司前期,注意季節性與一次性項目。
- 搭配稅後獲利、現金流與負債,保留單一比率看不到的部分。
E 點通對金融、保險、證券期貨、金控及異業合併列有不適用情形,本篇一般業算例不跨套這些產業。負比率不能單獨宣判破產,正比率也不能保證現金充裕。可接著用基本面分析的財報閱讀順序,把營運獲利放回整體財務狀況。
結語:沿損益表找到營業利益率的變化
營業利益率的起點,是同期間營業利益除以營收。實際閱讀時,先分清毛利、營業與稅後層次,再追成本及費用變化;最後才在可比條件下看同業與前期。百分比提供追查方向,無法單獨回答股票是否值得買。
重點整理
營業利益率公式是什麼?
營業利益率=同期間營業利益÷營業收入×100%。分子與分母須同期間、同範圍、同單位;營收為零時不能依此計算一般數值。
營業利益率與毛利率差在哪?
毛利率使用營收扣除營業成本後的毛利;營業利益率使用再計入營業費用及其他營業收益費損後的營業利益。兩者對應不同獲利層次。
營業利益率負數代表什麼?
在營收為正的情況下,負值表示該期間營業利益為負,也就是營業層次虧損。仍須查組成、現金流及負債,不能單憑它判定公司必然破產。
營業利益率幾%以上才好?
沒有適用所有產業的通用門檻。應統一期間與分類,比較相近同業及公司前期,再查看費用、一次性項目與其他財務資訊,不能直接當買進條件。
全年可以平均四季營益率嗎?
不宜直接做簡單平均。應以全年同口徑營業利益除以全年營收;若由單季數字合計,須確認期間不重疊、範圍一致並處理調整。