內容目錄
顯示
流動比率=同一基準日的流動資產÷流動負債×100%,用來觀察一般業公司的短期財務結構。150% 等於 1.5 倍,代表帳面流動資產總額是流動負債的 1.5 倍,並不表示銀行帳戶已有 1.5 倍可自由使用的現金。
讀流動比率,計算只完成第一步。還要拆開現金、應收帳款、存貨與預付款項,查它們何時能動用,再與負債到期時間對照。以下從同一張資產負債表算起,並用同組數字比較速動比率。
流動比率是什麼?150% 代表多少
證交所財務比較 E 點通以流動資產除以流動負債,再乘 100% 計算。這是特定日期的時點比率,與全年獲利率不同;分子不能換成營收、全年淨利或營業現金流。
若某日流動資產 150 萬元、流動負債 100 萬元,流動比率為 150%,也可寫成 1.5 倍。這只描述兩個帳面總額的比例,還沒回答資產能否及時收現、現金是否受限,以及債務實際何時到期。
流動比率的兩個總額去哪裡找?
打開同一張資產負債表,找「流動資產合計」與「流動負債合計」,先記下基準日、合併或個體範圍及金額單位。不要拿總資產除以總負債,也不要把一家公司合併表的分子與個體表的分母混用。
「流動」不完全等於一年內。金管會財報編製準則 114 年整編第 9、10 條的分類還涉及正常營業週期、交易目的、十二個月實現或到期,以及現金限制、遞延清償權利等條件。流動負債也不代表全部今天就須付款,實際仍要看期限與條款。
流動比率怎麼算?用同一張表逐步算
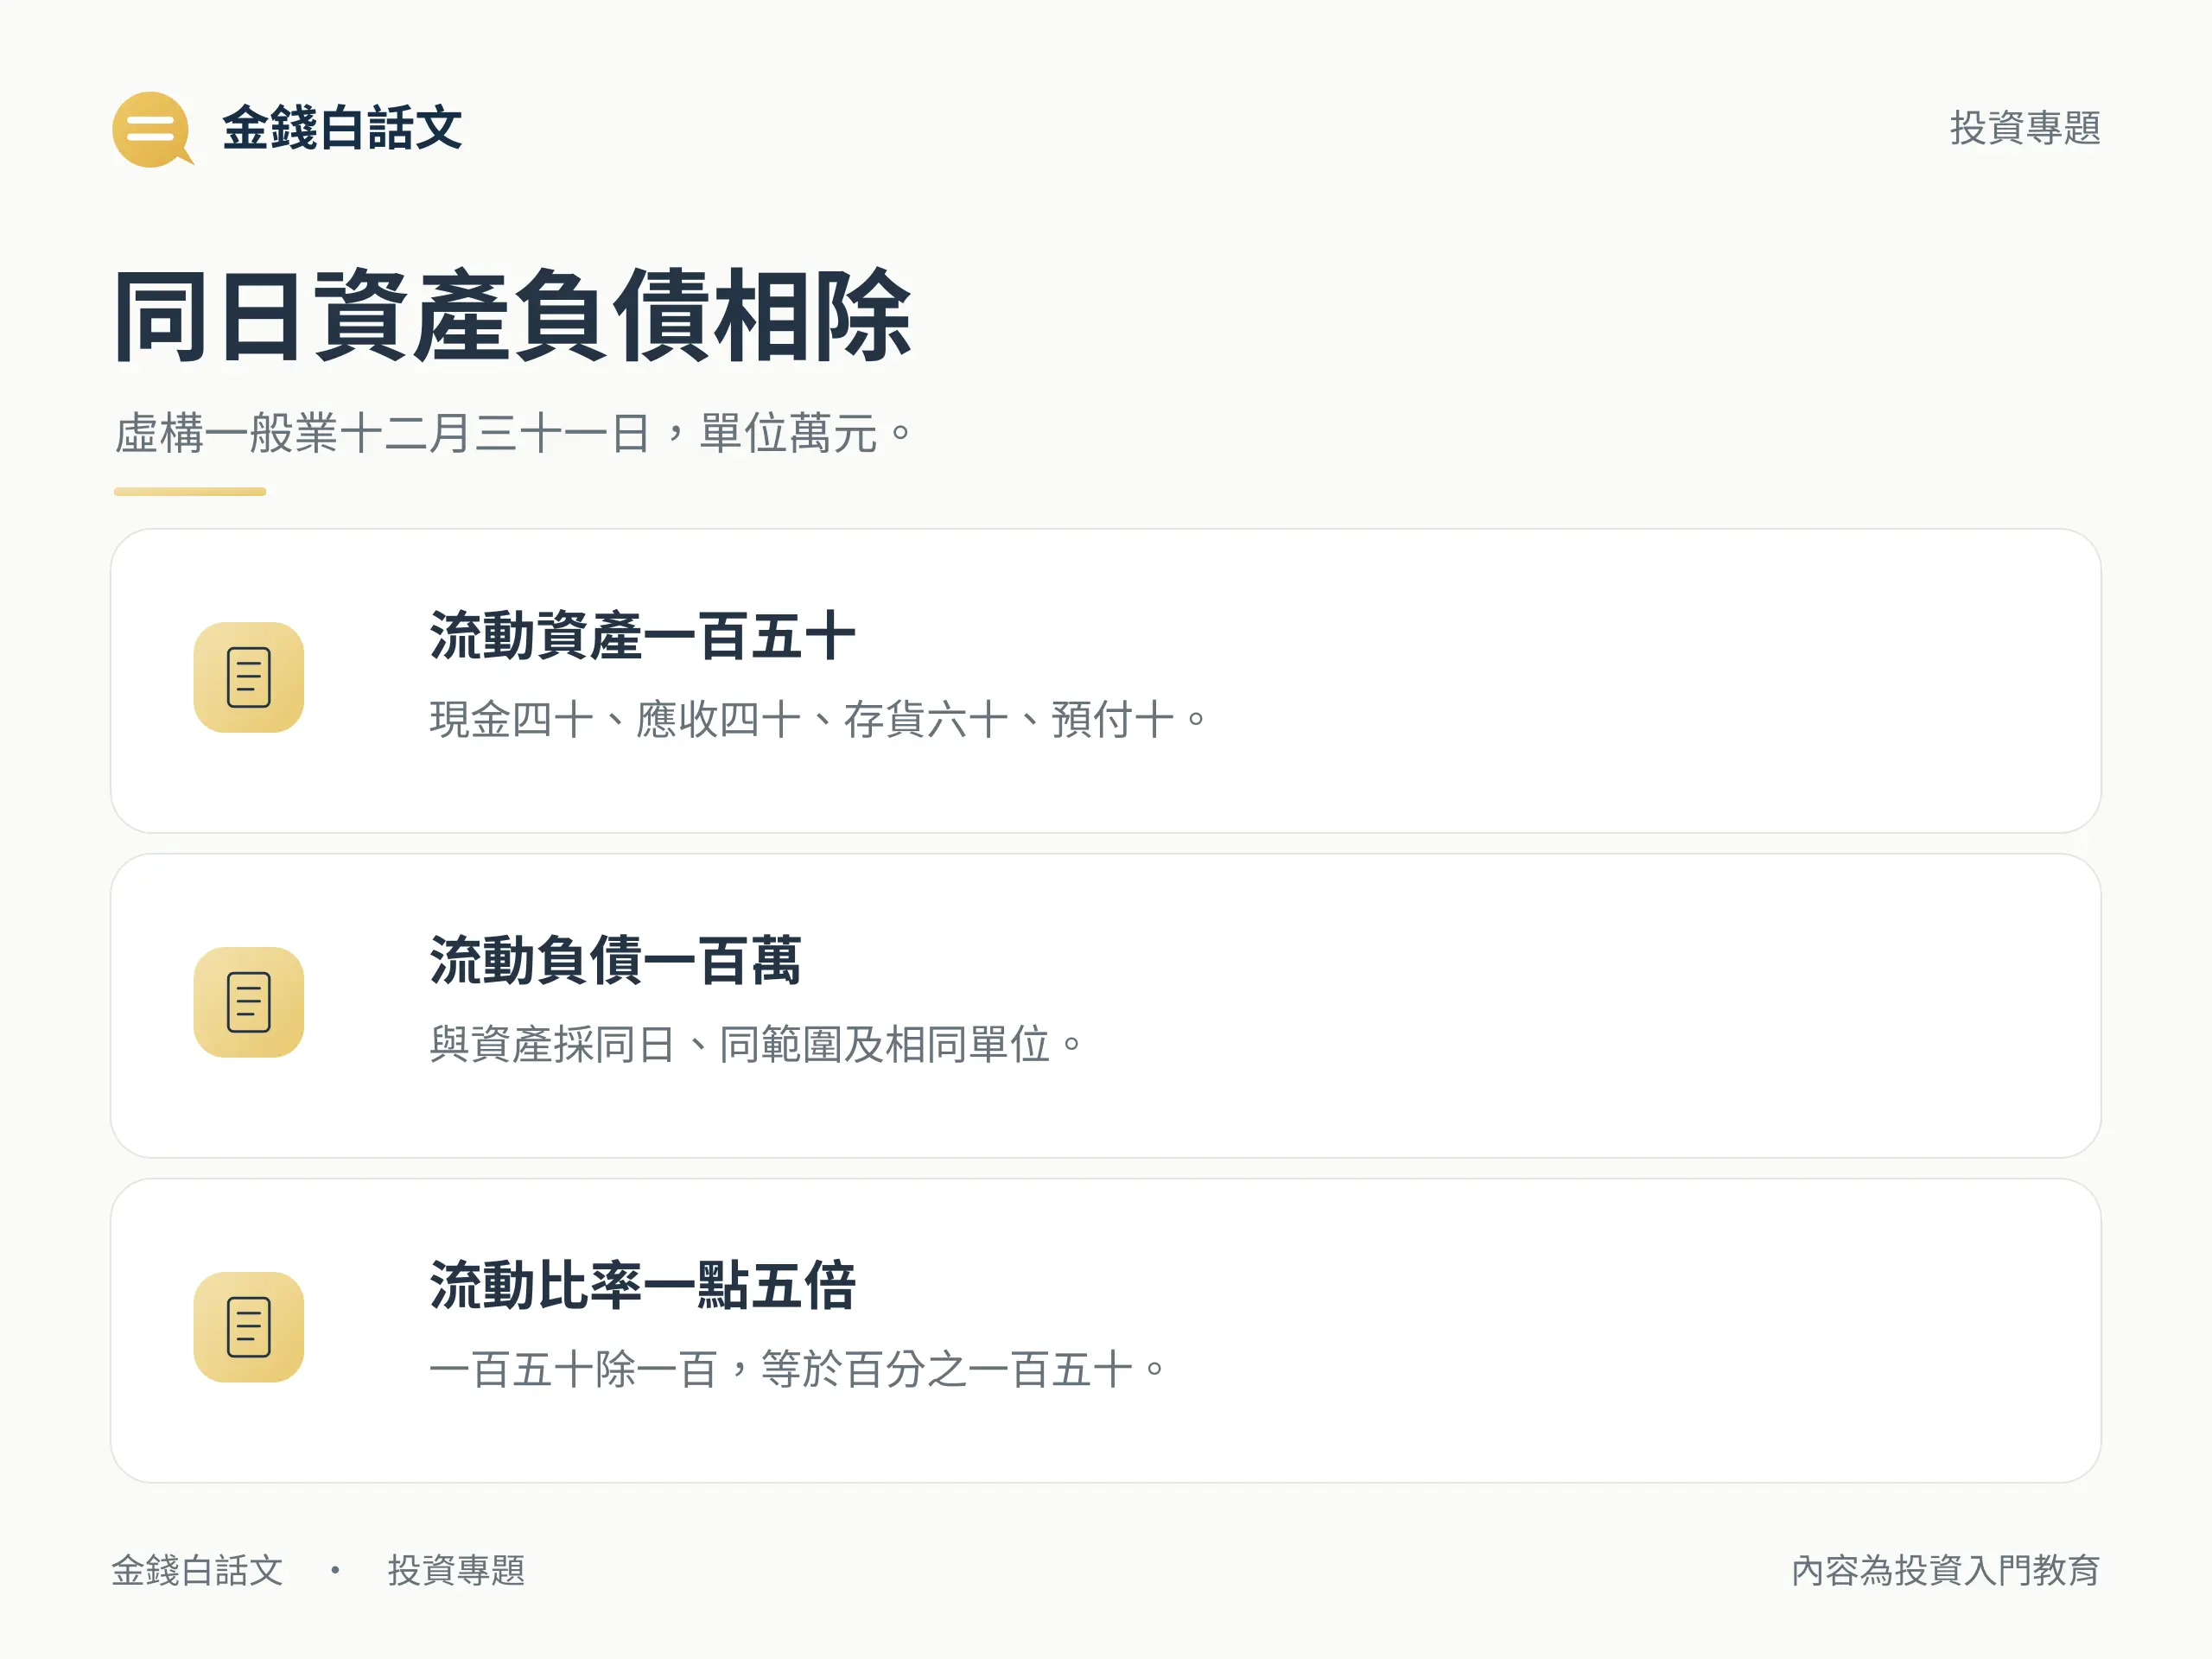
以下是假設的一般業公司 A,同一年 12 月 31 日、同一報表範圍,單位均為萬元;並假設表內項目已構成全部流動資產。先把各項相加,再除以當日流動負債。
| 項目 | 金額(萬元) | 閱讀提醒 |
|---|---|---|
| 現金 | 40 | 先查是否受限 |
| 應收帳款 | 40 | 尚待收款 |
| 存貨 | 60 | 須銷售或投入營運 |
| 預付款項 | 10 | 已預付的商品或服務權利 |
| 流動資產合計 | 150 | 本例四項相加 |
| 流動負債合計 | 100 | 另查到期時間 |
流動資產=40+40+60+10=150;流動比率=150÷100×100%=150%。若分母流動負債為零,無法按一般除法計算,不能回填為 0%,也不能稱作「無限安全」。
流動比率與速動比率差在哪?
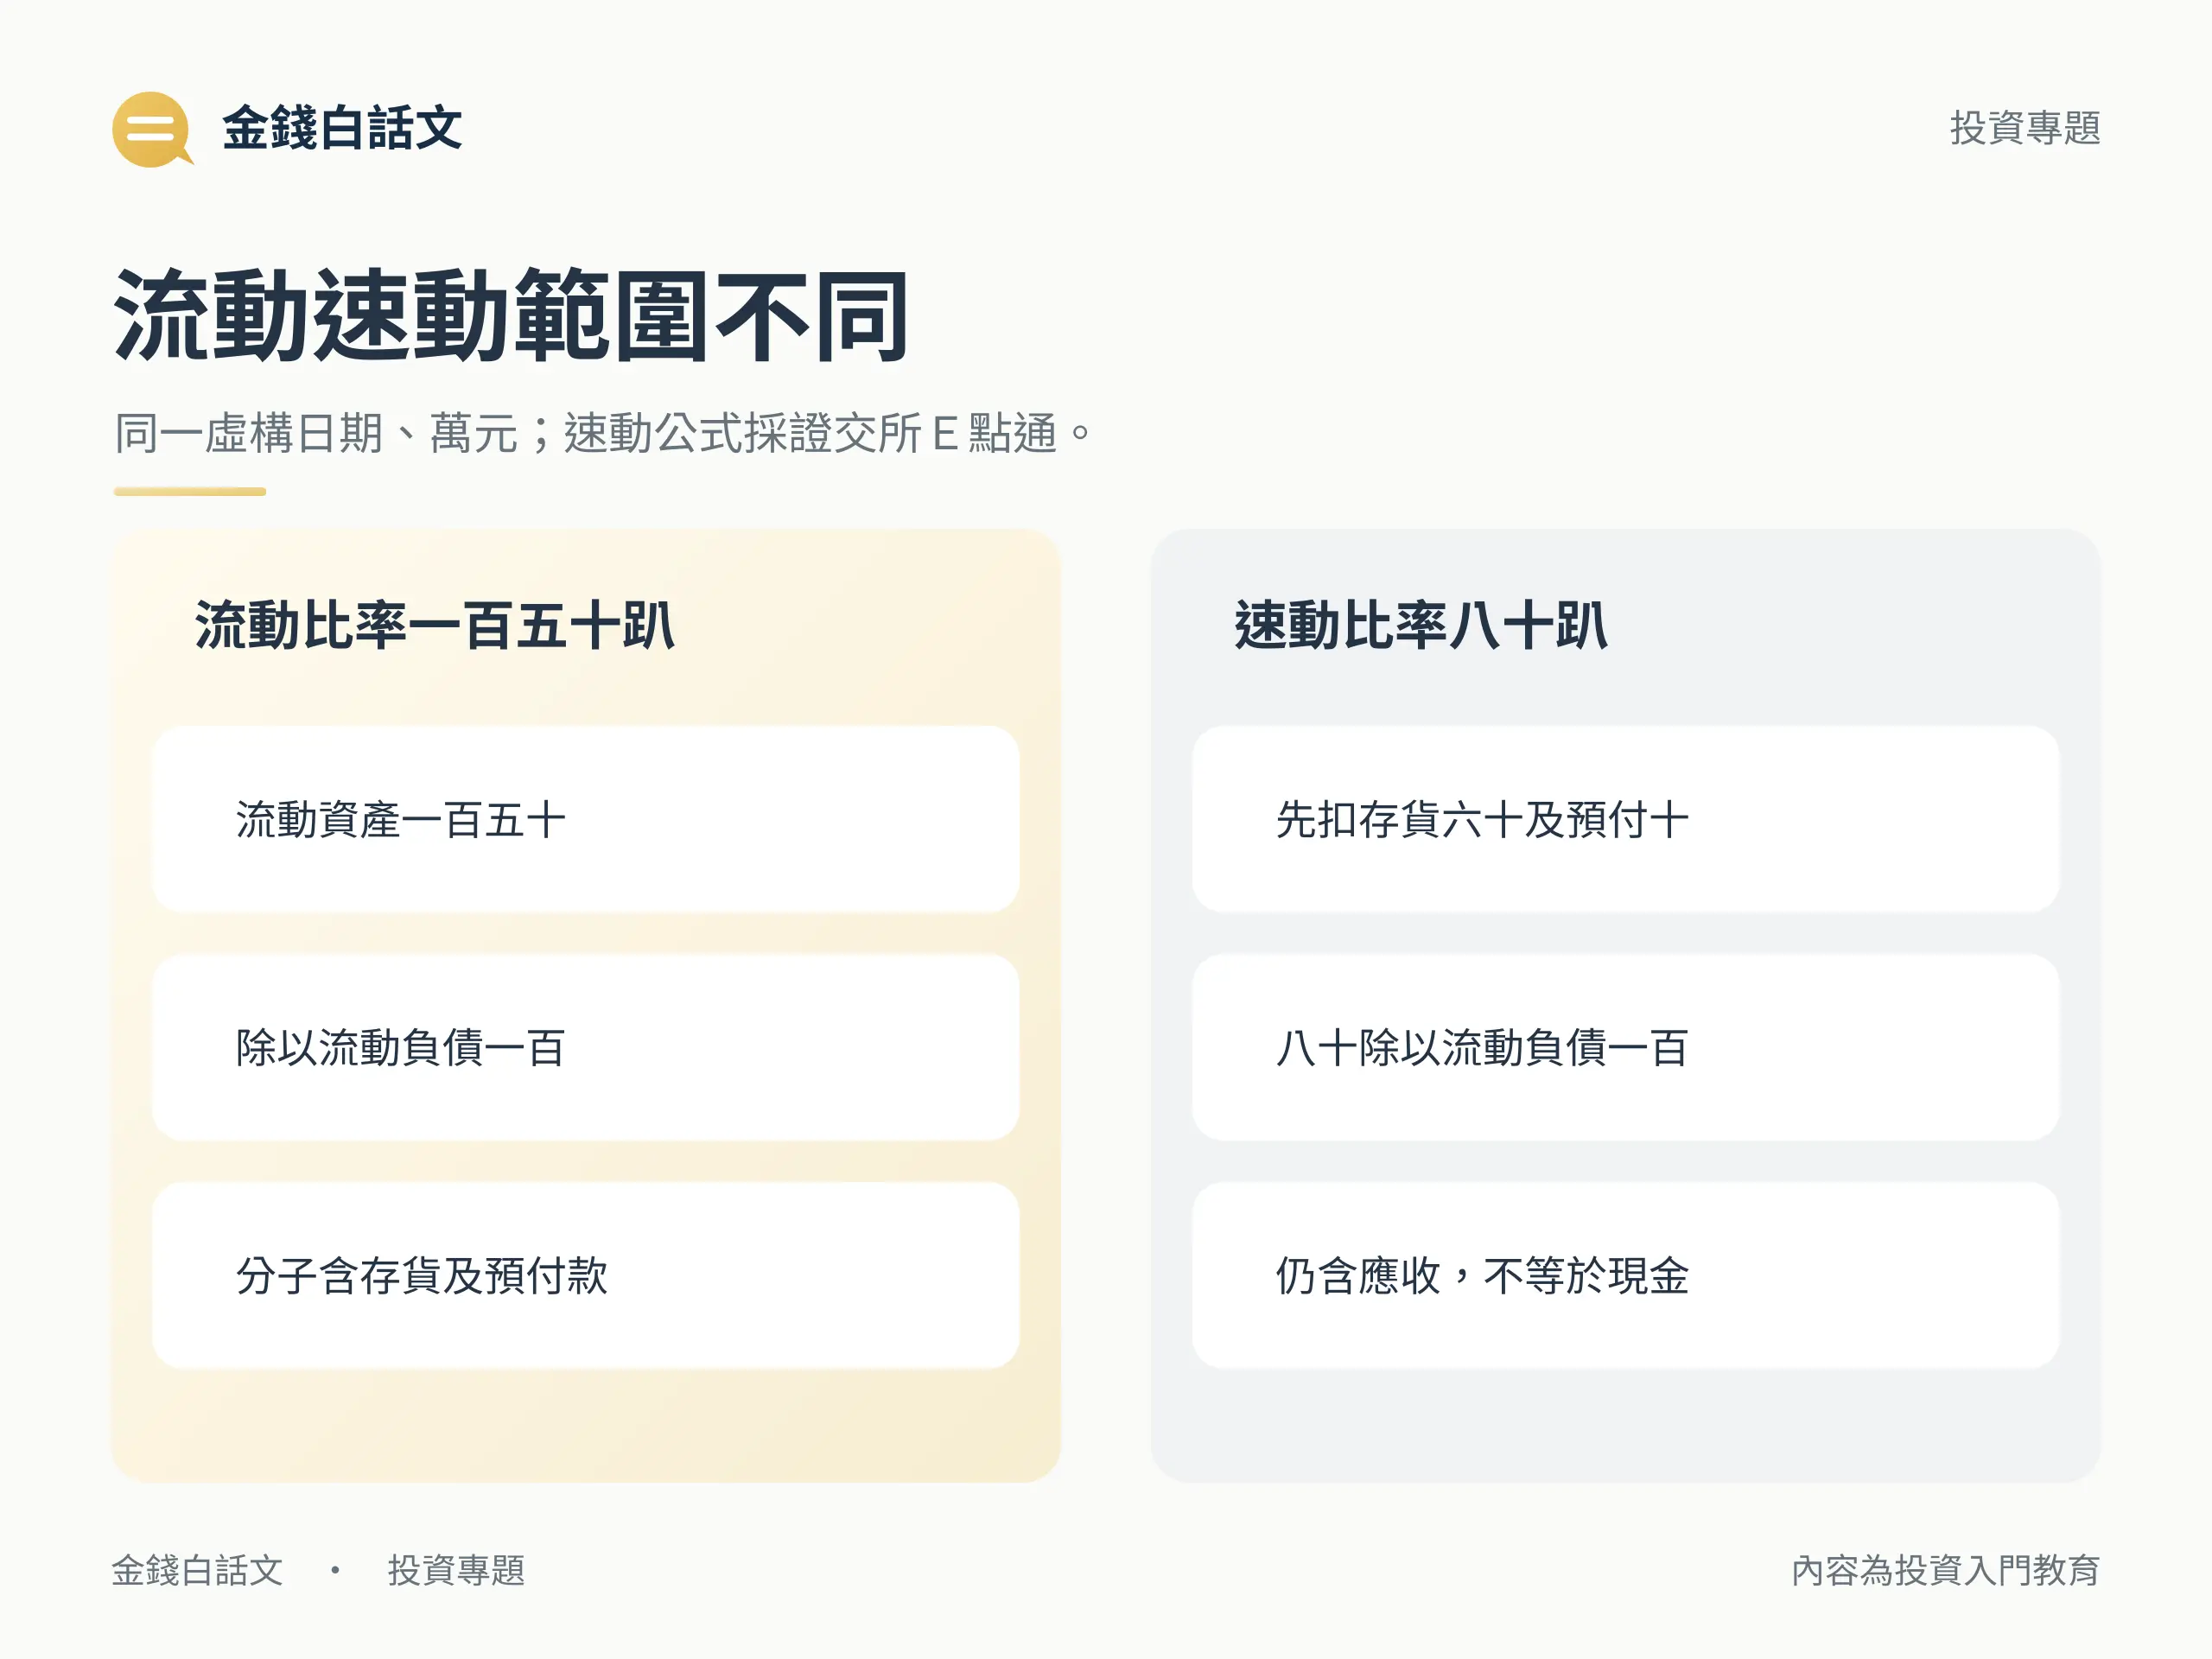
依 E 點通口徑,速動比率=(流動資產-存貨-預付款項)÷流動負債×100%。沿用 A 公司,結果為(150-60-10)÷100=80%。有些教材或平台使用不同扣除方式,跨來源比較時先查公式,不能把只扣存貨的版本與本例混用。
流動比率 150% 與速動比率 80% 的差距,來自本例存貨與預付款項。預付款可能代表已付款而待取得商品或服務的權利,不能當成立刻能拿來還債的現金。速動分子仍有應收帳款,因此它也不是現金比率,更不能直接保證如期還款。
相同流動比率,資產品質可能有何差別?
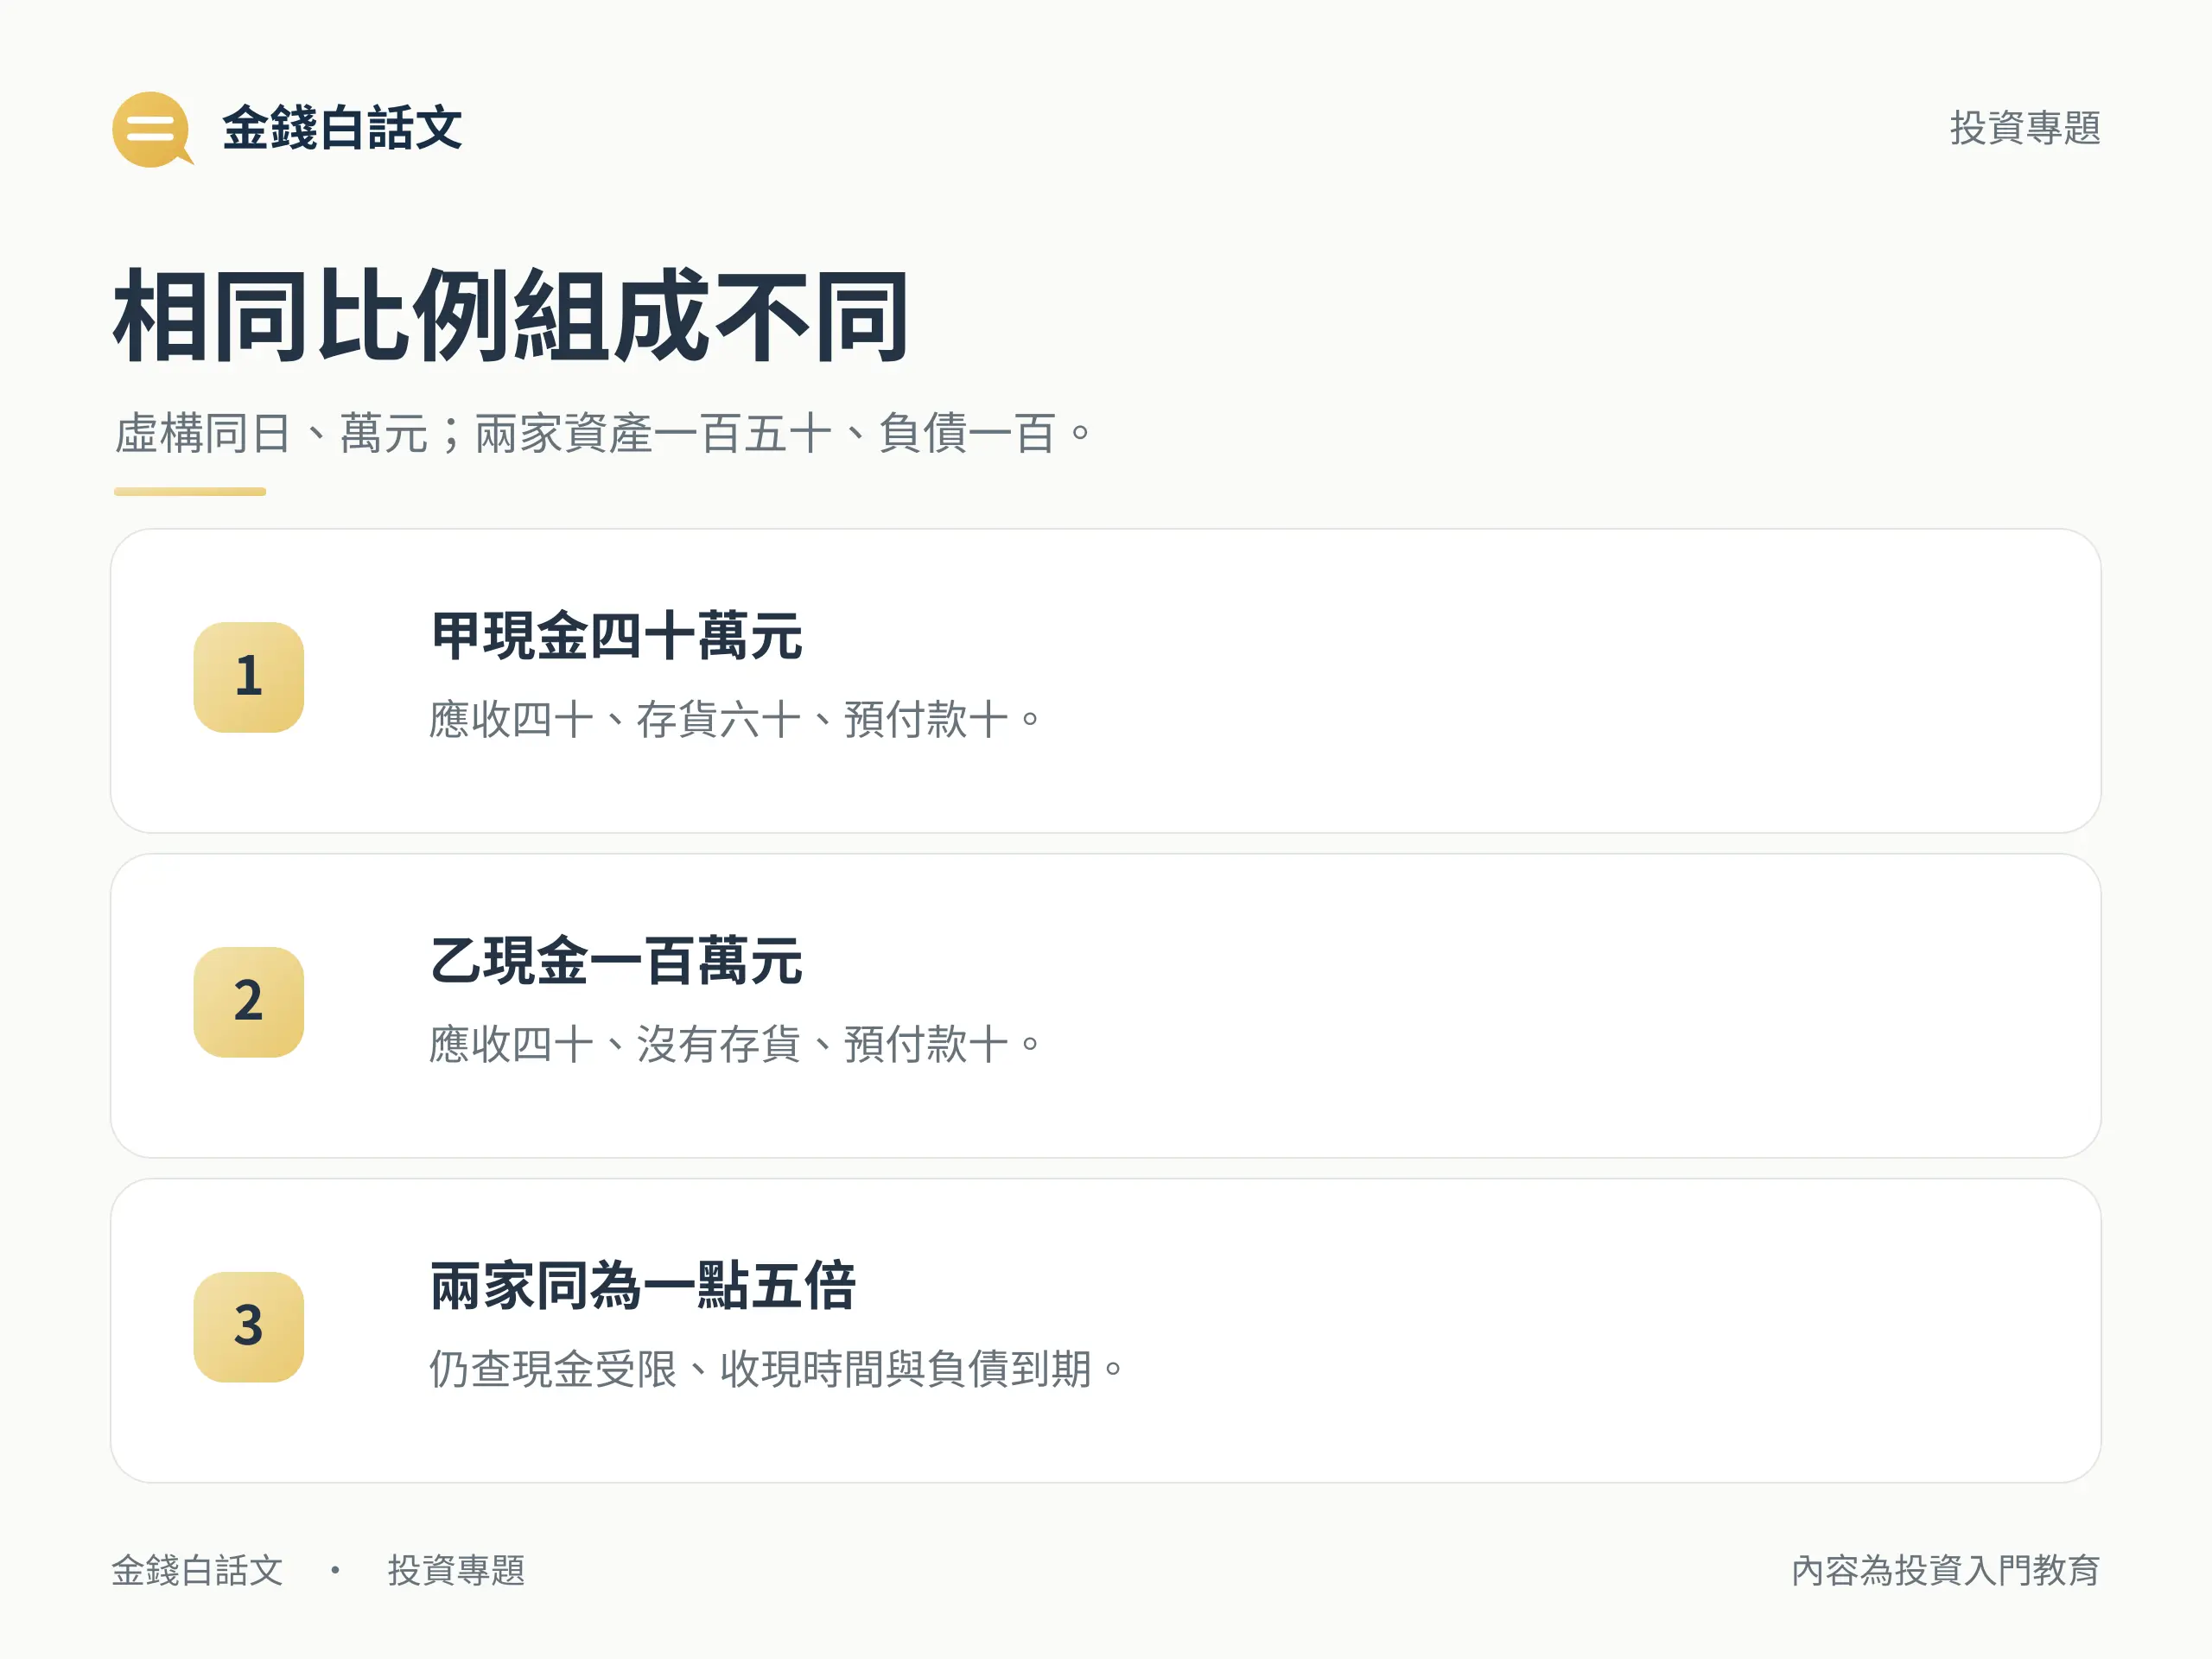
再假設同日公司 B 現金 100、應收 40、存貨 0、預付款 10,流動資產也是 150、流動負債也是 100。兩家公司流動比率同為 150%,但 B 的現金較多;按同一 E 點通公式,B 的速動比率為(150-0-10)÷100=140%。
A、B 的比例相同,資產組成卻不同。只看這些假設,能說 B 帳上現金較多,仍不能保證 B 一定還得出錢;還要查現金是否可自由動用、債務何時到期,以及是否另有其他承諾。比率沒有把這些時間與限制全部寫進去。
應收帳款與存貨要追哪些細節?
- 應收帳款:看帳齡、信用減損、收款條件與期後收款,確認何時可能變成現金。應收很多不自動等於壞帳。
- 存貨:看商品、在製品或原料組成、去化情形、跌價及擔保。存貨有經濟價值,但出售時間與可回收金額仍須判讀。
- 現金與預付款:查現金有無使用限制,預付款對應什麼權利,避免一律當作可立即支用的資金。
- 流動負債:對照借款與其他義務到期日,再看營業現金流能否補充資金。
金管會上述準則第 9 條列有應收帳齡等揭露及存貨按成本與淨變現價值孰低衡量的要求。若 A 的部分應收延後收款,在未改變該基準日已揭露帳面數字的情境下,流動比率仍是 150%;但收現時間已值得追查。這個情境不代表可以忽略依法應認列的信用減損。
流動比率越高越好嗎?怎麼比較才有意義?
不能把 100% 或 200% 當成所有公司的安全線。低於 100% 只表示該日帳面流動資產少於流動負債,還不足以單獨判定倒閉;高比率也可能包含較難及時收現的應收或存貨。應搭配資產組成、現金流與到期安排觀察。
比率上升也不必然代表現金增加。沿用 A 的虛構資料,假設拿可自由使用的現金 20 萬元償還流動負債,其他不變,資產變 130、負債變 80,流動比率反而升到 162.5%,現金卻由 40 降到 20。這只是算術對照,並非建議公司這樣還款或判定其更安全。
- 先固定同一基準日、範圍與單位,取得兩個正確總額。
- 拆現金、應收、存貨及預付款,不只看合計。
- 查收現時間、受限資產與負債到期,辨認時間落差。
- 搭配營業現金流及其他財務資訊。
- 再比較相近同業與公司前期,留意季節性及分類差異。
證交所財報分析教學將這類比率放在償債能力分析中,並提醒結合其他比率及組成。E 點通另將流動、速動比率對金融、保險、金控及異業合併列為不適用,本篇一般業算例不能直接套銀行或保險公司。需要串起資產負債表與現金流量表,可接著閱讀基本面分析的三張財報讀法。
結語:流動比率要連同資產與到期時間看
先用同一日的兩個總額算流動比率,再拆資產組成,並對照收現、受限條件與債務到期。速動比率可以補充觀察,但兩個百分比都無法代替現金流與附註,也不能單獨保證短期償債結果。
重點整理
流動比率怎麼算?
流動比率=同一基準日流動資產÷流動負債×100%。須使用同範圍、同單位的兩個總額;流動負債為零時不能按一般除法計算。
流動比率 150% 代表什麼?
代表該日帳面流動資產是流動負債的 1.5 倍。分子可能包含應收、存貨及預付款,並不代表有 1.5 倍可自由使用的現金。
流動比率越高越好嗎?
不能只看高低。須拆資產組成,查收現時間、使用限制與負債到期,再搭配現金流、相近同業及公司前期;沒有本篇可支持的通用安全線。
流動比率與速動比率差在哪?
本篇依 E 點通口徑,速動比率會先從流動資產扣除存貨與預付款項,再除以流動負債。速動分子仍可能含應收帳款,並不等同現金或還款保證。
低於 100% 一定倒閉嗎?
不一定。只表示該日帳面流動資產少於流動負債。能否付款仍要看收款、資金安排、負債到期與限制條件,不能由單一比率斷定。
流動比率能套用金融業嗎?
本篇限一般業。證交所財務比較 E 點通將流動及速動比率對金融、保險、金控及異業合併列為不適用,不能把本篇算例或門檻直接套用。