內容目錄
顯示
聯徵信用報告可透過金融聯合徵信中心的正式線上服務或書面管道申請,用來了解自己被報送的信用資料。先選適合的申請方式,再核對身分驗證、年度免費額度及是否加查信用評分,會比直接找代辦更容易掌握申請內容。
這份報告是閱讀自己信用紀錄的工具,不能當成銀行一定核貸的保證。下面會依序說明從哪裡取得、費用如何確認、報告要看什麼,以及發現陌生或錯誤資料時如何反映。
聯徵信用報告可以從哪些管道取得?
線上查閱與書面申請
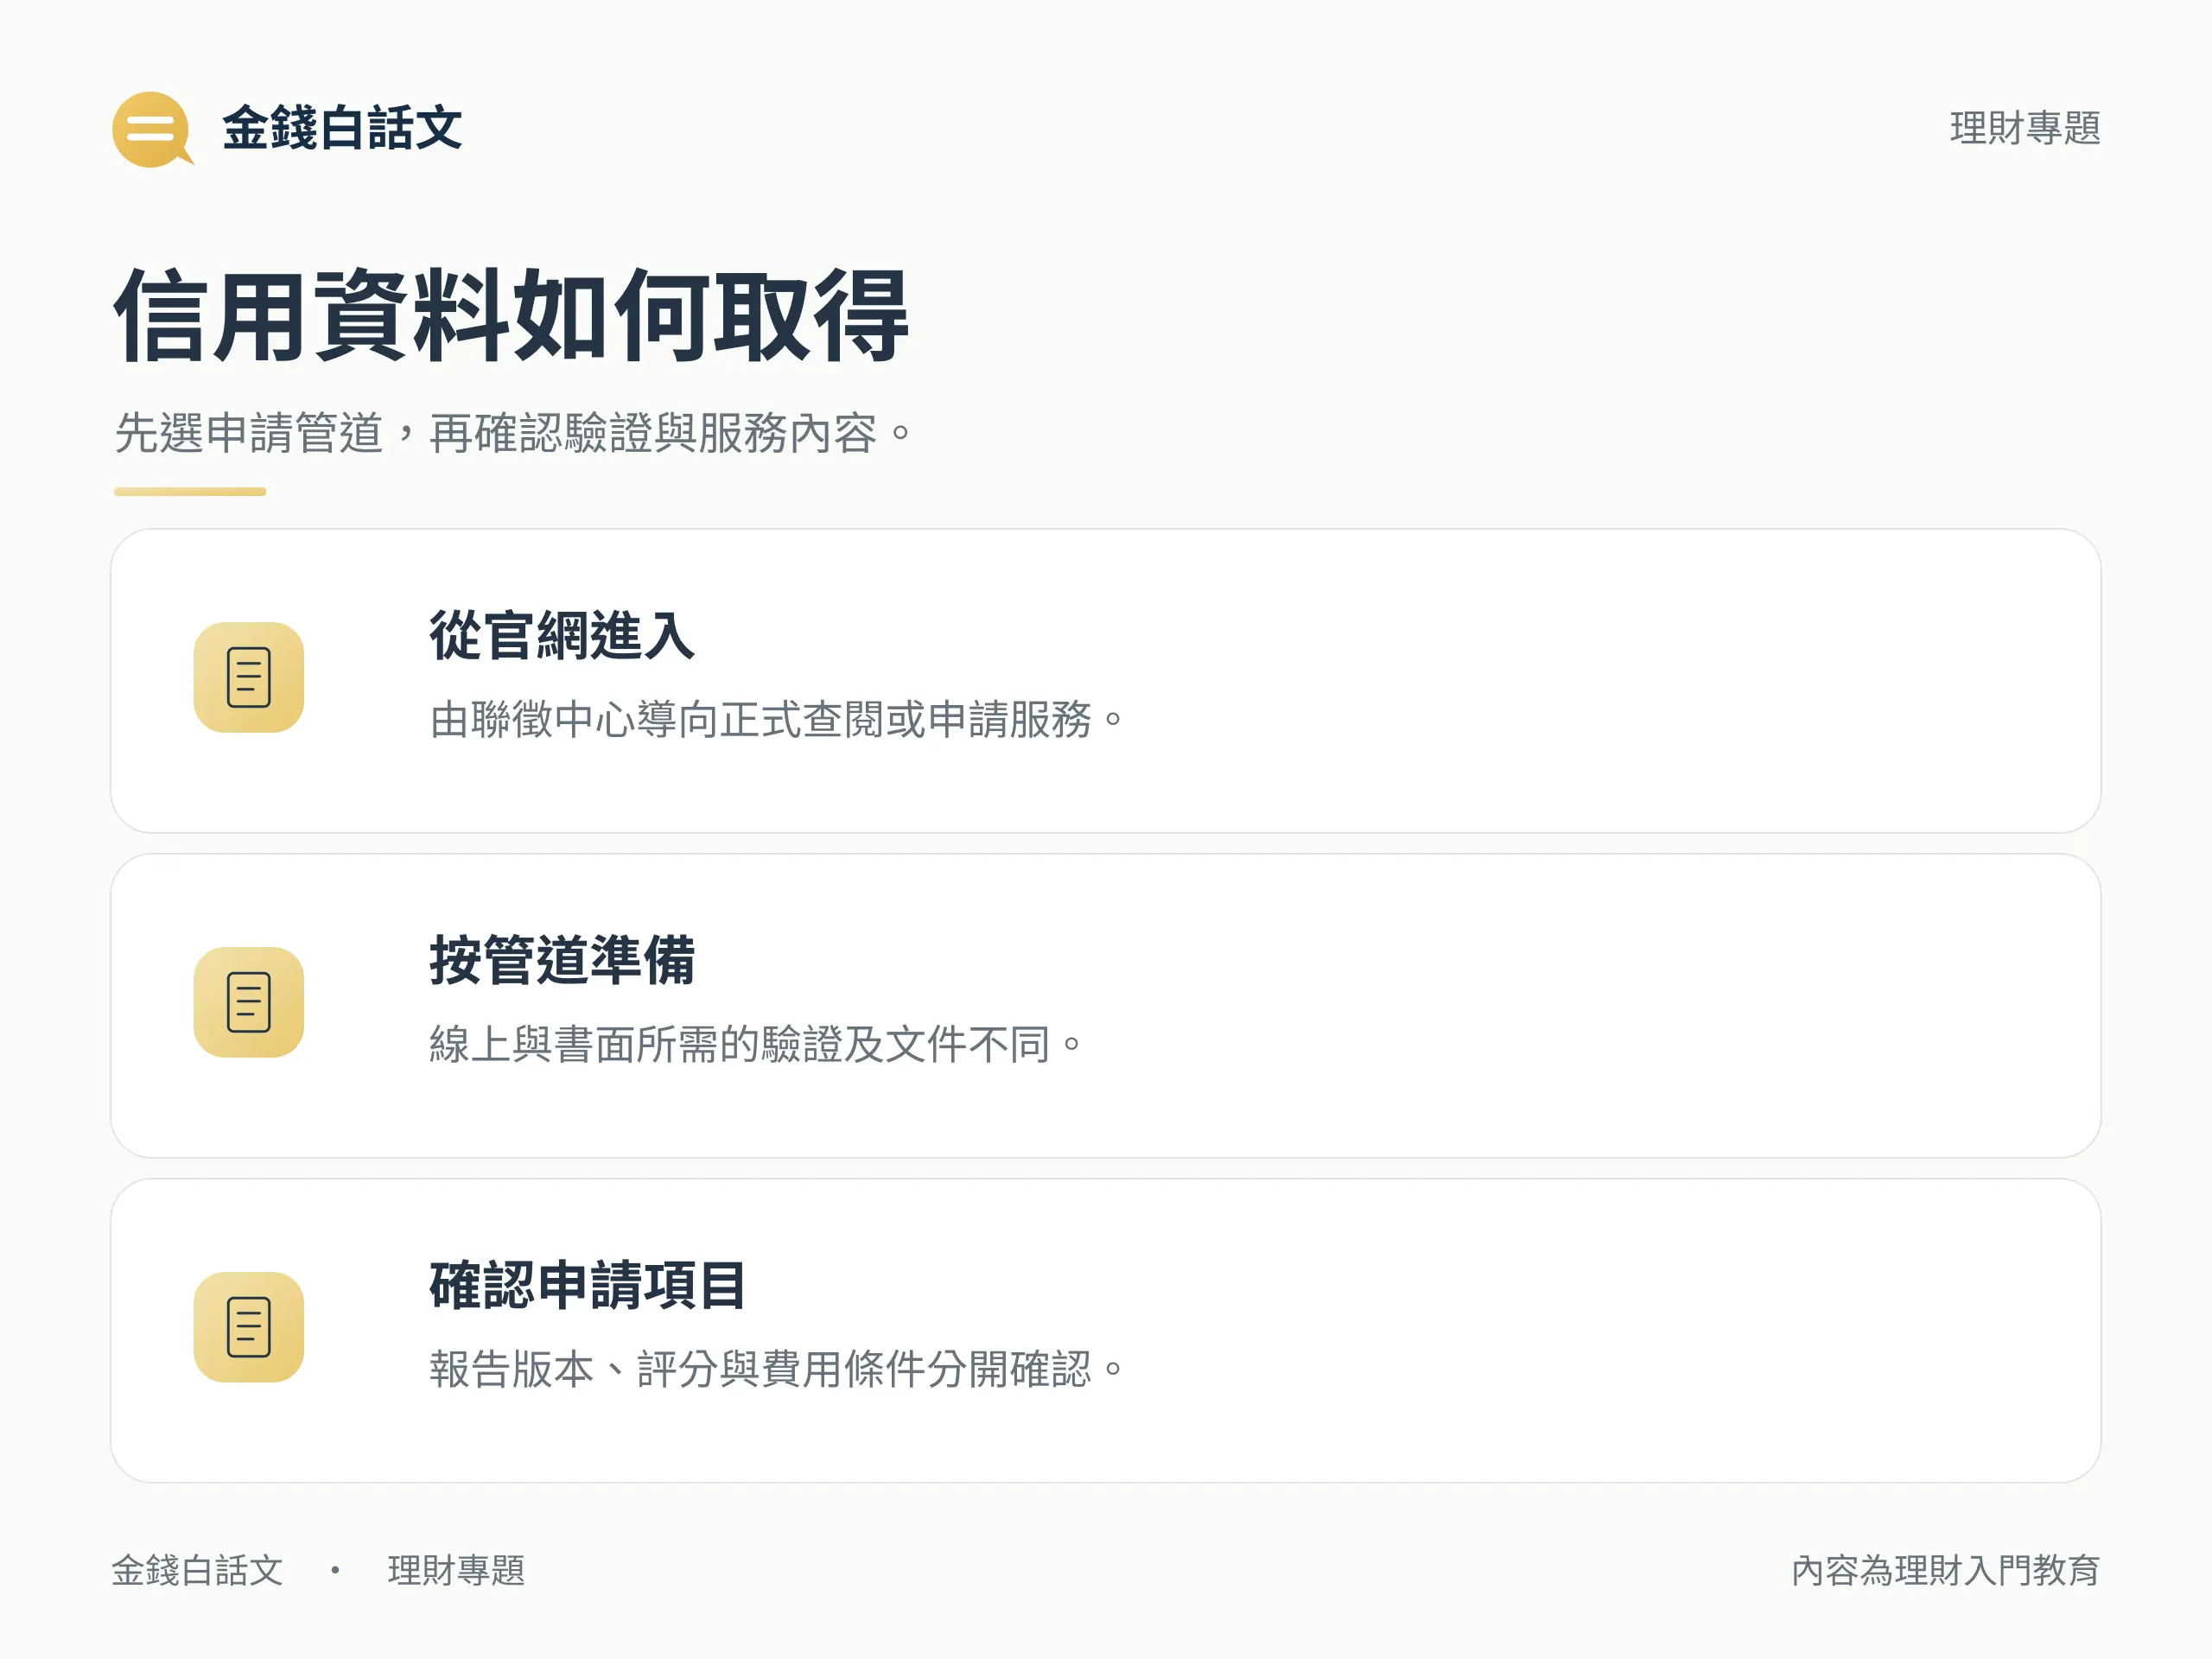
可從聯徵中心個人線上查閱信用報告入口進入;聯徵中心的信用報告閱讀與申請說明也列出郵局代收、親臨中心及郵寄等方式。不同管道需要的驗證、證件、表單和設備可能不同,應按自己選的方式準備。
選管道時先問兩件事:能否完成該方式的身分驗證?能否使用它要求的設備或文件?若不適合線上方式,可改查書面申請的要求;不能把線上的操作教學直接套到郵寄或臨櫃流程。
申請聯徵信用報告前確認身分驗證條件
要申請聯徵信用報告,從聯徵中心官網導向服務入口,逐項確認身分驗證方式、瀏覽器或設備支援,再決定用電腦、手機或書面管道。是否需要自然人憑證、手機能否完成特定流程,須以選定服務目前的要求為準;不要假設每種方式都支援相同操作。
身分證資料、憑證密碼及完整報告都屬於敏感資訊。本站不需要這些資料來替你閱讀文章;申請與下載應在正式服務中完成,避免把聯徵信用報告傳給不明網站或聲稱能快速核貸的陌生人。
申請前要注意免費額度與費用
一般中文報告每年一次免費
依聯徵中心常見問答,一般中文信用報告每年度提供一次免費查閱,年度按 1 月 1 日至 12 月 31 日計算。這個額度不能直接理解成每個管道各有一次,也不能推成任意版本、加查項目都免費。
申請聯徵信用報告前,先確認自己在同一年度是否已使用免費額度;如果曾透過另一方式取得,不要只因更換管道,就把本次當成首次申請。
管道、年度與是否加查評分分開確認
同年後續申請的費用,應查看該管道目前的收費說明。紙本申請、線上服務、不同報告版本及優惠條件不能混成一個通用價格。你若看到不同教學寫不同金額,先確認文章年代、申請方式及報告種類,再以本次選定的官方服務顯示為準。
申請時也要確認是否加查信用評分,以及相應條件。把「我要取得哪種聯徵信用報告」「是否加查評分」「今年已申請幾次」分開問,才能在送出前知道服務內容及費用。
拿到聯徵信用報告先看哪些欄位?
報告資料與信用評分不同
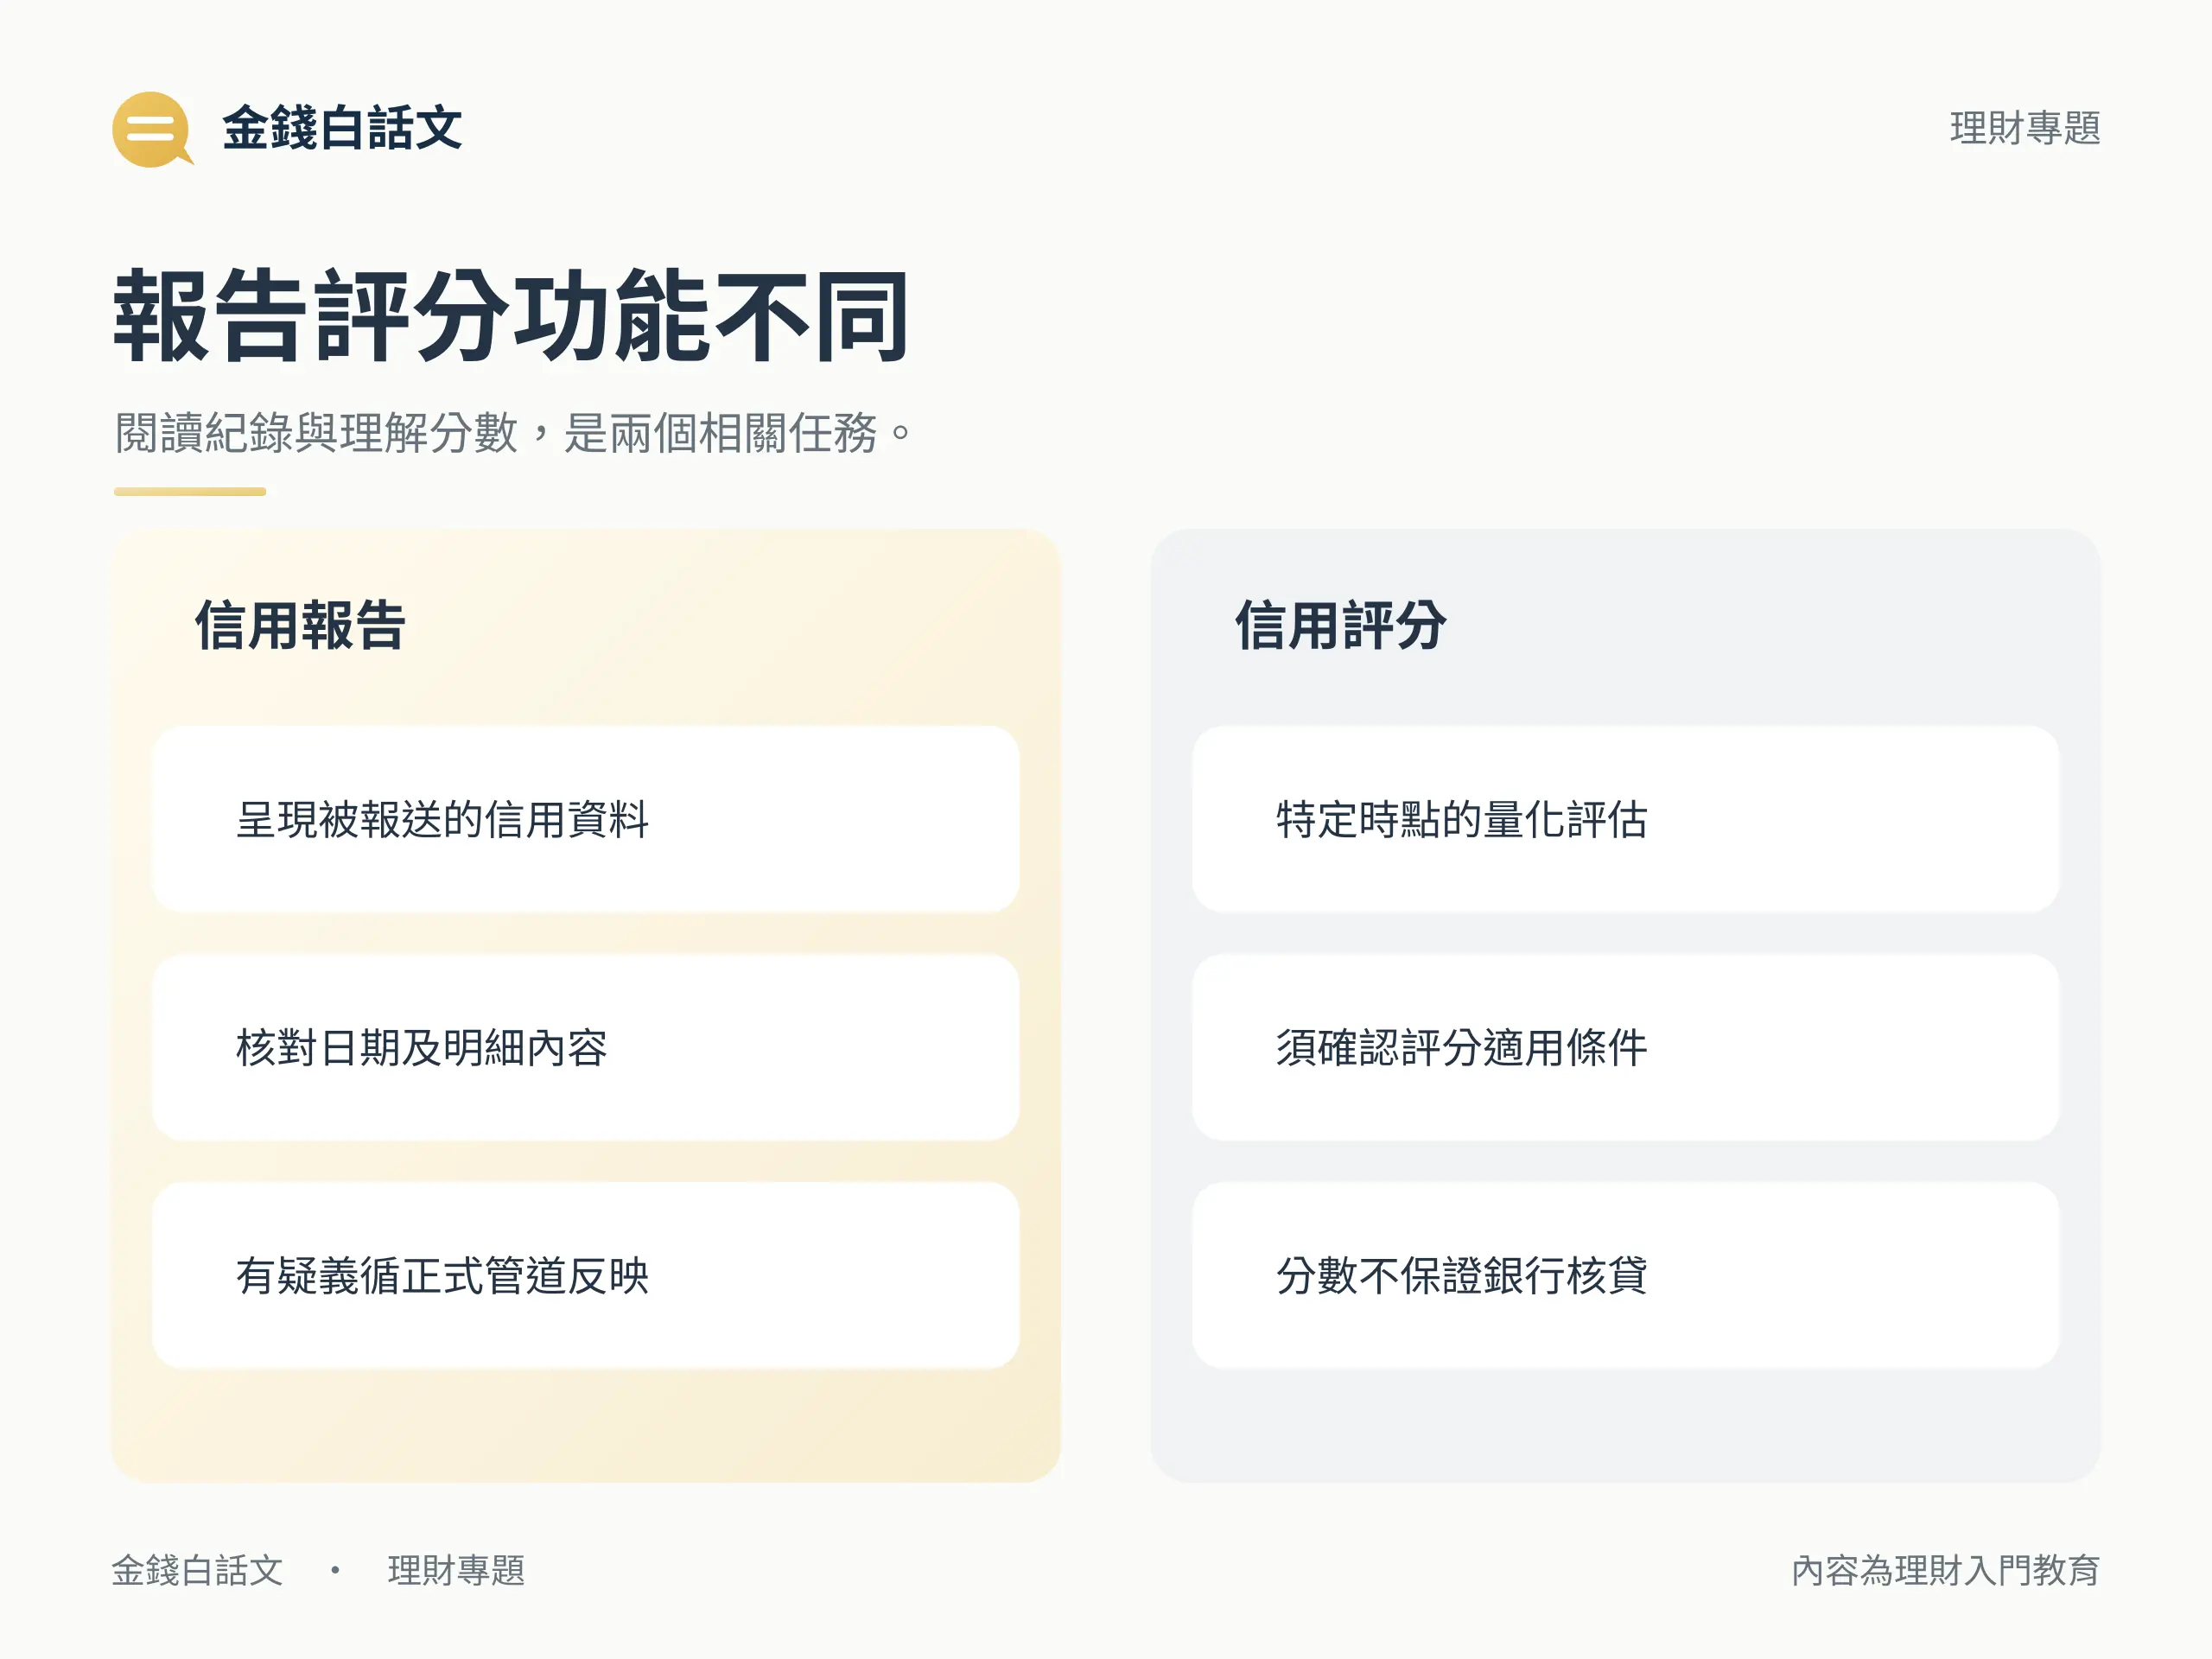
聯徵信用報告呈現信用資料;信用評分則是在特定時點,利用揭露期限內的資料作量化評估。報告與分數的功能不同,不能只看一個數字就判定整份報告的內容。
信用評分也不等於銀行的核貸決定。銀行仍有自己的審核及其他條件,因此不能從一個分數推定必定核准、額度或利率。若未看到評分,先確認自己是否加查及官方所列的評分條件,不能直接下結論說信用一定不好。
核對日期、授信、卡款與查詢紀錄
讀聯徵信用報告時,可先看資料日期,再依聯徵中心的閱讀說明核對授信、信用卡款及查詢紀錄。授信可理解為金融機構提供的信用或借款紀錄;日期能幫你辨識這份資料反映的時點。
核對時可列出「是否認得這家機構」「帳務狀態是否與自己的文件相符」「查詢紀錄是否能對應申請行為」。如果看到不熟悉的機構,先保留資料向報送機構查明,不要自行修改檔案後當成正式更正。
聯徵信用報告也不等於你全部的資產與負債清單。若要掌握家庭財務全貌,可另用個人資產負債表整理手上的資產、債務及相關文件;兩種資料各自回答不同問題。
聯徵信用報告有誤,如何反映?
找報送機構查明並保留證據
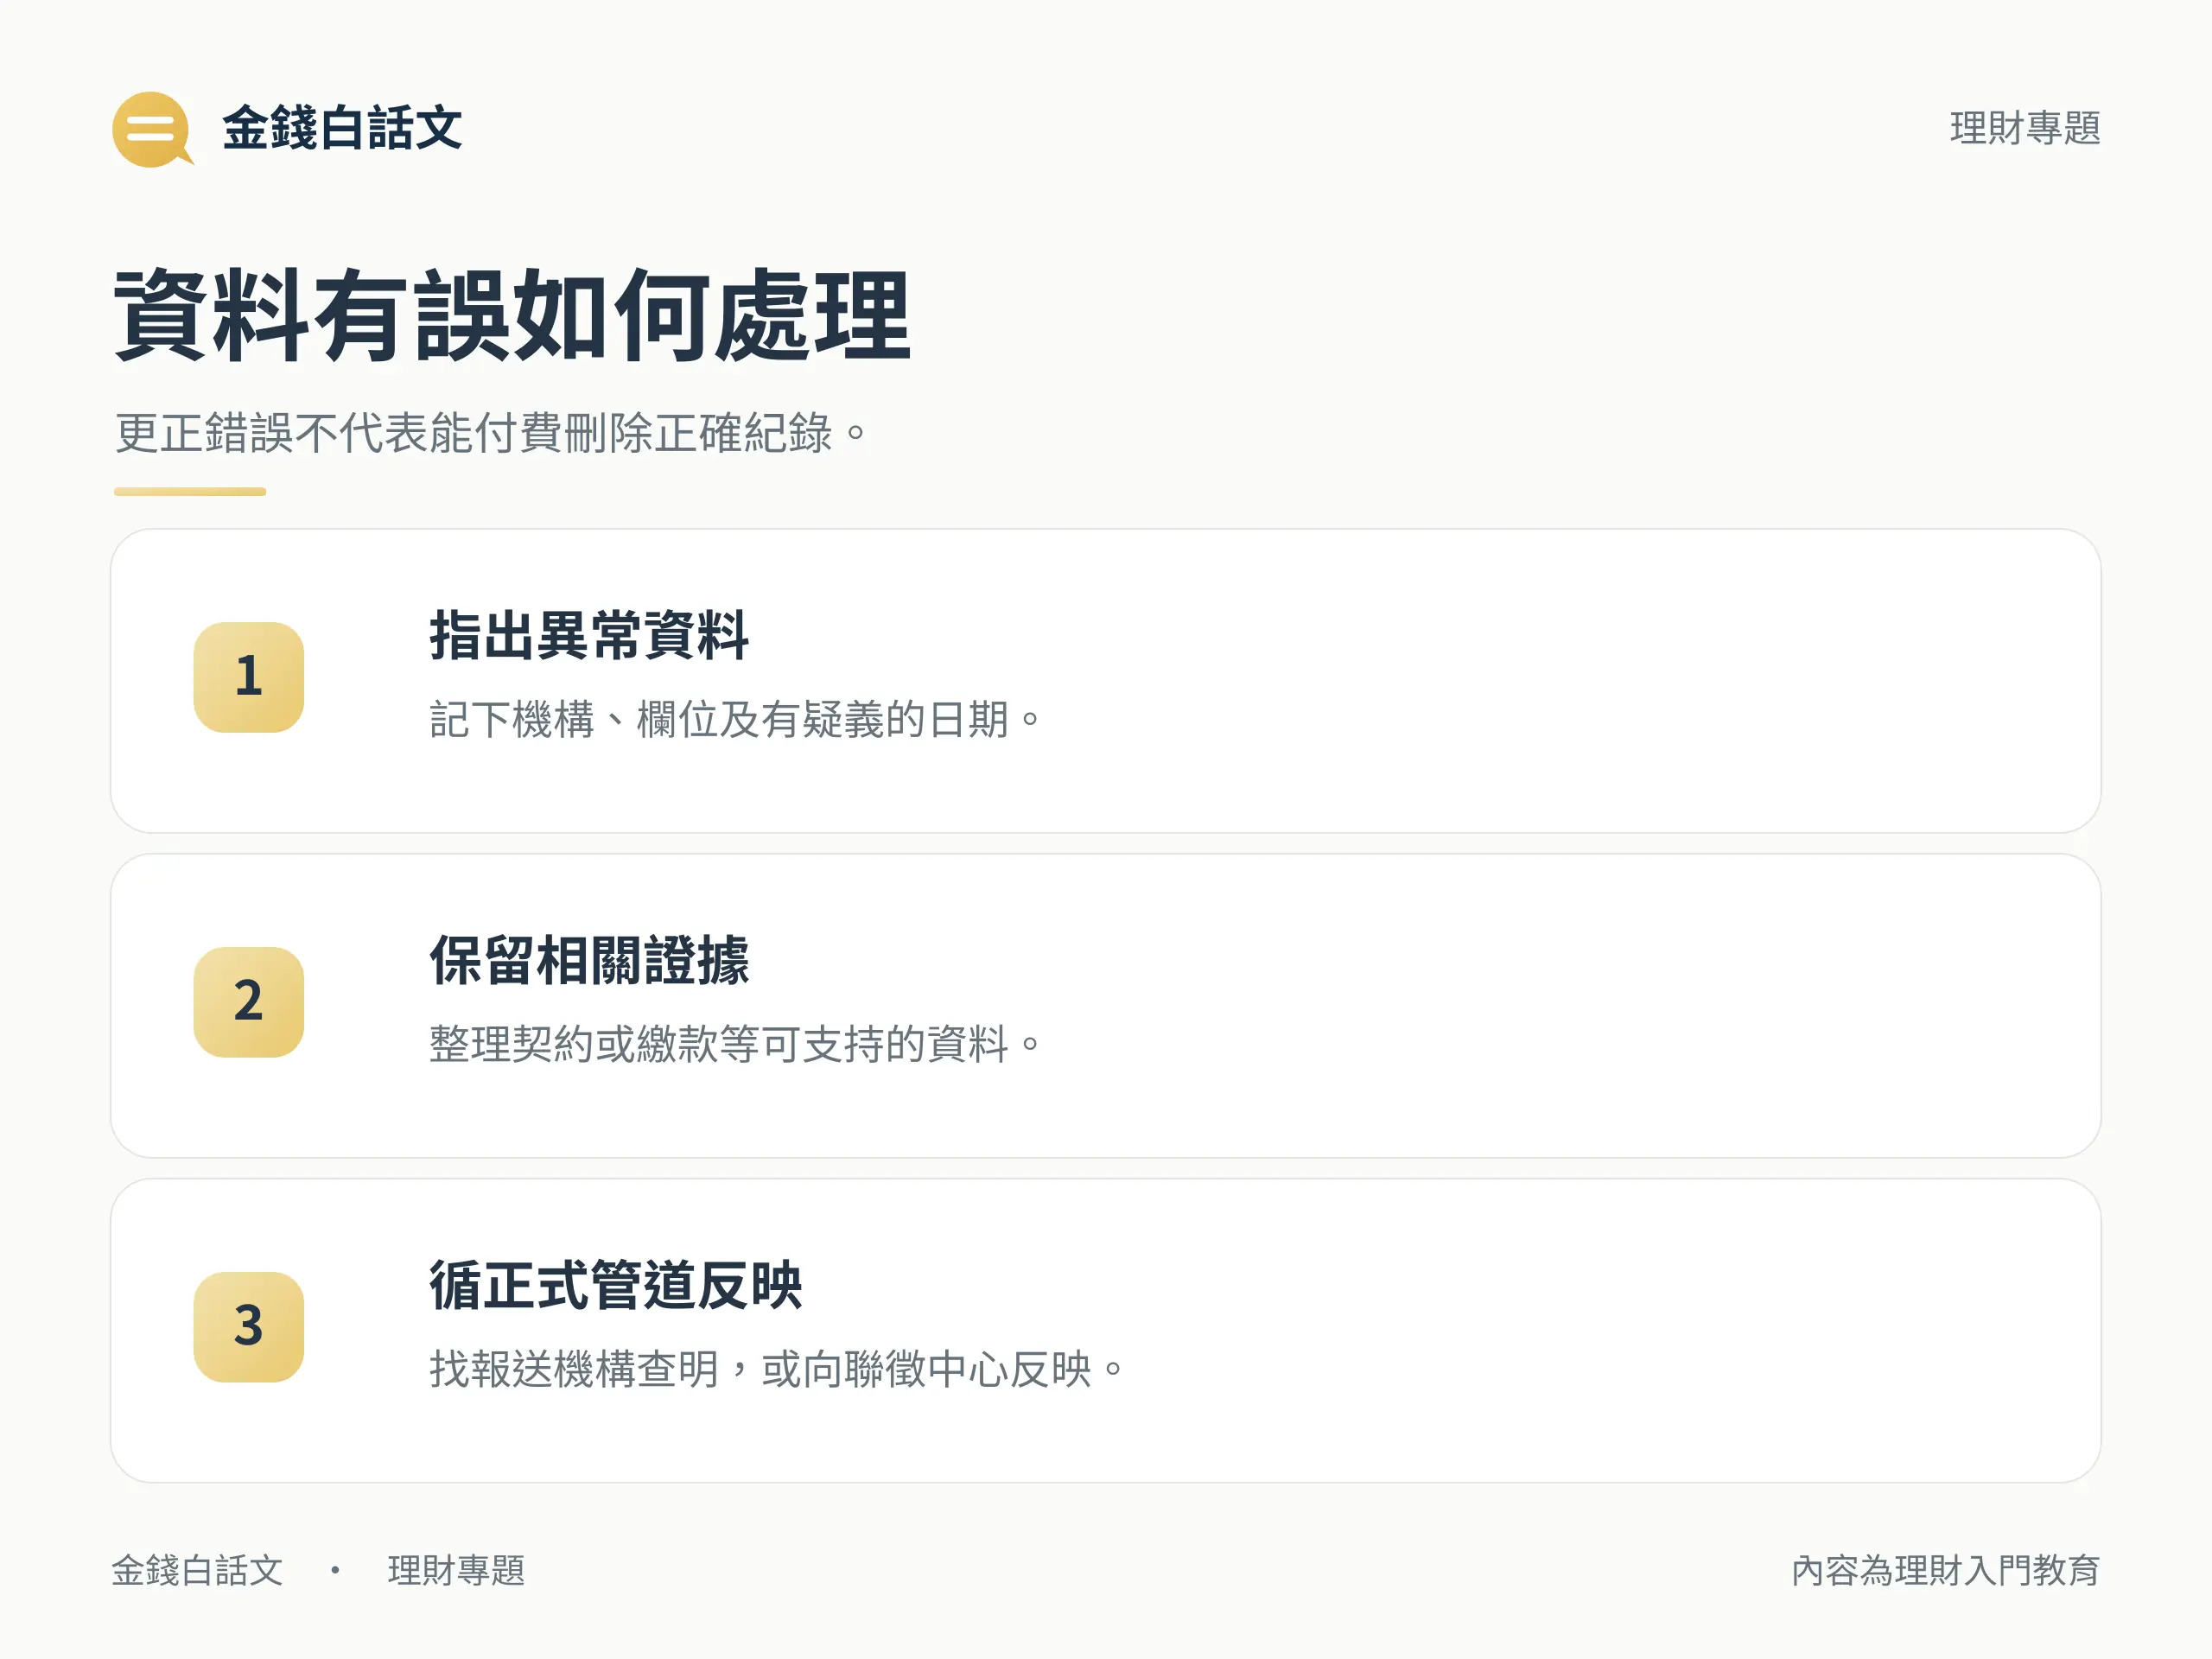
如果聯徵信用報告出現不屬於你的資料、狀態與文件不符,或疑似遭冒名,可先找報送該筆資料的金融機構查明,並保留契約、繳款或其他相關證明。也可依聯徵中心的說明,檢具身分證明與證據向中心反映。
反映問題時,說清楚哪個欄位、哪家機構、哪段日期有疑義,以及證據為何。不同資料需要的處理可能不同;聯繫後保存回覆與處理紀錄,收到後續資料再確認是否一致。
更正錯誤不等於付費洗白
聯徵中心的常見問答說明,正確的信用資料不能任意刪改。依法反映錯誤,是要求資料與事實相符;不能把這個程序說成花錢就能刪除正確紀錄。
遇到代辦聲稱能保證刪除聯徵信用報告內容或保證貸款核准,先向聯徵中心與實際金融機構確認,不交付憑證密碼或不必要的完整報告。借款條件也應另按產品檢查,例如股票質押的成本與風險,不能只靠信用資料決定。
結語
取得聯徵信用報告後,先讀日期與明細,再看評分及其適用條件。有疑義就保留證據、走報送機構或聯徵中心的正式管道。這份資料能幫你了解自己的紀錄,個別申貸結果仍由金融機構依其條件審核。
重點整理
聯徵信用報告一年免費幾次?
一般中文信用報告每年度提供一次免費查閱,年度為 1 月 1 日至 12 月 31 日。加查評分、報告版本及同年後續申請,須按所選管道的官方說明確認,不能視為每個管道各免費一次。
聯徵信用報告和信用分數有何不同?
報告呈現信用資料;評分是在特定時點,依揭露期限內的資料量化評估。分數不等於金融機構核貸決定,未看到分數也應先確認加查與評分條件,不能直接認定信用不佳。
可請代辦保證刪除聯徵信用報告紀錄嗎?
正確信用資料不能任意刪改,不應相信付費就能保證洗白或核貸的說法。若有錯誤或疑似冒名,可保留證據找報送機構查明,或檢具身分證明及證據向聯徵中心反映。