內容目錄
顯示
股利殖利率是把每股股利與採用的股價相比,換成百分比的指標。若只想看現金收入,可以用「所選一年每股現金股利 ÷ 每股價格 × 100%」,但要先寫清楚年度、價格日期與股利種類。
這個數字幫助你理解股利相對於價格的比例,卻沒有把持有期間的股價漲跌都算進來。以下先算一次,再分清網站口徑與總報酬,避免將高百分比當成獲利保證。
股利殖利率怎麼算?先選年度和價格
現金股利殖利率的分子與分母
假設某虛構公司所選一年每股已配現金股利為 3 元,採用價格為 60 元,計算為 3 ÷ 60 × 100%=5%。這裡只計現金,不含股票股利,也沒有扣除個人稅費。
若一年分多次配發,先核對各筆是否屬於所選期間,再加總。不能把某一次金額直接乘上配發次數,就當作未來一定會收到的全年收入。
買進成本與市場價格,回答不同問題
以目前市場價格計算,回答的是這筆歷史股利相對於該價格的比例;以自己的買進價格計算,則回答相對於個人成本的現金收益比例。兩個分母不同,數字自然可能不同。
要比較股票的股利殖利率,應讓期間、股利種類與價格基準一致。只拿自己的舊成本與另一檔的今日報價相比,容易把價格基準差異看成公司差異。
為什麼查到的股利殖利率會不同?
交易所的欄位不一定只計現金
臺灣證券交易所的個股本益比、殖利率及股價淨值比說明,將每股股利除以收盤價後乘 100%。其中股利分子除指定現金項目外,還包括盈餘轉增資股票股利;當日沒有收盤價時,也另有替代價格規則。
因此,前面的現金股利殖利率算例,不能直接當作交易所欄位的完整算法。若算出來不同,先核對分子是否包含股票股利、使用哪個年度及哪一天的價格。
歷史股利殖利率與預估數字要分開
交易所也提醒,採用的股利分派年度屬非即時資訊。已配發金額、公司已宣布金額與外界預估金額,是三種不同確定程度的資料。
看到預估股利殖利率時,先查預估者用了哪些假設;看到歷史資料時,則不能直接認定下一年會維持。一次性配發尤其不能當作每年固定會有的利息。
高股利殖利率,為什麼仍可能賠錢?
價格下跌,也會推高股利殖利率
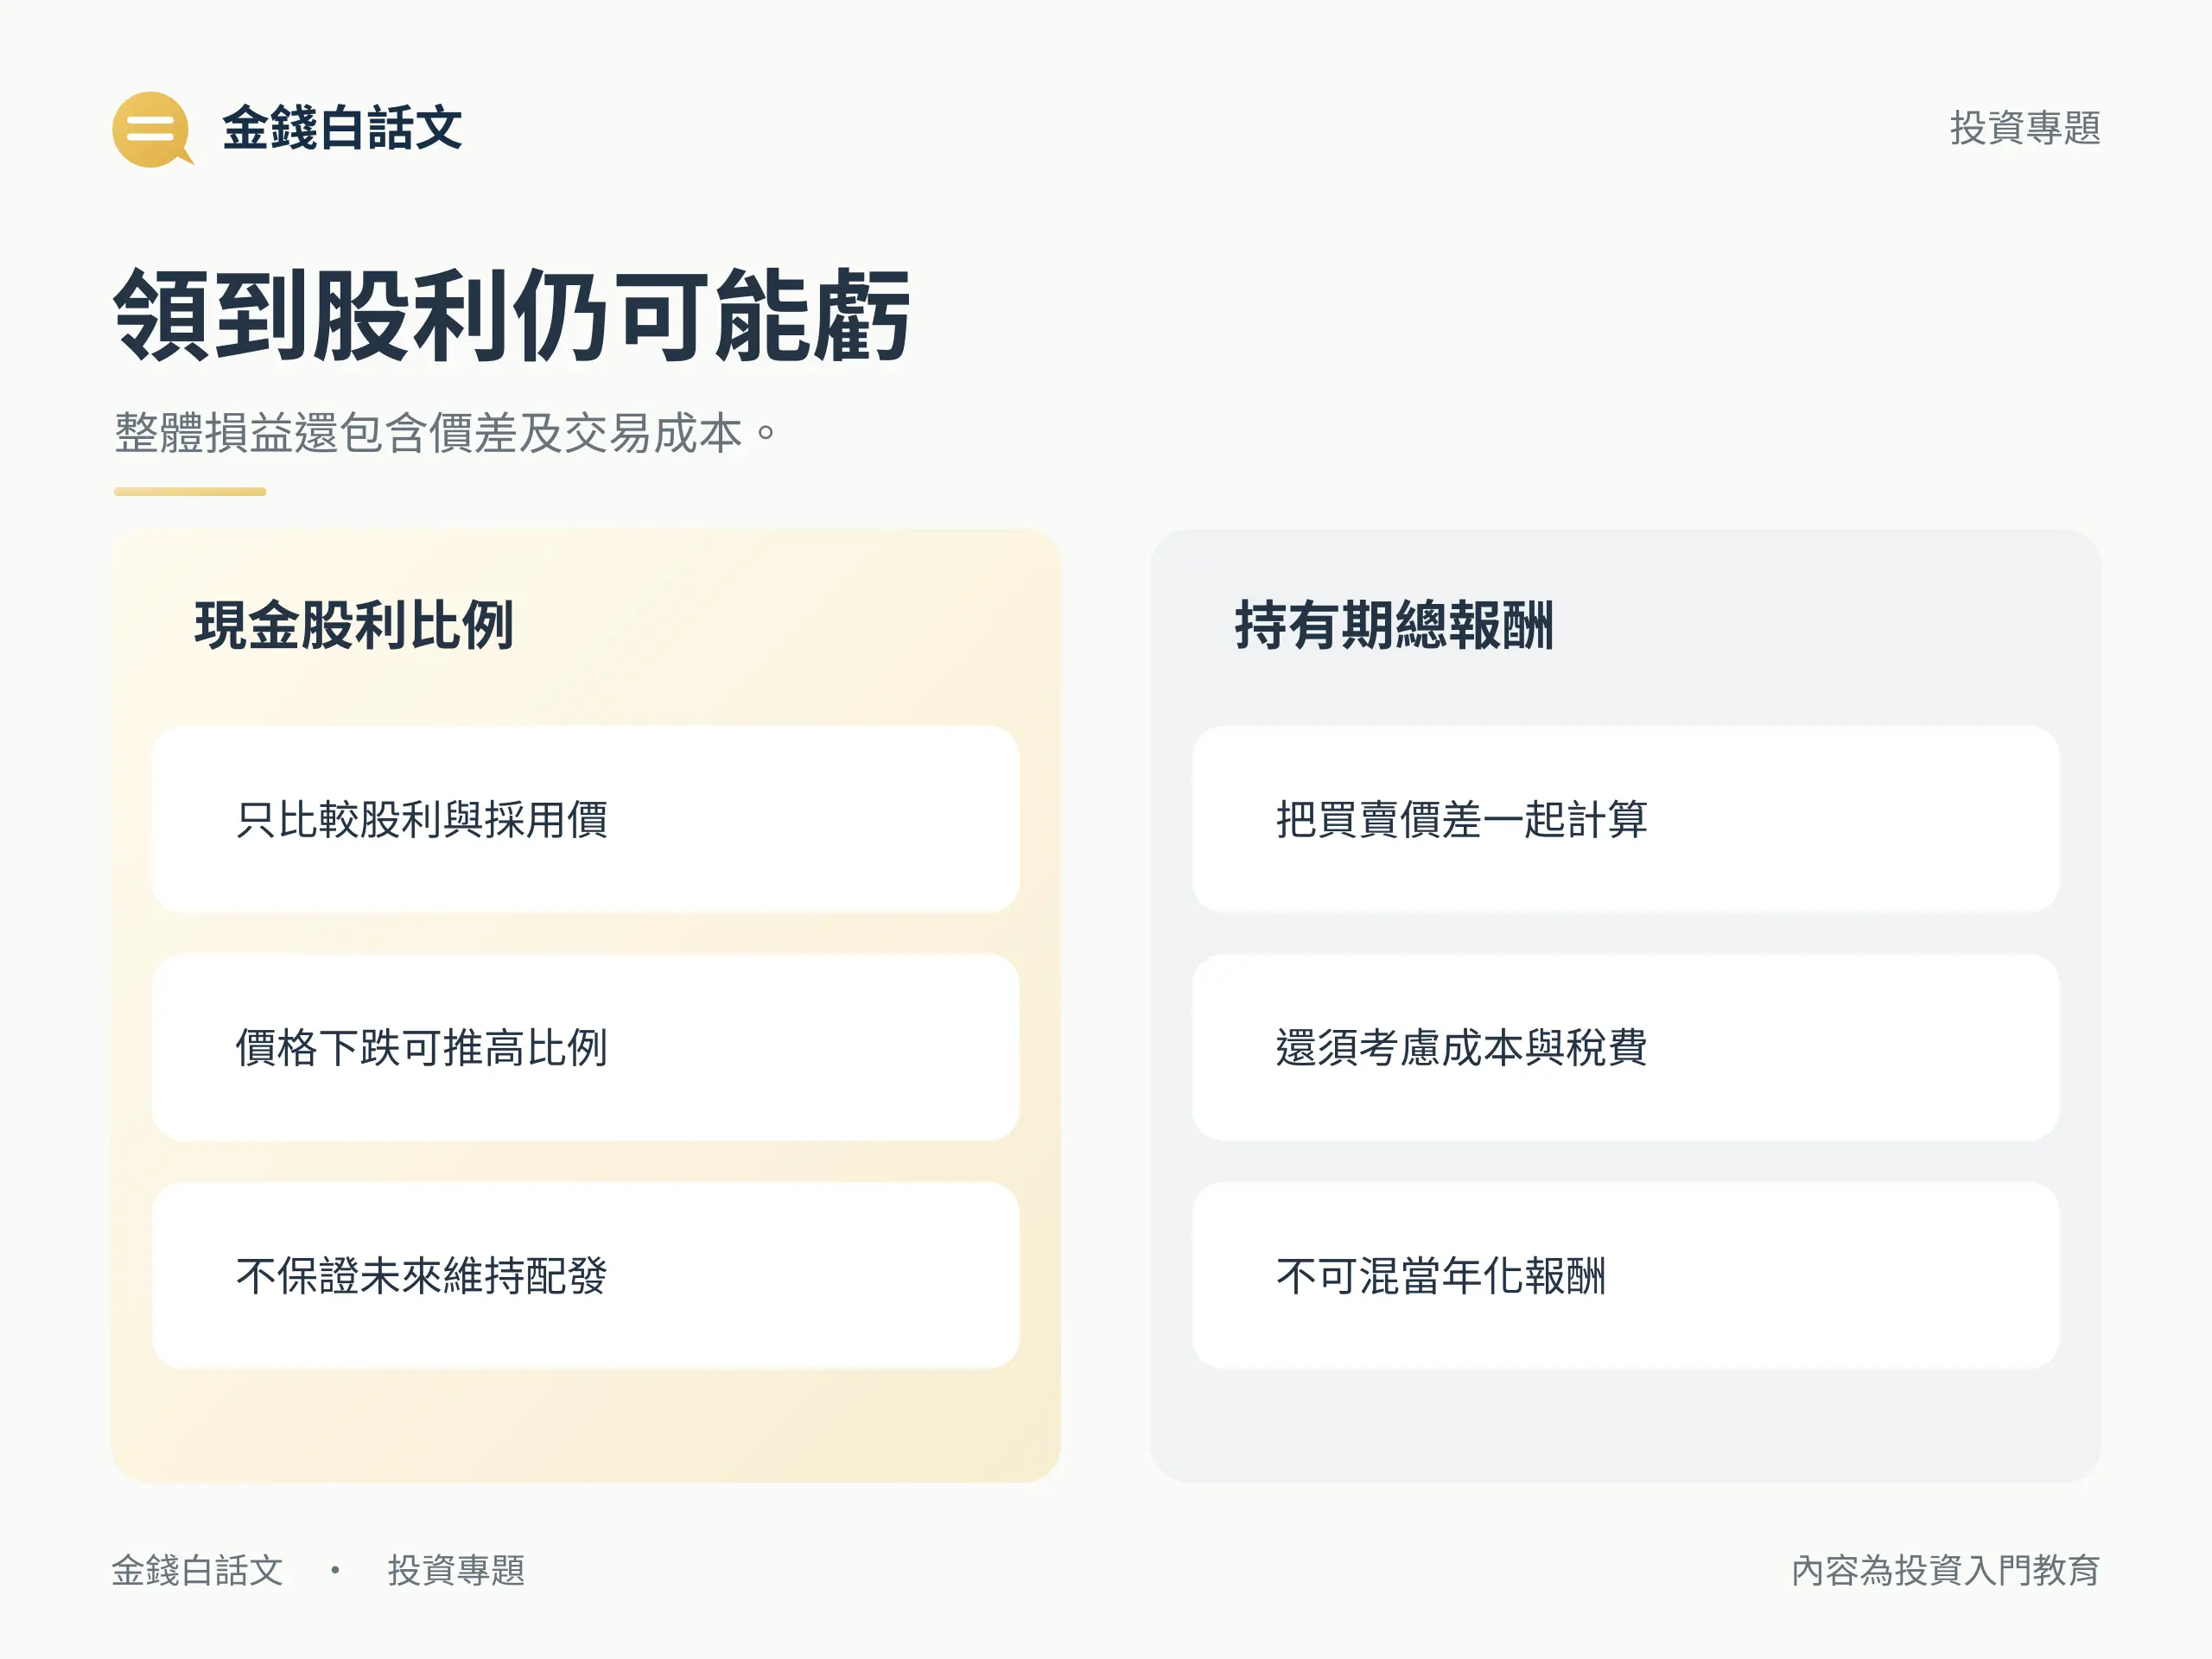
仍以每股現金股利 3 元為例,採用價格由 60 元降至 50 元,比例就從 5% 變成 6%。股利沒有增加,只是分母變小。
所以股利殖利率上升,需要追問原因:是股利增加,還是股價下降?若公司獲利轉弱、未來減配,歷史金額計算出的高比例,可能無法延續。
現金收益與總報酬一起看
另一個虛構例子:以 100 元買進,持有期間收到 4 元現金股利,最後以 95 元賣出。相對於買價的現金收益率是 4%,但把價差一起算,結果為(95-100+4)÷100=-1%。
這個結果是單次買賣持有期、沒有中途加減碼、沒有再投資且未計稅費的總報酬,尚未換算為年化報酬;若要比較不同持有長度,還須依期間另作年化換算。股利殖利率只呈現其中一部分,不能代替整筆投資的損益;總報酬與年化的計算差異需要另外確認。
比較股利殖利率前,核對四件事
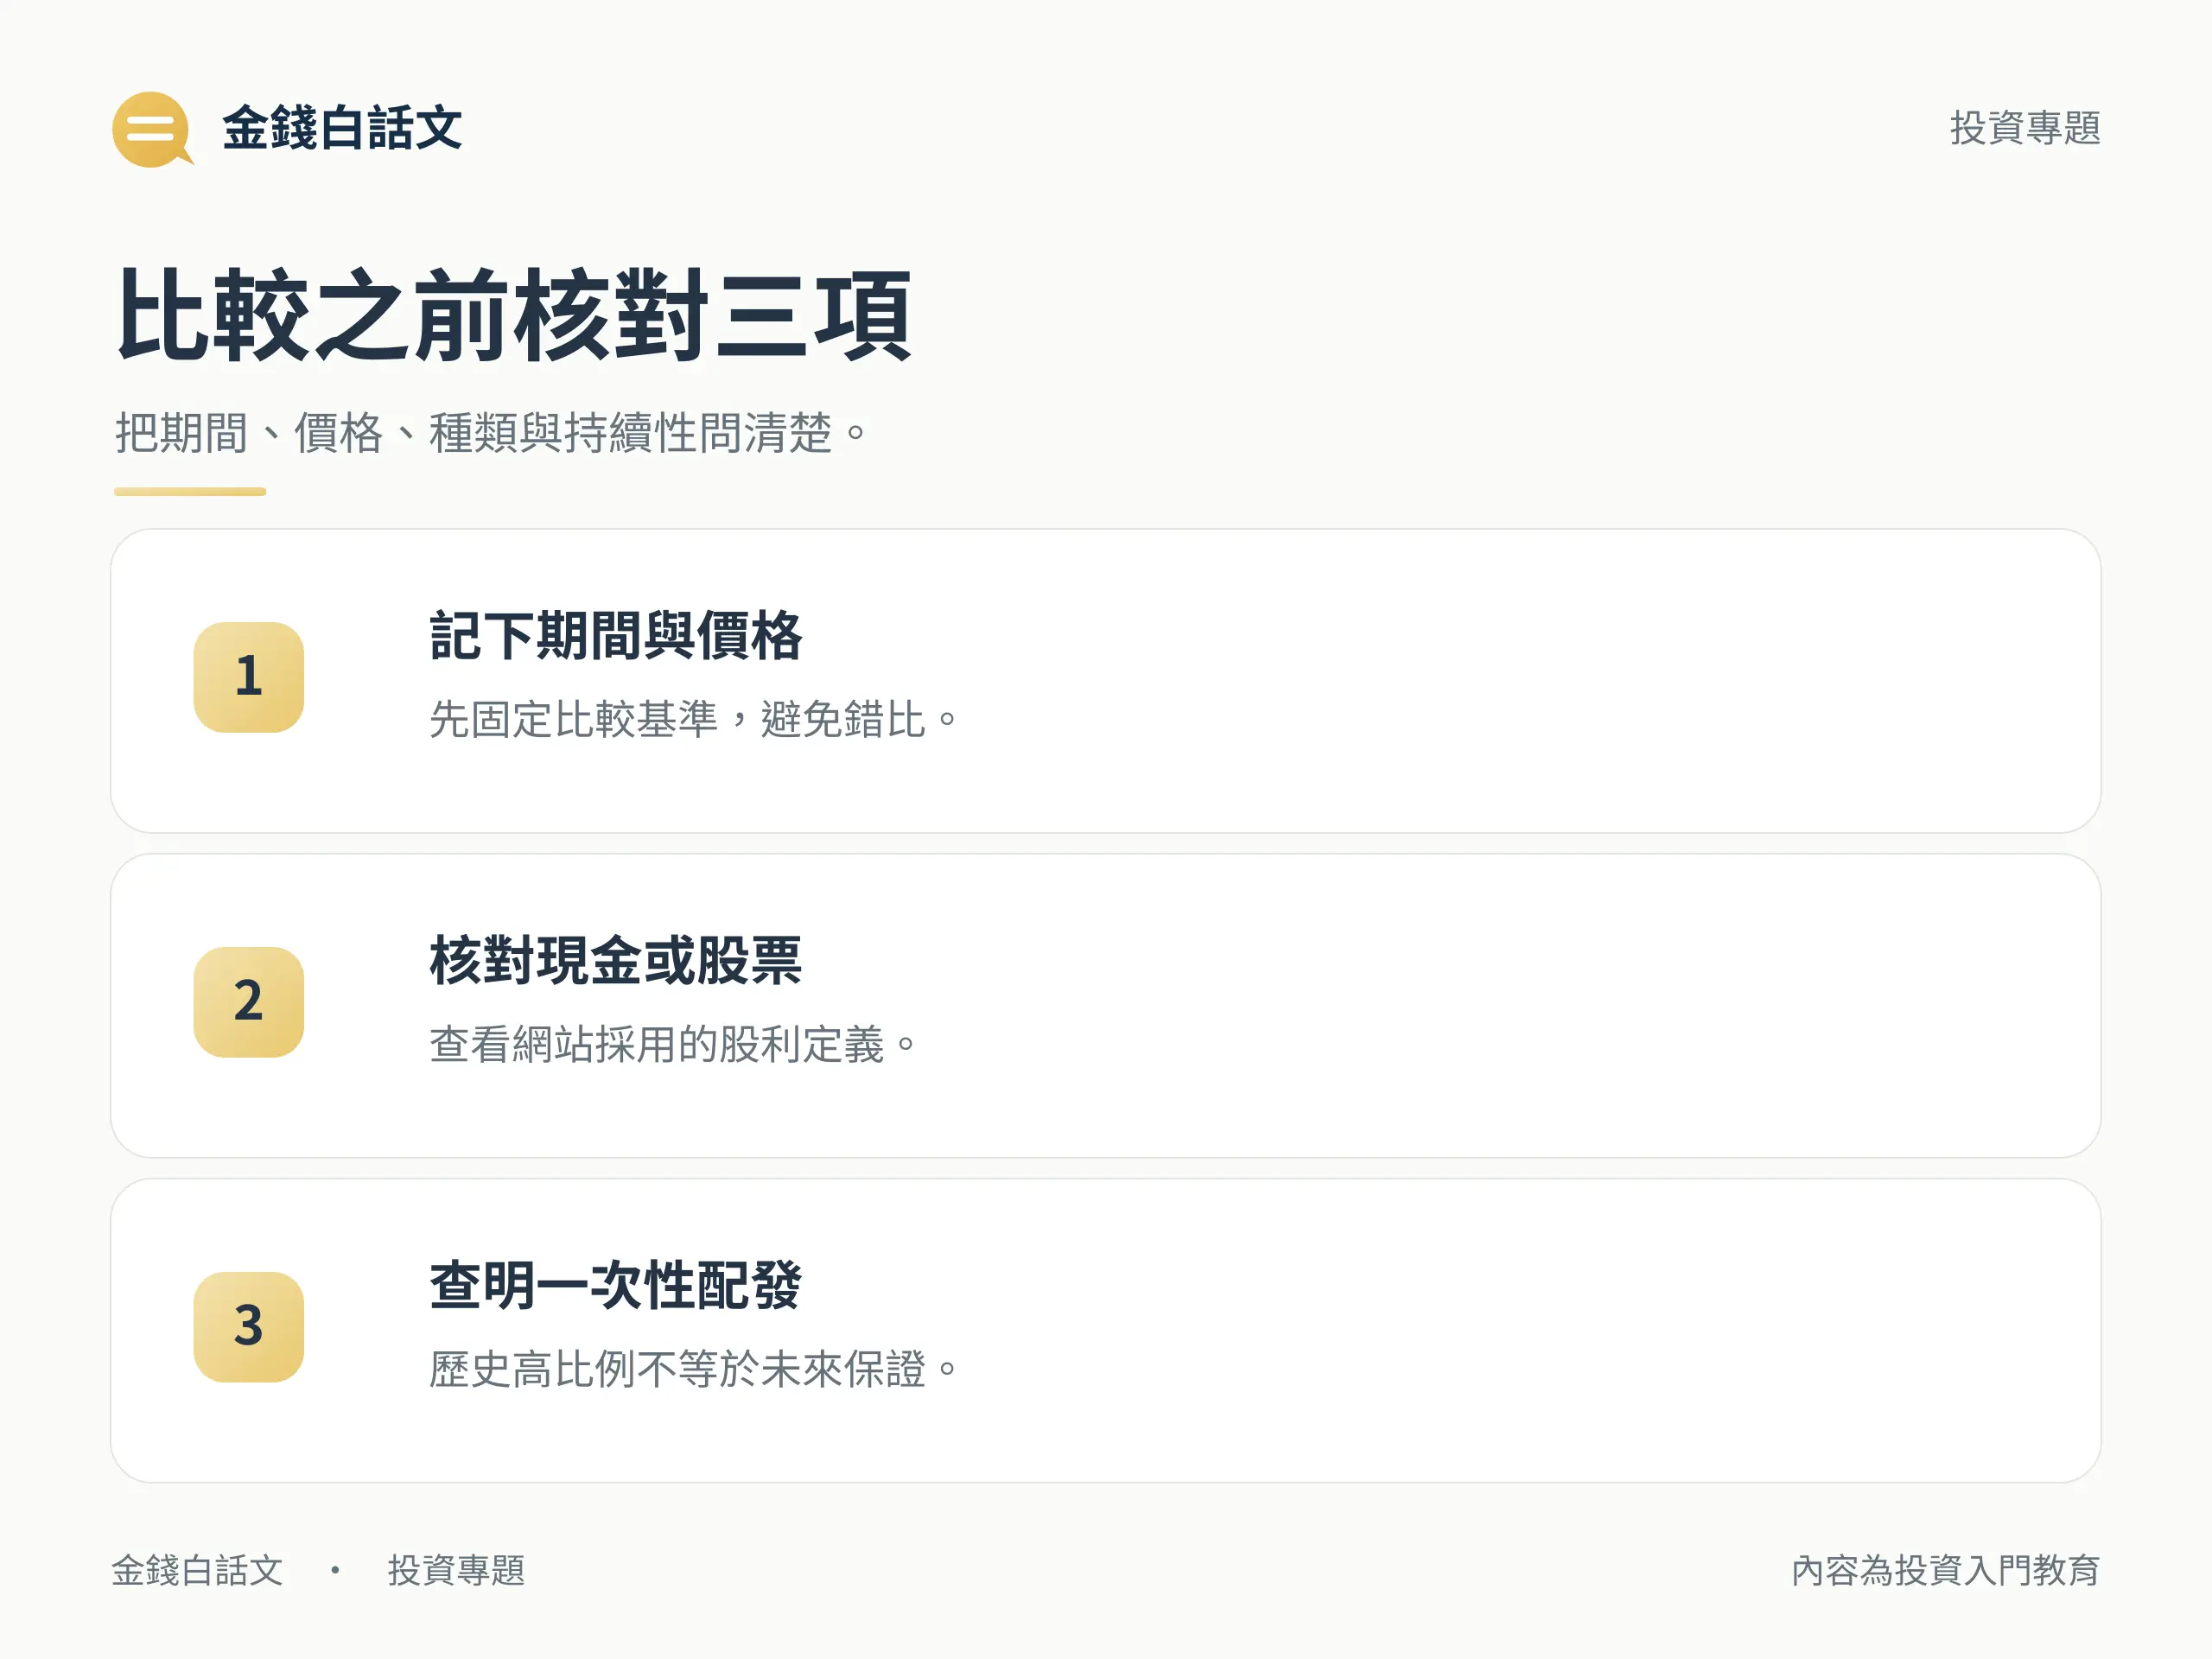
期間、價格、種類與持續性
- 期間:是某個年度、過去一段時間,還是未來預估?
- 價格:使用同日市場價,還是各自買進成本?
- 種類:只含現金,還是連股票股利一起計算?
- 持續性:是否有一次性配發,能否從公司公告確認?
核對完才比較股利殖利率,能減少看似相同、實際分子分母不同的誤判。若資料沒有揭露這四項,先找計算說明,不急著用百分比排序。
ETF 配息與債券殖利率另有口徑
股票股利殖利率、ETF 配息率與債券到期殖利率,涉及的現金來源、計算方式及時間假設不同。ETF 還須確認配息來源、除息與收益平準金;不能因為名稱都有「收益」或「殖利率」,就放在同一列直接比較。
結語:先確認比率,再看整體損益
股利殖利率的用途,是將股利與價格放在同一個比例中理解。先固定期間、種類與價格,再看股價變動和成本,才能分清「收到現金」與「整筆投資有沒有賺錢」。
重點整理
股利殖利率和報酬率相同嗎?
不同。前者比較股利與採用價格,總報酬還要考慮持有期間價差、現金收入及成本。即使領到股利,價格損失仍可能讓整筆投資虧損。
現金股利與股票股利要一起算嗎?
取決於指標定義。若要算現金收入比例,只計所選期間現金股利;交易所指定欄位則還包含盈餘轉增資股票股利,應依其說明計算,避免混用。
歷史殖利率等於明年拿到的利息嗎?
不等於。歷史股利只能說明過去配發情況,未來金額仍可能改變,也不能把一次性配發當成每年保證收入。