內容目錄
顯示
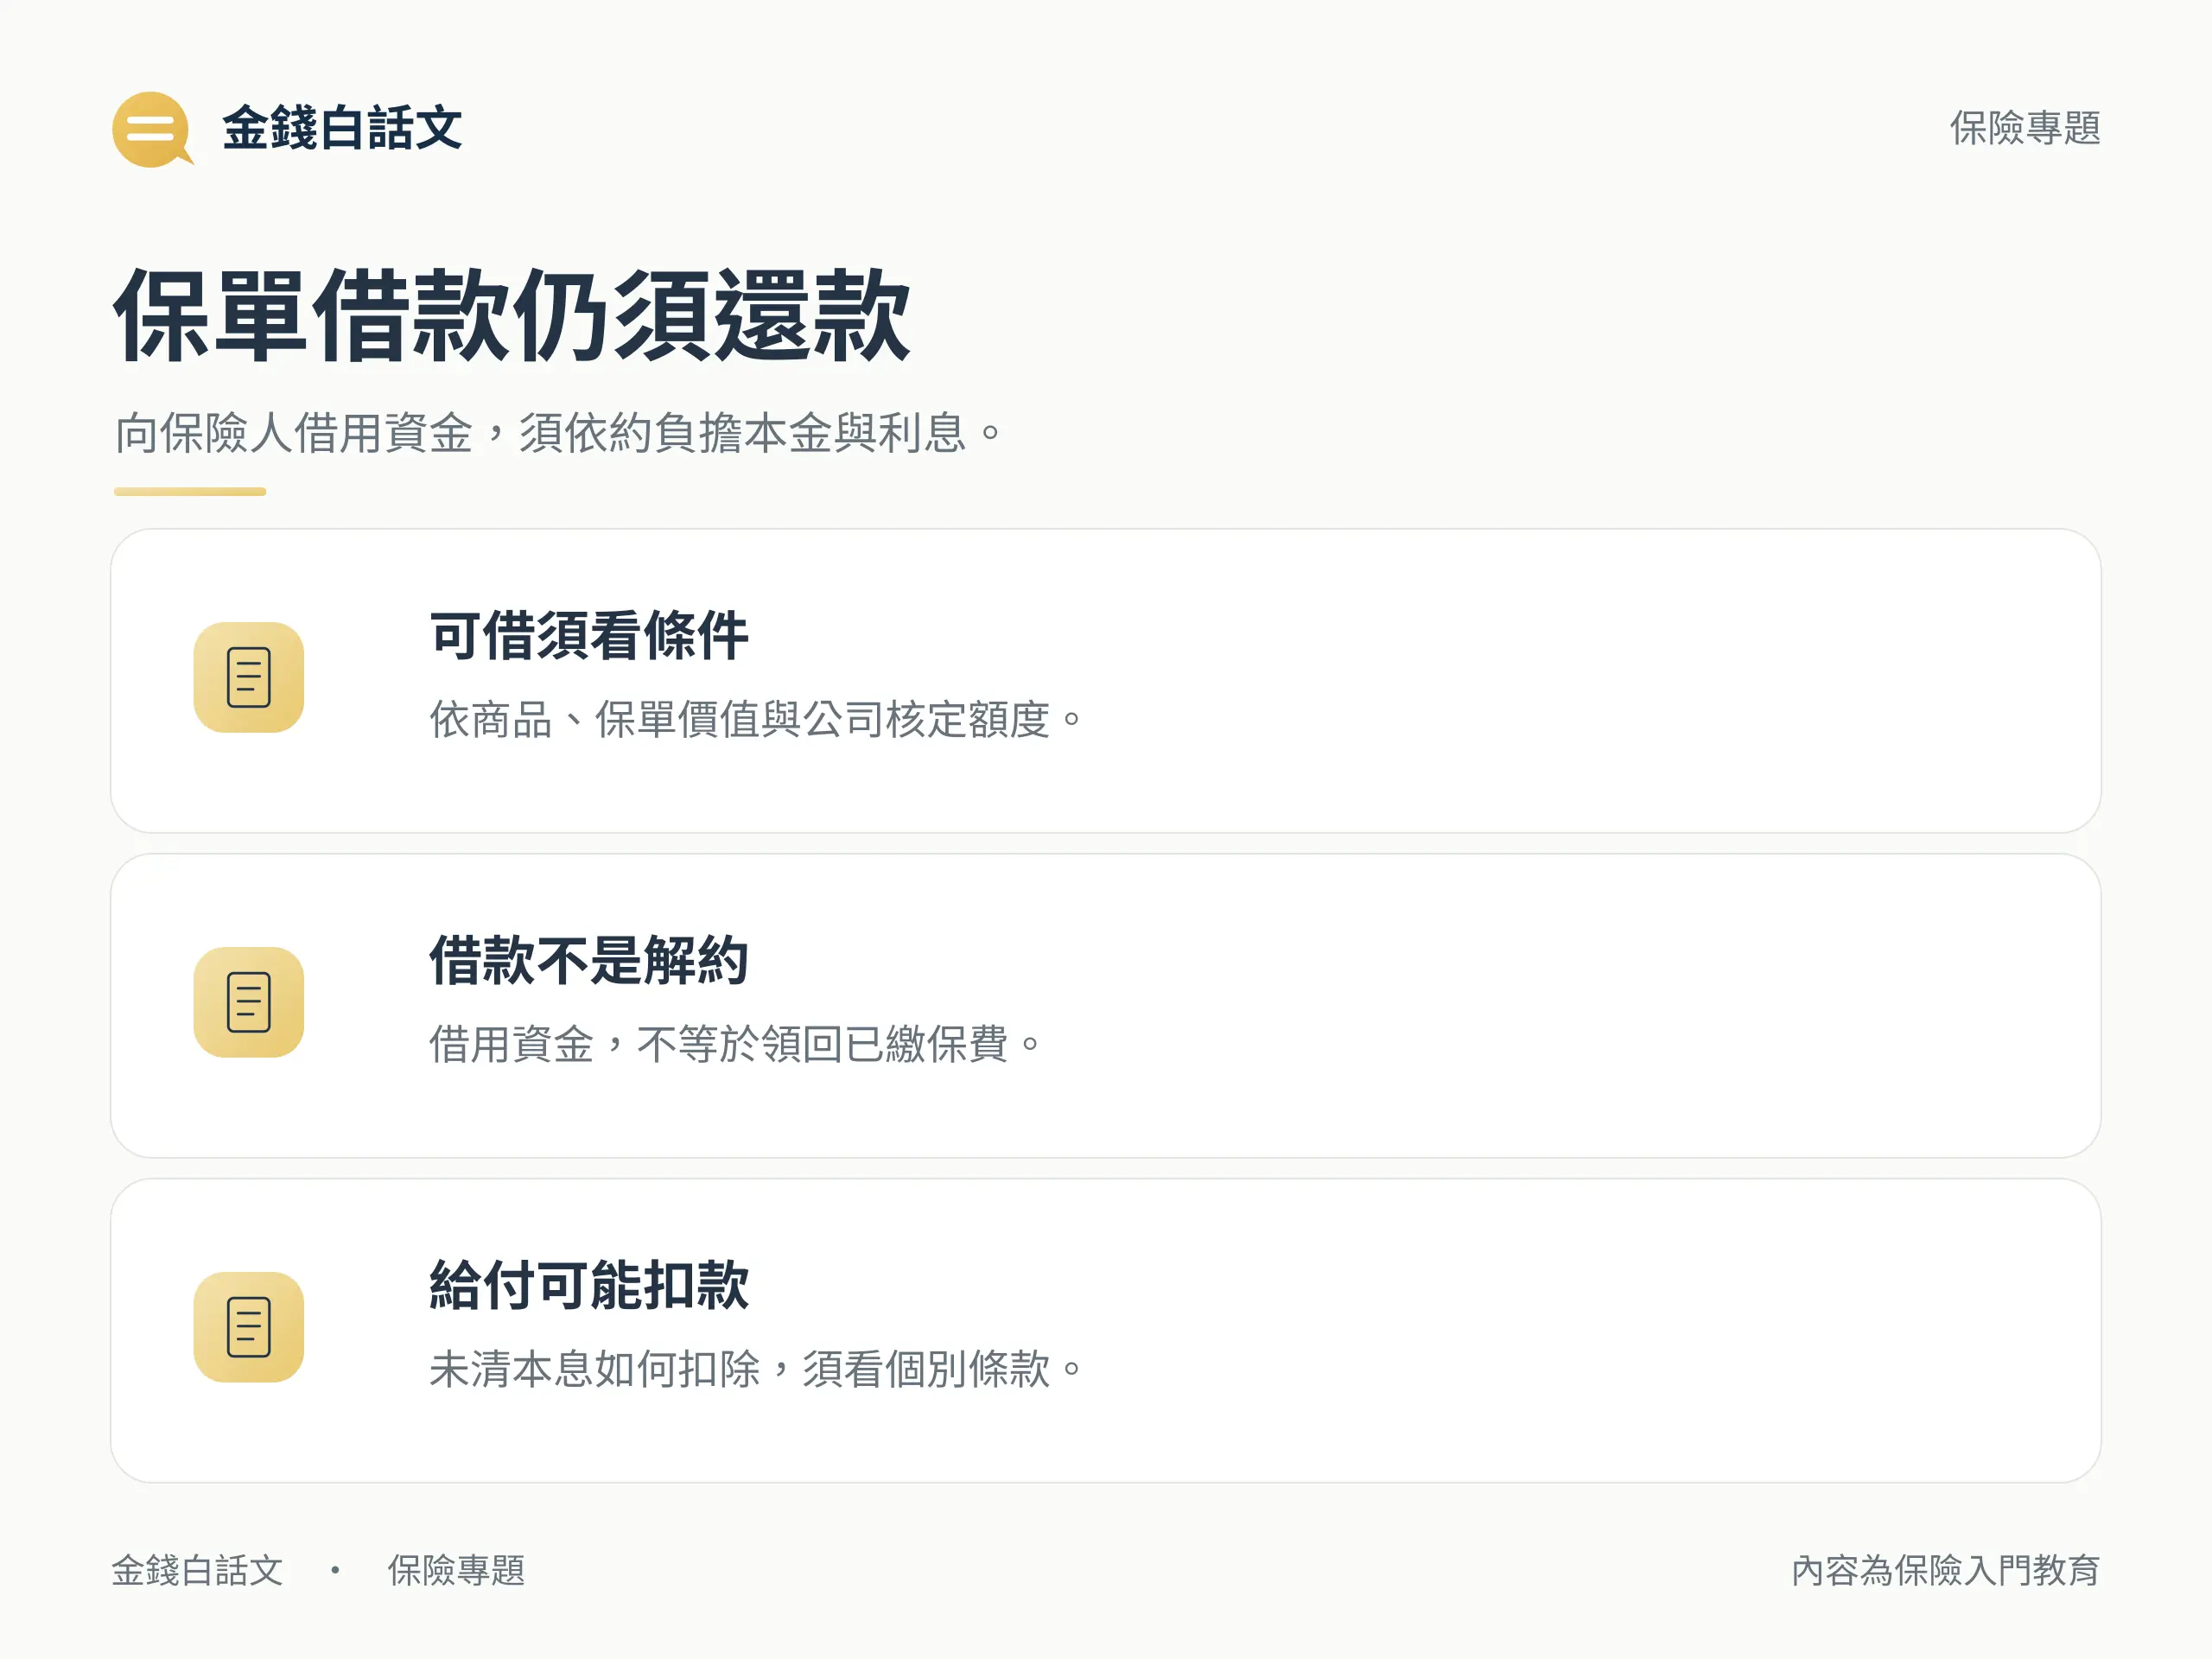
保單借款是要保人依可得質借金額及契約條件,向保險公司借用資金的方式,之後仍須負擔本金與利息。它不是領回已繳保費,也不表示借款期間可以停止繳交後續保費。
真正要先問清楚的是:這張保單能借多少、用什麼方式算息、何時付息還本,以及未清本息如何影響給付與契約效力。可借額度是核定上限,並不代表你一定負擔得起。
先向所屬公司取得最新額度、利率及借款約定,再用自己的還款來源試算。下面會帶你分開看算法、還款效果與通知期限,避免把「還能申請理賠」誤認成「給付金額完全不受影響」。
保單借款是什麼?先分清借款、解約與墊繳
保單借款建立的是一筆需清償的債務;解約則是終止保險契約、依約領取解約金,效果不同。自動墊繳是按另外約定處理未繳保費,也不能直接當成一般資金借款使用。
若原本想領回保費,先確認你要的是短期周轉,還是結束契約。借錢不會使既有繳費義務消失,解約也可能失去保障;不要只看能拿到多少現金。若要理解累積價值與保費的差別,可先閱讀 儲蓄型保險的基本概念。
哪些保單可以借,可借額度怎麼確認?
保險法第 120 條位於人壽保險節,規定保險費付足一年以上者,要保人得以保險契約為質向保險人借款。這不能推成每個險種或每張保單都能借;仍須確認可得質借金額、商品條款及申請條件。
可借的基礎要看保單當時的價值及公司核定,不能把保險金額或累繳保費直接當額度。保單價值準備金與投資型帳戶價值也不是同一個數字,請公司指出你的商品採用哪個基礎、核定上限及目前實際可借額。
第 120 條也規定保險人可於接到借款通知後一個月內貸給可得質借金額;不代表所有申請管道都保證即時撥款。正式時間仍應向公司核對,避免把急用款日期押在尚未確認的處理時程上。
保單借款前,向公司取得哪些數字?
請一次取得:核定額度、已借本金、未付利息、實際可借額、幣別、目前年利率、利率是否變動、計息基礎與付息日。已借本金與利息不同,不能只看一個「借款餘額」就以為已掌握全部成本。
例如 南山人壽官方網站提供的利率查詢會區分商品類型與幣別,不能把某一類保單的利率當成全部商品報價。詢問時直接提供自己的保單資料,由公司說明適用條件;也要確認這次查到的利率如何調整。
保單借款利息怎麼算?先核對公司的計息方式
年利率表示一年期的利息比例,實際應付金額仍受到本金、期間、計息日數、利率變動、結息與四捨五入方式影響。先問公式,再問金額,才知道公司試算與自己算出的差異在哪裡。
三商美邦公開說明採當時本金乘以年利率及經過天數,再除以 365,逐月四捨五入後加總;中華郵政保險單借還款說明則對足月採月數除以 12、畸零日數除以 365。這是不同制度的具名例子,不能拿同一公式計算所有保單借款。
用明示假設,算一筆 30 天利息
純教學假設:本金 100,000 元、年利率 4%、借款 30 天,採全年 365 天計算;這段期間利率與本金不變,也沒有其他費用或利息併本。原始算式為 100,000 × 0.04 × 30 ÷ 365,約為 328.77 元。
這不是現行利率報價,也不是實際帳單。公司可能逐月結息及四捨五入;跨月、利率調整、部分還本或採另一種公式時,應依各段實際條件分別計算,不能只把這個結果乘上月數。請公司提供保單借款試算明細,核對起迄日及每段本金、利率。
未繳息何時可能併入本金?
未繳息不等於每天自動利滾利。依 民法第 207 條,原則禁止利息滾入原本再生利息;其書面約定的例外,還包含利息遲付逾一年、經催告仍不償還等條件。不能把「借款滿一年」直接當成條件都已成立。
該條另有商業習慣例外,但本文不推定它適用你的契約。保單借款約定的繳息期限、催告與併本方式,請向公司逐項確認;壽險公會自律規範也要求約定書列明計息、繳息及複利相關事項。
只還利息與還本金,餘額有何不同?
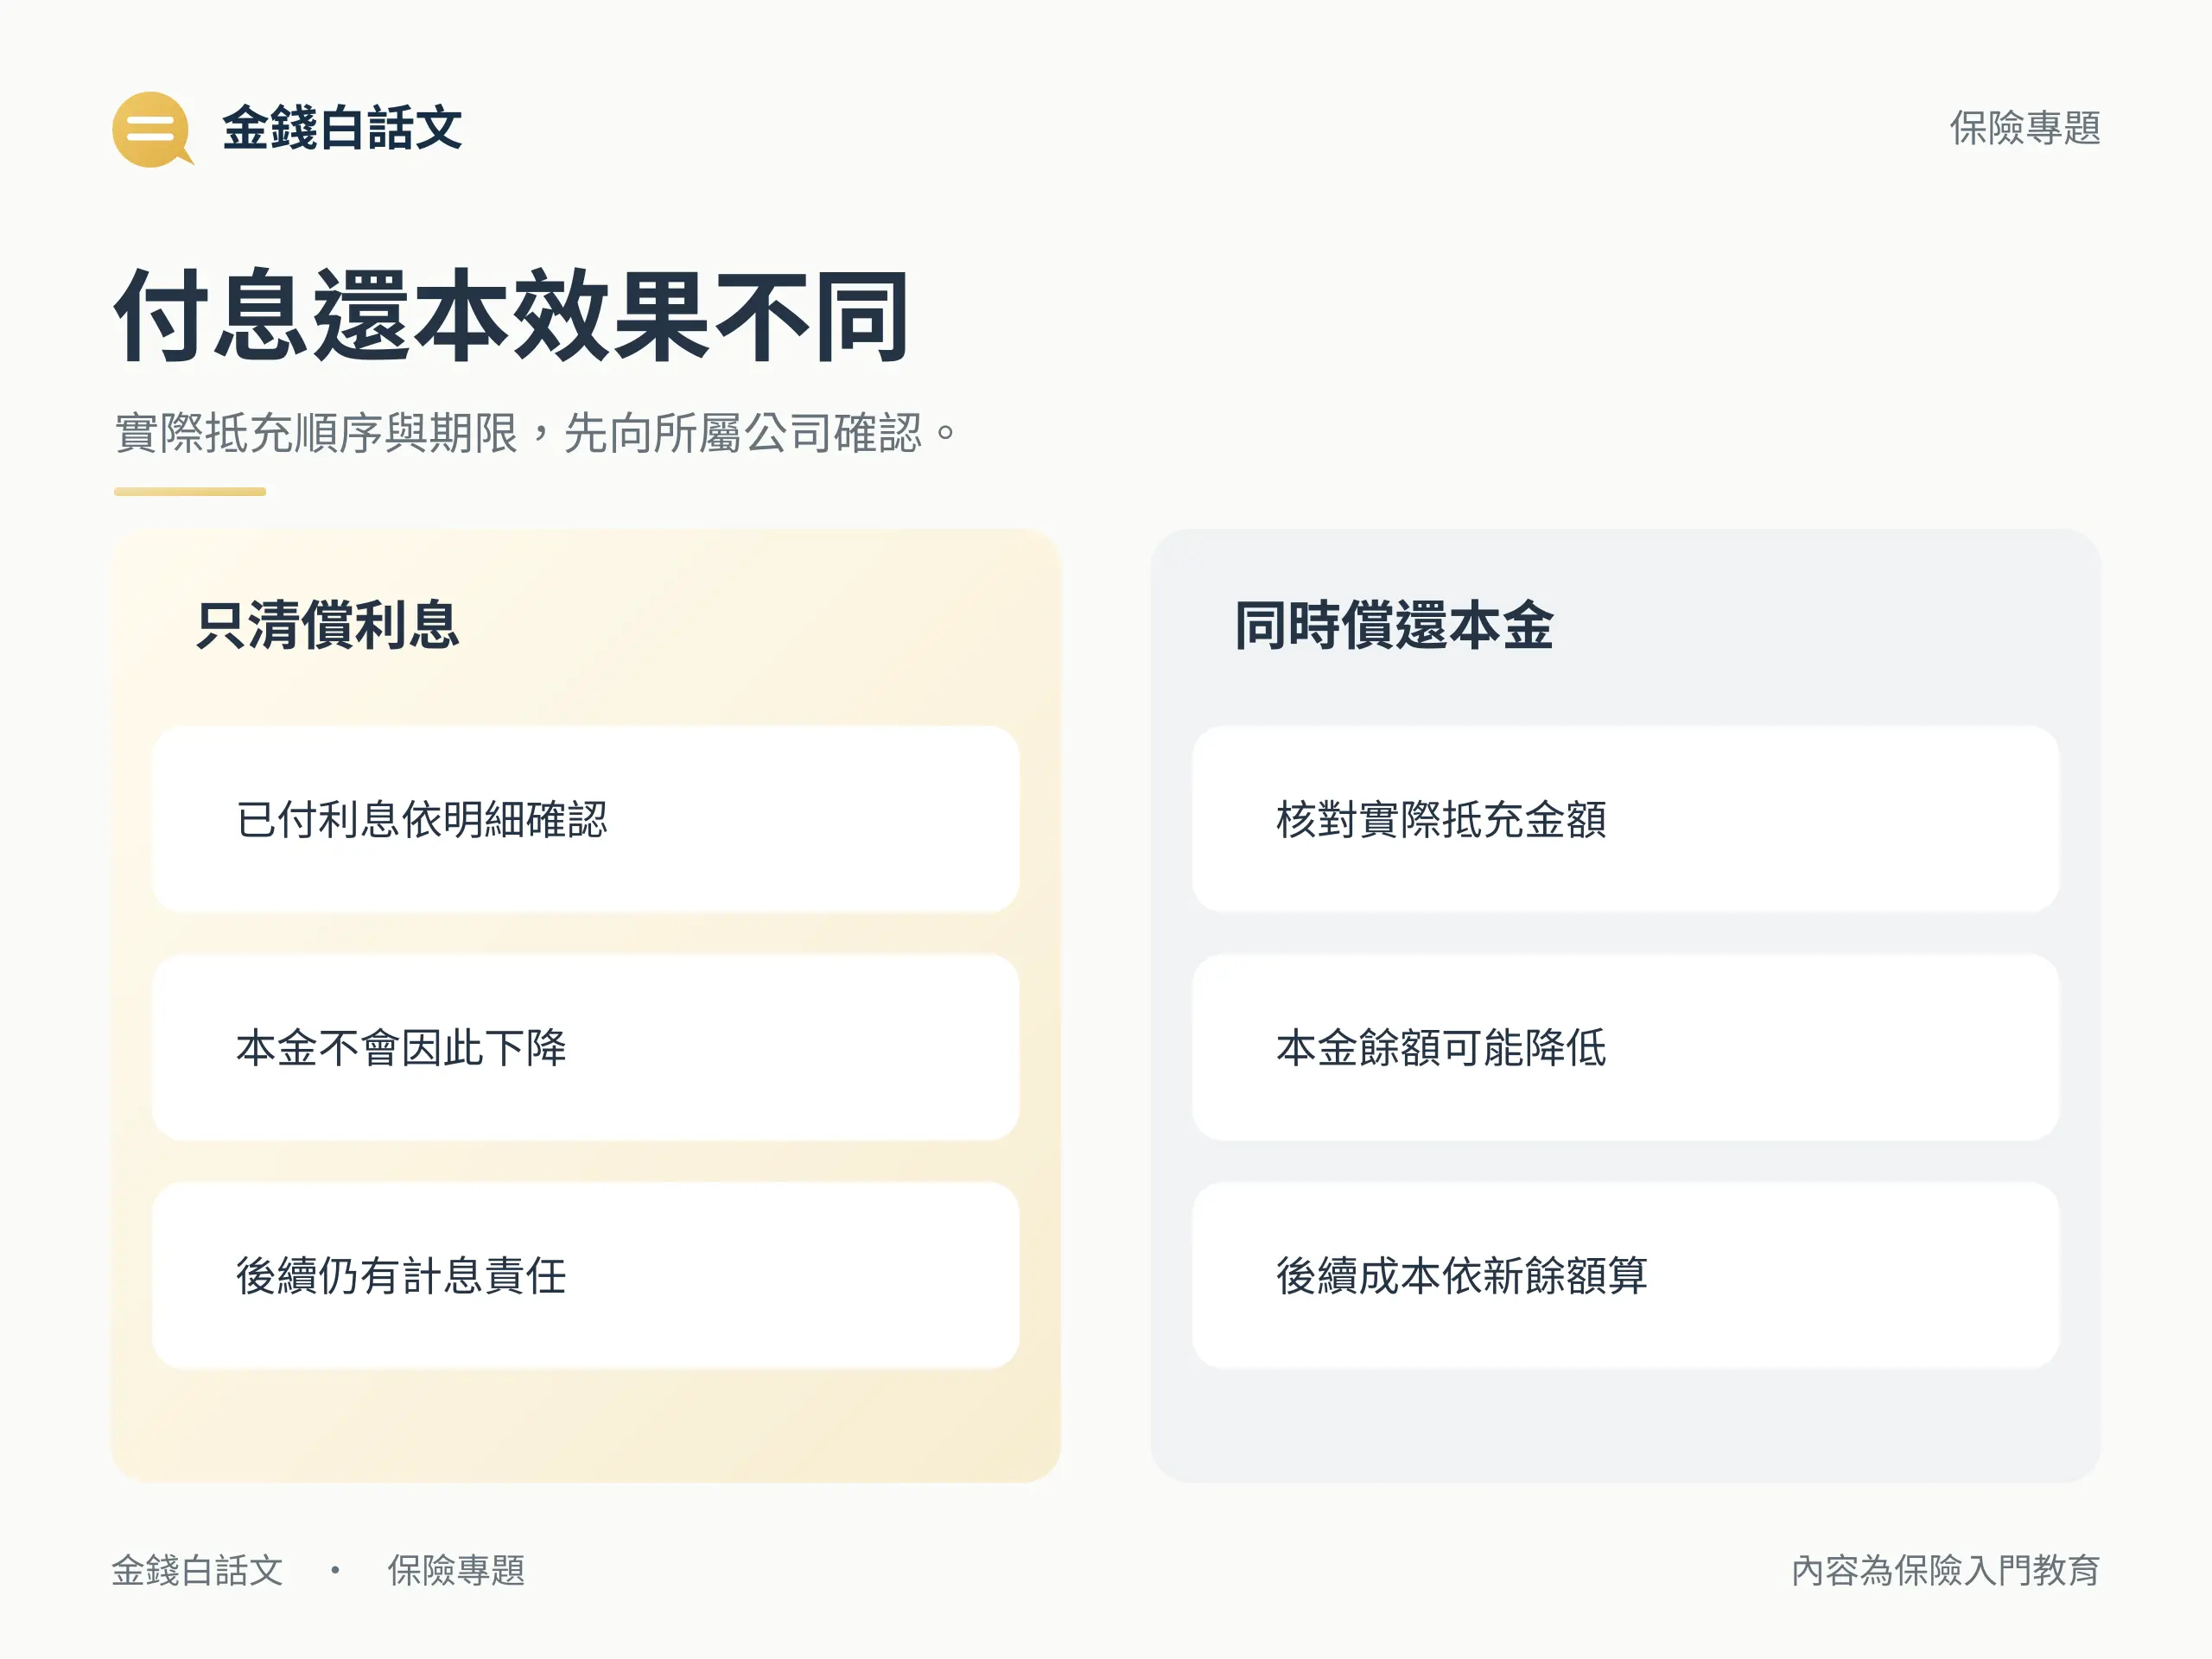
只清償利息,本金不會因此下降;有還到本金,後續計息基礎才可能降低。中華郵政列有全部本息還清、還部分本金加全部利息、僅還息等方式,這些是該制度的選項,其他公司應另問。
還款前問清款項先抵哪些費用、利息或本金,以及入帳日與付息、還本期限。還完後取得明細,確認本金、利息及剩餘欠款;不要只憑轉帳成功畫面推定已清償全部保單借款。
保單借款會影響給付或造成停效嗎?
要分開看三件事:契約目前是否有效、能否提出理賠申請,以及依條款最後可領到多少。保單仍有效,不表示未清本息不會被扣除;能申請理賠,也不代表一定符合事故與給付條件。
借款後,本息可能增加,保單價值也可能改變。因此要持續核對兩者與通知,不宜把額度借滿後就放著不管。停效期間的保障效果及後續處理,應立即向公司確認。
理賠、年金與解約給付如何扣除未清本息?
壽險公會規範要求明列未清借款遇到保險金、年金、解約金、返還款或契約變更時如何處理。實際是否扣除、從哪項金額扣及計算日期,要看個別條款。
國泰人壽的借款說明也將可申請理賠與給付金額可能受未清借款影響分開。這個例子不能推成所有商品相同,但足以提醒:別把保單借款描述成完全不影響保障或給付。
依法事前通知與未事前通知,停效日有何不同?
依保險法第 120 條,本息超過保單價值準備金的情形,有兩種通知程序,不能混成超過後一律再等 30 天。
- 公司依法事前通知:應在本息超過準備金之日的 30 日前書面通知;未於超過日前返還,契約效力自超過之日起停止。
- 公司未依前項通知:自公司書面通知返還之日起 30 日內仍未返還,契約效力自該 30 日之次日起停止。
收到保單借款通知時,先確認適用哪一種程序、公司列出的超過日、應還金額及期限。不要等到自己認為的最後一天才處理;若對金額或送達有疑問,保存通知並立即向公司要求說明。
投資型價值下跌與停效後復效要另查
投資型保單還要留意帳戶價值下跌。三商美邦公開提醒,無力還本息時,依約可能處分投資標的扣抵,並面臨停效或終止;不能把該公司特定比例或天數當成全部商品通則,也不宜把借款當成增加投資部位的工具。
第 120 條對因此停效的恢復效力申請,準用第 116 條第 3 至第 6 項。若已停效,請公司核對申請復效條件及生效時間;還款不等於保障必然自動或回溯恢復,不能自行認定停效期間事故會受保障。
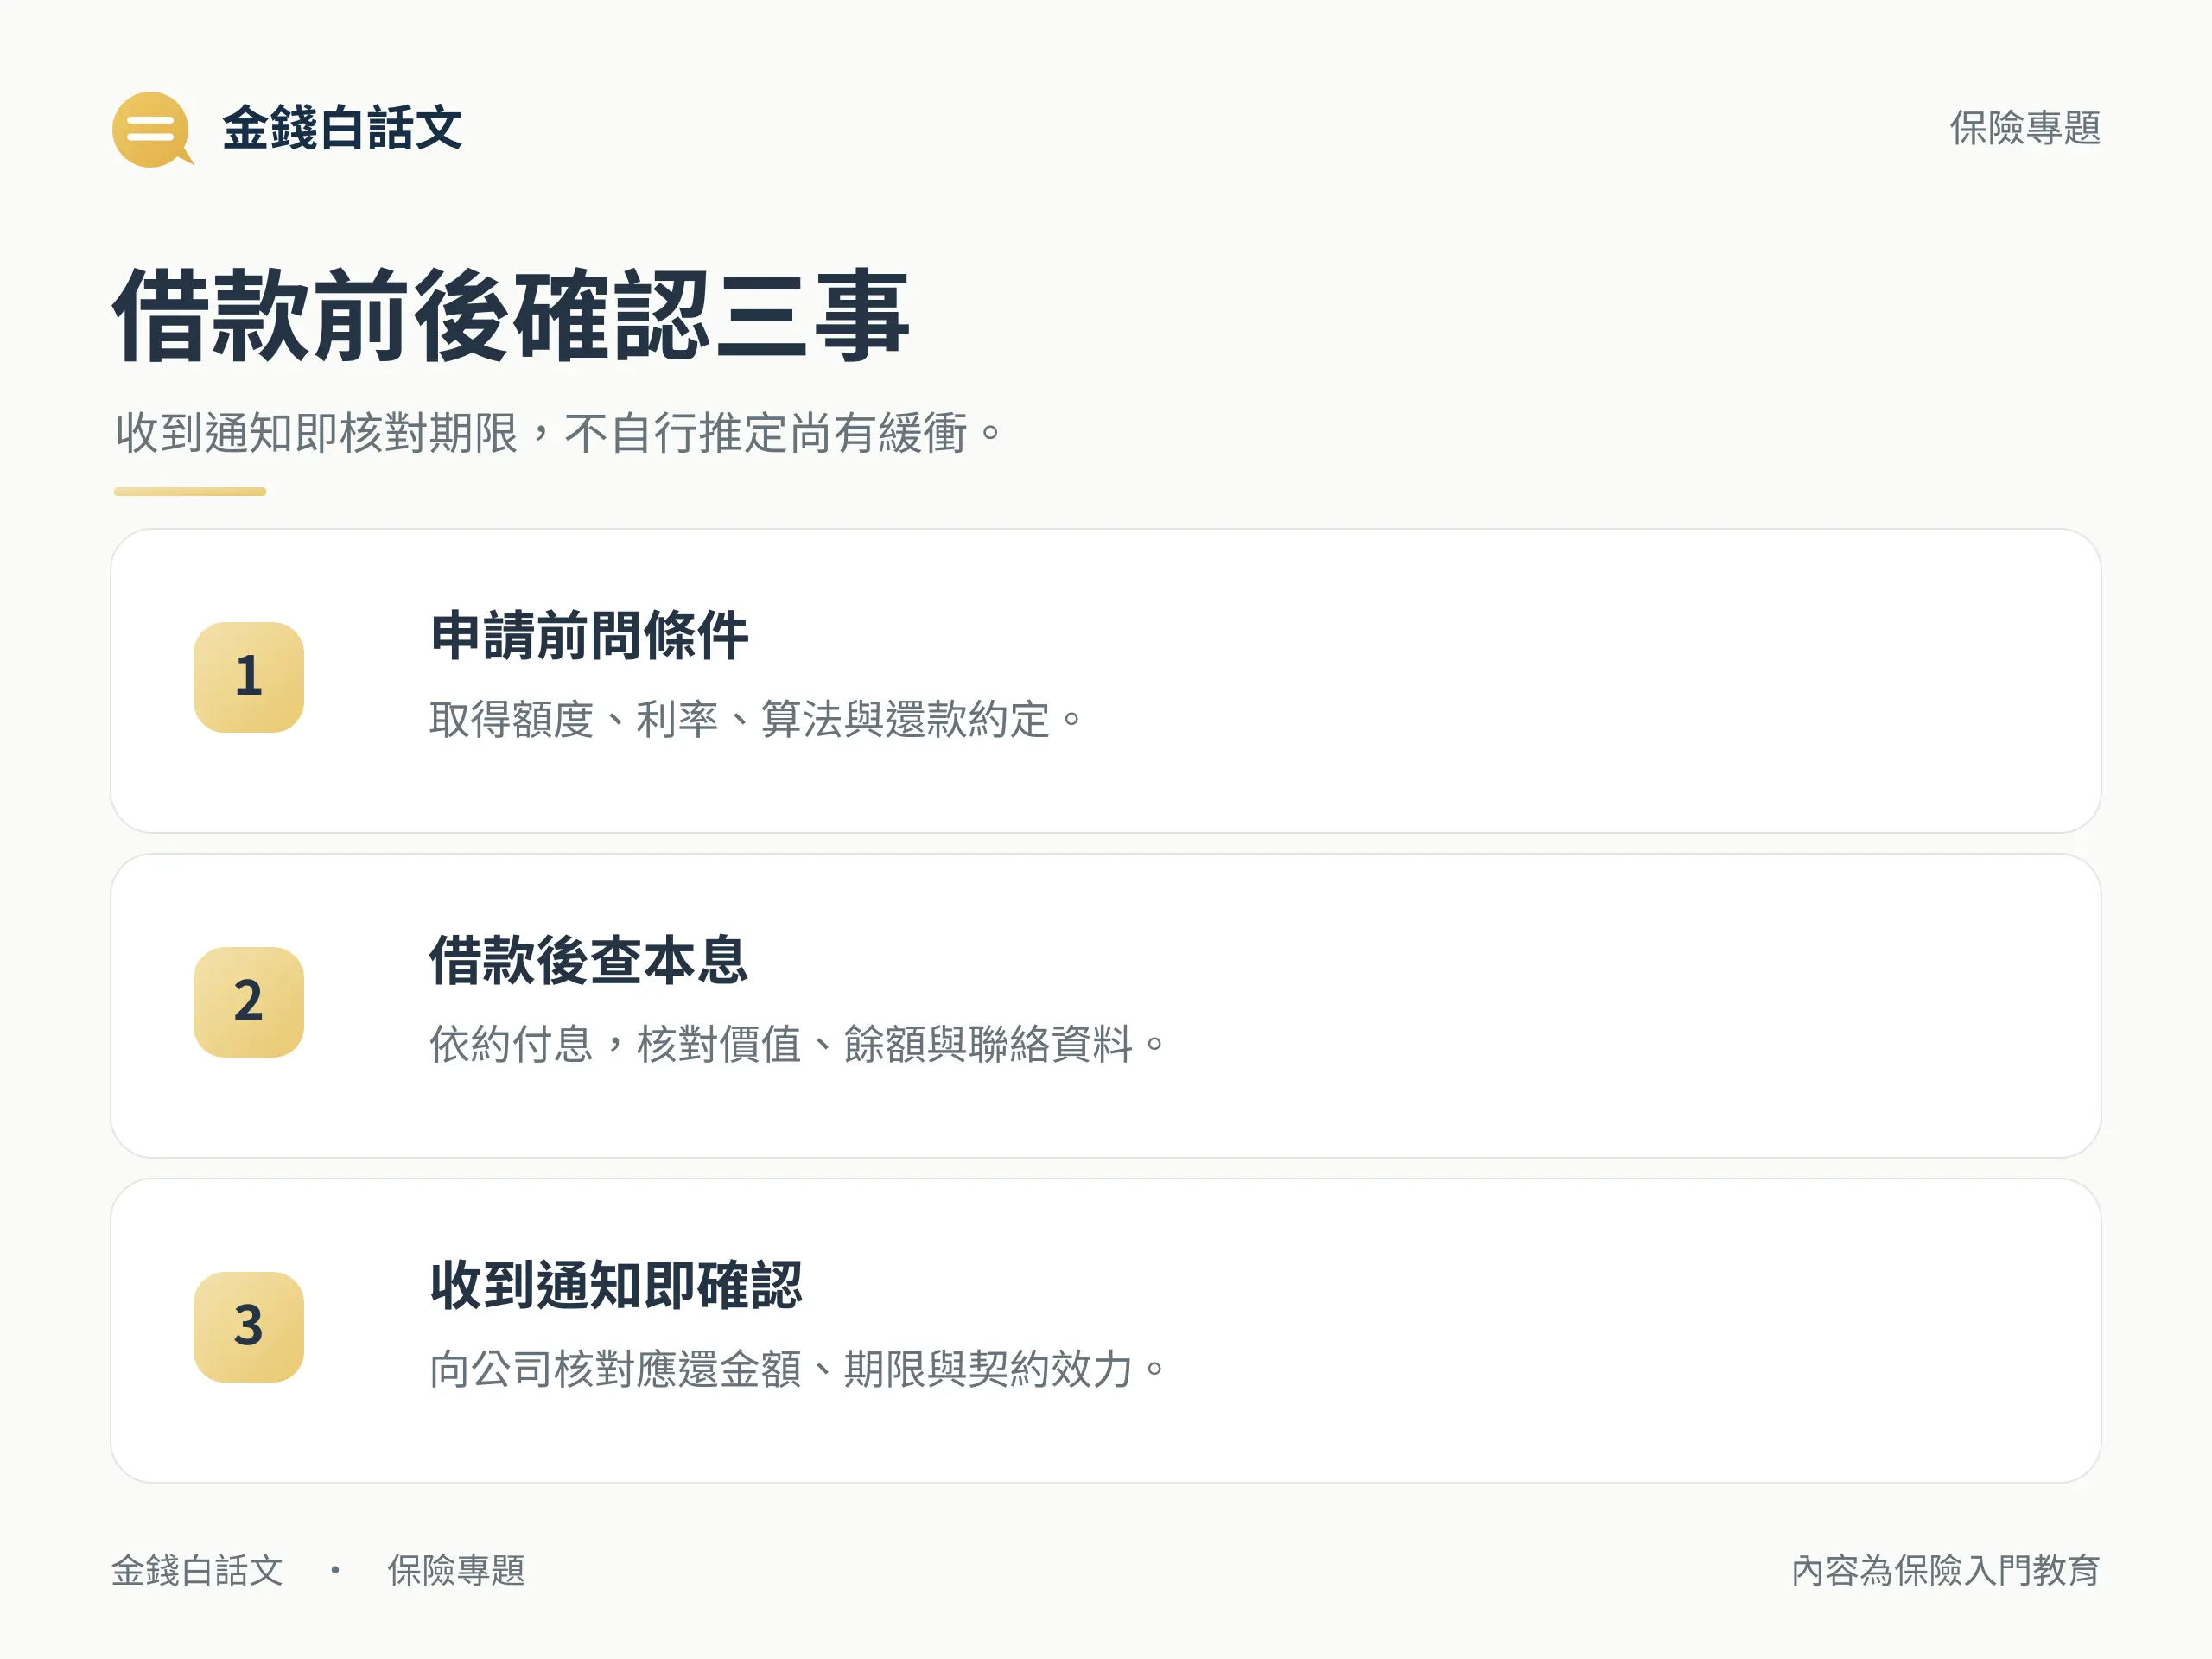
申請前與借款後,各要確認哪些事情?
申請保單借款,從自己所屬公司的官方管道進入,確認申請人資格、應備文件、收款帳號約定、撥款時間、費用與通路限制。三商美邦線上管道列有成年、要保人與被保險人同一人等條件,只能當該管道範例;不要據此推論所有公司都免收入證明或其他審核。
借款前列出還款來源及預計日期,把後續保費和利息一起放進支出規畫。借款後依約付息,查看本金、利息及保單價值,並保持聯絡資料正確。若收入改變、原定還款無法落實,及早詢問公司可行處理方式。
收到催告或價值警示,先核對期限與應還金額
保存完整通知、聯絡紀錄與試算資料,立即向公司核對應還本息、入帳期限及契約效力。不要自行把一般客服回覆當成已延期,也不要把某次繳息當成已解決所有本金或價值不足問題。
實際還款後再取得明細及效力確認;若公司要求辦理復效,核對所需資料與完成時間。遇到保單借款爭議或無法理解的法律條件,先請公司正式回覆,必要時尋求適合的保險或法律專業協助。
結語:先看完整本息,再決定下一步
保單借款的第一步,是拿到自己保單的額度、利率算法、付息與還本規則、給付扣除方式及通知期限。把這些資料與可確定的還款來源放在一起,再評估是否需要這筆資金。
金錢白話文提供一般金融與保險教育資訊,不代替個人的借款、保單或法律建議。商品條件與利率可能變動,請以所屬公司最新約定及主管機關規範確認。
重點整理
所有保單都能借嗎?
不一定。保單借款須核對要保人、商品條款、保單價值及可得質借金額。保險法第 120 條在人壽保險節的規定,不能直接推成每種保單都適用。
一天的利息怎麼算?
先看公司公式。若純假設本金 100,000 元、年利率 4%、採 365 天且本金利率不變、無費用或併息,一天原始利息約 10.96 元;實際保單借款仍依公司計息、結息與四捨五入規則。
不繳息會直接複利嗎?
不能一概而論。民法第 207 條原則禁止利息滾本;書面約定的例外還須符合利息遲付逾一年、經催告仍不償還等條件。借滿一年不等於全部條件成立,應核對個別契約;本文不推定商業習慣例外適用。
借款會影響理賠金額嗎?
可能。契約有效、可提出理賠申請與實際淨給付不同,未清本金及利息的扣除方式依條款。保單借款後也須留意契約效力,不能保證完全不影響保障。
一定超過後還有 30 天嗎?
不是。保險法第 120 條若已依法於超過日前 30 日書面通知,未於超過日前返還者,自超過日起停效;未依前項通知,才以書面通知返還日起 30 日內仍未還、自該 30 日次日起停效的程序處理。
還款後保障會自動恢復嗎?
不能自行認定。若已停效,須向公司確認復效申請條件與生效時間;還款不代表保障必然自動或回溯恢復,也不能保證停效期間事故受保障。