內容目錄
顯示
投資再平衡是把投資組合的資產比例,拉回事先設定的配置。各項資產漲跌不同,持有一段時間後,股票、債券等比重可能偏離原計畫;再平衡處理的是這個偏移,並不保證報酬變高。
操作前最容易混淆的地方,是把「賣出一部分再買進」與「另投入新資金」當成同一筆金額。下面用假設股債配置算清楚差異,再說明何時檢查,以及成本與現金需求如何影響調整方法。
投資再平衡要回到哪個目標?
投資再平衡與改變資產配置不同
依美國證券主管機關投資教育網站Investor.gov 的資產配置與再平衡指南,再平衡是把組合帶回原來的配置。這裡引用其一般投資概念,不將美國稅務或帳戶制度套用到台灣。
如果原計畫是股票 60%、債券 40%,價格變動後股票比重增加,投資再平衡的方向就是回到原來比例。60/40 在本文只是假設教學,並非適合每個人的建議。
如果你的用錢期限、用途或承受風險的能力變了,需要重新決定配置,那是另一個決策。先評估新目標是否適合,再談後續維護;不能看到股票近期上漲,就任意提高目標比重,仍稱為按原規則再平衡。尚未設定配置時,可先理解資產配置的用途與風險。
漲跌後先算目前權重
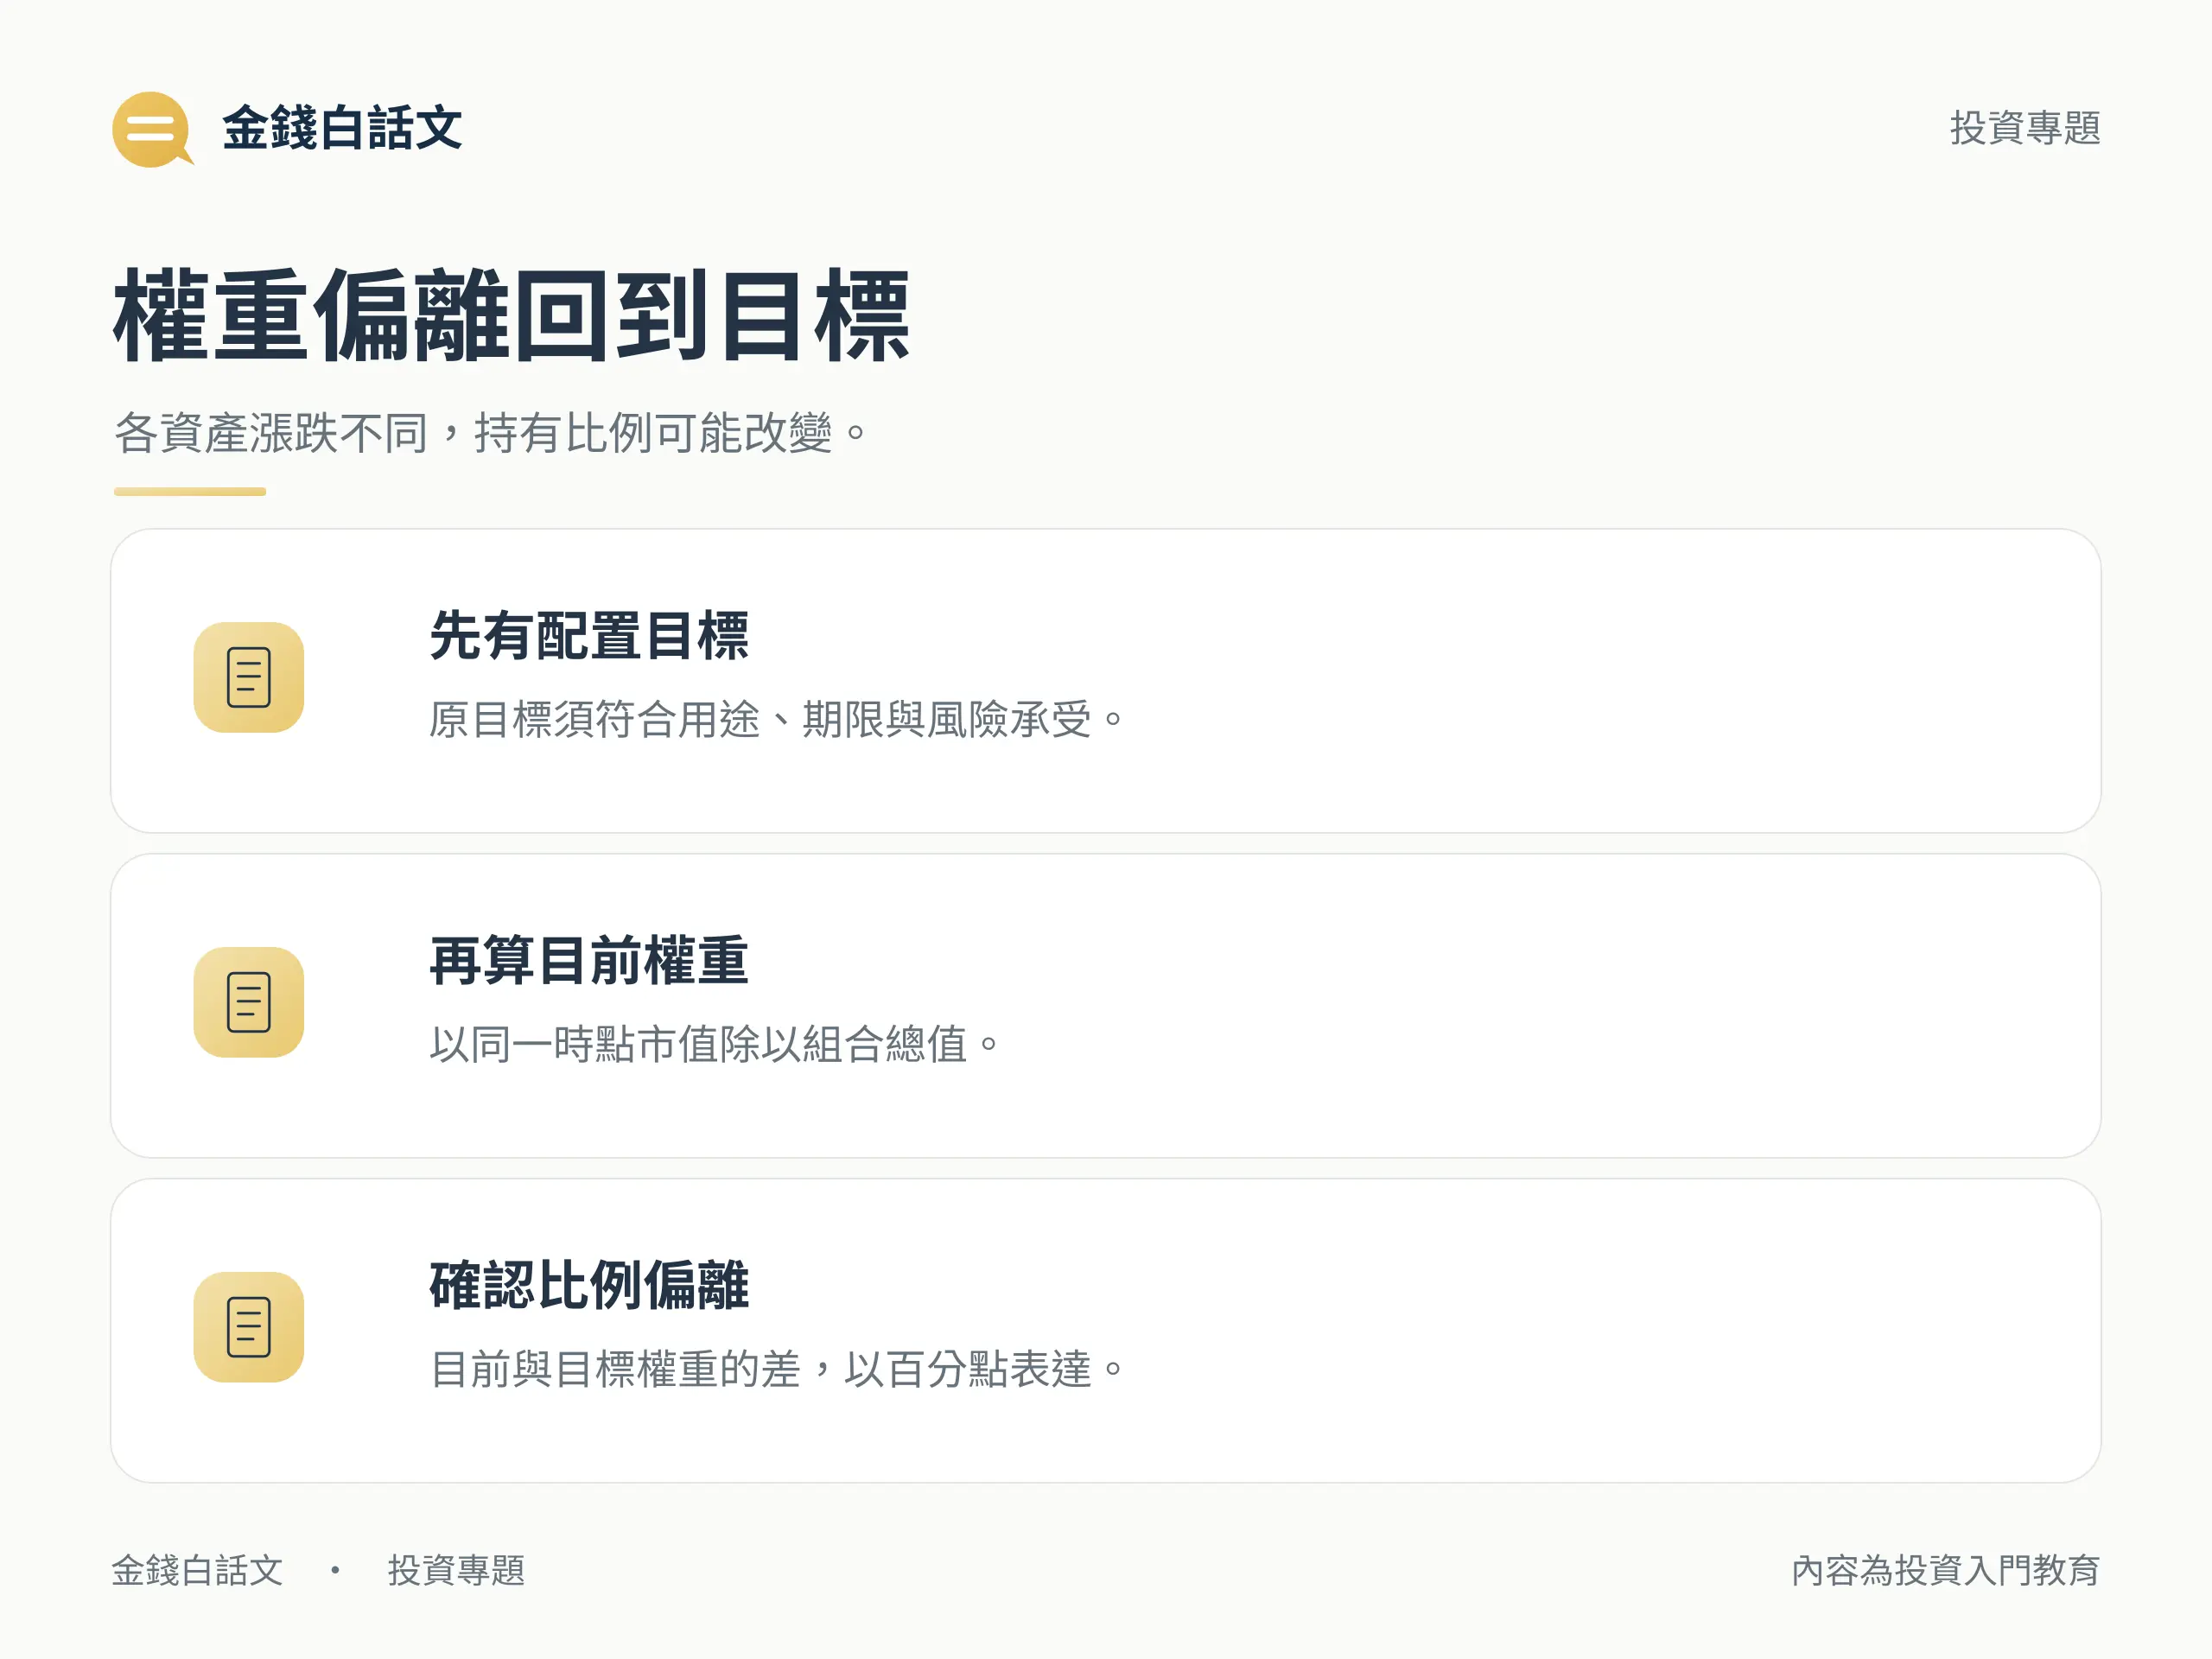
權重就是某資產市值占組合總值的比例。投資再平衡先看比例,而非只看某一項的金額變大。例如股票 72 萬元、債券 48 萬元,總值 120 萬元,比例仍是 60%與 40%;如果目標就是 60/40,這個狀態本身沒有偏離。
計算前先定義組合範圍,並用一致時點的市值。日常生活要用的現金與緊急備用金是否列入,應按你的配置計畫一致處理,不能這次算進去、下次又排除。
投資再平衡的偏離怎麼算?
先求總值,再算比重與百分點
可依序計算「全部資產市值加總」「每項市值 ÷ 總值」「目前權重-目標權重」。最後一項以百分點表達,能看出相對於目標偏離多少。這是投資再平衡的起點,不是預測下一次行情。
72 萬股票與 40 萬債券的例子
假設股票 72 萬元、債券 40 萬元,總值是 112 萬元。股票權重=72 ÷ 112,約 64.29%;債券權重約 35.71%。對照 60/40 目標,股票超出約 4.29 個百分點,債券少了約 4.29 個百分點。
「4.29 個百分點」是兩個比例直接相減,不是相對增幅 4.29%。投資再平衡要用哪種偏離門檻,也應先寫清楚單位,避免相同數字卻代表不同調整條件。
如果總值維持 112 萬元,股票的目標金額為 112 × 60%=67.2 萬元,債券為 44.8 萬元。將目前金額與目標相減,才算得出需轉移多少,而不是把 4.29 直接當成要交易的萬元數。
賣出調整與投入新資金怎麼選?
總額不變時轉移 4.8 萬
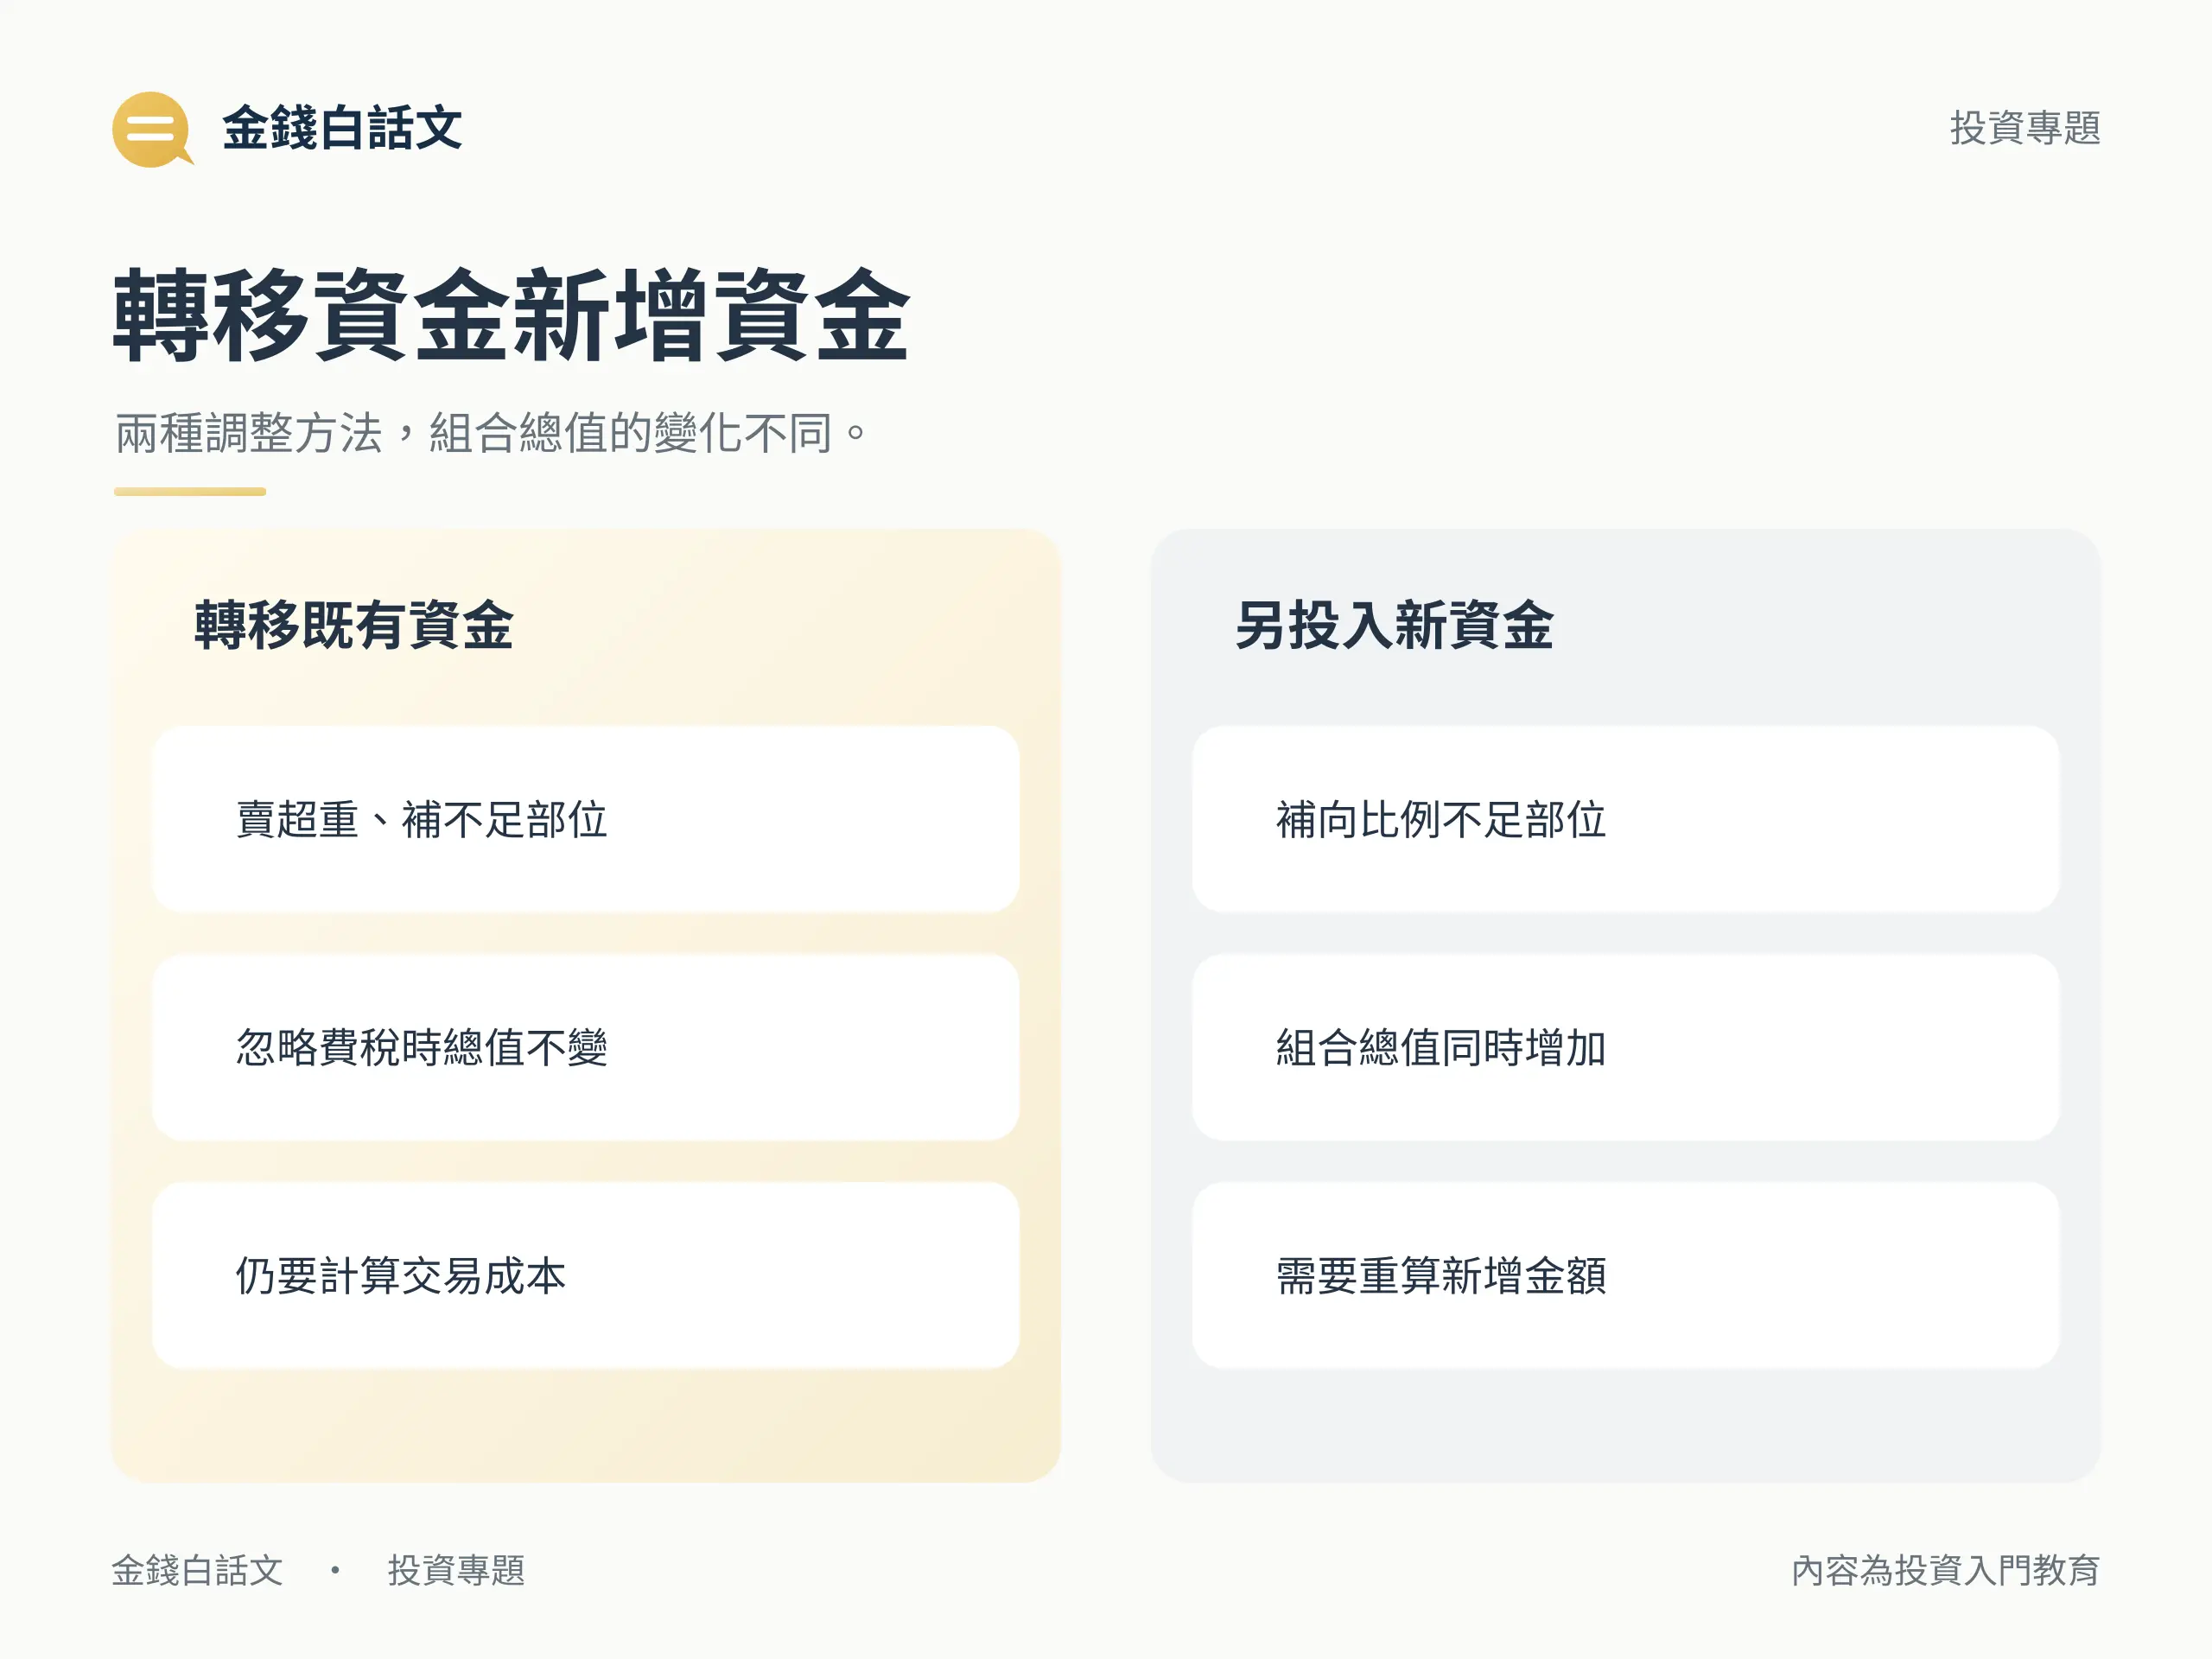
在不增加本金、忽略費稅及價格變動的假設下,從股票轉出 72-67.2=4.8 萬元,再轉入債券,會得到股票 67.2 萬元、債券 44.8 萬元,恢復 60/40。這是賣出較高比重、補足較低比重的投資再平衡算例。
實際交易還涉及可買賣單位、成交價格及費用,未必能剛好得到教學數字。因此在送出交易前,要用可成交的數量和成本重新計算結果。
股票不賣時需要補入 8 萬債券
若股票維持 72 萬元,希望它占調整後總值的 60%,總值應為 72 ÷ 60%=120 萬元;債券需達 48 萬元,所以要新增 8 萬元到債券。此例同樣忽略費稅與行情變化。
只新增 4.8 萬元,總值會變成 116.8 萬元,股票比重約 61.64%,仍未回到 60%。兩種投資再平衡方法的差異在於,轉移資金保持總額不變,新資金則讓總額也增加。
依 Investor.gov 的說明,還可改變後續持續投入的分配,逐步補向不足部位。哪種方式可行,要看可投入資金、交易條件及成本;沒有足夠新資金時,也不能假設這個方法立刻完成目標。
何時檢查投資再平衡,成本怎麼算?
日曆法與預設偏離門檻
常見做法是按預先安排的日曆檢查,或在權重超過預設偏離幅度時評估調整。前者較容易安排時間,後者直接對應偏移程度;Investor.gov 的教育指南並沒有提供人人最適合的頻率或門檻。
先記下檢查日或門檻,再照規則查看,比每天看到新聞就交易更有一致性。投資再平衡的檢查也不等於一定下單:如果比例沒有偏離,或小幅調整的成本不合適,檢查結果可以是維持現況。
交易成本、稅務與現金需求
執行投資再平衡前,納入手續費、買賣價差、可能的稅務效果、流動性與換匯需求。台灣各商品及帳戶的稅費須依實際條件確認,不能沿用美國教育來源的制度或假設所有資產都免稅;可接著閱讀投資成本、費用與稅務的分類。
也要確認近期是否需要這筆現金。為了補足比重而把生活備用金全投入,可能使另一項資金安排失衡。比例計畫、用錢期限及可用資金應一起考慮。
投資再平衡仍承擔持有資產的風險。證交所的多資產 ETF 說明提醒市場、集中度、流動性及折溢價等風險;分散或多資產不等於保本,也沒有必須買某種商品才能再平衡的要求。若需回顧權重與分散,可讀投資組合的基本概念。
結語
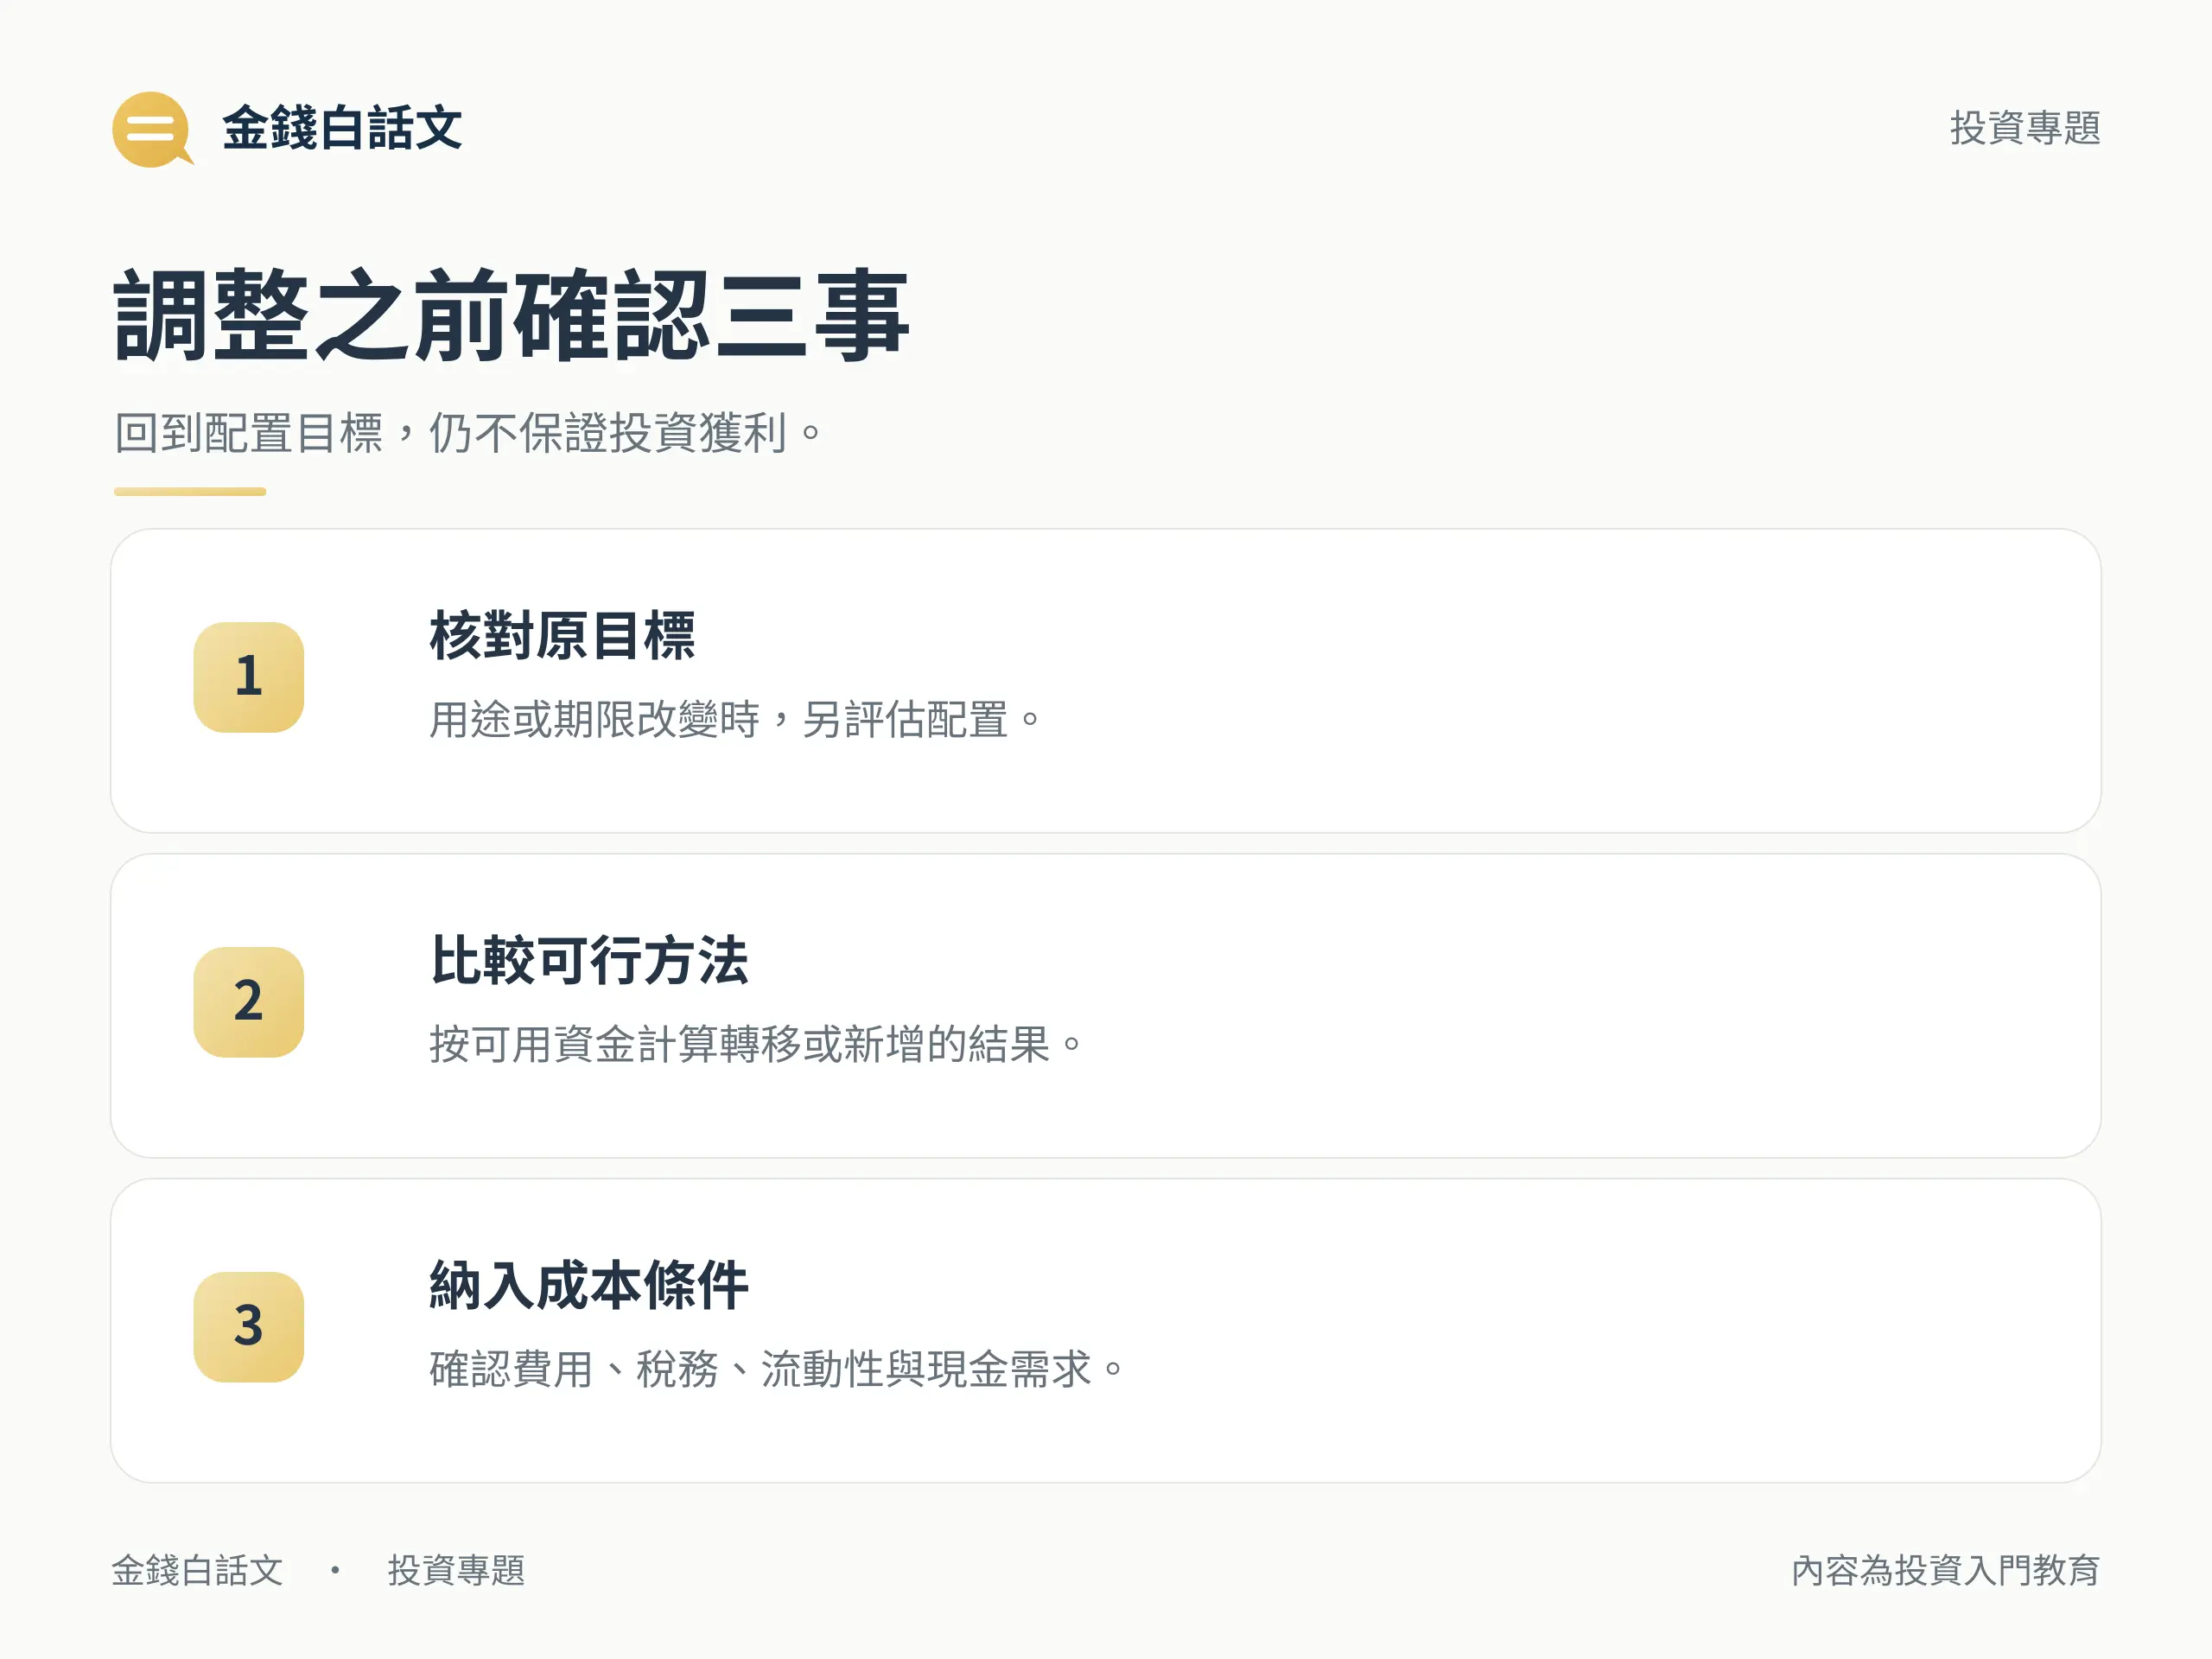
投資再平衡可以從一張表開始:列出原目標、目前市值、實際權重、偏離百分點,以及各種調整方法的費用。先看清總額是否改變,再選可行的做法;比例回到目標並不承諾獲利,也不代表原目標永遠適合你。
重點整理
投資再平衡一定要賣出嗎?
不一定。可以賣出超重部位補足不足部位,也可另投入新資金或改變後續投入分配。新資金會增加組合總值,因此應重新計算所需金額,並考慮可用資金及成本。
投資再平衡多久一次最適合?
沒有人人最適合的頻率。可依事先安排的日曆,或預設權重偏離門檻檢查,再按費用、資金需求及配置目標評估;檢查不等於每次都必須交易。
投資再平衡一定提高報酬嗎?
不保證。它主要處理持有比例偏離原配置的問題,資產仍可能下跌,交易費用與稅務效果也會影響結果;若用途或風險承受能力改變,還要另評估配置目標。