內容目錄
顯示
先說結論:ETF 配息是基金依條款把可分配收益發給持有人,來源可能包含股利、利息、已實現資本利得、收益平準金或其他依法可分配項目。配息會反映在淨值調整,不能只看配息率,應連同價格變動看總報酬。
如果你還不確定 ETF 的基本架構,可先閱讀ETF 是什麼。本文聚焦「ETF 配息」這一個問題,避免把定義、商品排名與個人建議混在一起。
ETF 配息,先理解問題邊界
基金持有的股票可能收到股利,債券可能收到利息,資產買賣也可能產生已實現損益。能否分配、分配順序與頻率,以基金信託契約和公告為準。
收益平準金是因應申購贖回的會計機制,目的在基金規模快速變動時降低原投資人可分配收益被稀釋;它不會憑空創造投資收益。
配息型把一部分資產轉成現金給投資人;累積型把收益留在基金中再投資。兩者沒有絕對優劣,差別在現金流、稅務與再投資需求。
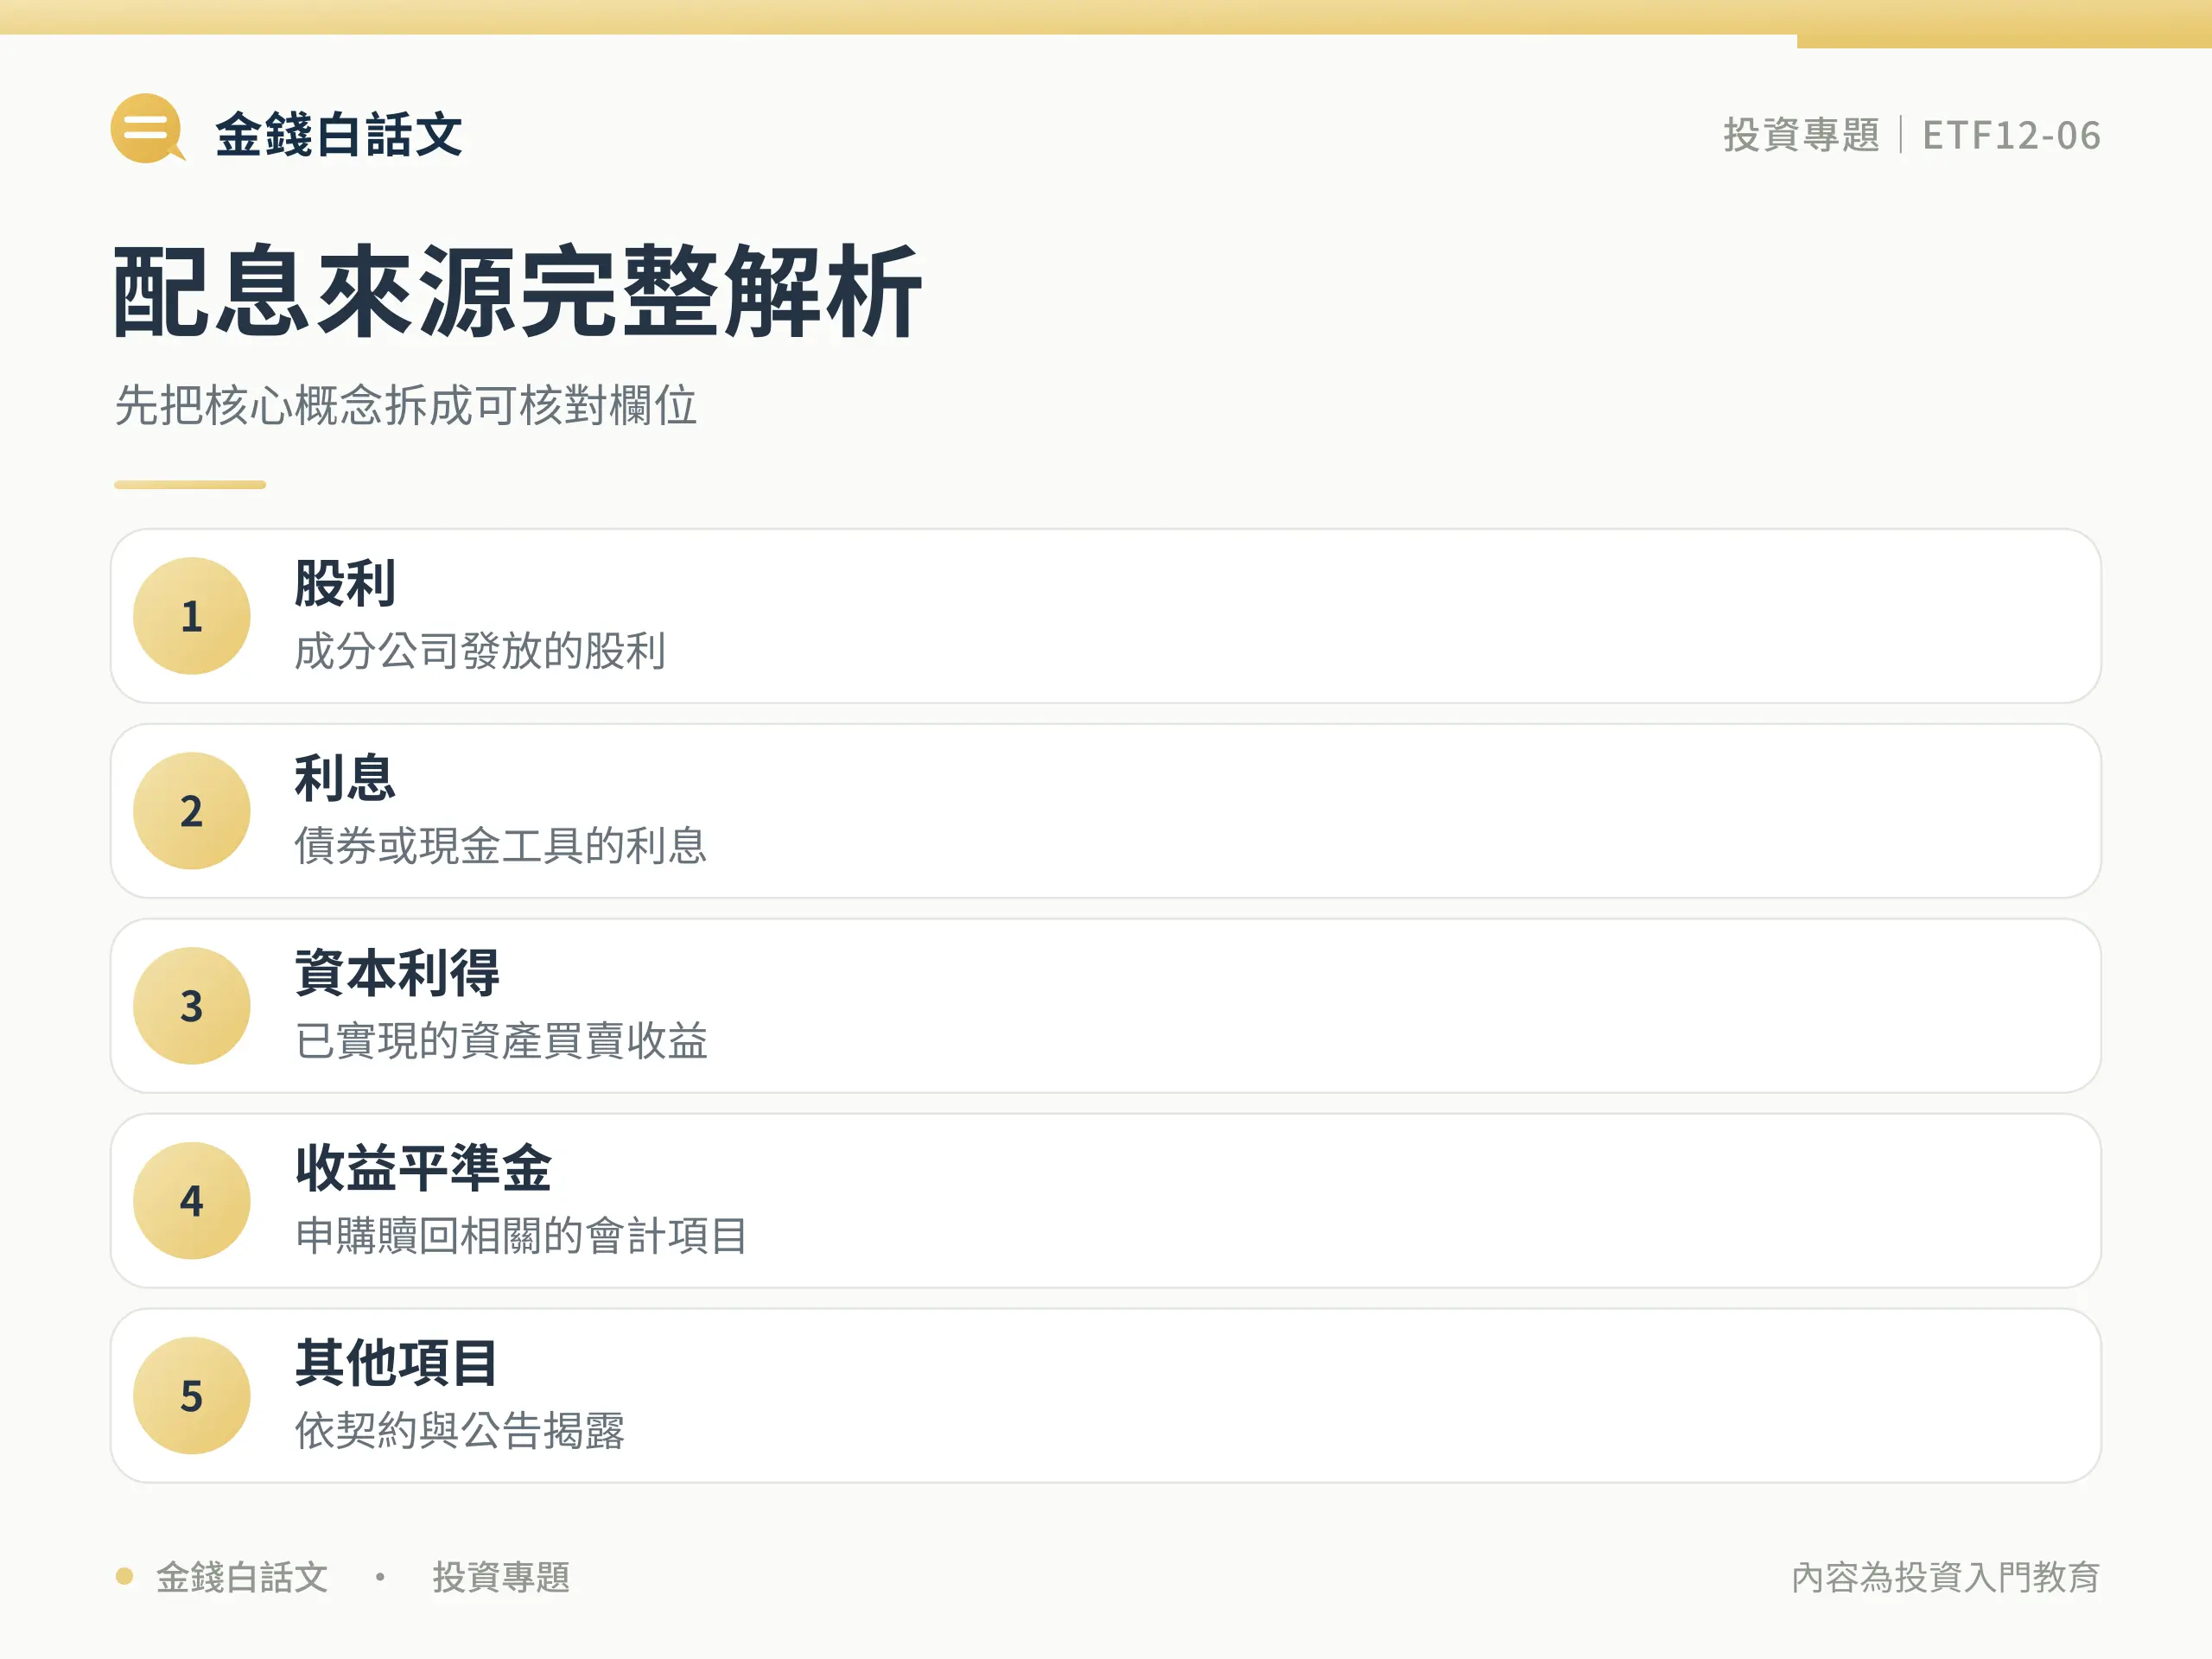
五個欄位先查清楚
金融商品沒有只看一個數字就能成立的答案。把資料放在同一日期、同一策略與同一幣別下比較,才不會把市場差異誤認為商品品質差異。
| 檢查欄位 | 要看什麼 | 怎麼判斷 |
|---|---|---|
| 股利 | 成分公司發放的股利 | 不代表未來固定;可參考高股息 ETF |
| 利息 | 債券或現金工具的利息 | 仍有信用與利率風險;可參考ETF 費用 |
| 資本利得 | 已實現的資產買賣收益 | 不能視為永續收入 |
| 收益平準金 | 申購贖回相關的會計項目 | 用來處理配息稀釋,不是多賺 |
| 其他項目 | 依契約與公告揭露 | 逐次查看組成占比 |
延伸閱讀:ETF 追蹤誤差。
用一個簡化例子看懂
若 ETF 除息前每單位淨值 100 元,公告分配 2 元,除息後基準會反映這筆 2 元的移出。你收到現金,但基金資產也相應減少;要判斷成果,應把除息後價格與收到的現金合併看。
例子只用來說明判斷方式,不代表未來價格、配息或結果。真正下單或持有前,要把個別 ETF 的公開說明書、指數方法、費用表與最新公告換入同一張檢查表。
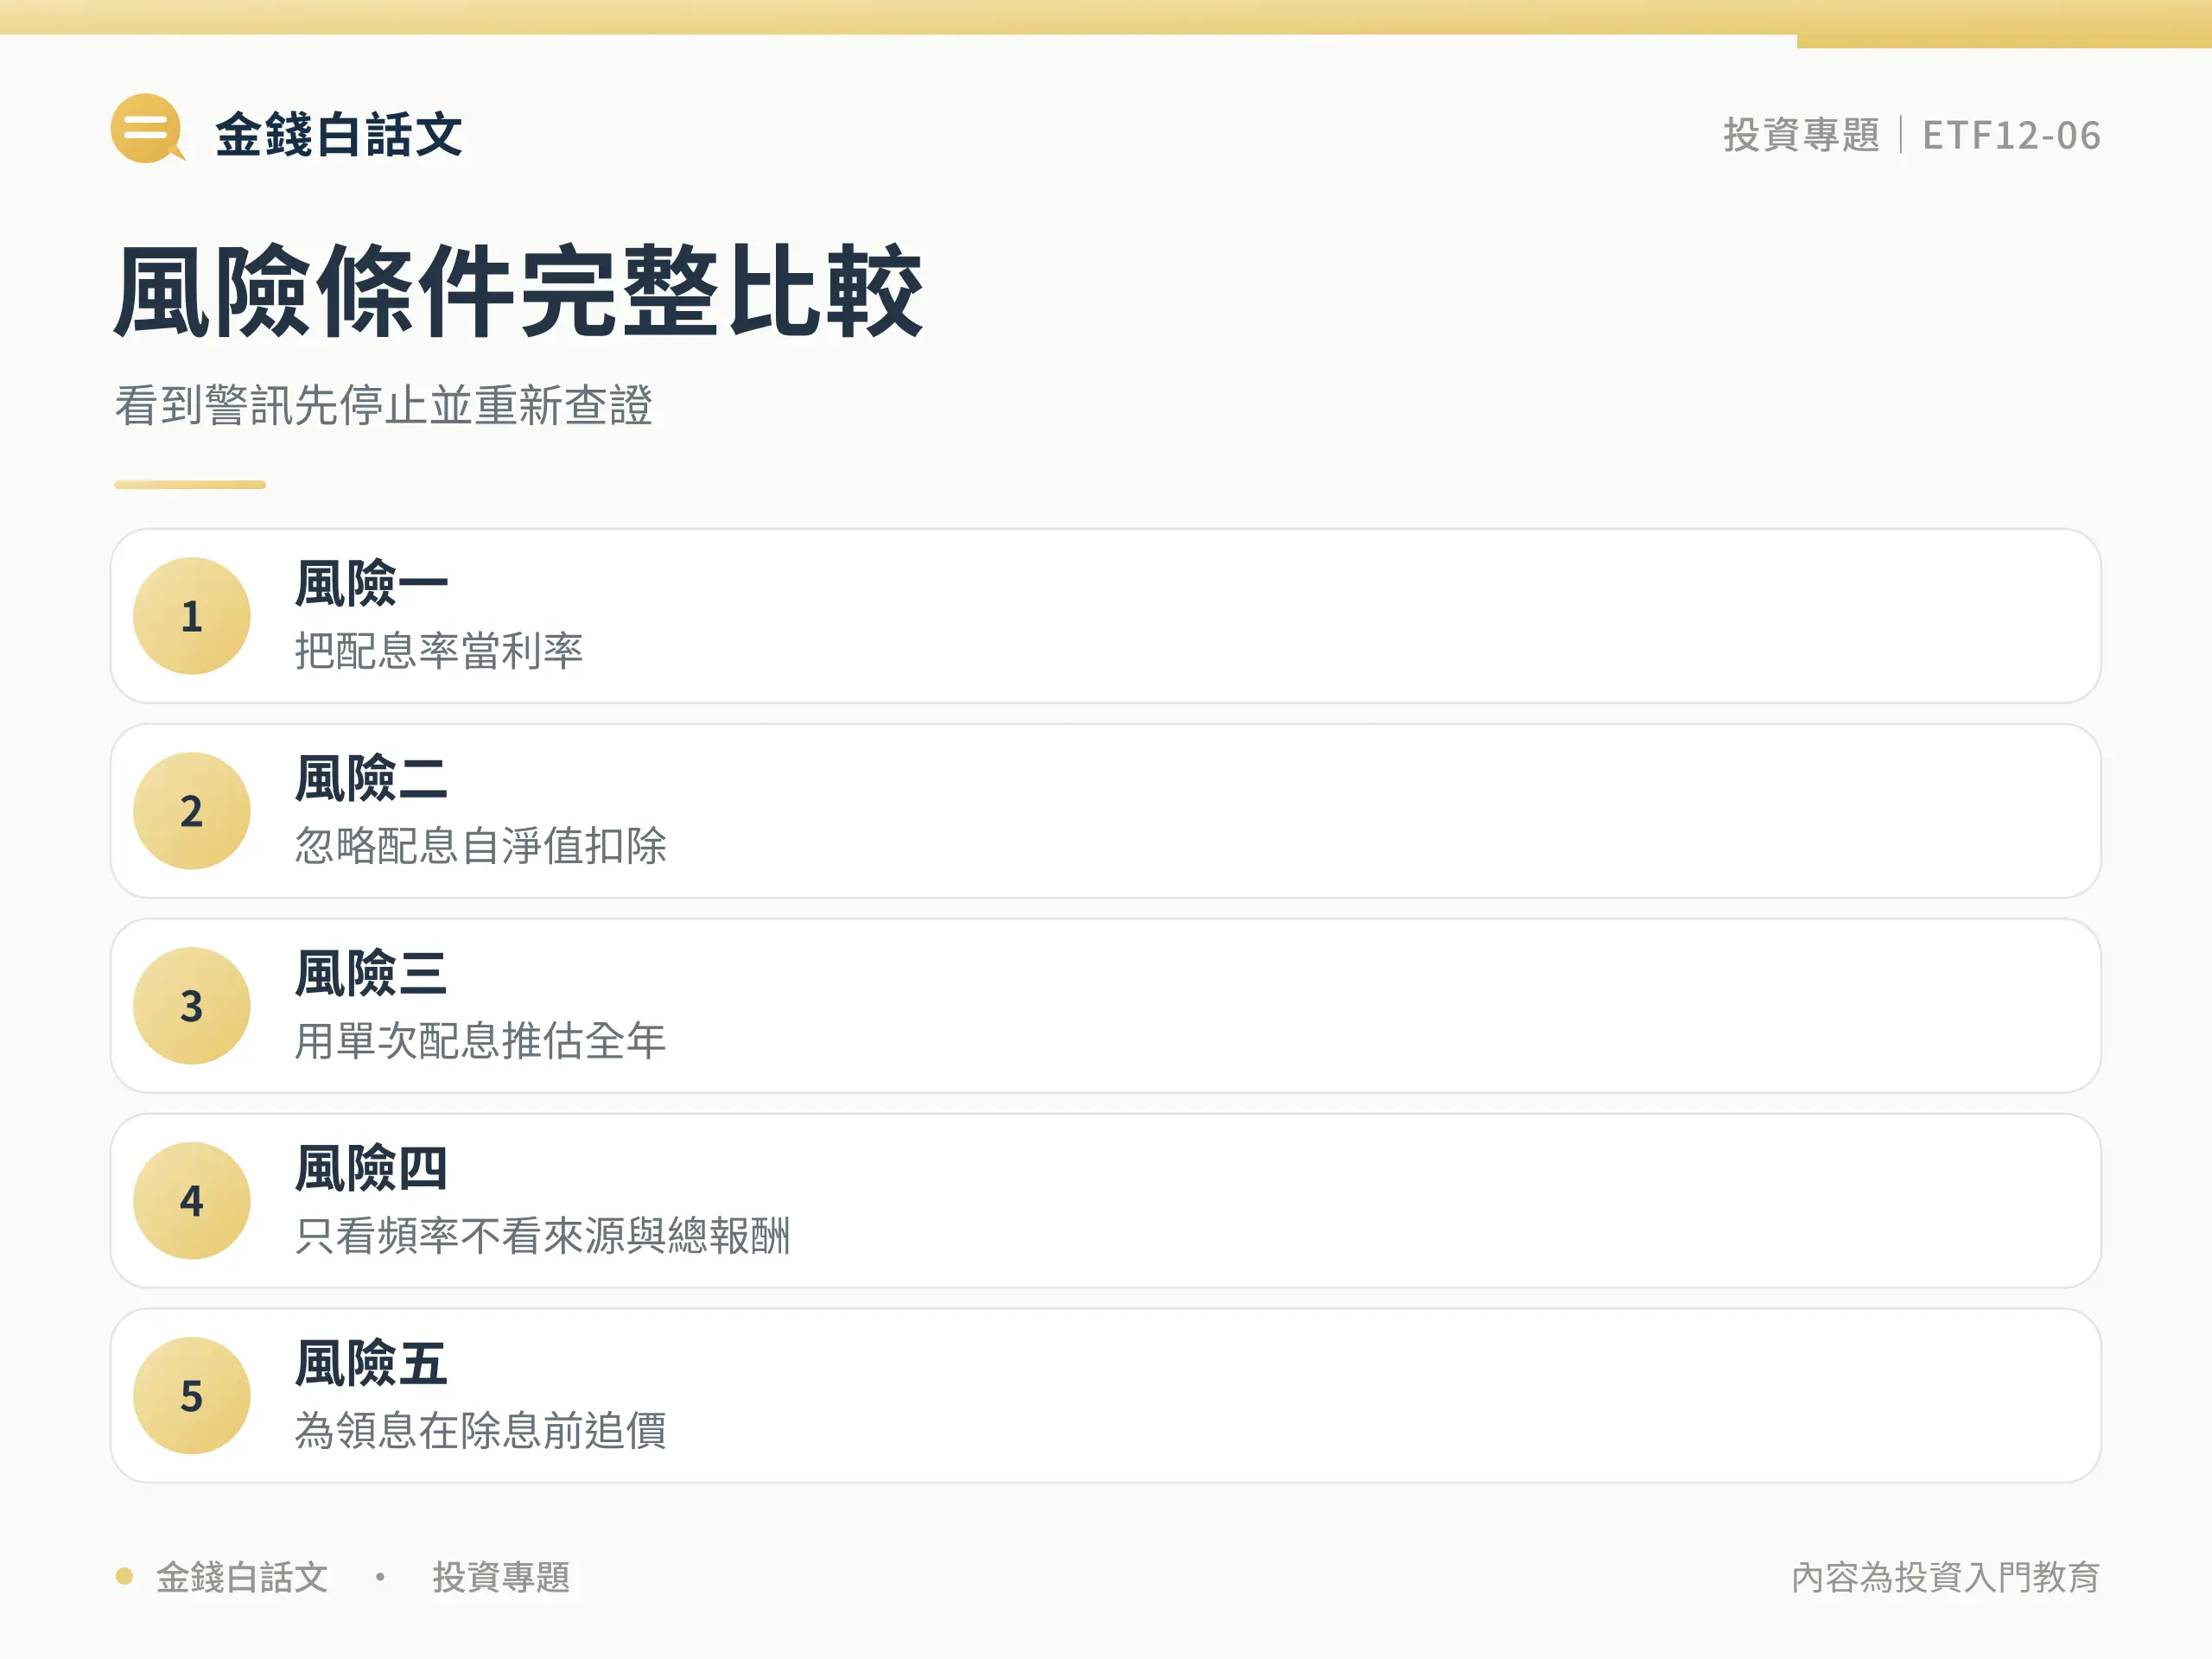
實際執行的五個步驟
- 步驟 1:先確認自己需要現金流還是自動累積。
- 步驟 2:查基金信託契約的收益分配政策。
- 步驟 3:查看當次公告的評價日、除息日與發放日。
- 步驟 4:核對預估與實際收益分配組成。
- 步驟 5:用含息總報酬檢查,不把單次配息年化。完成後把資料日與來源一起記錄。
任何一步查不到資料,都不需要急著完成交易。延後決定的成本通常比買錯商品、用錯價格或在資金不適合時被迫賣出的成本小。
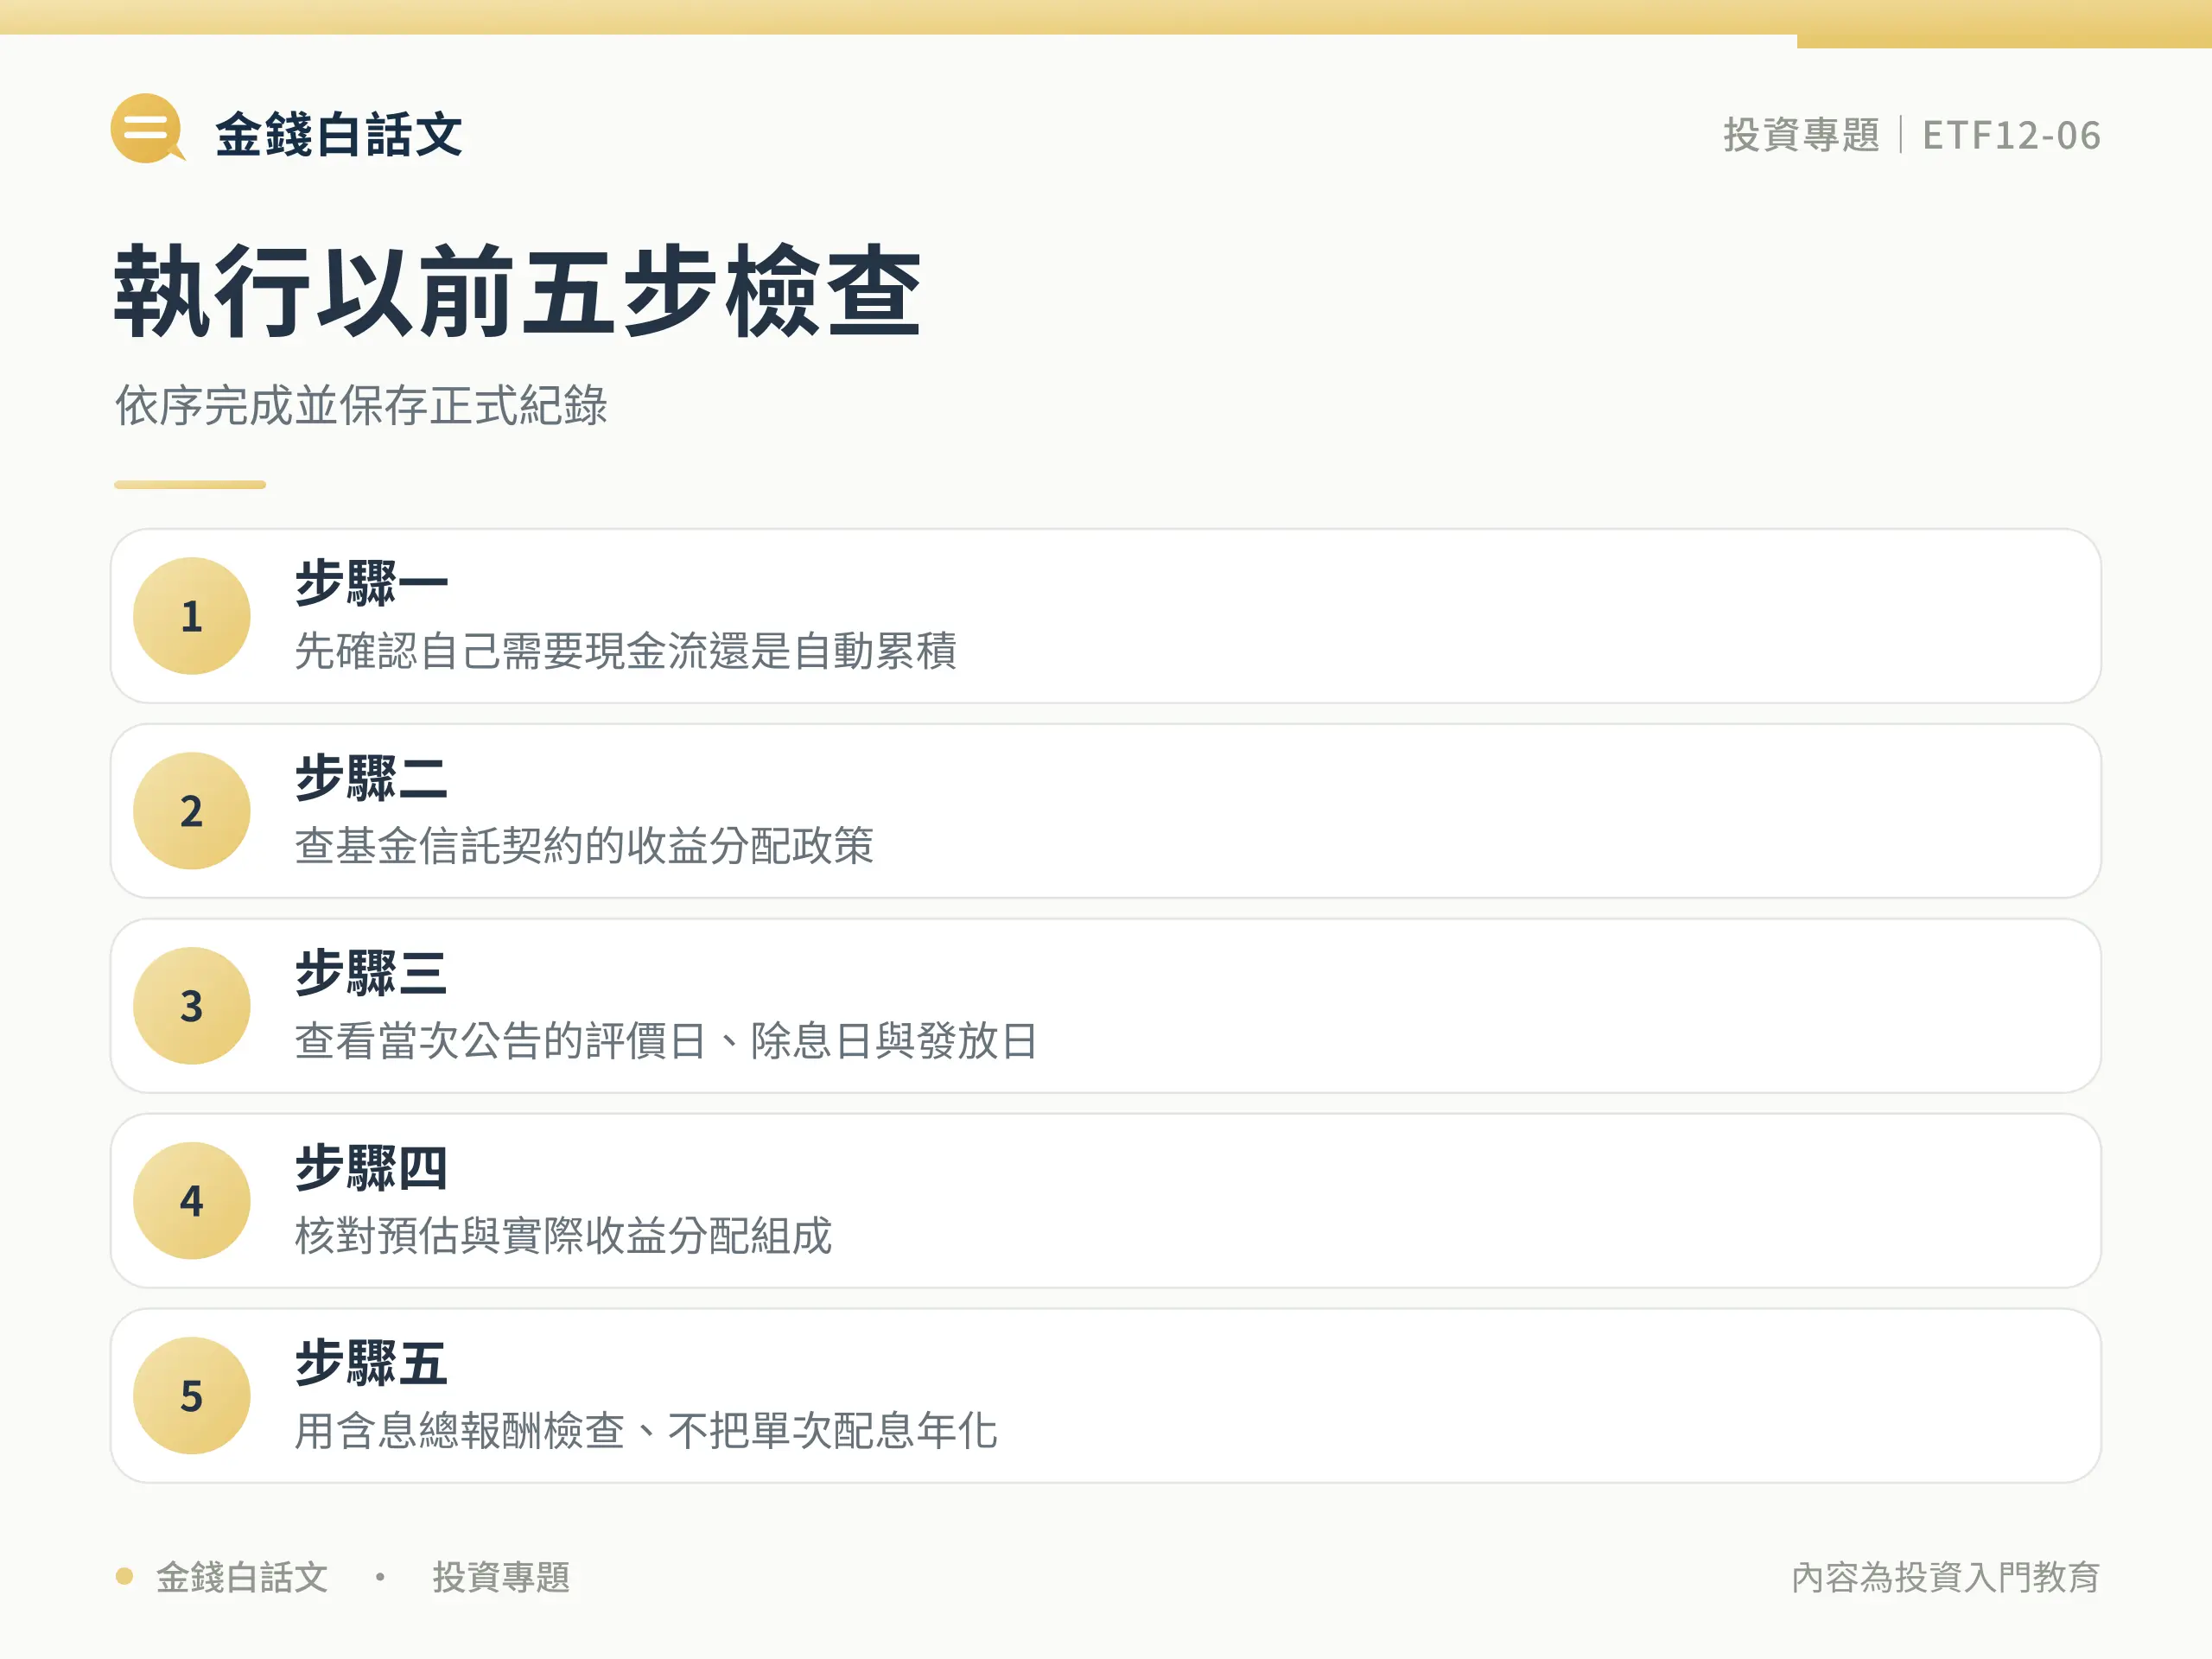
最常見的五個錯誤
錯誤 1:把配息率當利率
配息率是分配金額與價格的比值,並非保證利息。應同時看來源、淨值變化和持有期間總報酬。
錯誤 2:忽略配息自淨值扣除
除息時基金資產價值會扣除分配部分。檢查配息前後時,要將收到的現金加回,才能公平比較。
錯誤 3:用單次配息推估全年
單次金額可能包含特殊收入或不同來源。除非公告明確,不能直接乘以配息次數當成全年承諾。
錯誤 4:只看頻率不看來源與總報酬
月配、季配只描述頻率。真正影響持有結果的是基金賺了多少、發了什麼,以及淨值剩下多少。
錯誤 5:為領息在除息前追價
買入價格可能已反映領息需求與溢價。先算交易成本和除息後資產變化,不為趕上一次配息而追價。
ETF 的代號不同,不代表風險一定分散。檢查時要穿透到指數、底層持股、產業、國家、幣別與期限;若多檔商品共享同一風險來源,整體部位仍可能很集中。
哪些情境較適合?哪些情境要先停一下?
較能進一步研究的情境
- 確實需要部分投資現金流。
- 理解金額可能改變或不配。
- 能處理稅務與再投資決策。
不適合直接執行的情境
- 要求固定金額與保本。
- 把配息當作超額報酬。
- 短期支出只能靠這筆不確定現金流。
不適合不代表永遠不能投資,而是表示現金流、知識或風險條件尚未對齊。先處理緊急預備金、高成本債務與近期支出,通常比急著找代號更重要。
下單前去哪裡查證?
先從證交所與投信投顧公會確認制度,再到發行投信查看個別 ETF 的公開說明書、指數方法、持股、費用、淨值、配息與重大公告。券商 App 適合執行交易,但不應成為唯一資料來源。
保存資料時至少記錄完整基金名稱、代號、網址、資料日與你採用的數字。若日後發生交易、配息或揭露爭議,完整紀錄會比只有一張排行榜截圖更有用。
下一步怎麼做
先看每次分配的所得來源,再把現金和淨值合計。領息頻率可以配合支出,但不能代替總報酬和風險評估。
接著可看高股息策略比較。
收益平準金的管理規則
2023 年 11 月 13 日金管會函令及 2025 年 7 月 4 日公會實務指引,要求使用收益平準金作為配息來源時建立收益分配原則與內部控制。原則包括參考配息率、啟動條件、使用上限及收益分配順序,目的在避免配息數字誤導投資人。可查投信法令宣導資料第 59 頁。
讀者仍要查看每次分配的所得組成,而非看到「平準金」就認為多賺一筆。稅負與補充保險費依實際分配類別及個人身分判斷,不把整筆 ETF 配息一律當股利,也不只憑名稱保證免稅。
依目前需要接著閱讀
債券 ETF 的利息收入仍須和實際分配組成、淨值變化一起閱讀。可參考:債券 ETF 是什麼?利率、信用與匯率風險。
常見問題
ETF 配息越高越好嗎?
不一定。應同時看總報酬、策略、集中度、來源與可持續性。
收益平準金是好是壞?
它是中性會計工具,重點是用途、揭露與完整報酬,而不是看到名稱就判好壞。
月配一定每月都發嗎?
不保證;是否達分配條件與金額以條款和公告為準。
除息後會填息嗎?
沒有保證。後續價格仍由底層資產與市場供需影響。
不配息 ETF 沒有收益嗎?
不是。收益可能留在基金淨值中再投資,仍需看總報酬與風險。
官方參考資料
本文提供一般投資教育與查核框架,不構成個別投資建議、報酬保證或招攬。ETF 可能因市場、流動性、追蹤、匯率、信用、利率、折溢價及契約終止等因素損失部分或全部本金。產品、費用、配息、稅負與交易制度可能調整,實際決策前請以最新公開說明書、投信公告、證交所資料與券商契約為準。