內容目錄
顯示
除權息是股票交易與該次配股、認購或現金股利等權利分開的安排。對台灣上市普通現股而言,除息主要涉及現金股利,除權涉及股票配發或認購等權利;從公告的交易日起買入,通常已不包含這次權利。
讀公告時最容易混淆的,是能不能領、哪天入帳,以及股價為何調整。這三件事各有自己的日期與計算方式,不能只看到「配兩元」就判斷已經獲利。
以下以一般普通現股、交易與交割正常的情境,帶你核對公告、最後可參與的買進時間,以及現金股利的參考價。
除權息看哪個日期,才能判斷這次資格?
先找公司公告的除權息交易日,再找前一個交易日。證交所投資問答說明,在該交易日及之後買進,不能參加這次權利分派;此前已符合買進資格者,在當日賣出,仍享有這次權利。
除權息日前買進與當天買進,差別在哪裡?
假設公告的除權息日是某個星期三,且星期二、星期三均正常交易,一般普通現股最後可參與的買進日就是星期二。星期三才買進,取得的股票已不帶這次權利。這是日期判讀示意,不是真實公司的公告。
若你已在符合資格的交易日買進並正常交割,星期三賣出,也不會僅因當天賣出便失去該次股利。上述說明不延伸到融資融券、證券出借、交割異常或有特別公告的情況。
台股集中市場普通交割採 T+2,但「+2」看的是營業日。不要從新聞日期直接扣兩個日曆天,也不要遇到週末或休市日仍照扣。最實用的做法是依已公告的除權息日,對照實際開休市日找前一個交易日;交割制度可查證交所集中市場交易制度。
已取得資格,為何還沒收到股利?
| 日期或欄位 | 主要用途 | 讀公告時的動作 |
|---|---|---|
| 除權息交易日 | 交易自此不含該次權利 | 確認此前最後可參與的交易日 |
| 權利分派基準日、停止過戶期間 | 辦理股東名冊及分派資格相關安排 | 照公司公告分別記錄,別和交易日混用 |
| 股利發放日 | 實際分派安排 | 確認何時發放及相關通知 |
除權息日不等於現金入帳日。即使已取得資格,仍須依公司公告的發放安排等待;不要以交易當天帳戶沒有多出現金,就認定自己沒有股利。
除權息參考價怎麼算?先看現金股利情境
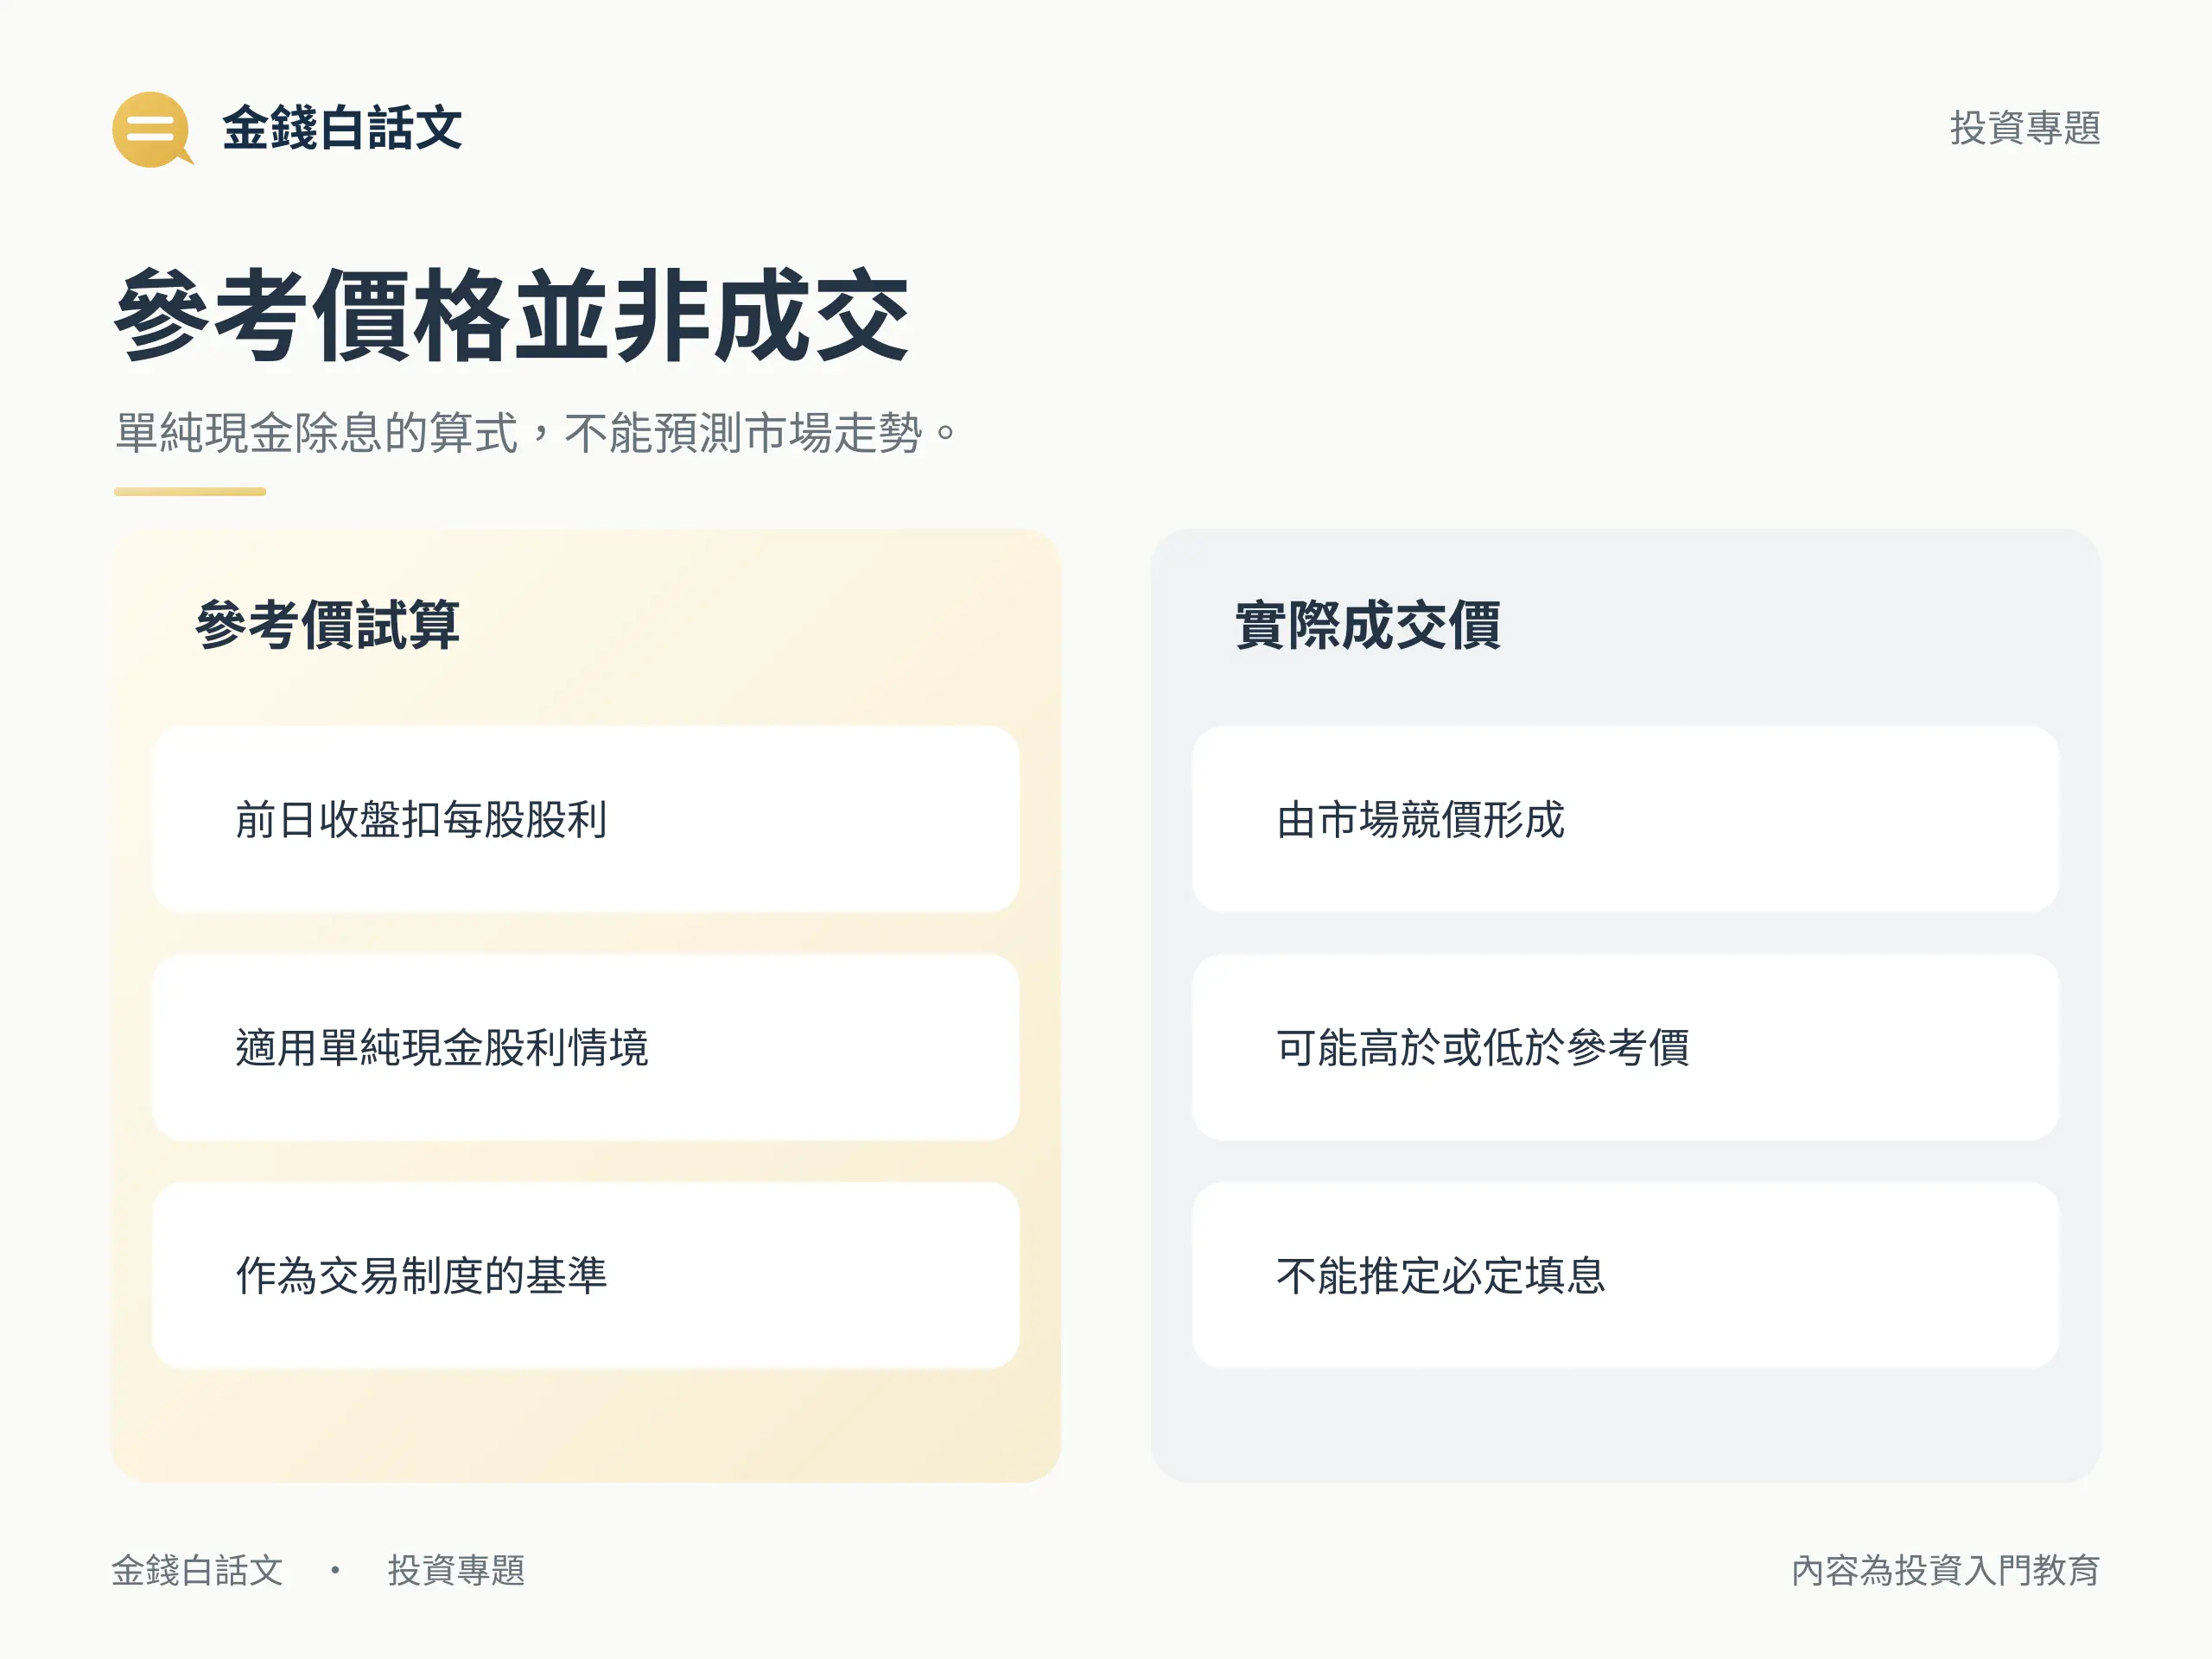
只有現金股利、前一天有正常收盤價的簡化情境下,除權息中的除息參考價,是前一日收盤價扣掉每股現金股利。例如前日收盤 50 元、每股現金股利 2 元,參考價就是 48 元。
假設符合資格持有 1,000 股,忽略稅、費用及獨立市場變動,除息前股票價值為 50,000 元;按 48 元參考價計的股票價值為 48,000 元,加上 2,000 元股利權利,合計仍是 50,000 元。此時股利仍是待依安排分派的權利,並不表示除息日已拿到現金,也不保證公司付款結果。
參考價為何不等於除權息當日成交價?
參考價是交易制度使用的基準,實際成交價仍由市場競價形成。上述 48 元不能解讀為保證開盤價,更不能解讀為當天一定精準跌 2 元。若實際成交價不同,持股市值也會不同。
證交所參考價格試算明示試算僅供參考,實際資料以公告為準。它能協助你檢查計算方向,不能預測盤中走勢。
有股票股利或現金增資時,不能只做減法
除權息若同時包含無償配股或現金增資認購,還要納入配股率、認購價格等適用資料。無償配股與要另外繳款的現金增資不同,不能全都套「收盤價減股利」的單純現金公式。
尤其「每股股票股利 1 元」不能直接看成每股多拿 1 股。先查公司公告的面額、股利口徑與配股率,再使用對應試算。若不清楚權利內容,可先閱讀股票與股東權利的基本概念。
拿到股利公告後,依序核對這些欄位
先確認公告版本,再查開休市日
- 核對公司法定名稱與股票代號,避免拿到同集團其他公司的資料。
- 辨識現金股利、股票股利、現金增資認購,以及每股金額與配股率。
- 分別記下除權息交易日、權利分派基準日、停止過戶期間與發放日。
- 對照證交所開休市資訊,找最後可參與的交易日,不直接從新聞往前扣天數。
- 檢查有無修正公告;若公司日期調整,自己的行事曆也要一起更新。
查詢時以公司正式公告及公開資訊觀測站為主,再對照證交所除權息預告、行情與試算資料。新聞可以提醒你有新事件,卻不能取代正式公告版本。若券商帳務與公告不一致,保留交易及交割紀錄,向券商確認適用情況。
領股利、填息與投資獲利,怎麼分開看?
除權息後要比較含息成果
填息常用來描述股價回到除息前基準的情況,但參考價計算不會告訴你何時填息,也不保證一定發生。價格可能上漲、持平或下跌,不能由公司宣布股利就推得後續路徑。
判斷獲利時,要把股票價格變動、已收到或待分派的股利,以及費稅放在一起看。除權息只是權利與價格基準的安排,單純取得股利不會自動創造無風險收益。
想算現金股利相對買價的比率,可看股利殖利率;想比較整段投資的成果,則用報酬率的口徑同時處理價差、收入與時間。兩者回答的問題不同。
結語:先確認權利,再核日期與價格
看除權息公告,先判斷分派什麼,再確認資格與發放日期,最後核對參考價。把這些欄位分開記錄,比單看每股配多少更能避免誤判。
本文為一般金融教育,不是個股操作或稅務建議;特殊交易、個別公司分派安排及實際權利,請以正式公告與券商說明確認。
重點整理
除權息當天買進還領得到這次股利嗎?
一般台灣上市普通現股且正常交割的情境,當天買進已不含該次權利。最後可參與的買進日須依公告交易日及開休市日確認。
除權息當天賣出,股利會不見嗎?
若此前已符合買進資格並正常交割,一般仍保有該次權利;特殊交易或公告情況應向券商確認。
除息日就是股利入帳日嗎?
不是。除息日是交易不含該次現金股利權利的起點;實際發放日期另依公司公告安排。
週末前買進,要怎麼算最後買進日?
先查公告除權息日,再對照開休市日找前一個交易日,不直接往前扣固定日曆天。
領到現金股利就賺到了嗎?
不一定。仍要合看股票價格變動、股利與費稅;單純除息參考價調整不創造無風險獲利。
除權息參考價一定是開盤成交價嗎?
不是。參考價是制度基準,當日實際成交價仍由市場競價形成。
除權息資料去哪裡查?
先查公司正式公告及公開資訊觀測站,再對照證交所預告、行情與試算;若有修正,以適用的正式公告為準。