內容目錄
顯示
分散投資(diversification)是把資金分布於不同風險來源,降低單一公司、產業或市場失利對整體資產的影響。買了三檔基金,若都重押同一批公司,仍可能一起大幅下跌;商品數量增加,不代表集中風險已降低。
要判斷自己有沒有分散,先看每項部位占多少,再穿透基金持股找出共同曝險。本文用一個可重算的例子,帶你盤點公司、產業、地區與發行人,並說明哪些風險仍會留下。
分散投資分散的是什麼風險?
分散投資主要處理集中風險。假設三檔商品都偏重科技業,同一波產業衰退可能同時影響它們;另一組商品若風險來源較不同,就比較不會只由單一產業決定結果,但仍需查看實際權重。FINRA 的集中風險說明也提醒,要同時檢查資產類別之間與各類別內的集中。
分散投資無法消除整體市場下跌的影響。臺灣證券交易所的股票 ETF 風險說明列出市場、流動性、折溢價與追蹤偏離等風險;即使持有多家公司,仍可能虧損。
分散投資怎麼檢查?先穿透商品看四層曝險
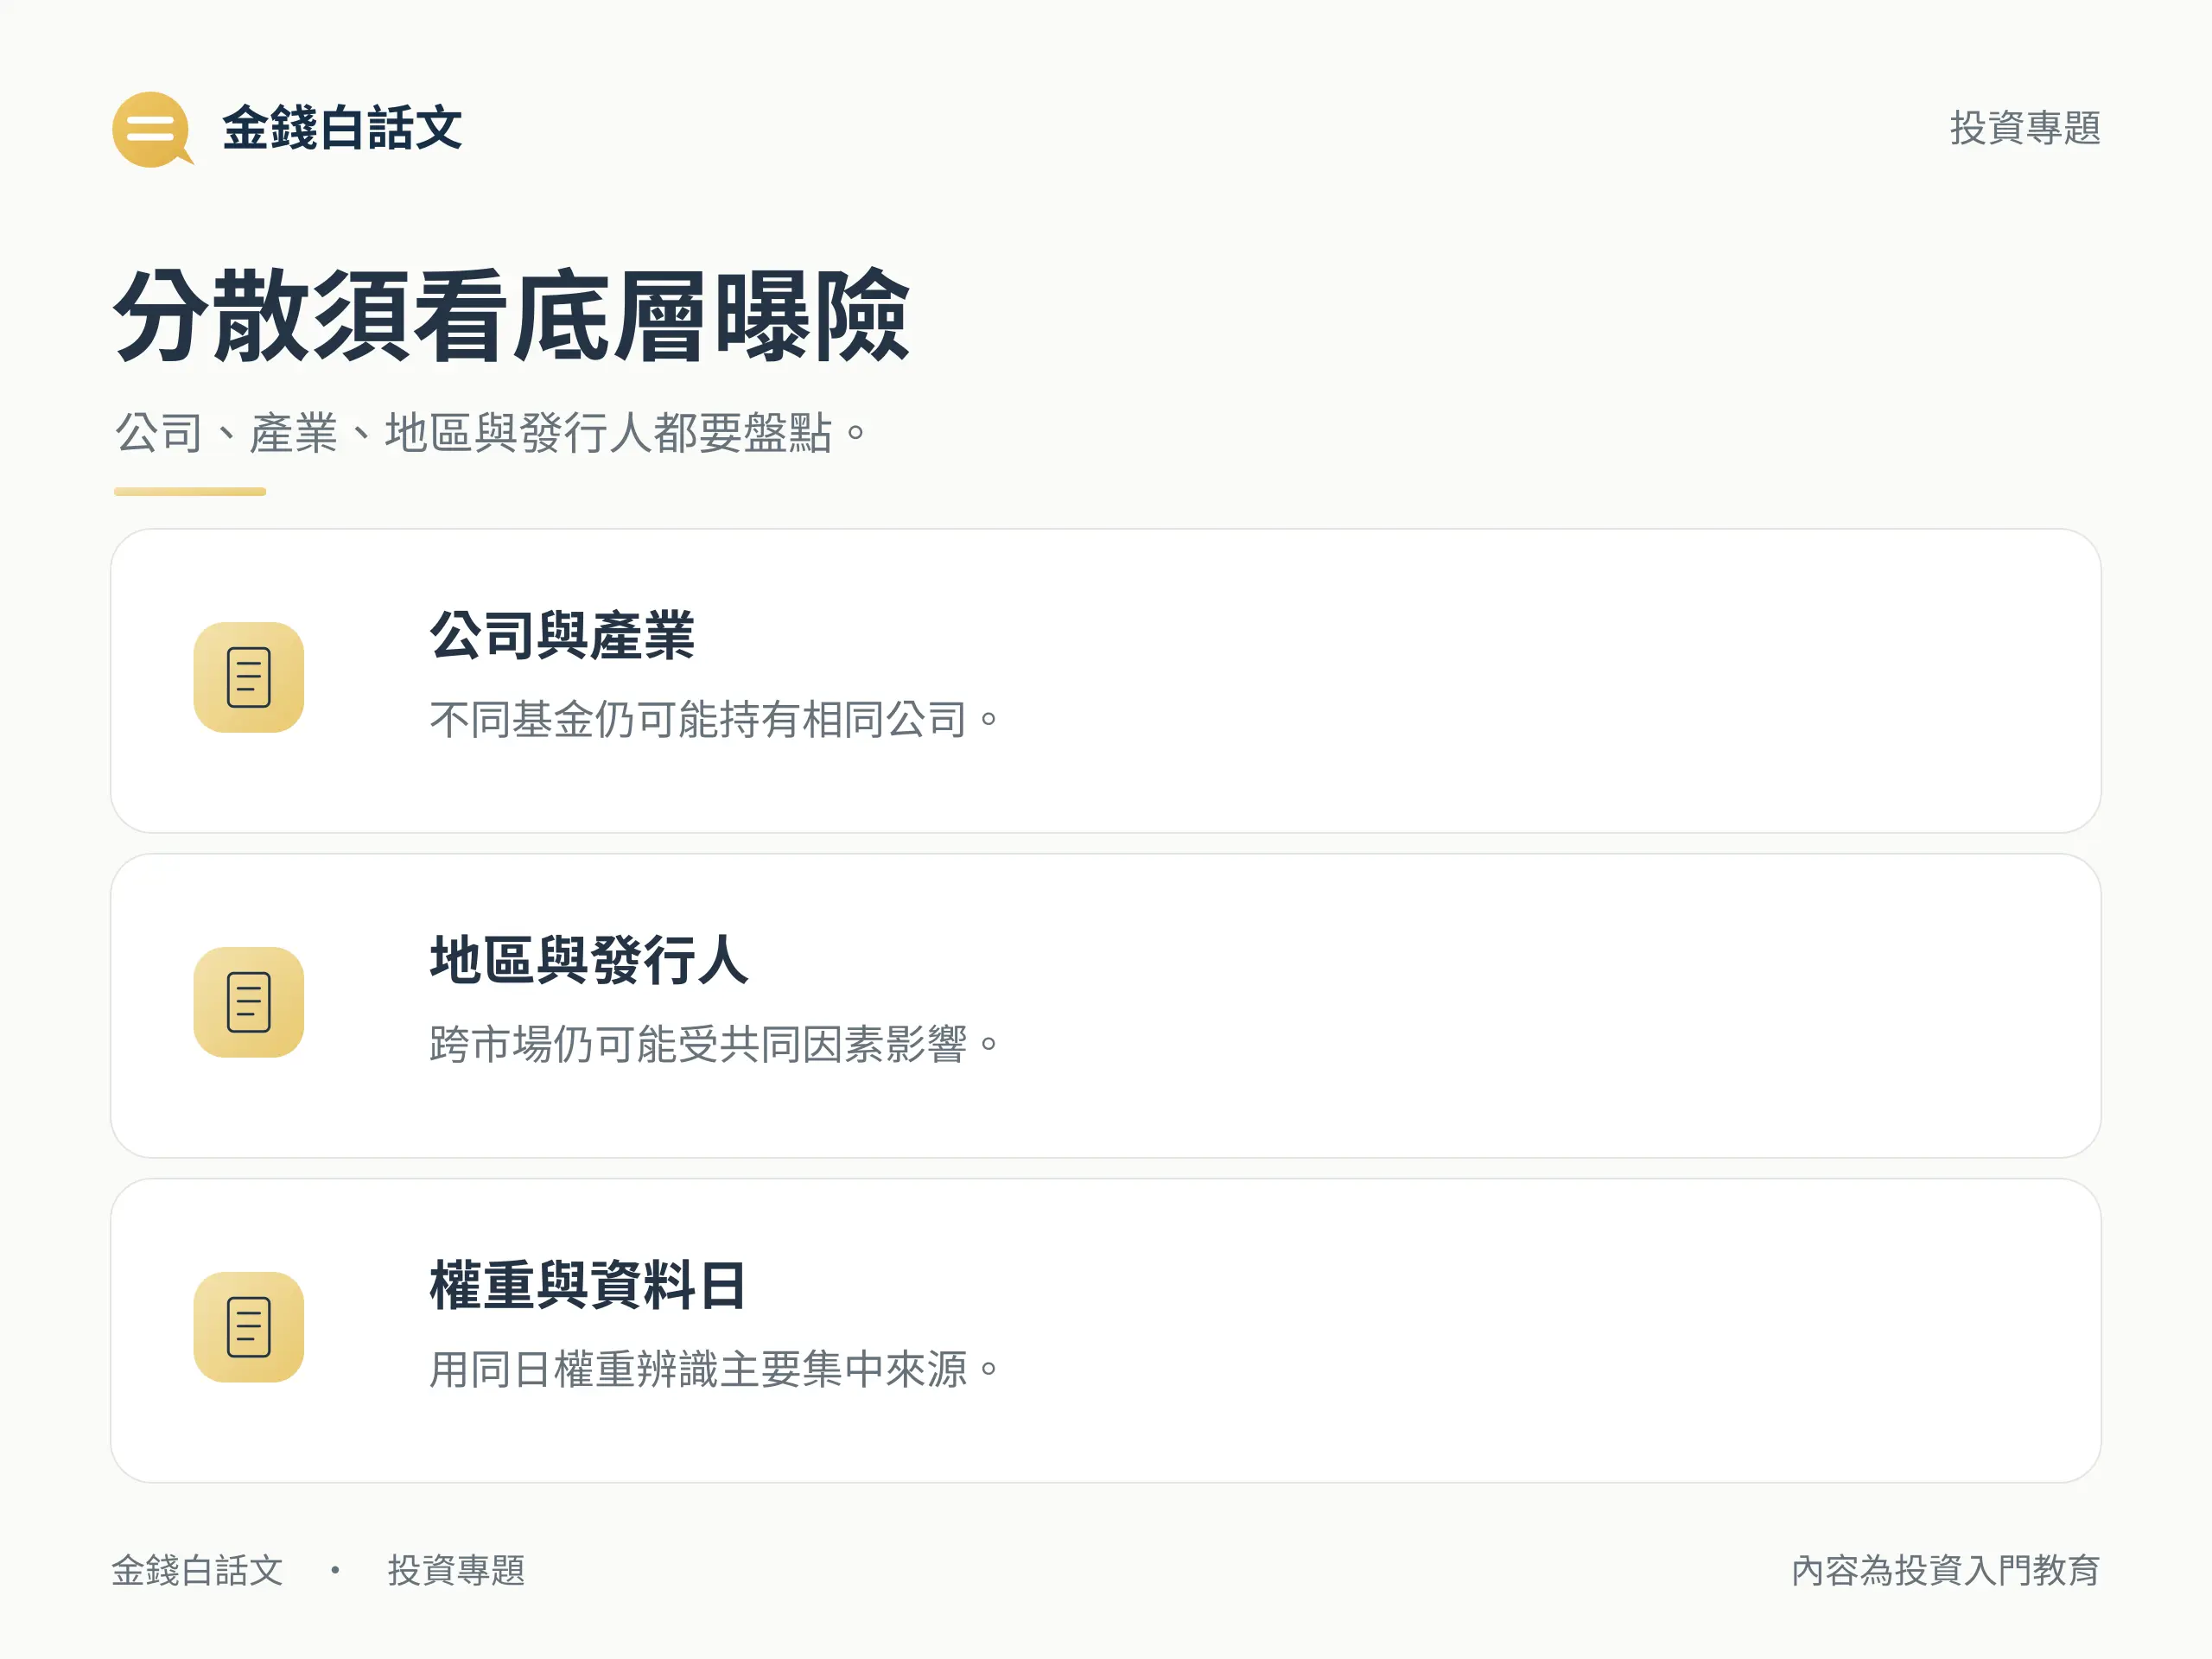
做分散投資盤點時,先把所有帳戶放到同一張清單,避免只看最常用的券商。每項都記商品名稱、組合權重、底層曝險與資料日期,再依下列四層合併。
| 檢查層次 | 要追問的問題 |
|---|---|
| 公司 | 同一家公司是否出現在個股與多檔基金? |
| 產業 | 公司不同,是否仍依賴同一產業景氣? |
| 地區 | 投資市場不同,是否仍受共同需求與匯率因素影響? |
| 發行人 | 債券等部位是否集中同一發行人的信用風險? |
分散投資不宜只憑商品名稱判斷。資料可從基金公司月報、持股明細與公開說明書取得;若只揭露前幾大持股,就把其餘部分標為未知,不假設沒有重疊。
用多檔基金分散投資,為何仍可能重疊?
不同基金公司也可能買進相同股票。FINRA提醒,基金彼此、基金與直接持有的個股之間,都可能重複曝險。用 ETF 做分散投資同樣要看追蹤範圍:成分較少或集中某產業的股票 ETF,不會因為名稱有 ETF 就自動充分分散。
比較月報時要看資料日期。兩份持股相隔數月,算出來只是粗估;不能把它寫成今天精確的整體曝險。
重複持股要怎麼換算成整體權重?
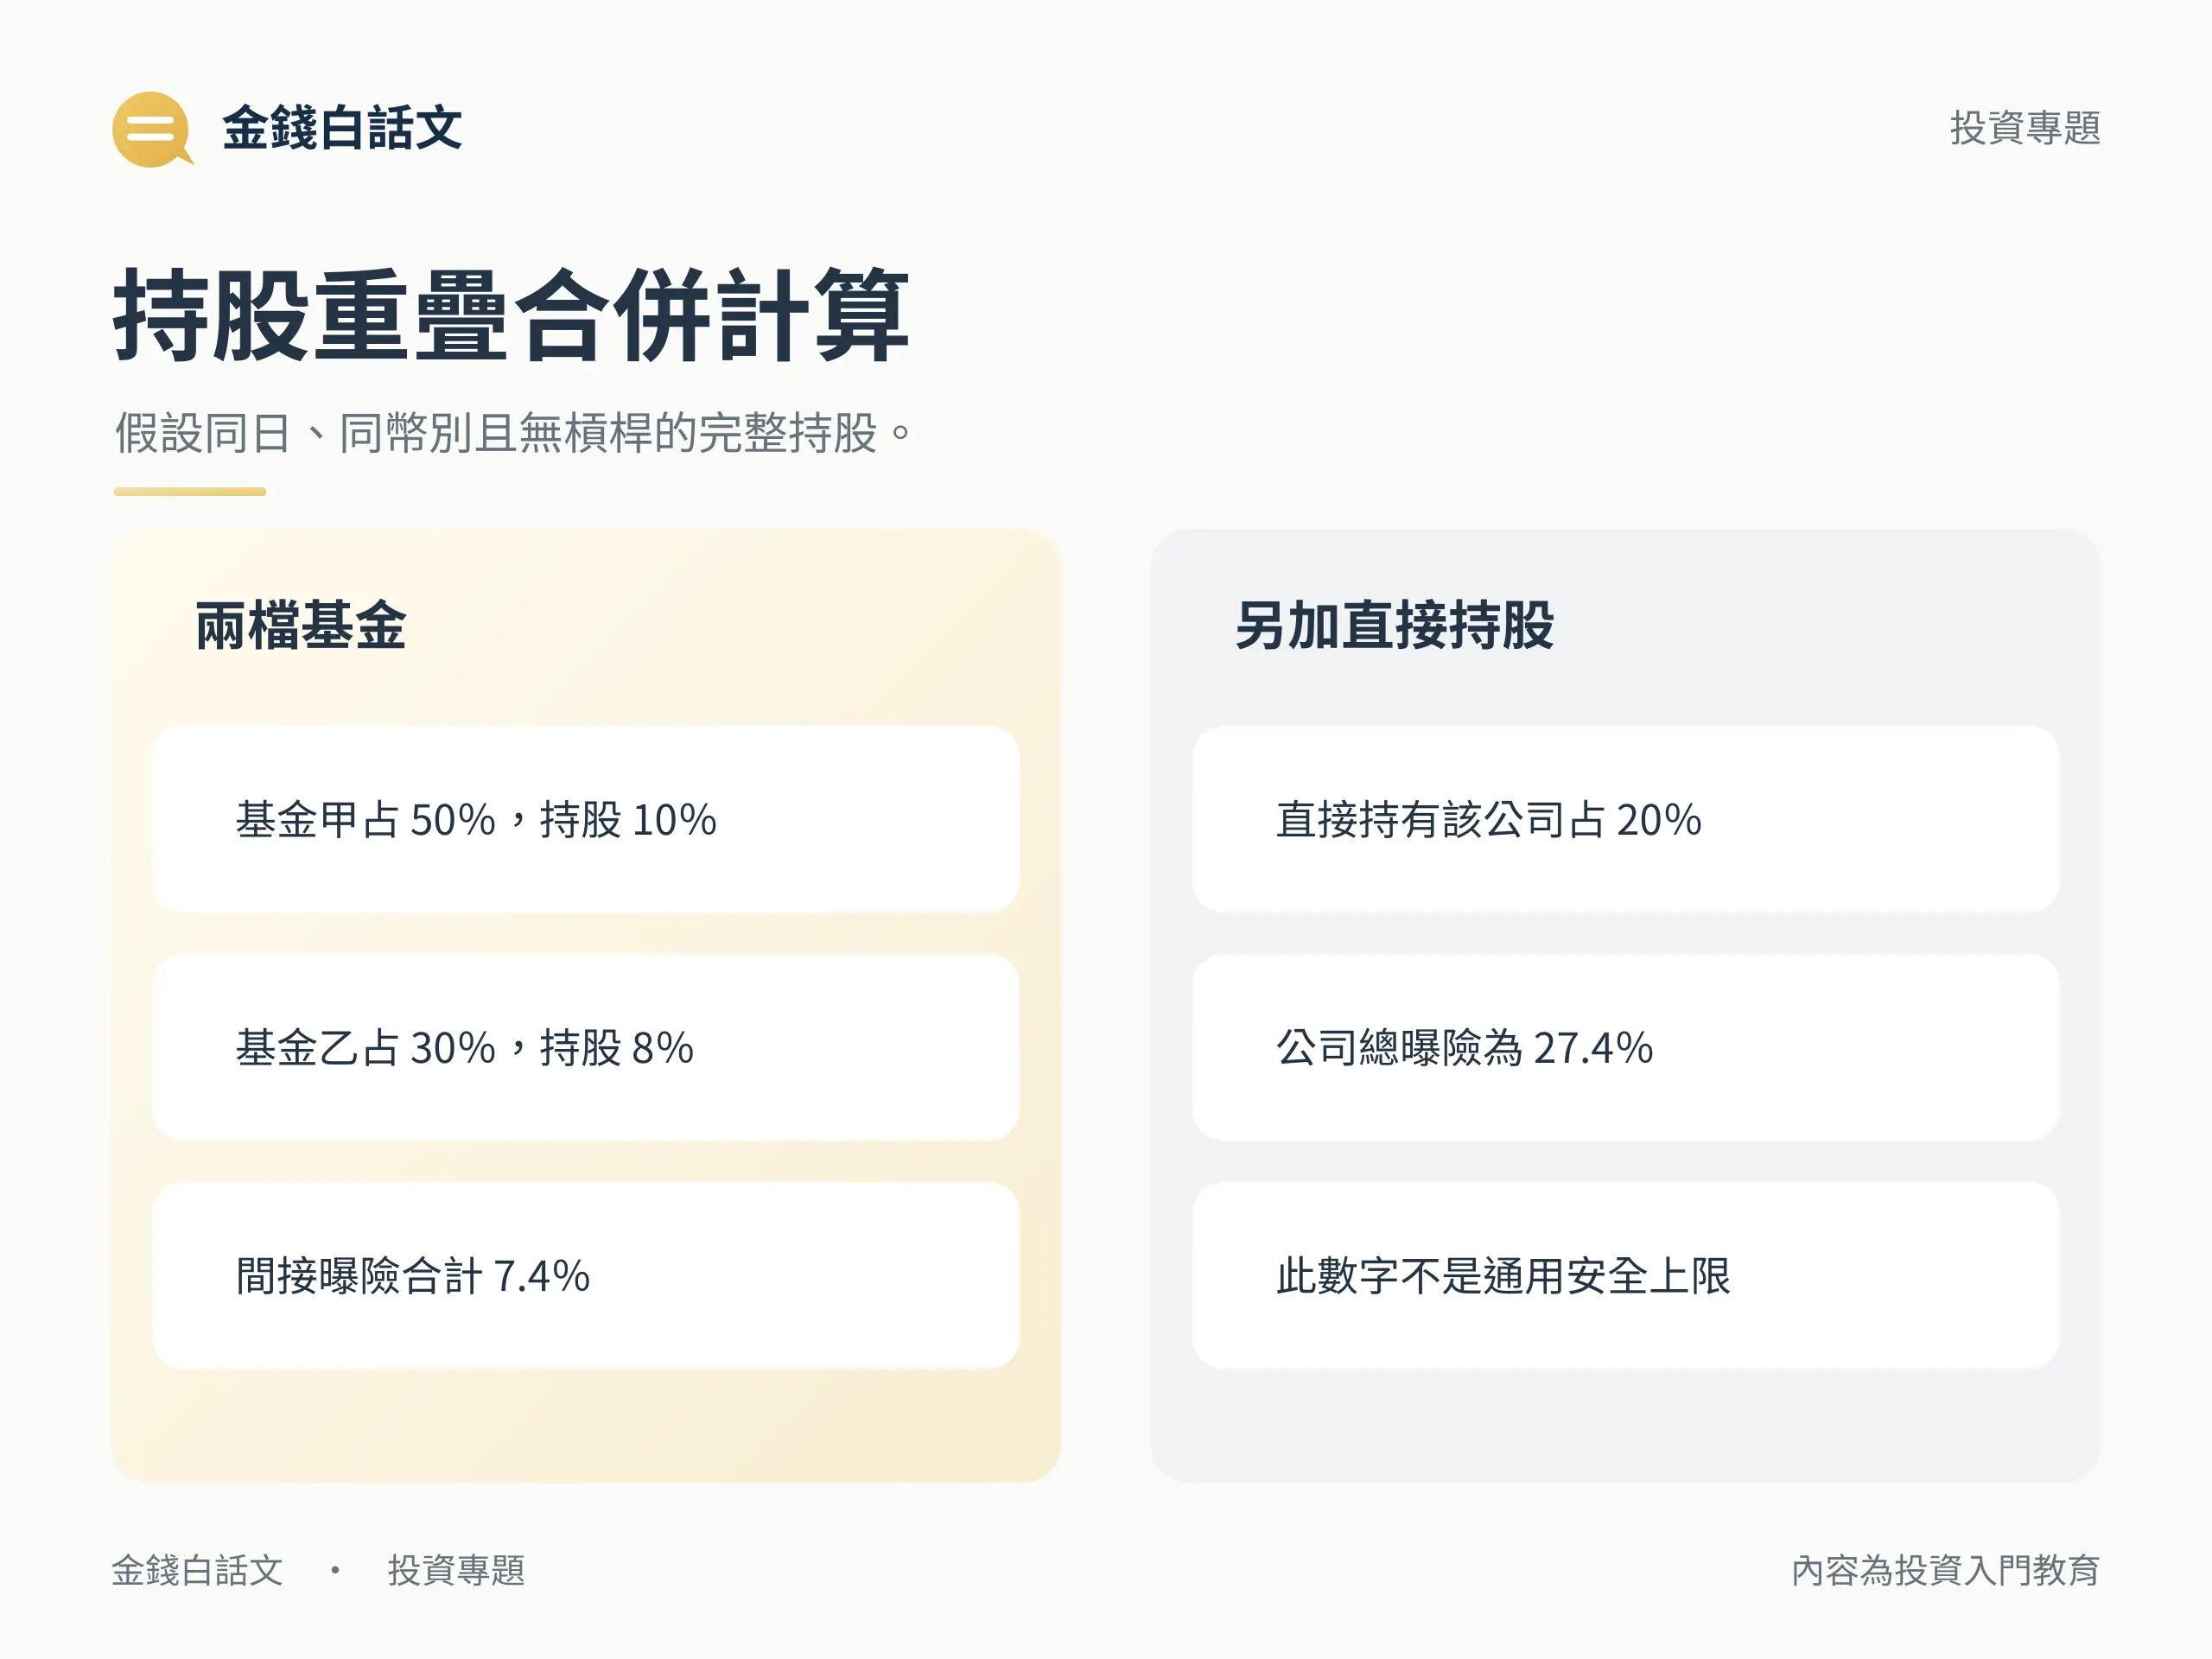
以下是假設教學組合,採同日、同幣別、無槓桿長部位,而且底層持股完整。基金甲占組合 50%,其中 A 公司占 10%;基金乙占 30%,其中 A 公司占 8%;另直接持有 A 公司,占組合 20%。
| 持有管道 | 對 A 公司的整體曝險 |
|---|---|
| 基金甲 | 50% × 10%=5% |
| 基金乙 | 30% × 8%=2.4% |
| 直接持股 | 20% × 100%=20% |
| 合計 | 5%+2.4%+20%=27.4% |
這是把各部位權重展開的算術,27.4% 不是安全上限。分散投資盤點得到這個數字後,下一個問題是「這家公司出事,對我的目標有多大影響?」若還不熟悉分母,可先看投資組合權重的計算方式。
看完曝險後,可以怎麼調整檢查方向?
分散投資調整前,先說清楚要降低哪種集中。若問題是同一家公司占比過高,再買一檔也重押它的基金,可能只是增加名稱;若問題是產業集中,只換同產業另一家公司也未必解決。
CFA Institute指出,兩資產組合波動同時受權重、各自波動與報酬相關性影響。在其他條件固定時,較低相關性可能有助降低組合波動,但低相關資產本身仍可能高風險。需要先決定股票、債券與現金各自角色時,可延伸閱讀資產配置入門。
收入與雇主股票,要不要放在一起看?
分散投資也值得連同家庭收入來源檢視。假設薪資和大量員工持股都來自同一家公司,公司遇到困難時,收入與資產可能同時受影響。這是風險情境盤點,不是把未來薪資直接當作上市資產加入權重公式,也不代表每個人都必須賣掉雇主股票。
分散投資後,還需要定期檢查什麼?
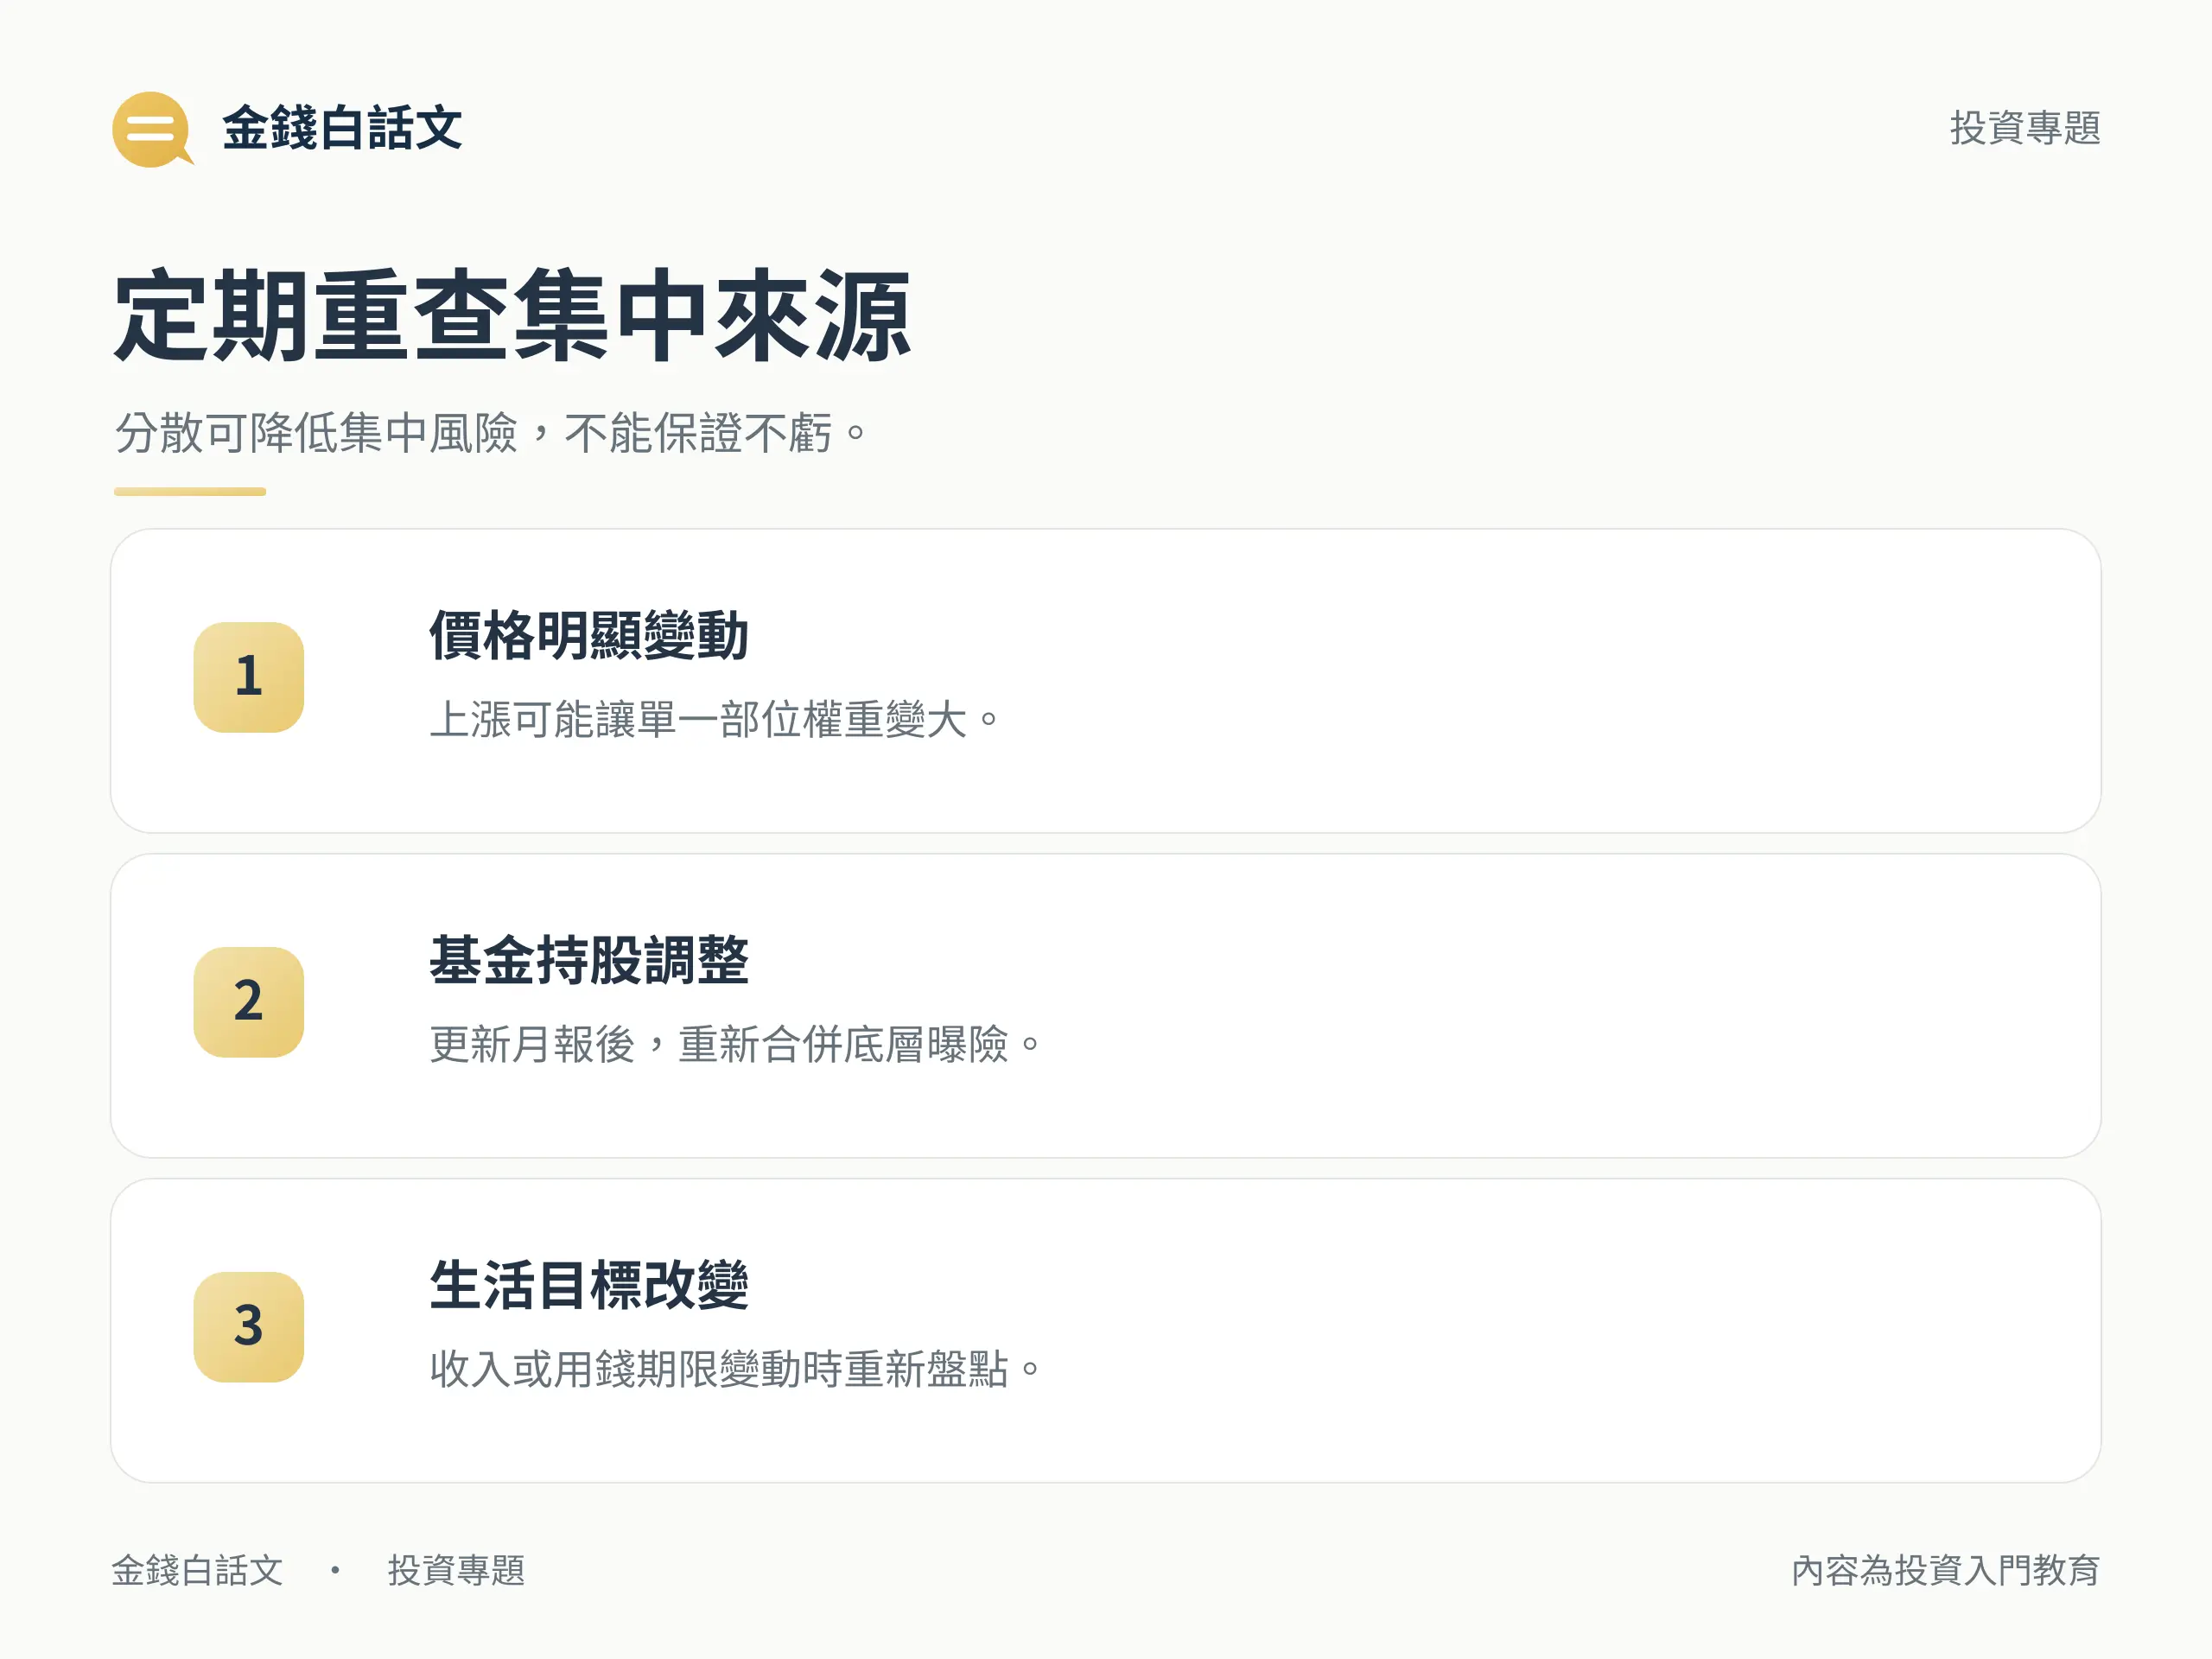
分散投資需要維護,因為價格和持股會變。FINRA列舉價格上漲與雇主股票等集中來源;某部位漲得較快,即使沒有加碼,也可能逐漸主導整體。
可把檢查規則寫成三件事:何時重查、使用哪一期資料、哪些問題仍待補。價格明顯變動、基金調整持股或生活用錢期限改變,都可觸發檢查。要交易時,再比較費用、稅與流動性;分散投資沒有所有人適用的固定檔數、比例或檢查週期。
結語:分散投資的下一步
分散投資的第一步,是把「我買了幾檔」改成「我承擔哪些共同風險」。先完成四層曝險清單,再挑出最集中的一項,確認資料是否完整、損失是否會影響必要支出。資訊不足時先補月報或詢問金融機構,不急著用新增商品代替判斷。
重點整理
買幾檔才算分散?
分散投資沒有跨所有商品都適用的固定檔數。多檔基金可能持有同一批公司,應依整體權重、公司與產業等共同曝險判斷。
ETF 一定分散嗎?
不一定。股票 ETF 的追蹤範圍、成分數與權重都會影響分散程度;不同基金公司發行的產品也可能持股重疊,需核對最新資料。
分散後還會虧嗎?
仍可能虧損。分散投資可降低部分集中風險,無法保證市場下跌時不受損,也不能消除流動性等風險。
怎麼算重複持股?
將基金占整體的權重乘上該公司在基金內的權重,再加上直接持股。簡單公式適用同日、同幣別、無槓桿長部位且資料完整的情況。
台股加海外就一定不會同跌?
不一定。台股與海外部位仍可能集中同一產業,或受共同經濟及匯率因素影響;歷史上較低相關也不是不會同跌的承諾。
多久檢查一次?
可訂固定檢查規則,並在權重、基金持股或生活目標改變時重查。沒有每個人都必須遵守的單一週期,調整前還要考慮成本。
公司股票要納入嗎?
應納入持股盤點,並另外檢查收入是否依賴同一雇主。這能看見共同風險,但不代表必須賣出,也不把未來薪資直接加進資產權重。