內容目錄
顯示
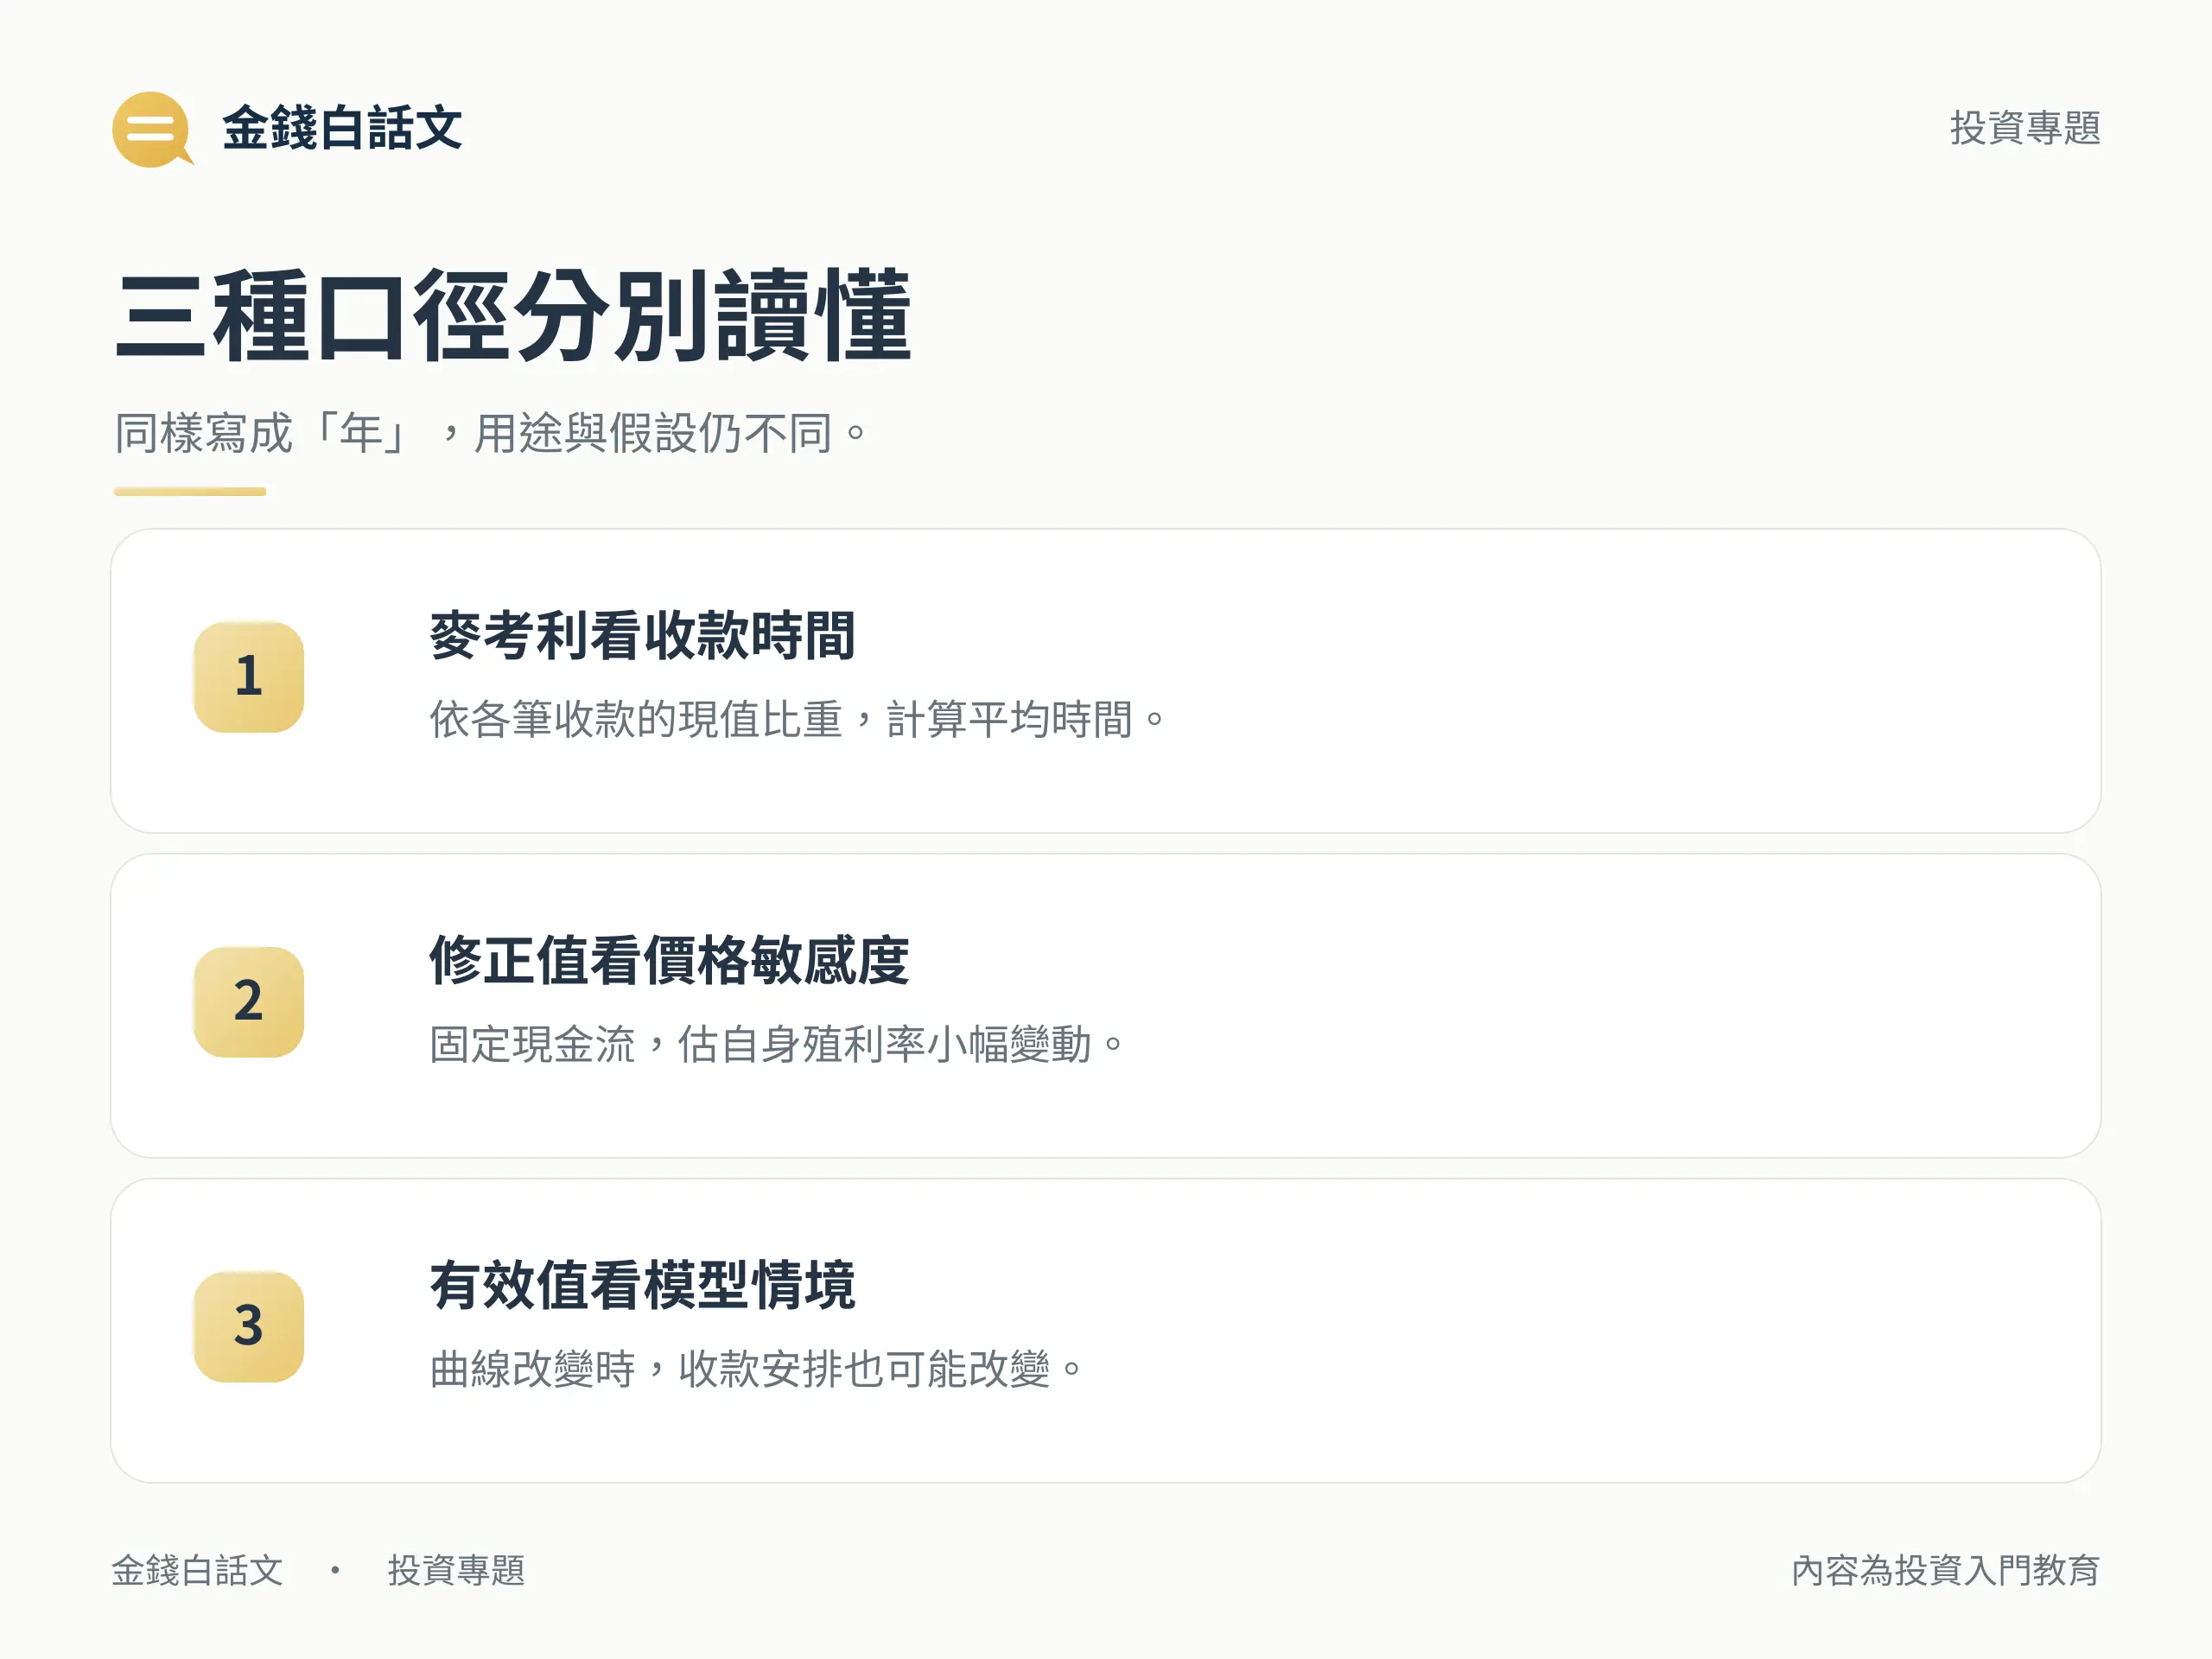
債券存續期間(duration)是閱讀債券收款時間與利率敏感度的指標,常以「年」表示,但要先確認種類。麥考利存續期間看現值加權的平均收款時間;修正存續期間用來估計價格對殖利率變動的敏感度;有效存續期間則透過模型估計基準殖利率曲線改變時的價格反應。這些數字都不能直接當成到期日或保證回本時間。
理解債券存續期間,可以幫你讀懂基金資料表上的 duration,也能分辨「兩年後到期」和「利率變動時價格可能波動多少」是兩個問題。下面從收款時間開始,用同一張假設的兩年付息債,依序算出現值、平均時間與價格近似,再說明查資料時應確認哪些條件。
債券存續期間是什麼?為什麼不同於到期年限
到期日看最後還本,現金流看每次收款
到期日是契約約定償還本金的日期;剩餘到期年限,則是從現在算到那一天還有多久。普通付息債在到期前也會支付利息,這些不同時間收到的利息與本金,合稱「現金流」。若還不熟悉本金與票息的關係,可以先看債券是什麼。
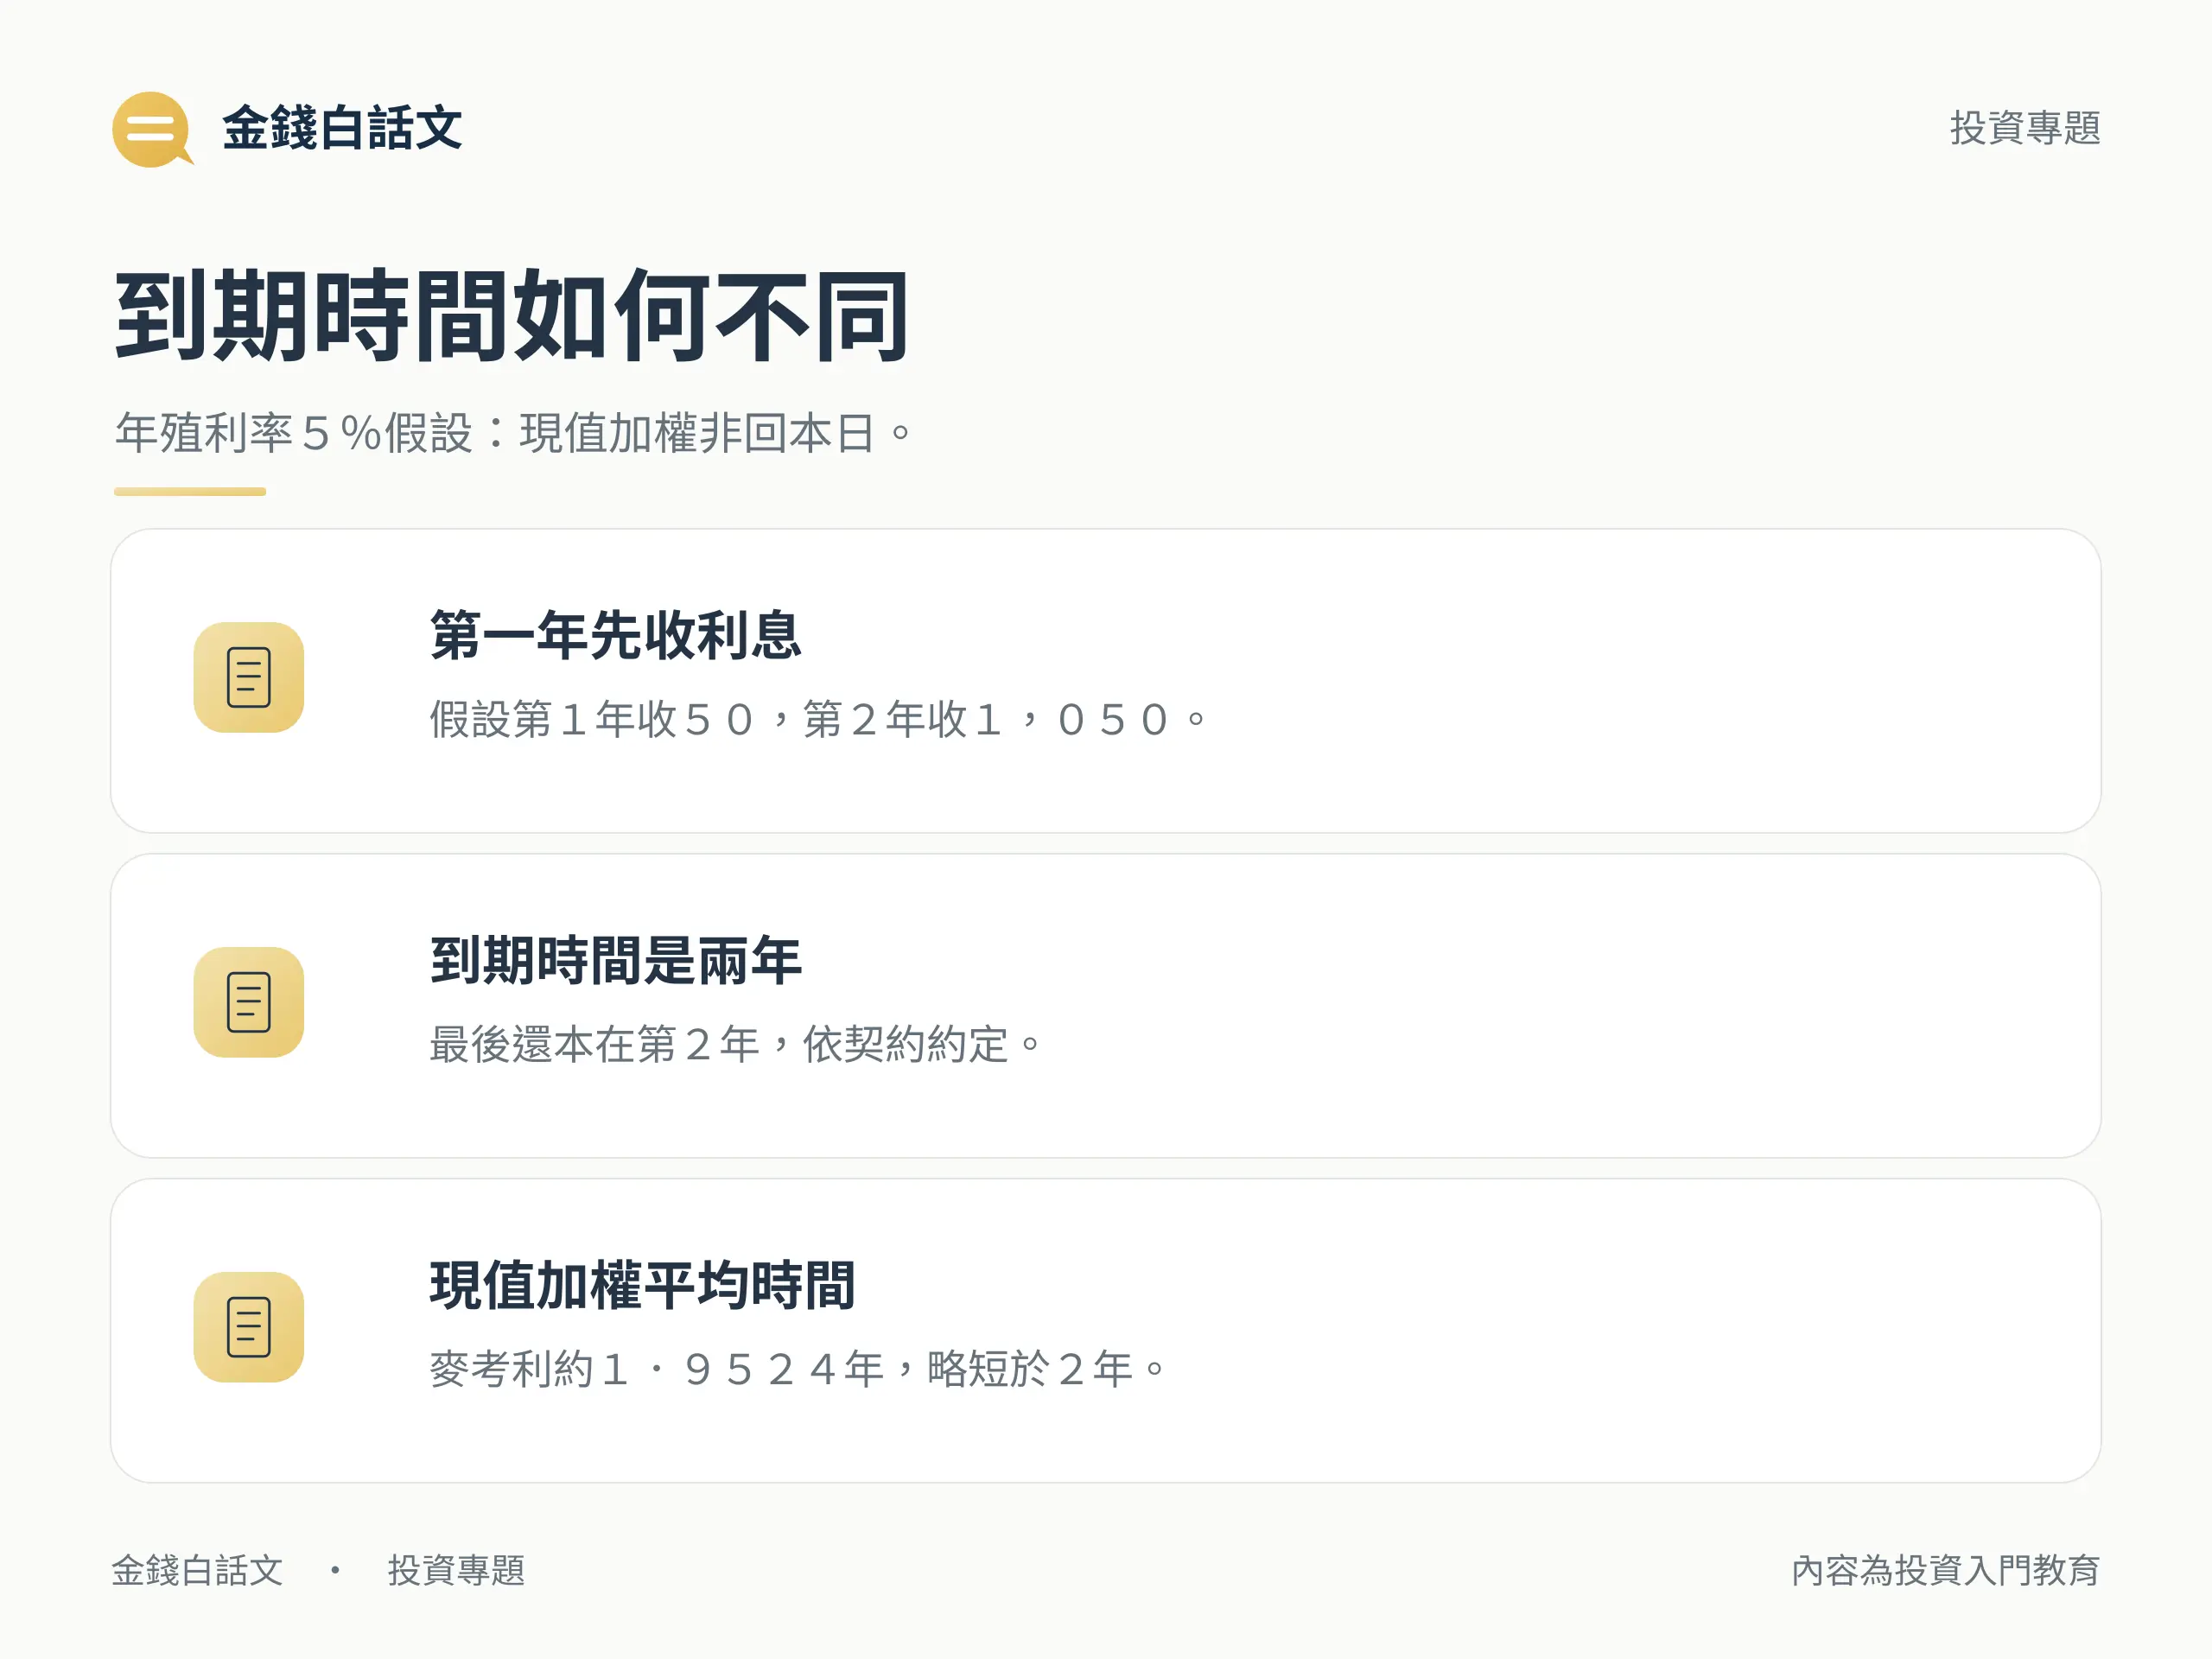
例如一張剩兩年到期的假設債券,第一年收到利息 50,第二年收到利息加本金 1,050。它最後還本的時間是兩年後,但有一部分錢提早收到。因此,債券存續期間若採麥考利口徑,會把兩次收款一起計入,而不只看最後一天。契約約定的還款日,也不代表發行人一定能履約。
麥考利存續期間:按現值比重算出的平均時間
麥考利存續期間(Macaulay duration)是將每筆收款時間,按照該筆「現值占債券價格的比重」加權,得到的平均時間。現值就是把未來的收款,用殖利率折算成現在的價值;權重則是這筆現值占全部價格的比例。金額越大、現值比重越高的收款,對平均時間的影響越大。
在現金流固定且皆為正數的普通債券模型中,到期前付息會把平均時間往前拉。若是所有現金只在到期時支付的零息債模型,麥考利值才會等於到期時間;這個相等關係不能直接套用到修正或有效存續期間。債券存續期間也不是把收到的票息累加到回本所需的年數。上述現值加權方法可見臺灣證交所託管的債券風險計算技術文件第 28~29 頁。
債券存續期間的三種口徑,各自回答什麼問題
資料表只寫 duration 時,先找定義或註腳。債券存續期間的三種常見口徑雖然名稱相近,衡量的對象卻不同,不能看到單位是年,就認定可以互換。
| 種類 | 回答的問題 | 閱讀時要確認 |
|---|---|---|
| 麥考利(Macaulay) | 以現值為權重,平均在多久後收到錢? | 現金流及折現口徑;不是保證回本時間 |
| 修正(modified) | 自身到期殖利率小幅變動時,價格約變多少? | 固定現金流、同一估值時點及殖利率單位 |
| 有效(effective) | 基準殖利率曲線改變時,模型估出的價格敏感度是多少? | 定價模型、曲線,以及現金流可能改變的假設 |
修正存續期間:估計價格對殖利率的敏感度
到期殖利率,是讓預定收款折回當下債券價格的折現率。對現金流固定的債券,殖利率上升時,同樣的未來收款折回今天會變少,價格便下降;殖利率下降則相反。這個關係也見於美國 SEC 的固定利率債券教育說明。
修正存續期間(modified duration)把這個價格敏感度整理成一個數字,用來做小幅變動的線性近似。要用債券存續期間估價格時,不能直接拿麥考利值乘上殖利率變動;應先確認資料是修正值,或依正確的付息與報價口徑換算。下面會以一年付息一次的例子示範。
有效存續期間:考量現金流可能改變的模型估計
有些債券帶有提前贖回條款,利率改變可能同時改變實際收款安排。有效存續期間(effective duration)會透過定價模型,比較基準殖利率曲線變動下的價格情境,以估計敏感度。它不是更精確的平均收款時間,也不代表任何幅度的變動都能算準。其曲線、定價與條款假設,須一起閱讀,詳見CFA Institute 的曲線風險度量概要。
用兩年付息債看懂債券存續期間與價格近似
先固定假設,算出現值與兩種存續期間
以下全是假設例:面額 1,000、剩餘兩年、每年付息一次且每年 50,原本的年到期殖利率為 5%。估值時點設在剛付息之後,應計利息為零;現金流固定、沒有違約或提前贖回。後面的重估都發生在同一時點,尚未持有經過一年,也不計交易成本、稅費、匯率或信用利差的獨立變動。
先將第一年的 50 除以 1.05,第二年的 1,050 除以 1.05 的平方。兩筆現值加總,便得到原本價格 1,000;再以各筆現值除以價格,得到收款的權重。
| 收款時間 | 現金流 | 折回現在的價值 | 占價格權重 | 時間 × 現值 |
|---|---|---|---|---|
| 第 1 年 | 50 | 50 ÷ 1.05 ≈ 47.619048 | 約 4.7619% | 47.619048 |
| 第 2 年 | 1,050 | 1,050 ÷ 1.05² ≈ 952.380952 | 約 95.2381% | 1,904.761905 |
| 合計 | — | 1,000 | 100% | 1,952.380952 |
麥考利值=(1 × 47.619048 + 2 × 952.380952)÷ 1,000 ≈ 1.9524 年。大部分現值集中在第二年,因此平均時間接近兩年;第一年先收到利息,又讓它略短於兩年。這便是債券存續期間和到期年限可以不同的具體原因。表內數字經四捨五入,計算結果採未取整值。
本例一年付息一次,所以修正值=麥考利值 ÷(1 + 年到期殖利率)=1.952380952 ÷ 1.05 ≈ 1.8594。這個分母適用於本例的一年一期口徑;不能把所有不同付息頻率或報價方式的商品都直接除以 1.05。定義與價格近似的關係可參考CFA Institute 的殖利率型存續期間概要。
用債券存續期間估價格前,先換對殖利率變動單位
現在只把這張債券的年到期殖利率從 5% 改為 5.5%,其他假設維持不變。變動是 0.5 個百分點=50 個基點=0.005;代入公式的是小數 0.005,不能代成 0.5,也不是把 5% 增加相對的 0.5%。
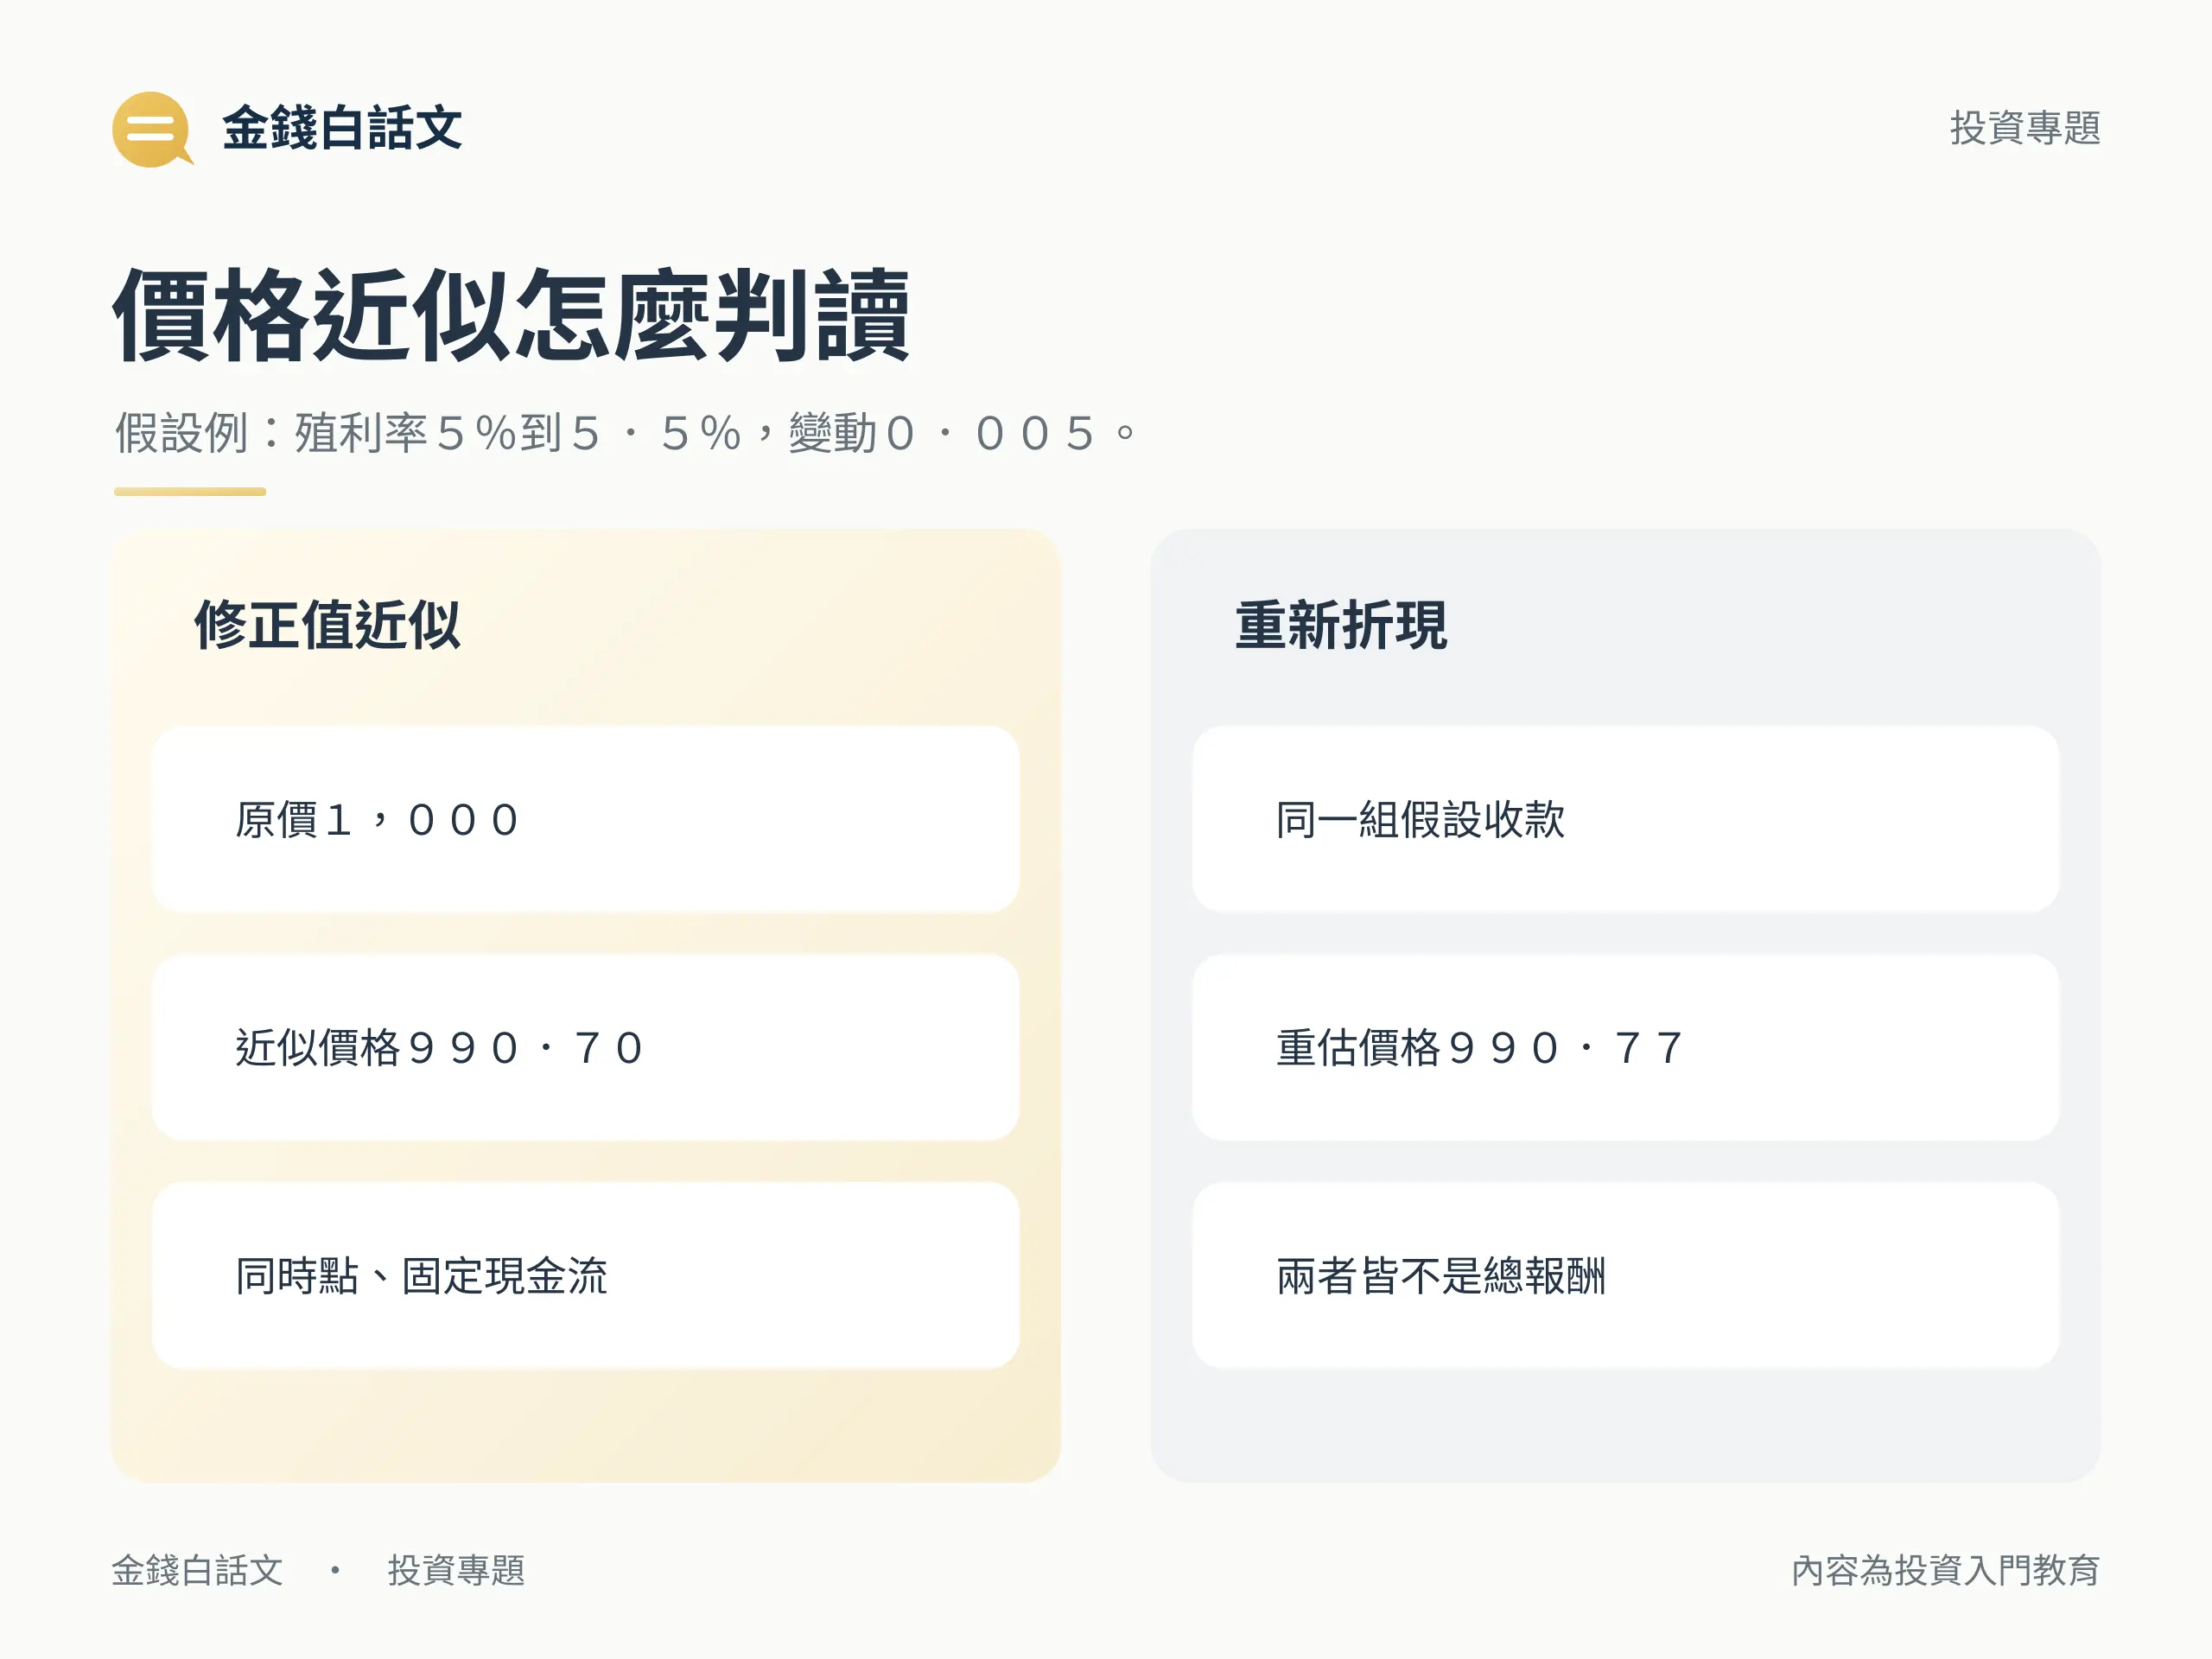
在同一估值時點、固定現金流且殖利率小幅變動的條件下:價格變動率 ≈ −修正存續期間 × 殖利率變動。本例代入 −1.859410431 × 0.005 ≈ −0.009297,也就是約 −0.9297%;近似價格為 1,000 ×(1 − 0.009297052)≈ 990.70。負號表示殖利率與價格反向變動,「≈」表示這是近似值。
這裡使用的是債券自身到期殖利率的變動。央行政策利率調整,不代表每張債券的市場殖利率都會同幅調整;閱讀債券存續期間的算例時,要先確認變動的是哪個利率,再談代入數字。
對照近似與重新折現,理解「約」的意思
若不用直線近似,而將同一組收款按 5.5% 重新折現,價格=50 ÷ 1.055 + 1,050 ÷ 1.055² ≈ 990.77,相對原價 1,000 的變動約為 −0.9232%。因此,近似的 990.70 和重新折現的 990.77 很接近,卻不完全相同。
差別來自價格與殖利率之間的關係有彎曲程度,金融上稱為「凸性」。債券存續期間以當下的直線敏感度估算,沒有完整描述這段彎曲;殖利率變動較大時,誤差可能增加。本例的重新折現是指定假設下的數學結果,仍不是未來市場價格預測,更不是持有報酬。
債券存續期間不能告訴你的事
曲線彎曲、不同天期與信用利差都會影響估計
從算例走到市場時,至少要留意三件事。第一是凸性:線性近似漏掉曲線彎曲,而含選擇權債券的彎曲形狀又可能不同。第二是不同天期的殖利率未必一起升降;用一個數字描述整組債券,可能漏掉各天期變動的差異。
第三是信用利差,也就是市場對信用等風險要求、相對基準利率多出的殖利率。即使基準利率下降,信用利差仍可能擴大,影響公司債價格。債券存續期間因此不能單獨預測一檔債券或基金的實際漲跌;這些風險來源的區別,可參考CFA Institute 的固定收益投資組合概要。
價格敏感度不等於總報酬或安全程度
債券存續期間越長,並不代表品質越好、利息越高或越適合你;數字越短,也不代表保本。利率敏感度之外,還要分別查看發行人的信用、提前贖回等條款、流動性,以及外幣商品的匯率風險。FINRA 的 duration 教育說明也提醒,低存續期間不等於低風險。
前面的算例只比較「同一時點,殖利率改變後的價格」。實際持有的總報酬還可能包括票息、再投資、時間經過、交易成本、稅費及匯率等影響。因此,約跌 0.93% 不能直接寫成投資人的淨損失,更不能由 duration 推出幾年保證回本。
在資料表中如何判讀債券存續期間
記下原名、種類、資料日、單位與定義
基金的 duration 可從發行機構資料表查找,個別債券可查看發行資料或向發行機構確認。如果你看的是一籃子債券組成的商品,可搭配債券 ETF 入門理解基金結構;再回到該商品文件,依序核對下列五項。
- 欄位原名:保留 Duration、Modified Duration 或 Effective Duration 等完整名稱。
- 種類:確認是麥考利、修正或有效口徑,並將平均到期年限另行記錄。
- 資料日:記下數字對應的時點,不拿不同日期的資料直接比較。
- 單位:確認是否以年表示,以及殖利率變動採何種單位。
- 揭露方法:閱讀註腳中的模型、曲線、條款或其他計算假設。
如果只找到 Duration,卻沒有定義,就先查公開說明文件或詢問發行機構,確認口徑後再比較。基金持倉與市場殖利率會變,債券存續期間也不是買入後永久固定的數字;PIMCO 的 duration 教育文章亦說明它會隨時間改變。
條件相同再比較,欄位不清楚先查證
其他條件相同的普通固定利率債,一般剩餘期限越長、票息越低或殖利率越低,存續期間會越高。但真實商品的信用、幣別與贖回條款可能不同,不能只按期限或 duration 排出好壞。比較債券存續期間時,先對齊種類、資料日與計算方法,再分別查看其他風險,數字才有可解讀的基礎。
結語:先認種類,再看估計條件
讀懂債券存續期間,可以從一個順序開始:先認清數字是平均收款時間,還是價格敏感度;接著核對資料日、單位與假設;最後將價格近似和信用、匯率及總報酬分開看。回到你關注商品的資料表,若能說出 duration 的種類、日期與限制,就比只記住「幾年」更能掌握它的用途。
重點整理
債券存續期間和到期年限一樣嗎?
不同。到期年限是距離契約還本日的時間;債券存續期間須先分種類。麥考利值是現值加權的平均收款時間,修正及有效值則用於衡量特定條件下的價格敏感度,均不能直接當成保證回本年數。
修正存續期間要怎麼估算價格變化?
在同一估值時點、現金流固定且殖利率小幅變動的條件下,價格變動率約等於負的修正存續期間乘上自身到期殖利率變動的小數。例如殖利率從5%升到5.5%,應代入0.005。這是價格近似,不是完整持有報酬。
存續期間越長一定越好嗎?
不一定。較長的存續期間通常代表在相同口徑與條件下,價格對利率變動較敏感,並非品質或適合度評分。較短也不代表保本;信用、贖回條款、流動性與外幣匯率等風險仍須分別查看。
降息時為什麼債券不一定照公式上漲?
政策利率下降不代表每張債券的市場殖利率同幅下降。不同天期利率、信用利差、條款及匯率等也可能同時變動;存續期間本身又是特定條件下的近似或模型估計,因此不能保證實際漲幅。
去哪裡查基金的 duration?
先查基金發行機構的資料表與公開說明文件,記下欄位完整名稱、種類、資料日、單位及計算方法。若只寫Duration卻未說明定義,先詢問發行機構,不自行認定是修正或有效存續期間,也不要與平均到期年限混用。