內容目錄
顯示
投資組合(portfolio)是個人或機構持有的股票、債券、基金、現金與其他投資部位的整體。 真正要管理的不是商品檔數,而是每項部位占多少、如何共同影響報酬與風險,以及是否服務同一個財務目標。
只看單一商品損益,可能忽略一檔大型部位已主導整體結果,也可能把持股高度重疊的多檔基金誤認為分散。 本文會從盤點範圍開始,示範市值權重與同期報酬率的計算,再說明底層曝險、多目標分帳與維護方法。
投資組合是什麼?先和資產配置、分散投資分清楚
Investor.gov 將投資組合定義為投資人合併持有的股票、債券、商品、不動產與其他投資。 實務上應先固定範圍,例如「所有可交易金融資產」或「退休目標的投資部位」,再用同一範圍計算,不能為了讓結果好看而臨時漏掉虧損或低流動性部位。
| 概念 | 主要回答 | 實際產出 |
|---|---|---|
| 投資組合 | 目前持有哪些部位?各自如何影響整體? | 部位清單、市值權重、報酬貢獻與曝險 |
| 資產配置 | 資金應如何分配到不同資產類別? | 股票、債券、現金等角色與目標區間 |
| 分散投資 | 如何降低單一公司、產業或市場失敗的影響? | 跨公司、產業、地區、幣別與發行人的分散 |
三者會一起使用,但不是同義詞。 資產配置是組合的設計政策,分散投資是控制集中風險的方法,投資組合則是最後真正持有與持續管理的全部部位。 若要先決定各類資產的角色,可延伸閱讀資產配置是什麼。
建立投資組合清單:先統一估值日與幣別
同一張組合清單裡的數字,應盡量來自同一估值日。 若一檔股票用今天收盤價、另一檔基金卻用一個月前淨值,計算出的權重不是同一時間點的真實狀態。
持有海外資產時,還要先選定基準幣別。 以新台幣管理生活目標,就把外幣部位按同一日匯率換算;同時保留原幣市值與換算匯率,日後才看得出價格與匯率各自造成多少變化。
| 欄位 | 要記什麼 | 常見漏項 |
|---|---|---|
| 帳戶與商品 | 券商、銀行、基金平台、商品名稱與代碼 | 只看主要帳戶,漏掉公司股票或海外帳戶 |
| 目前市值 | 同一估值日、同一基準幣別的價值 | 把原始成本當成現在權重 |
| 資產與角色 | 股票、債券、現金等類別,以及服務的目標 | 只寫商品類型,說不出用途 |
| 底層曝險 | 公司、產業、地區、幣別、發行人與信用來源 | 不同基金名稱下其實持有相同資產 |
| 流動性與費用 | 變現時間、價差、交易費、持續費用與退出限制 | 只看帳面報酬,不看真正可用金額 |
現金是否納入取決於你先定義的範圍。 若現金是等待投入或用來降低組合波動的部位,就應納入;若是緊急預備金或下個月房租,應與投資目標分開,避免把不能承擔損失的錢誤當可投資資產。
投資組合權重怎麼算?用 100 萬元例子重算
單項權重的公式是:該部位目前市值 ÷ 組合總市值。 所有長部位權重加總應為 100%;如果有融資、放空、衍生工具或負債,曝險與權重會更複雜,不宜直接套用這個新手公式。
以下是假設教學組合,總市值為 100 萬元,沒有融資或放空。 商品名稱不代表任何推薦,只用來示範三種角色的權重。
| 部位 | 目前市值 | 計算 | 權重 |
|---|---|---|---|
| 全球股票型部位 | 50 萬元 | 50 ÷ 100 | 50% |
| 債券型部位 | 30 萬元 | 30 ÷ 100 | 30% |
| 投資用現金 | 20 萬元 | 20 ÷ 100 | 20% |
| 合計 | 100 萬元 | — | 100% |
權重應隨目前市值更新。 某部位若從 50 萬元漲到 70 萬元,即使沒有加碼,也可能逐漸主導整體風險;一直沿用最初投入比例,會看不到價格變動造成的集中。
投資組合報酬率怎麼算?先拆每項報酬貢獻
在同一期間、採相同總報酬口徑,而且期間內沒有投入或提領時,可用:期初權重 × 各部位同期報酬率,再把每項報酬貢獻相加。
沿用前面的期初權重,假設全球股票型部位同期總報酬為 8%、債券型部位為-2%、現金部位為 0.5%,計算如下。
| 部位 | 期初權重 | 同期總報酬 | 對組合的報酬貢獻 |
|---|---|---|---|
| 全球股票型部位 | 50% | 8% | 50% × 8%=4% |
| 債券型部位 | 30% | -2% | 30% ×(-2%)=-0.6% |
| 投資用現金 | 20% | 0.5% | 20% × 0.5%=0.1% |
| 組合合計 | 100% | — | 3.5% |
這裡的 3.5% 是教學條件下的同期組合報酬,不是未來預測。 各部位報酬必須採相同起訖日、幣別與含息/不含息口徑;若一個數字含配息再投入、另一個只看價格,結果就不能直接相加。
期間內若有定期投入、提領、轉帳或大額配息,單純比較期初與期末價值會把現金流誤認為投資表現。 此時要依問題選擇時間加權或金額加權等方法,並把交易與持續費用納入;CFA Institute 也把這些報酬方法列為不同用途,而 SEC 提醒交易費用與持續費用都會降低組合價值。
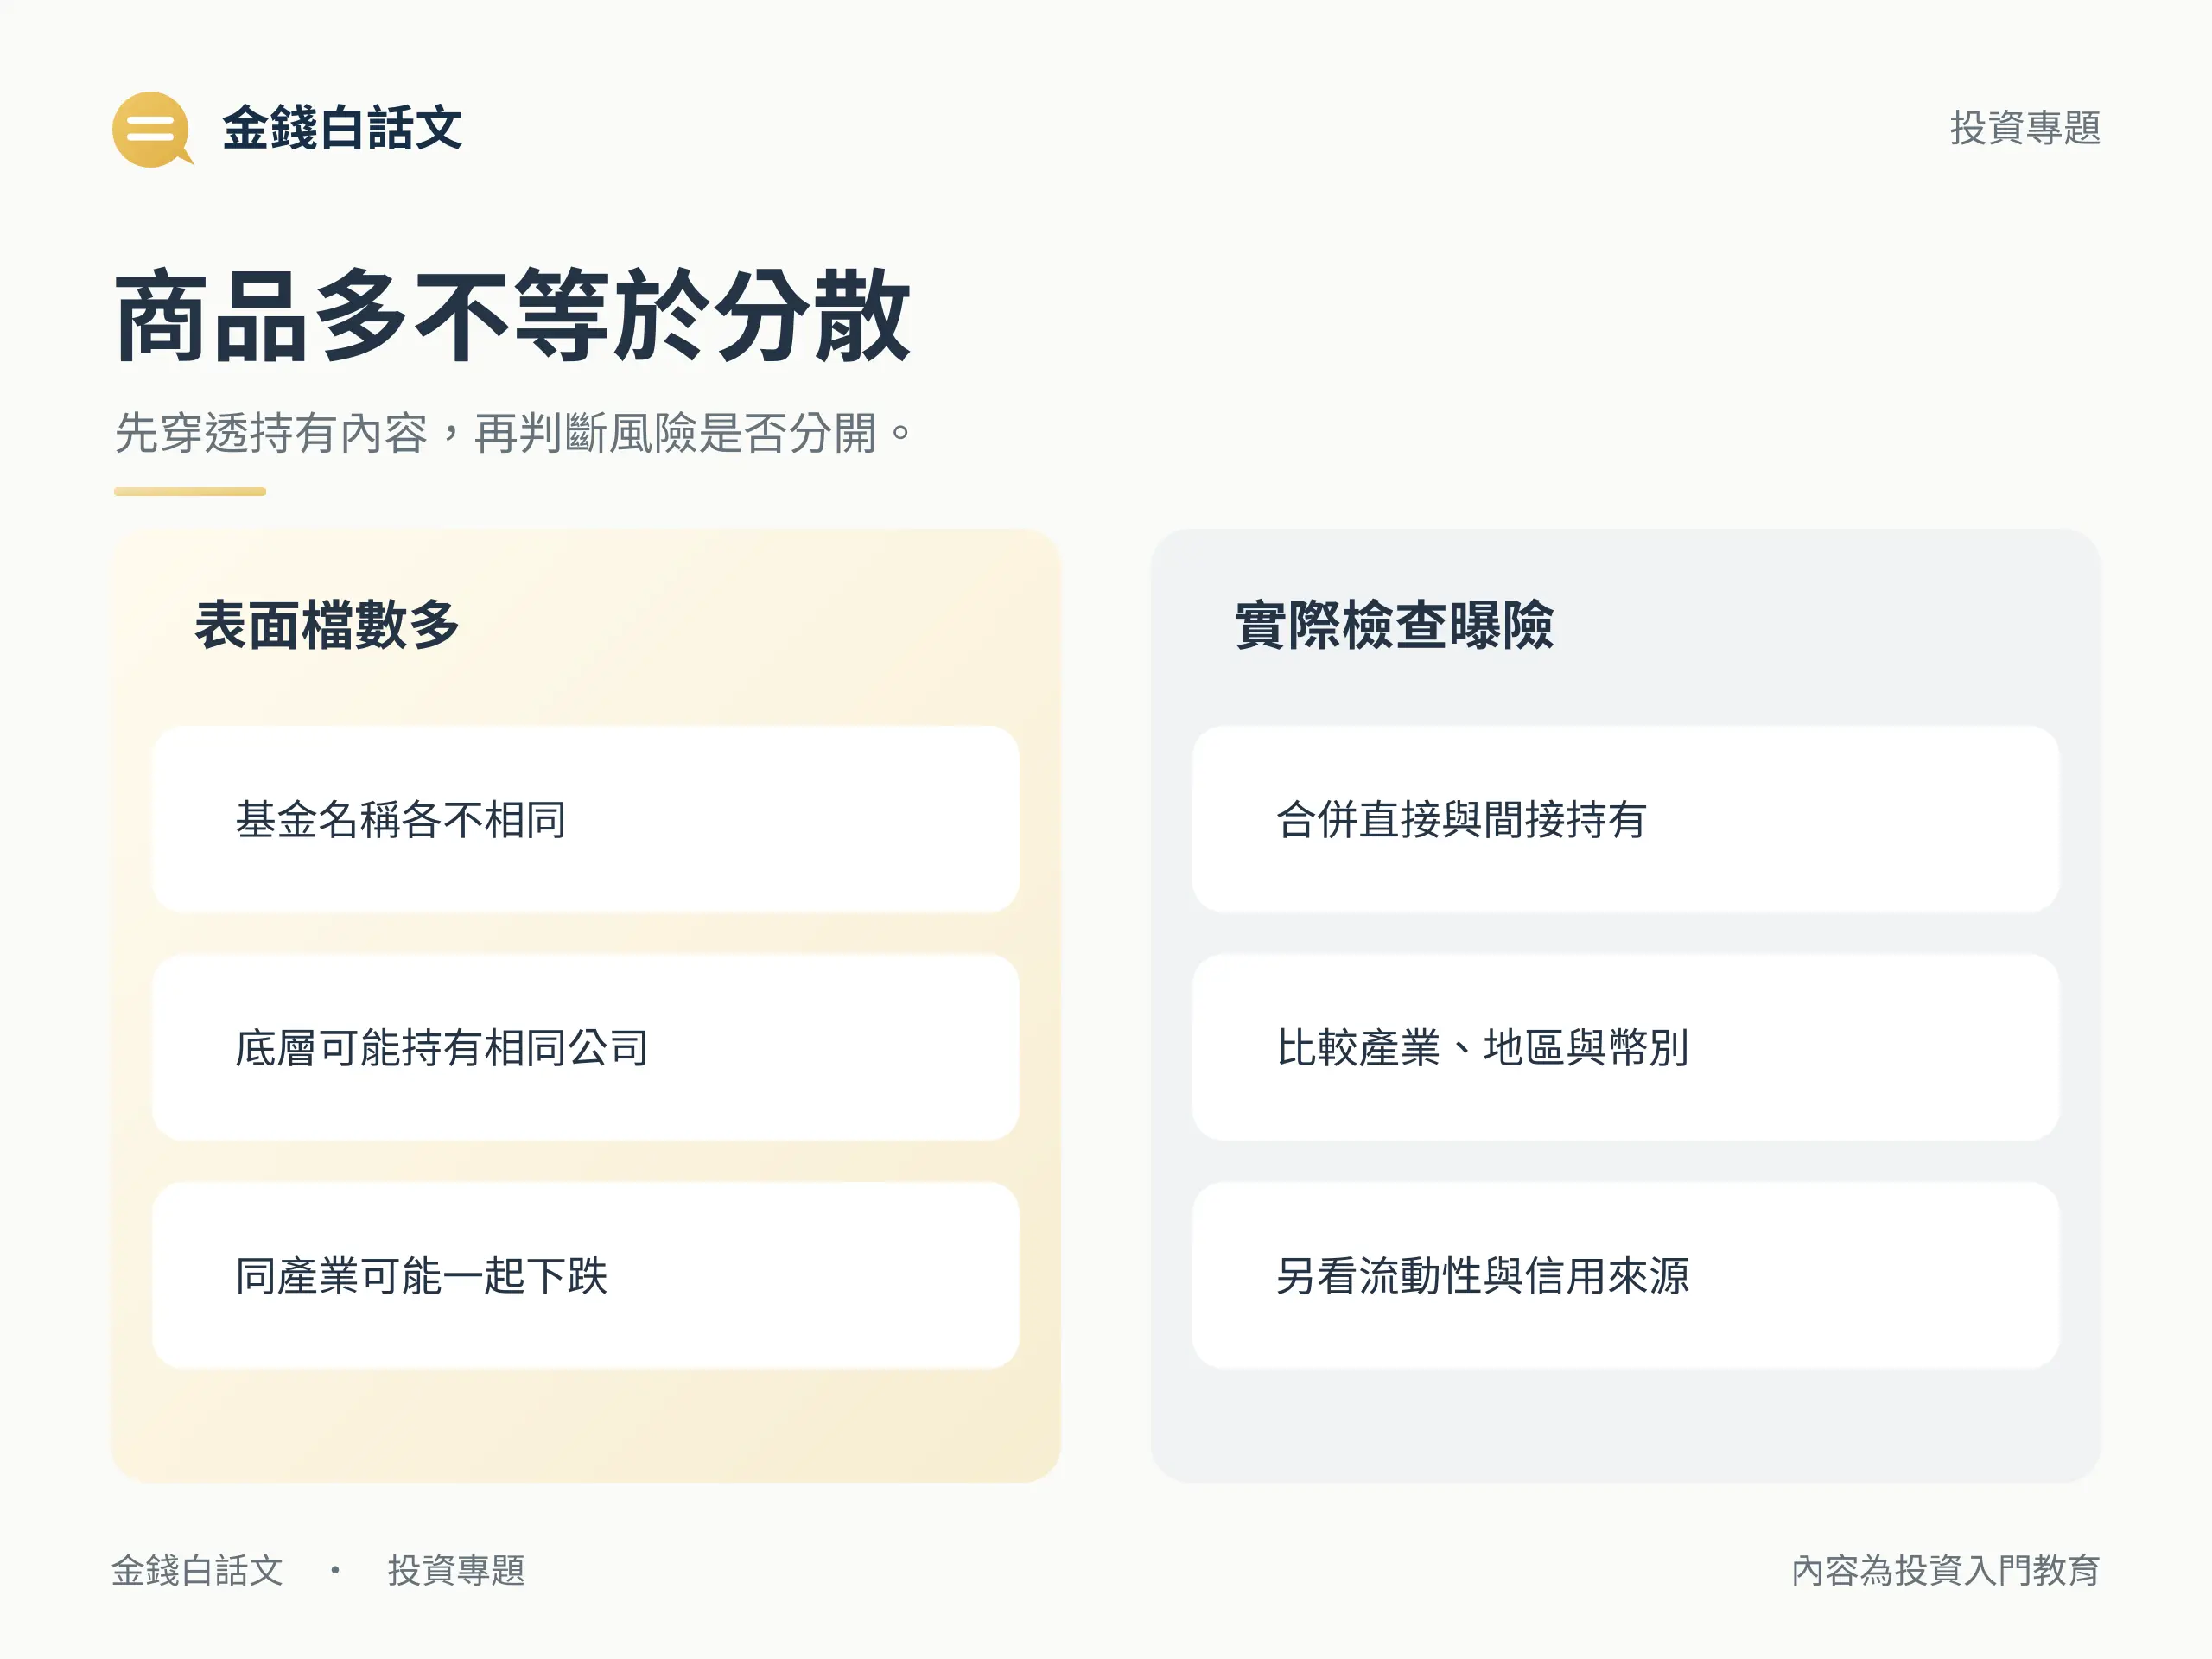
投資組合風險為什麼不能把每檔平均?
組合報酬可以從權重拆解,但整體風險不能把各部位波動率直接平均。 CFA Institute 說明,兩資產組合的風險同時受權重、各自波動與相關性或共變異數影響;資產增加後,彼此如何共同變動會更重要。
例如持有三檔名稱不同的科技基金,再加上任職公司的股票,表面上有四檔商品,底層卻可能同時依賴同一產業景氣。 若市場下跌還伴隨工作收入受影響,金融資產與人力收入的風險也可能同時發生。
相關性是歷史資料中的關係,不是永久保證。 市場壓力、產業結構與匯率環境改變時,原本不同步的資產也可能一起下跌;因此分散能降低部分集中風險,不能把投資變成零風險。 完整風險來源可搭配投資風險是什麼一起檢查。
如何檢查基金與 ETF 的重複曝險?
FINRA 提醒,基金或 ETF 之間可能持有相同公司,也可能和投資人另外持有的個股或債券重疊。 只看基金名稱、發行公司或商品檔數,無法證明已經分散。
- 取得最新持有資料:從公開說明書、月報或基金官方網站查看前幾大持股、產業、地區、幣別與發行人。
- 按底層實體合併:同一公司同時出現在個股與多檔基金時,把間接與直接曝險一起看。
- 檢查共同驅動因素:即使公司不同,也可能集中同一產業、國家、利率、信用來源或單一貨幣。
- 補看流動性與退出限制:壓力時難以賣出或成本很高的部位,不能只按平常市值判斷可用性。
沒有跨所有人與商品都適用的「單一持股最多幾%」答案。 合理程度還要看使用期限、其他收入來源、能否變現,以及損失是否會破壞必要生活;重點是先看見集中,再依目標與能力處理。
多個財務目標要分帳,也要合併看家庭曝險
同一個人可能同時有三年後的頭期款、十年後的教育金與更長期的退休準備。 每個目標的使用日期、最低必要金額與可延期程度不同,不宜只用一個總報酬率掩蓋期限差異。
做法是為每個目標標記對應部位或單位數,清楚知道哪一筆錢何時可動用;再回到家庭整體層級合併檢查公司、產業、幣別、發行人與流動性。 分帳能保護用途,合併能看見共同風險,兩者都需要。
期限越近、越不能延後的必要支出,越不能依賴指定日期一定能以理想價格賣出高波動資產。 可先用投資期限是什麼把「短期/長期」改寫成實際日期,再決定哪些部位屬於同一個目標組合。
投資組合怎麼維護?用規則處理變動
- 固定盤點範圍:先定義納入哪些帳戶、投資現金與負債,前後比較保持一致。
- 更新同日市值:把各部位換成同一基準幣別,重新計算權重與前幾大曝險。
- 對照原定角色:確認每項資產仍服務原本目標,沒有因價格上漲就反過來改寫理由。
- 檢查偏離與重疊:先看資產類別區間,再穿透公司、產業、地區、幣別與發行人。
- 先評估新資金:若要調整,可先考慮用新增投入補足不足部位,再比較賣出所產生的費用、稅與價差。
- 記錄觸發原因:固定週期、權重偏離或人生事件都可觸發檢查;市場新聞本身不等於必須交易。
再平衡的比例與頻率沒有人人相同的答案。 Investor.gov 將它連結到目標、期限與風險承受度;實際調整前仍要考慮費用、稅、流動性與現金流,避免小幅偏離就反覆交易。
投資組合最常見的六個錯誤
- 用原始成本算現在權重:忽略價格變動後,真正主導風險的部位可能已經改變。
- 把各部位報酬直接平均:小部位與大部位影響不同,應先乘上期初權重。
- 不同期間與幣別混算:起訖、匯率與含息口徑不一致,組合報酬就失去可比性。
- 持有多檔就自認分散:多檔基金可能重複持有相同公司、產業或發行人。
- 只看券商畫面,不看其他帳戶:公司股票、海外帳戶或不易變現部位可能讓家庭整體更集中。
- 把調整當成預測:因短期消息頻繁換商品,會增加成本,也讓組合失去原本可檢查的規則。
投資組合檢查清單:九項都能回答才算可管理
- 盤點範圍是否固定,沒有臨時漏掉虧損或低流動性部位?
- 所有市值是否來自同一估值日,並換成同一基準幣別?
- 長部位權重是否加總為 100%,融資與負債是否另外揭露?
- 每項部位是否能對應一個明確目標、期限與角色?
- 基金與 ETF 是否已穿透前幾大持股、產業、地區、幣別與發行人?
- 報酬是否採相同期間與總報酬口徑,外部現金流是否另行處理?
- 交易、持有、顧問、換匯與退出成本是否有來源可查?
- 需要用錢時,部位是否能在可接受時間與成本內變現?
- 下次檢查的週期、偏離門檻或人生事件是否已記錄?
這份清單的目的不是產生一個看似精確的分數,而是把未知項目顯示出來。 任何一項需要靠猜測,先補資料,再決定是否增加或移除部位。
投資組合要能盤點、重算,也能說明每項部位的角色
投資組合不是一串商品名稱,而是所有投資部位共同形成的系統。 先固定範圍、估值日與幣別,再用目前市值算權重、用一致口徑拆解報酬貢獻,才能知道真正影響整體結果的是什麼。
最後還要穿透基金與 ETF 的底層持有,合併不同帳戶與家庭收入來源的共同曝險。 分散不能保證不虧,但能避免單一公司、產業、幣別或判斷失敗就破壞整個目標。
重點整理
投資組合要放幾檔商品才夠?
沒有跨所有市場與目標都適用的固定檔數。
兩三檔廣泛且底層不同的工具,可能比十檔集中同一產業的基金更分散;應看穿透後曝險、權重、費用與可維護性。
只持有一檔 ETF 算投資組合嗎?
帳戶層級可能只有一項直接持有物,但 ETF 底層可能包含許多資產。
是否稱為組合不是重點,重要的是看清底層持有、整體家庭資產與這一檔工具沒有涵蓋的風險。
投資組合多久檢查一次?
可按固定週期、權重偏離或目標與收入變動觸發,沒有人人相同的日期。
重點是事先記錄規則,並把費用、稅與流動性納入,不因每天價格起伏頻繁交易。
公司配發的股票要放進投資組合嗎?
只要具有經濟價值且由你承擔價格風險,就應在家庭曝險中列出,並同時考慮薪資也來自同一公司的集中問題。
尚未歸屬、不能出售或有稅務限制時,要另外標示條件,不和可立即動用市值混為一談。
投資組合報酬率和帳戶損益為什麼不同?
常見原因包括投入與提領時點、配息處理、匯率、費用、不同估值時間,以及平台使用金額加權或時間加權方法。
比較前先找方法說明與現金流紀錄,不能只挑較高的數字。