內容目錄
顯示
存款保險是在要保金融機構發生停業等制度所定情況時,依規定保障存款人的制度。台灣的最高保額是每一存款人在國內同一家要保機構,新臺幣及外幣存款本金與利息合計 300 萬元;不同帳戶不會各自取得一份保額。
如果你同時有薪轉帳戶、定存和外幣帳戶,先確認它們是否屬於同一家法律上的金融機構,才算得出保障範圍。接著還要分清存款與銀行銷售的投資商品,避免把「放在銀行」誤認為全部都受保。
存款保險保障到哪裡?
存款保險按存款人與同一家要保機構計算
依中央存款保險公司的常見問答,同一個人在同一家要保機構的受保存款須合併計算。不同分行、網路銀行帳戶或多本存摺,都不能僅因開戶位置不同就分開取得保額。
「同一家」要看法律機構,而非只看品牌、集團或招牌。兩個品牌可能屬於同一機構;相反地,同一集團中的不同機構也不能只憑集團名稱合計。遇到合併、更名等情況,應向中央存保公司或金融機構確認歸戶規則。
存款人不需另繳存款保險保費,保費由要保金融機構負擔。你要做的是確認機構有參加存保、商品屬於受保存款,以及歸戶後金額落在哪個範圍。
本金、利息與外幣要合併
300 萬元是本金與利息合計的上限,不能只計原本存入的本金。一般新臺幣與受保外幣存款也須合計,而非新臺幣有 300 萬元、外幣另外再有一份。外幣的換算及個案計算方式依中央存保公司的規則確認。
所以在接近存款保險上限時,要把應計利息一起納入盤點。分散帳戶的管理用途,和法律上的保障計算是兩件事;你可用不同帳戶管理支出,但不能因此假設保額增加。
哪些商品不在存款保險內?
銀行賣的商品不一定是受保存款
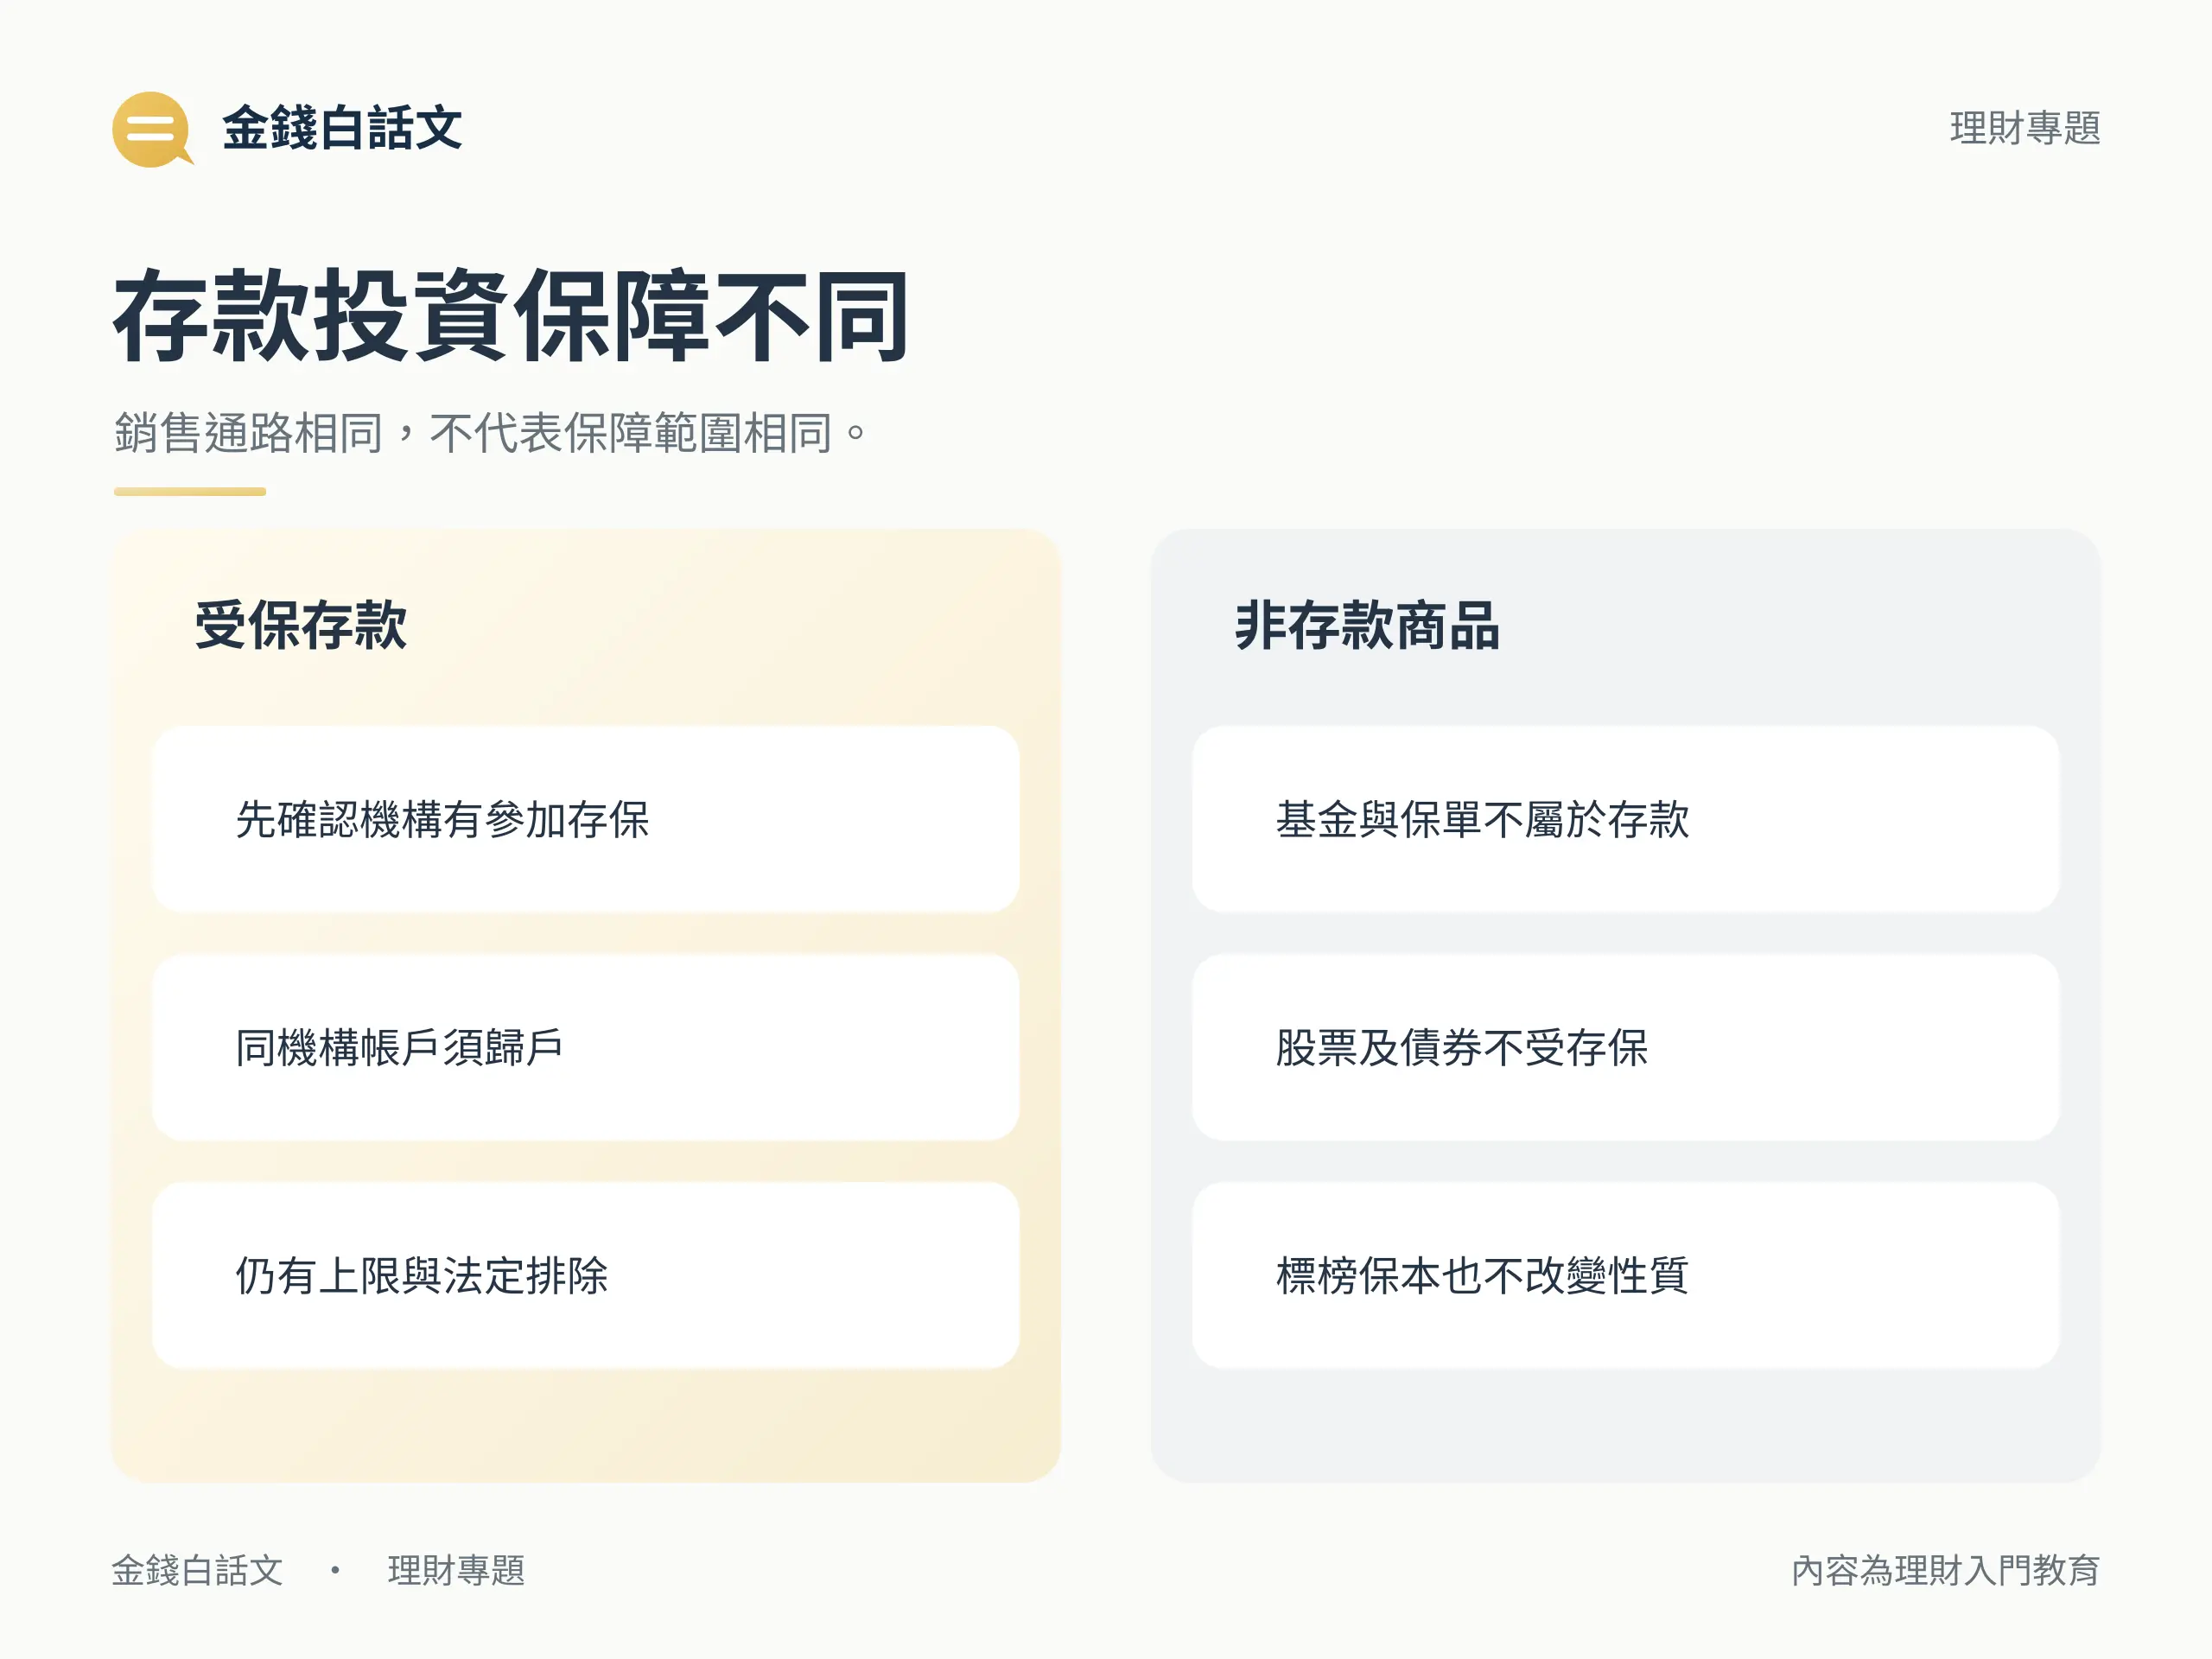
銀行可能同時提供存款、基金、保險及其他金融商品。依中央存保公司的說明,保單、基金、股票、ETF、債券及黃金存摺等非存款商品,不受存款保險保障;即使宣傳中使用「保本」,也不會因此變成受保存款。
判斷時先找契約或商品文件上的正式名稱。若寫的是投資信託、證券或保險契約,就不要只因扣款來自銀行帳戶,將商品本金和存款保障混在一起。「由銀行銷售」說的是通路,「屬於存款」說的是商品性質。
一般外幣存款與 OBU 等排除要分清
也不能用「外幣」兩字一刀切。一般受保外幣存款可以納入歸戶,但存款保險條例另有排除項目,例如國際金融業務分行(OBU)的存款及可轉讓定期存單。
可轉讓定期存單和一般定存的性質不同,不能因為都含「定期」就當成相同保障。遇到名稱相近、特殊帳戶或文件說明不清楚的商品,直接請機構說明它是否屬於存款保險的受保項目,並保留商品文件供核對。
怎麼查機構,再盤點自己的存款?
查中央存保要保機構名單
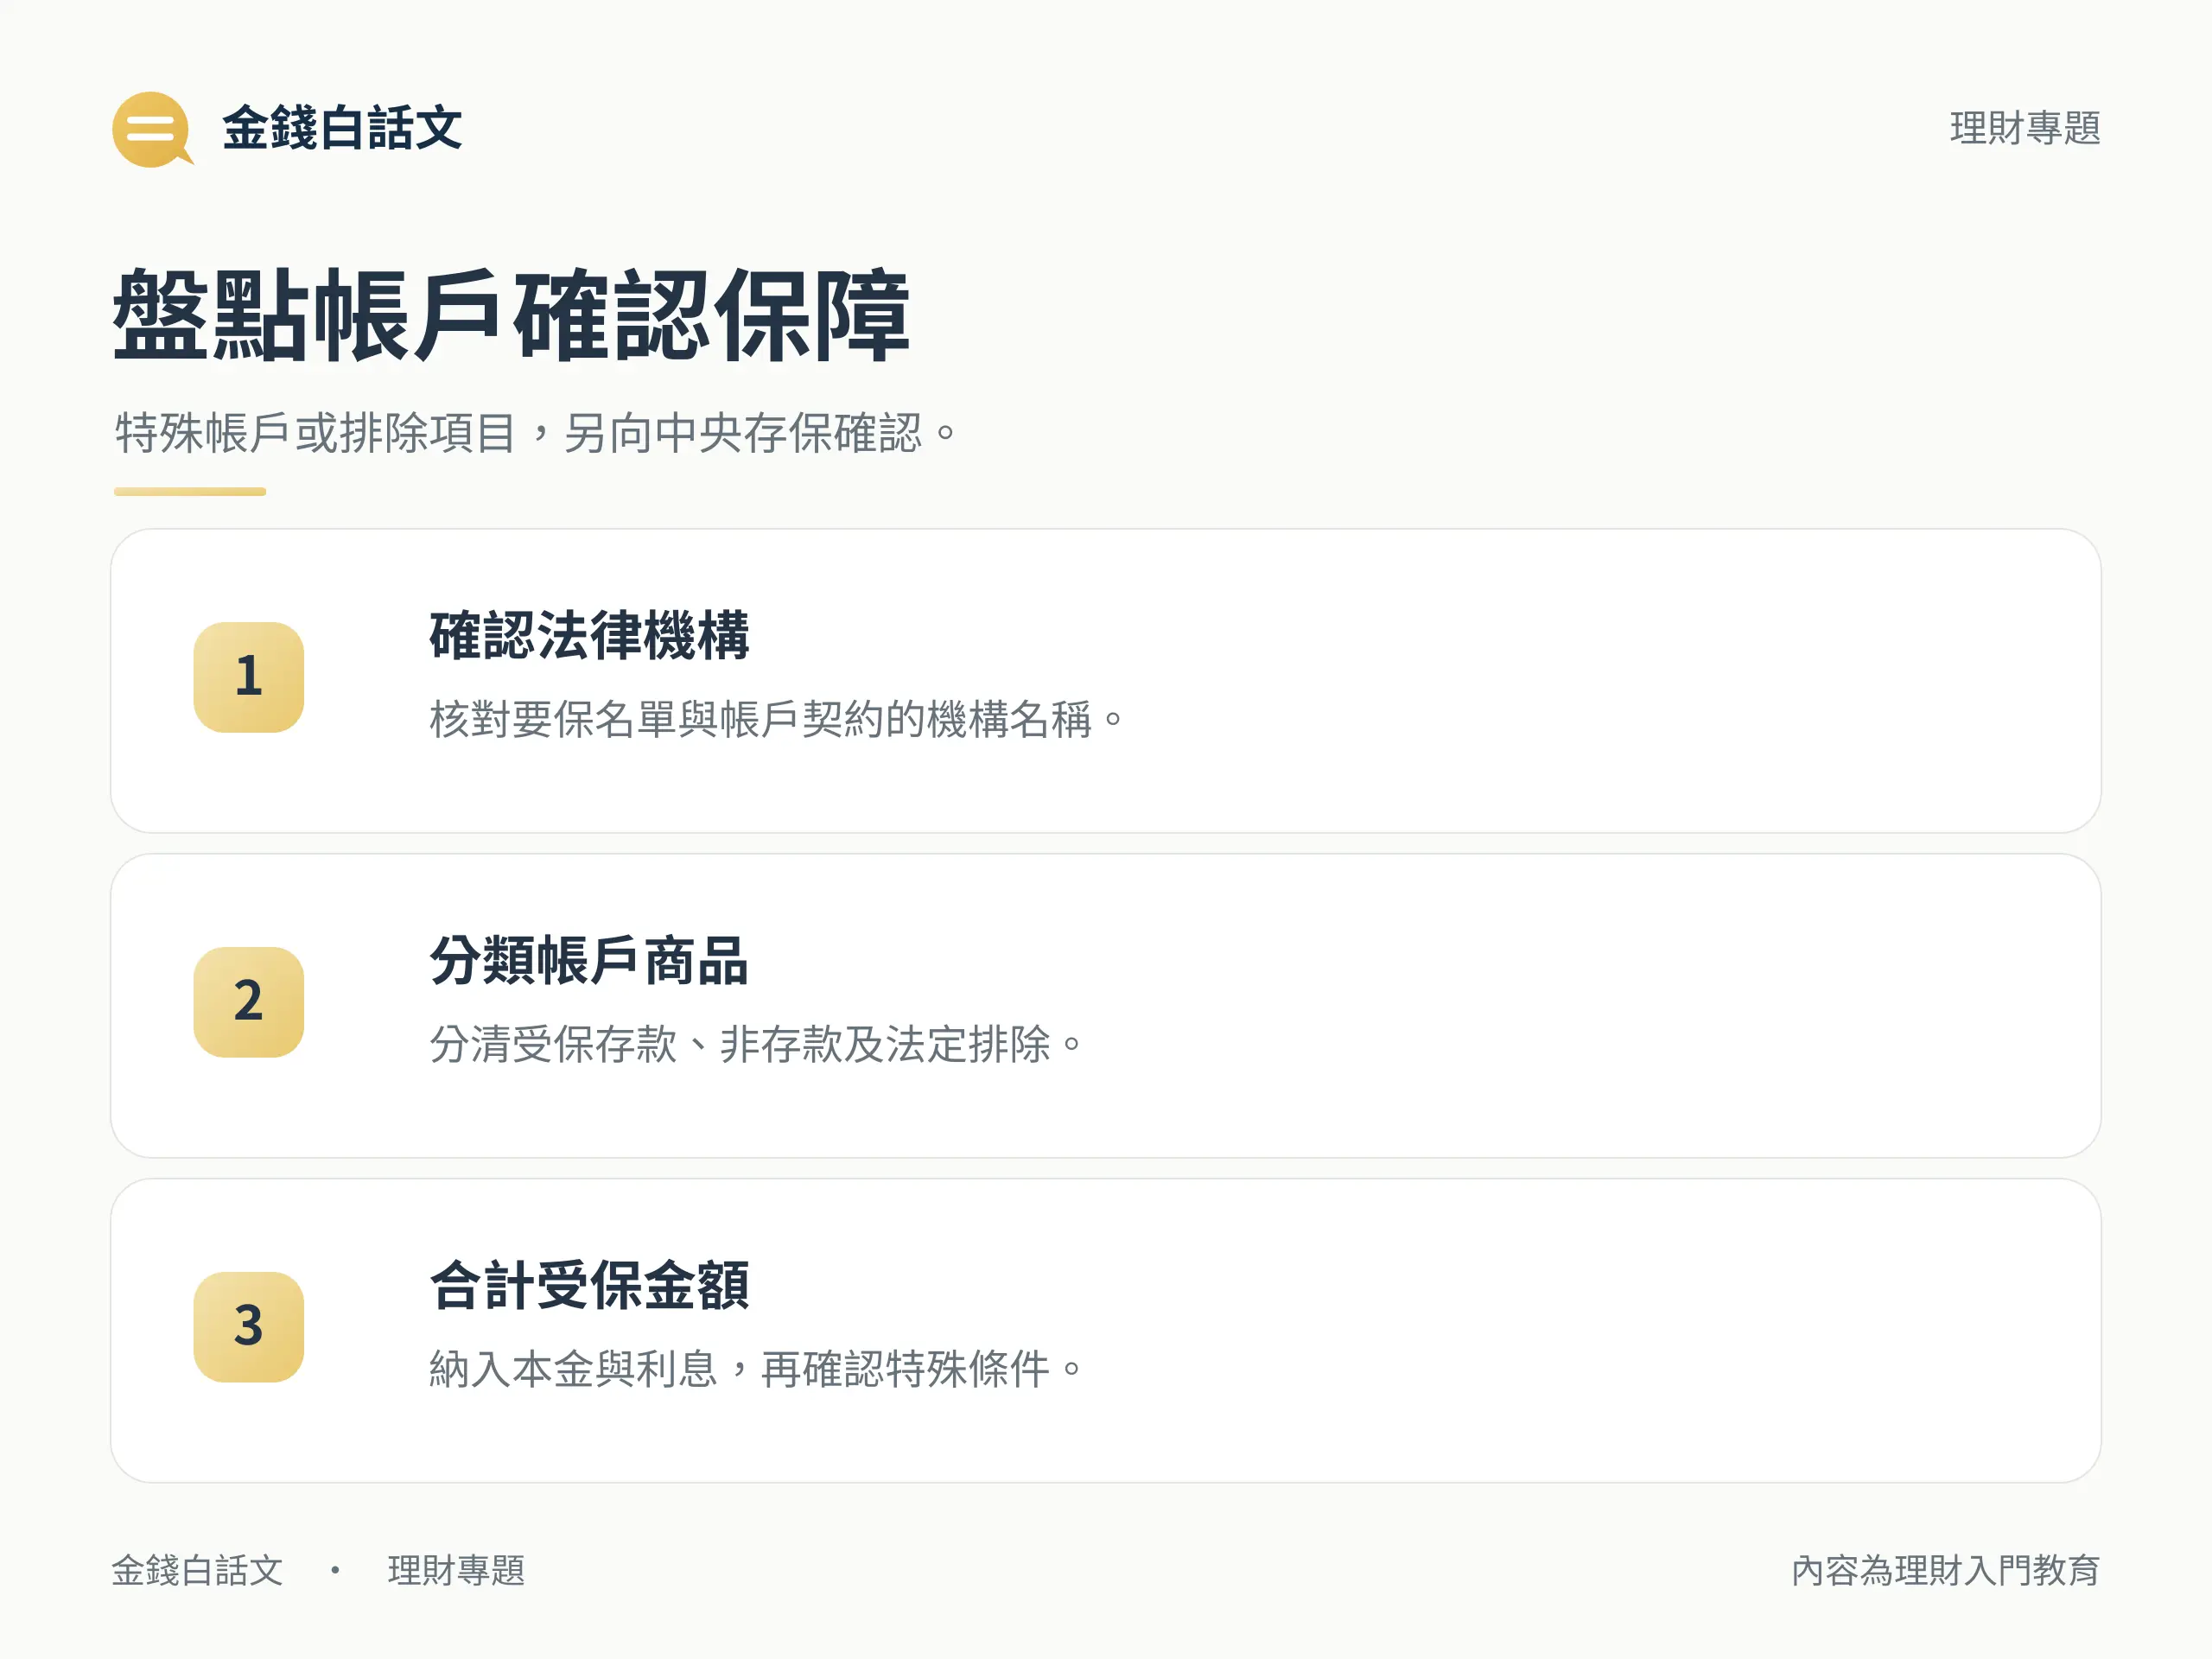
可從中央存款保險公司網站查詢要保機構名單,再對照帳戶契約上的機構名稱,以及營業處所的存保標示。機構有參加存款保險,也不表示它銷售的所有商品都受保,仍要逐項分辨。
盤點時可列五欄:法律機構名稱、帳戶或商品名稱、本金、應計利息、是否屬於受保項目。這張表留在自己手上即可,不需把帳號或完整資產明細交給內容網站。
用假設帳戶練習歸戶
假設同一人在同一家要保銀行有受保活存 180 萬元、一般定存 110 萬元,以及兩者應計利息共 15 萬元,合計是 305 萬元。依一般存款保險保額理解,其中 300 萬元在最高保額內,5 萬元超過上限。此例僅供教學,先不計特殊帳戶或可抵銷債務。
若把定存換到同銀行另一家分行,歸戶合計仍是 305 萬元。這個例子想提醒的是,計算單位由存款人與機構決定,並非由存摺本數決定。超額部分的權利須依實際處理方式另查,不能直接說它永遠拿不回。
要安排生活備用金,可另外閱讀緊急預備金的用途和四帳戶資金管理。帳戶分流有助管理,但仍須回到機構歸戶確認存款保險保障。
存款保險不等於所有損失都會賠
詐騙、盜領與金融機構停業不同
中央存保公司明示,存款遭詐騙或盜領不屬於它的賠付範圍。存款保險所處理的金融機構風險,和有人冒用身分或騙走款項的情況不同,不能把保額當成帳戶安全保證。
若遇疑似詐騙或不明交易,應立即聯絡金融機構及警方處理。等待存款保險理賠不是對應這類風險的處理方法;日常仍要保護驗證資料與轉帳操作。
特殊帳戶與超額債權向哪裡查
聯名帳戶、特殊帳戶、可抵銷債務及金融機構合併後的歸戶,可能需要按官方規則、持分或個別條件計算,不能一律套用前面的單人簡式。存款保險上限以上的債權,也要依該機構的處理及清理情況確認,不能推定全部歸零或保證全數返還。
有這些情形時,帶著帳戶性質與契約資料向中央存保公司或金融機構詢問,取得適用於該帳戶的答案;制度介紹不能代替個別權利認定。
結語
理解存款保險,可以從三個問題開始:機構是否要保、商品是否受保、同一人的本金與利息歸戶後是多少。算清楚範圍後,再處理特殊帳戶與超額部分,才能避免把多個帳戶或銀行銷售的投資商品誤當成額外保障。
重點整理
不同分行的存款保險會分開算嗎?
不會。同一存款人在國內同一家要保機構的受保存款要歸戶,新臺幣及外幣本金與利息合計最高保障 300 萬元;不同分行或帳戶不各自取得一份保額。
銀行賣的基金有存款保險保障嗎?
沒有。基金、保單、股票、ETF、債券和黃金存摺等非存款商品,不因由銀行銷售或標榜保本而成為受保存款。要分辨商品契約的性質,不能只看銷售通路。
被詐騙可以申請存款保險賠付嗎?
中央存款保險公司明示,存款遭詐騙或盜領不在其賠付範圍。發現疑似詐騙或不明交易,應立即聯絡金融機構及警方,不能把存保額度當成防詐保證。