內容目錄
顯示
想買保險時,你可能會在銀行、業務員介紹或網路投保平台,看見不同外商壽險的名字。台灣常見的選項包括安聯人壽、安達國際人壽、友邦人壽、保誠人壽與法國巴黎人壽,各自有不同的集團背景與在台經營形式。
不過,「外商」是市場常用的說法,可能指外資控制的台灣公司,也可能指外國保險公司在台灣設立的分公司。這篇先整理公司名單與集團背景,再說明兩種身分的差別,讓你看保單時知道真正承保的是誰。
台灣有哪些外商壽險公司?
下表是五家常見業者的比較範例,不是完整外商名冊;以國際保險集團旗下的在台壽險公司及台灣分公司為主要範圍,不包含產險公司、保險經紀人公司,也不把所有有外資參股的公司都列入。排列只方便閱讀,不代表財務實力、服務品質或商品優劣排名。
| 常見名稱 | 在台經營實體 | 集團背景 | 組織形式 |
|---|---|---|---|
| 安聯人壽 | 安聯人壽保險股份有限公司 | 德國安聯集團(Allianz) | 在台設立的公司 |
| 安達人壽 | 安達國際人壽保險股份有限公司 | 安達保險集團(Chubb) | 在台設立的公司 |
| 友邦人壽 | 英屬百慕達商友邦人壽保險股份有限公司台灣分公司 | 友邦保險集團(AIA) | 外國公司的台灣分公司 |
| 保誠人壽 | 保誠人壽保險股份有限公司 | 保誠集團(Prudential plc) | 在台設立的公司 |
| 法國巴黎人壽 | 法商法國巴黎人壽保險股份有限公司台灣分公司 | 法國巴黎保險(BNP Paribas Cardif) | 外國公司的台灣分公司 |
公司身分可交叉查閱壽險公會會員名錄與下列各公司的官方介紹。公會依本國公司、外國公司在台分公司分類,因此保誠、安聯等外資背景業者出現在本國公司類別,並不矛盾。
另外,壽險公司經營的商品不只死亡保障,也可能包含健康、傷害、年金等人身保險。你要找醫療或退休相關保障時,仍應進一步確認各家公司實際銷售的商品與條款。
五家外商壽險的背景與在台經營方式
安聯人壽:德國安聯集團旗下的台灣公司
安聯人壽具有德國安聯集團背景。安聯公司簡介記載,公司前身統一人壽於 1995 年開始營業,1999 年更名為統一安聯人壽,2007 年更名為安聯人壽。
安聯官網分別提供投資型與保障型商品入口。若你正在比較投資型保單,除了認識公司,也要看保險成本、相關費用、投資標的與解約條件;保險公司的品牌背景,不能消除投資本身的波動與損失風險。
安達國際人壽:由原康健人壽與安達台灣分公司整合
安達國際人壽隸屬安達保險集團,對外使用「安達人壽」品牌。依安達官方更名說明,原國際康健人壽加入安達集團後,與原安達人壽台灣分公司整合,於 2022 年 12 月 1 日以「安達國際人壽保險股份有限公司」名稱繼續經營。
因此,搜尋到康健人壽、安達人壽台灣分公司的舊評價或舊商品時,要先看資料日期與實際保單,不能把歷史名稱再算成兩家現在獨立存在的公司。現行商品可從安達商品資訊查詢,並分清在售與停售商品。
友邦人壽:以台灣分公司形式經營
友邦人壽的正式名稱是「英屬百慕達商友邦人壽保險股份有限公司台灣分公司」,屬於友邦保險集團。友邦台灣資訊公開頁直接列出這個公司名稱,並提供公司、財務、商品及重要訊息等查詢項目。
選擇友邦時,應以台灣分公司的商品條款與服務資料為依據。網路上來自其他市場的友邦商品介紹,可以用來認識品牌,但不能直接套用到你在台灣購買的保單。
保誠人壽:透過銀行、經代與網路等通路提供服務
保誠人壽隸屬保誠集團(Prudential plc)。依保誠在台灣的官方介紹,公司於 1999 年投入台灣壽險市場,透過銀行保險、保險代理人與經紀人、網路投保等通路提供服務。
若透過不同通路接觸保單,可以先確認提供的是哪項商品,以及投保後的契約變更、理賠與客服由哪個窗口辦理。比較時仍要以實際條款、費用與服務方式為準。
法國巴黎人壽:透過金融機構合作提供保險服務
法國巴黎人壽台灣分公司簡介說明,公司隸屬法國巴黎保險,透過金融機構合作夥伴提供保險服務。在台灣的正式經營實體為「法商法國巴黎人壽保險股份有限公司台灣分公司」。
若你是在銀行接觸到法國巴黎人壽的保單,要把銷售通路與承保公司分開看。銀行協助介紹或辦理投保,保單權利義務仍須依承保公司的契約確認;也不能因為在銀行購買,就把保單當成存款。
外資背景、台灣分公司、合資公司,差在哪裡?
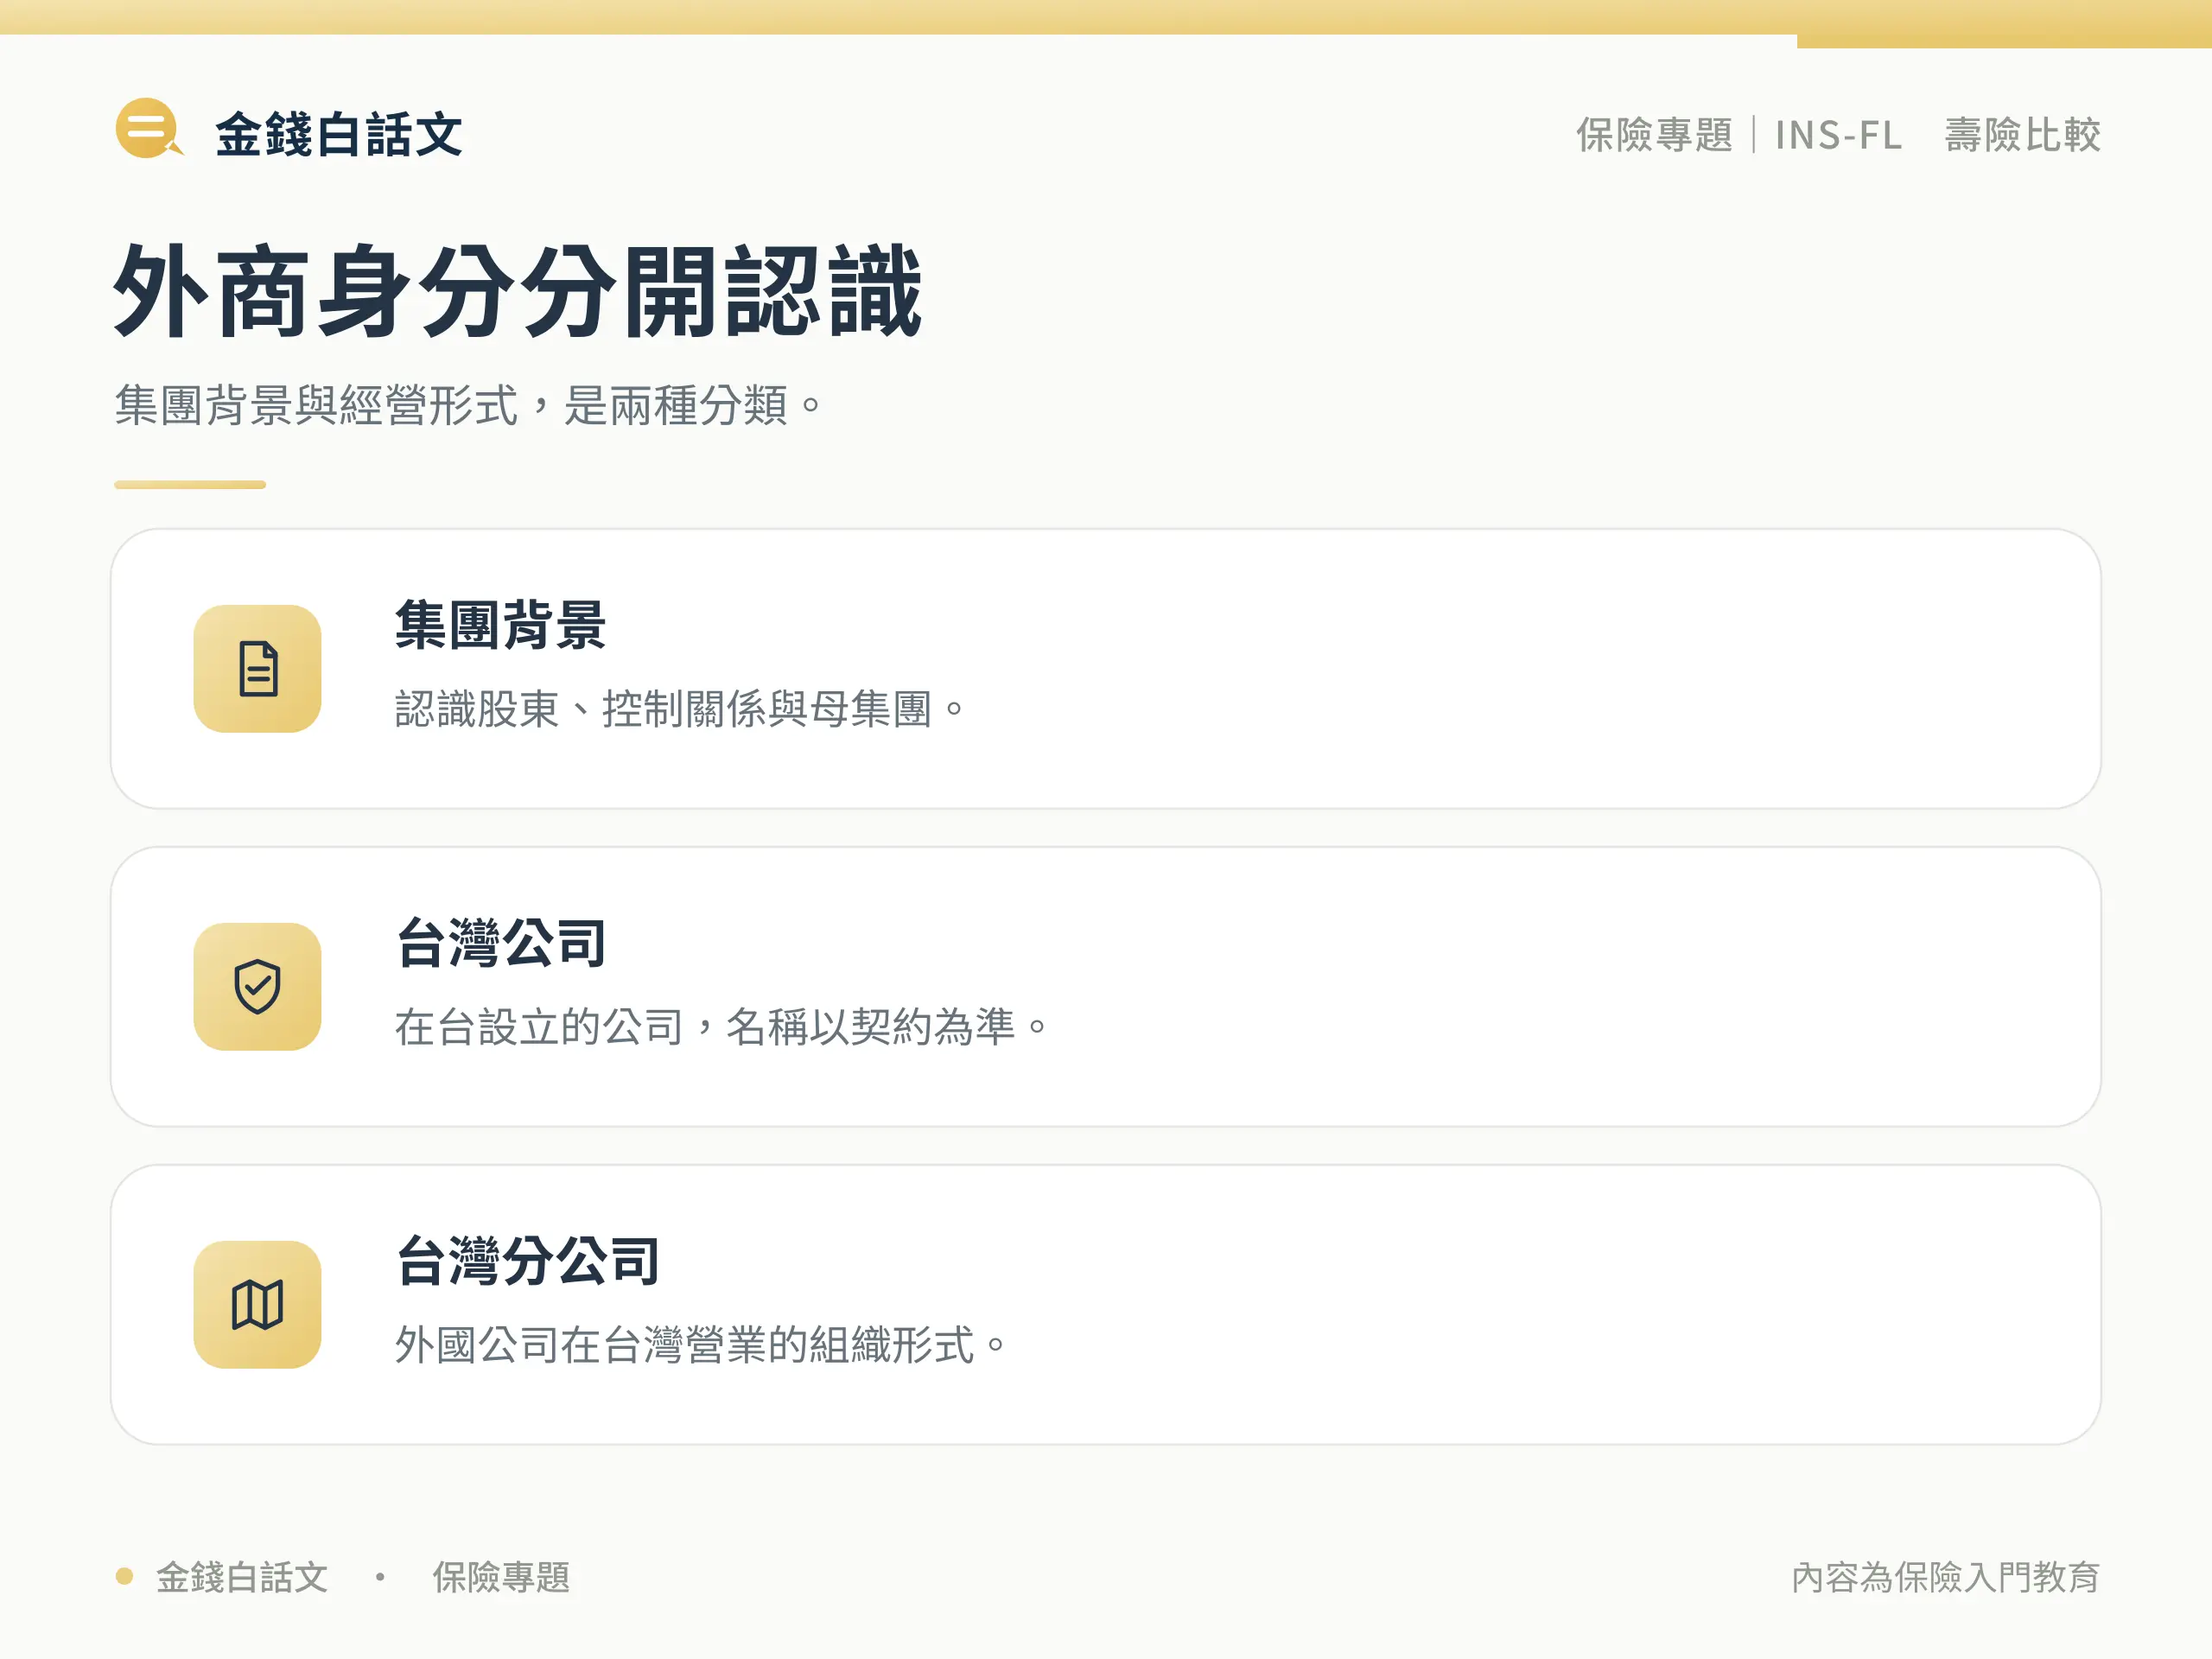
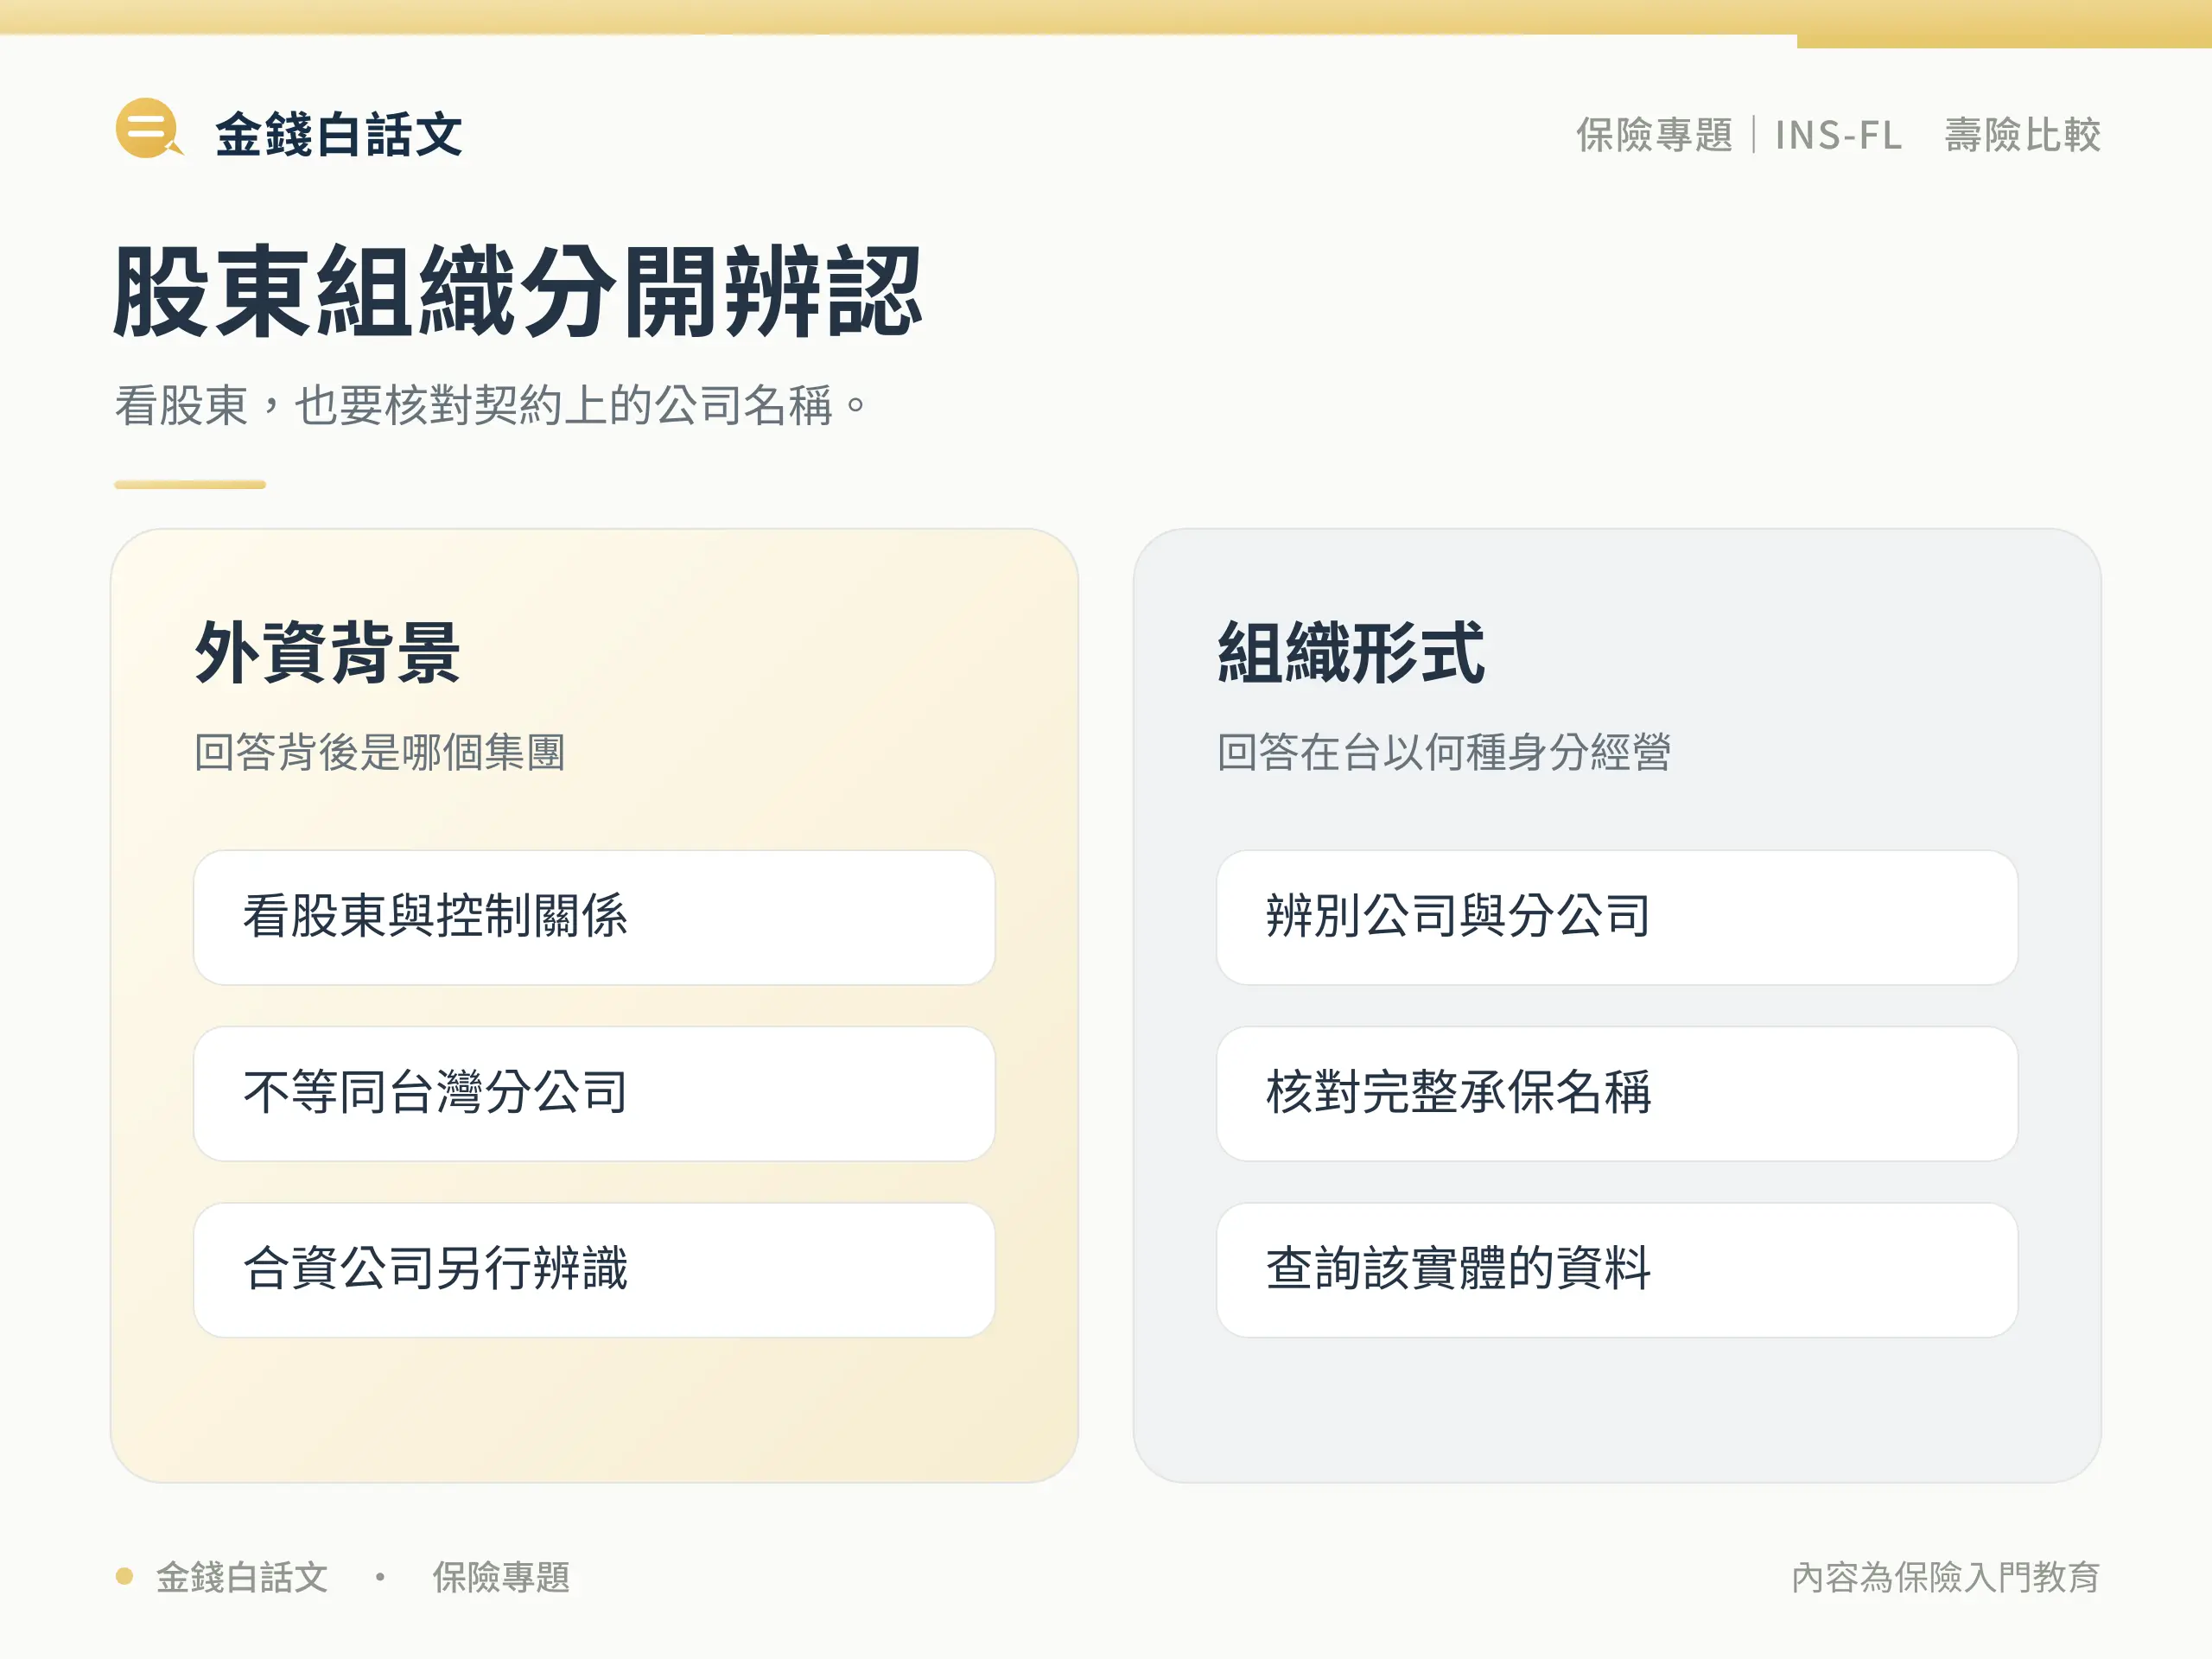
外資背景描述股東或控制關係;台灣分公司描述組織形式。前者回答「背後是哪個集團」,後者回答「在台灣以什麼公司身分經營」。這是兩個不同的分類角度,不能只看公司名字有沒有「外商」兩個字。
安聯、安達國際與保誠人壽,是以在台設立的公司形式經營;友邦與法國巴黎人壽則以外國公司的台灣分公司形式經營。對投保人最有用的動作,是核對保單上的完整公司名稱,再找出該實體的資訊公開、理賠及申訴入口。
如果把「外商」放寬成「有外國金融集團參與投資」,還會遇到合資公司。例如合庫金控公司沿革說明,合作金庫人壽是與法國巴黎銀行集團旗下公司合資成立,合庫金控持股 51%。它與法國巴黎人壽台灣分公司是不同公司,本文另行說明,不併入前面的五家主要名單。
同樣地,公司名稱聽起來國際化、曾有外資股東,或使用英文品牌,都不足以判定現在的控制關係。公司股權與名稱可能變動,應查閱現行資訊公開資料,避免沿用多年前的名單。
認識公司之後,投保前還要確認三件事
先看自己需要轉移哪一種風險
家庭主要收入中斷、疾病造成醫療支出、長期照顧需求,會對應不同保障。先整理現有保單與家庭責任,再看哪家公司的商品符合缺口,能降低因品牌偏好而買到重複保障的機會。還不確定從哪裡開始,可以先做一次保單健檢。
確認條款,而不只看商品名稱
比較同類商品時,把保障期間、給付條件、除外責任、續保條件、保費負擔與解約安排放在一起看。名稱同樣包含「醫療」或「終身」,也不代表保障範圍相同;涉及投資、分紅或外幣時,還需要辨認非保證部分與相應風險。
確認承保與服務都屬於台灣這份契約
在台外商壽險公司銷售的保單,與同集團在境外發行的商品必須分開看。金管會提醒民眾選擇經許可設立的保險公司與合法投保管道,並指出未經核准的境外商品可能涉及爭議處理及保障不足等問題。
投保前請對方提供完整公司名稱、商品條款、投保文件與官方客服入口。先把這些資料查清楚,再評估服務便利性,會比只記住一個國際品牌更有幫助。
認識公司之後,再挑適合自己的保單
台灣外商壽險可以先認識安聯、安達國際、友邦、保誠與法國巴黎人壽,再依在台公司、分公司與合資背景分清楚經營實體。名單能幫你建立比較範圍,實際選擇仍要回到財務資訊、服務管道與保單內容。
想進一步判斷哪一家更值得信任,可以接著閱讀外商壽險推薦與公司特色比較;若還在安排保障順序,則先從保險怎麼買開始,會更容易把品牌與自己的需求連起來。