內容目錄
顯示
「聽說滿 65 歲就不用繳健保費了?」
這是很多家中有長輩的人都會問的問題。
網路上也常看到「六十五歲以上長者一律免健保費」這種說法,聽起來很吸引人,但事實真的是這樣嗎?
先講結論:滿 65 歲不會自動免繳健保費。具有健保加保資格者原則上須持續投保。2024 年 12 月 23 日起已不受理新的出國停保申請;此前已辦理的停保,另依過渡規定處理,詳見健保署出國停復保說明。
所謂的「免繳」,其實是「政府幫你把健保費補助掉」,而且要看你設籍的縣市有沒有辦、以及你符不符合資格。
本篇範圍:聚焦長者健保費補助資格;補助不是因年齡自動免除投保與繳費義務。
本文為台灣保險與制度入門整理,不是依個人條件提出的投保、理賠、法律或稅務建議。法規、費率、補助與商品條款可能更新,請以文內官方連結與契約最新版本為準。
這篇文章說明長者健保補助的資格、826 元的由來,以及退休後如何確認投保身分,幫你分清楚「有沒有補助」與「應該在哪裡投保」。
看完你就能判斷自己或家中長輩到底要不要繳、能不能省。
「65 歲以上免健保費」是真的嗎?先破除迷思
答案是:不是「一律免繳」,而是「符合條件才減免」。這兩件事差很多,一定要分清楚。
依照《全民健康保險法》,健保是強制性的社會保險。
健保署也多次公開說明:不管年齡幾歲,只要在國內設有戶籍,都應該參加全民健康保險並繳納保費,並沒有「年滿 65 歲就免繳」的規定。
所以「六十五歲以上長者一律免健保費」這句話,嚴格來說是錯的。
那為什麼那麼多人這樣講?
因為很多縣市政府會「幫符合資格的長輩繳健保費」。從長輩的角度看,帳單上不用自己出錢,感覺就像「免繳」,但制度上他仍然是有繳費義務的被保險人,只是那筆錢由政府代付而已。
這就是「補助健保費自付額」,跟「不用參加健保」是兩回事。
簡單一句話記住:健保不會因為年齡就免繳,但「政府補助」可以讓你不用自己掏錢。
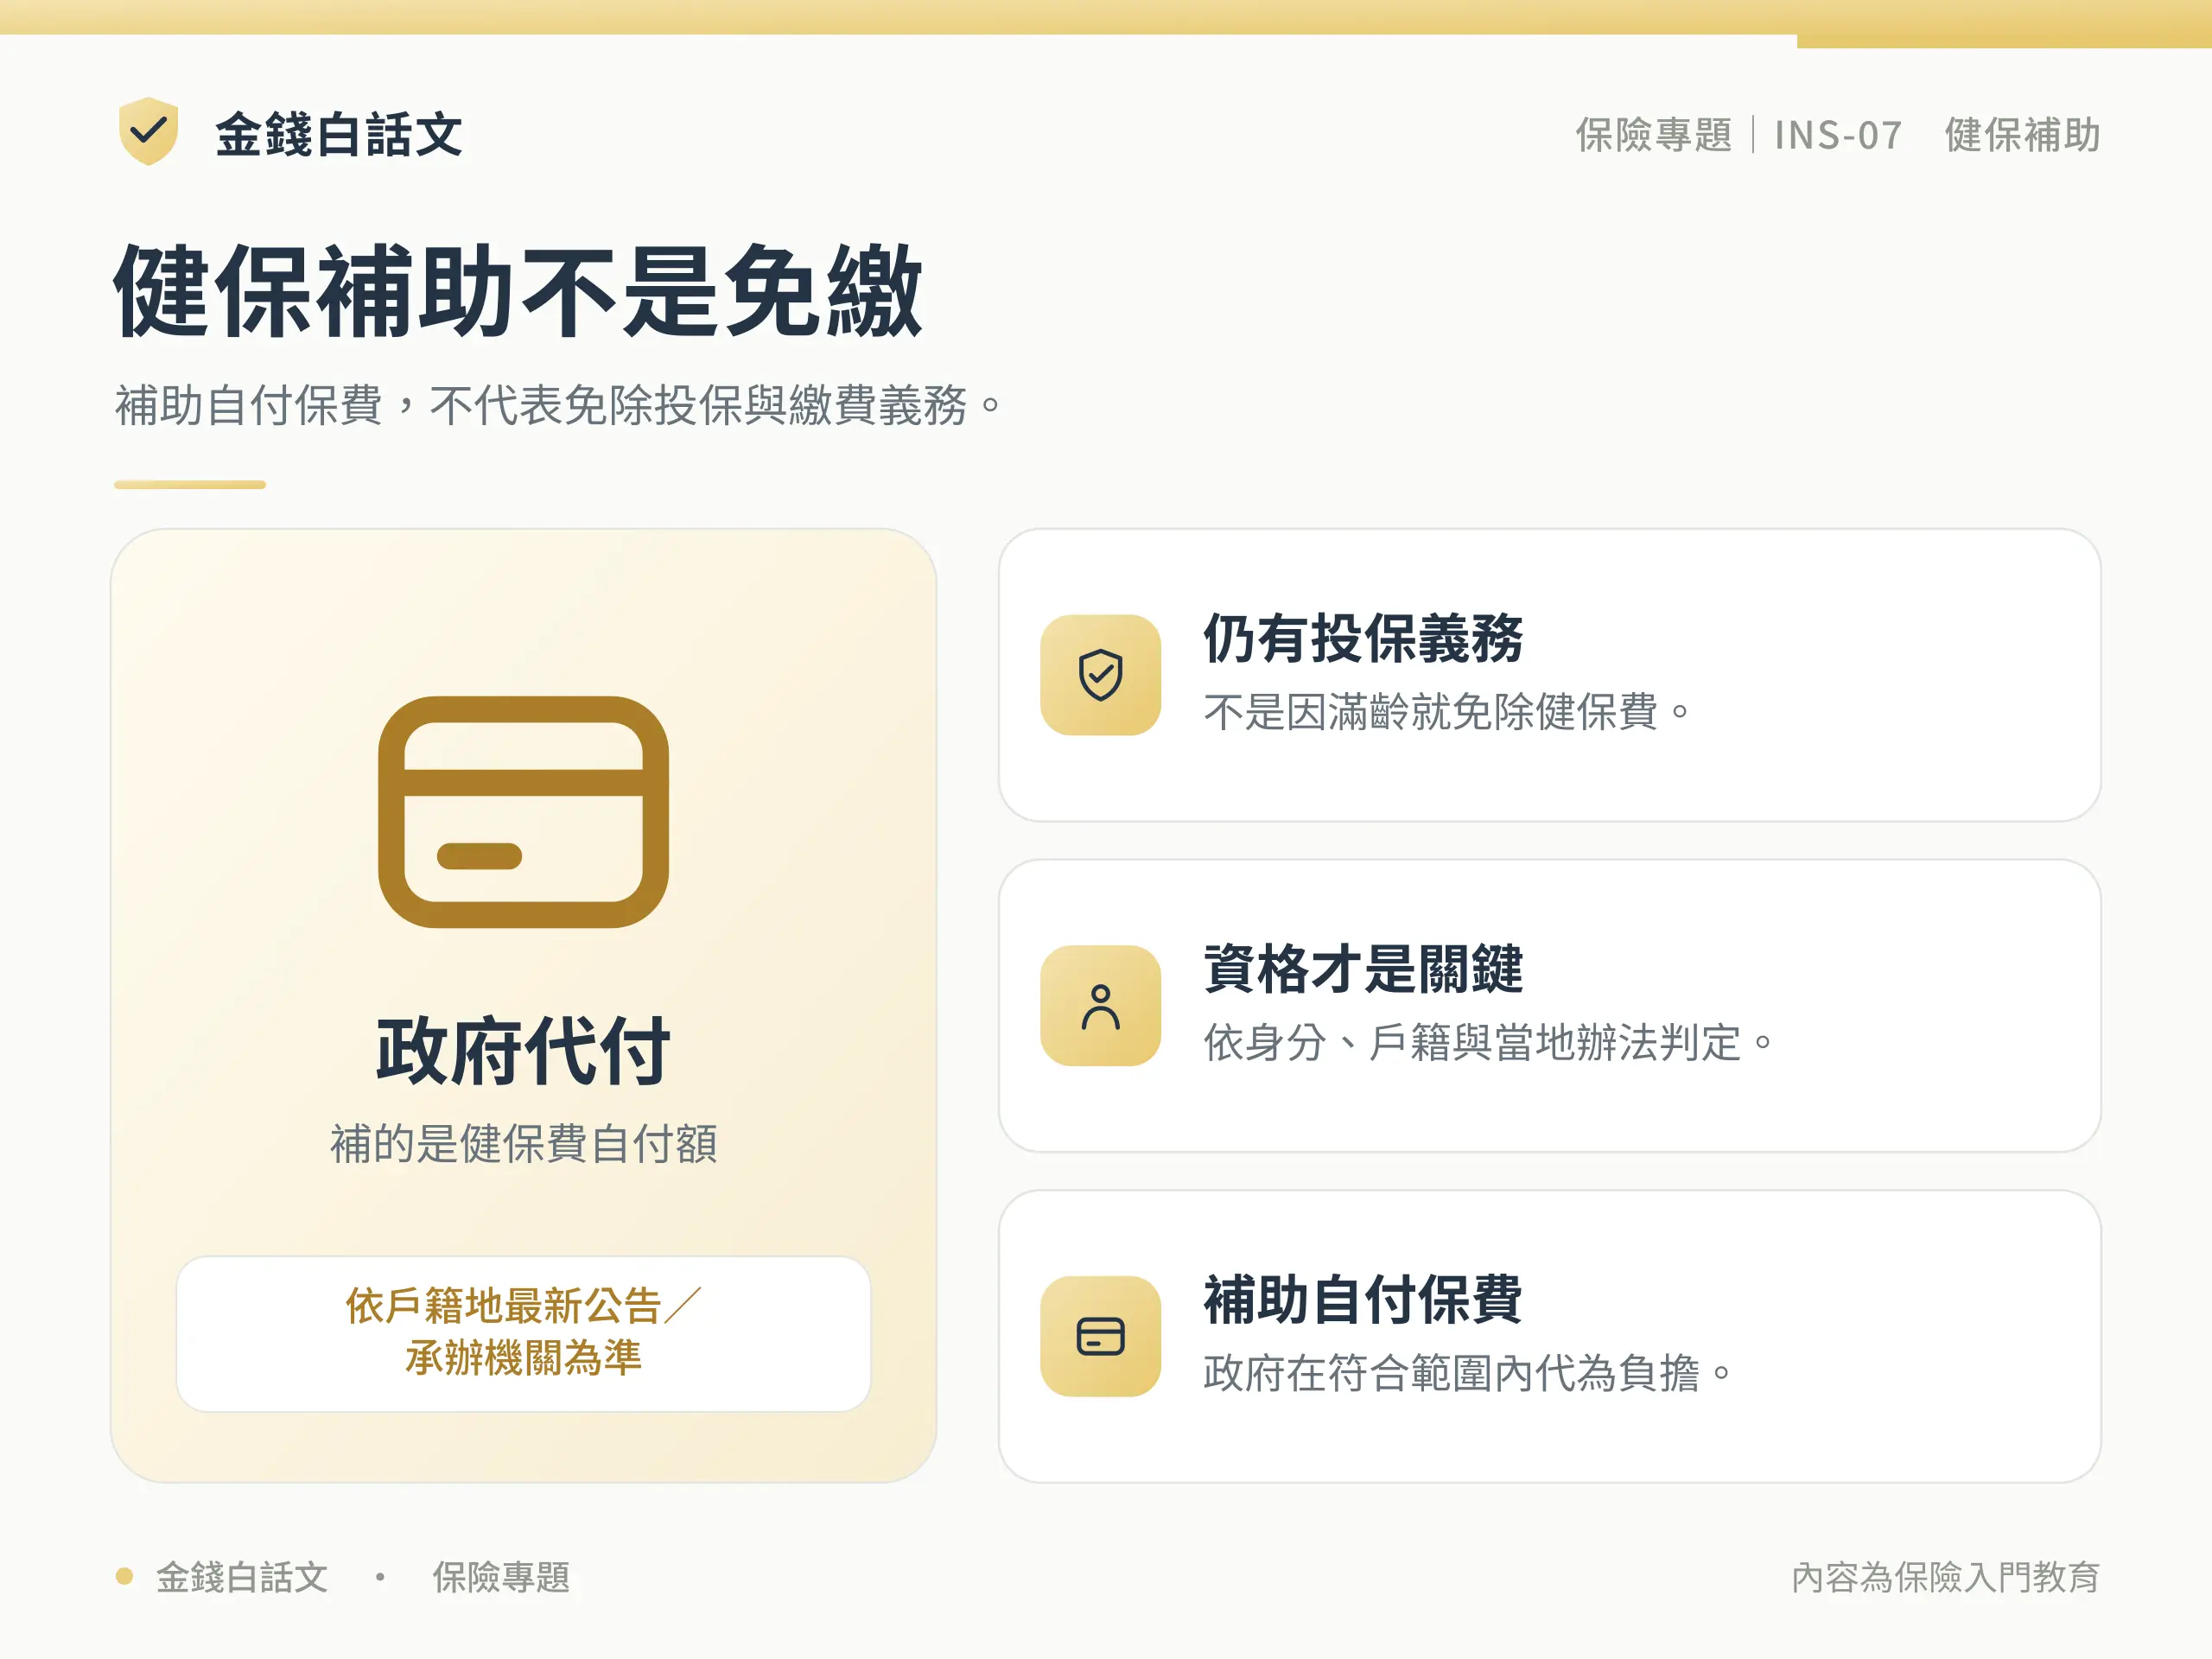
「免繳」的真相:政府補助你的健保費自付額
台灣的老人健保補助分成「中央」和「地方」兩層,兩者疊在一起,就形成了現在有點複雜的局面。
中央(衛福部):補弱勢,全國一致
中央的補助長年在辦,對象主要是弱勢族群,全國標準一致,例如:中低收入戶、70 歲以上中低收入老人、身心障礙者、55 歲以上原住民、離島 65 歲以上老人等。
這類補助有全額、有 1/2、也有 1/4,依身分而定。
地方(縣市政府):看財政加碼,各縣市不同
真正讓「65 歲免繳」這說法冒出來的,是地方政府的「加碼」。
縣市政府會視自己的財政狀況,對一般長輩再多補一層健保費。
重點是——每個縣市的年齡門檻、要不要排富、要設籍多久,通通不一樣。
有的縣市不看你有沒有錢、設籍當天就補;有的縣市則要求你所得夠低、住滿一年才補。
所以「我朋友的爸媽免繳,為什麼我爸媽要繳?」
的答案,通常就是:你們住在不同縣市,或是資格條件不一樣。
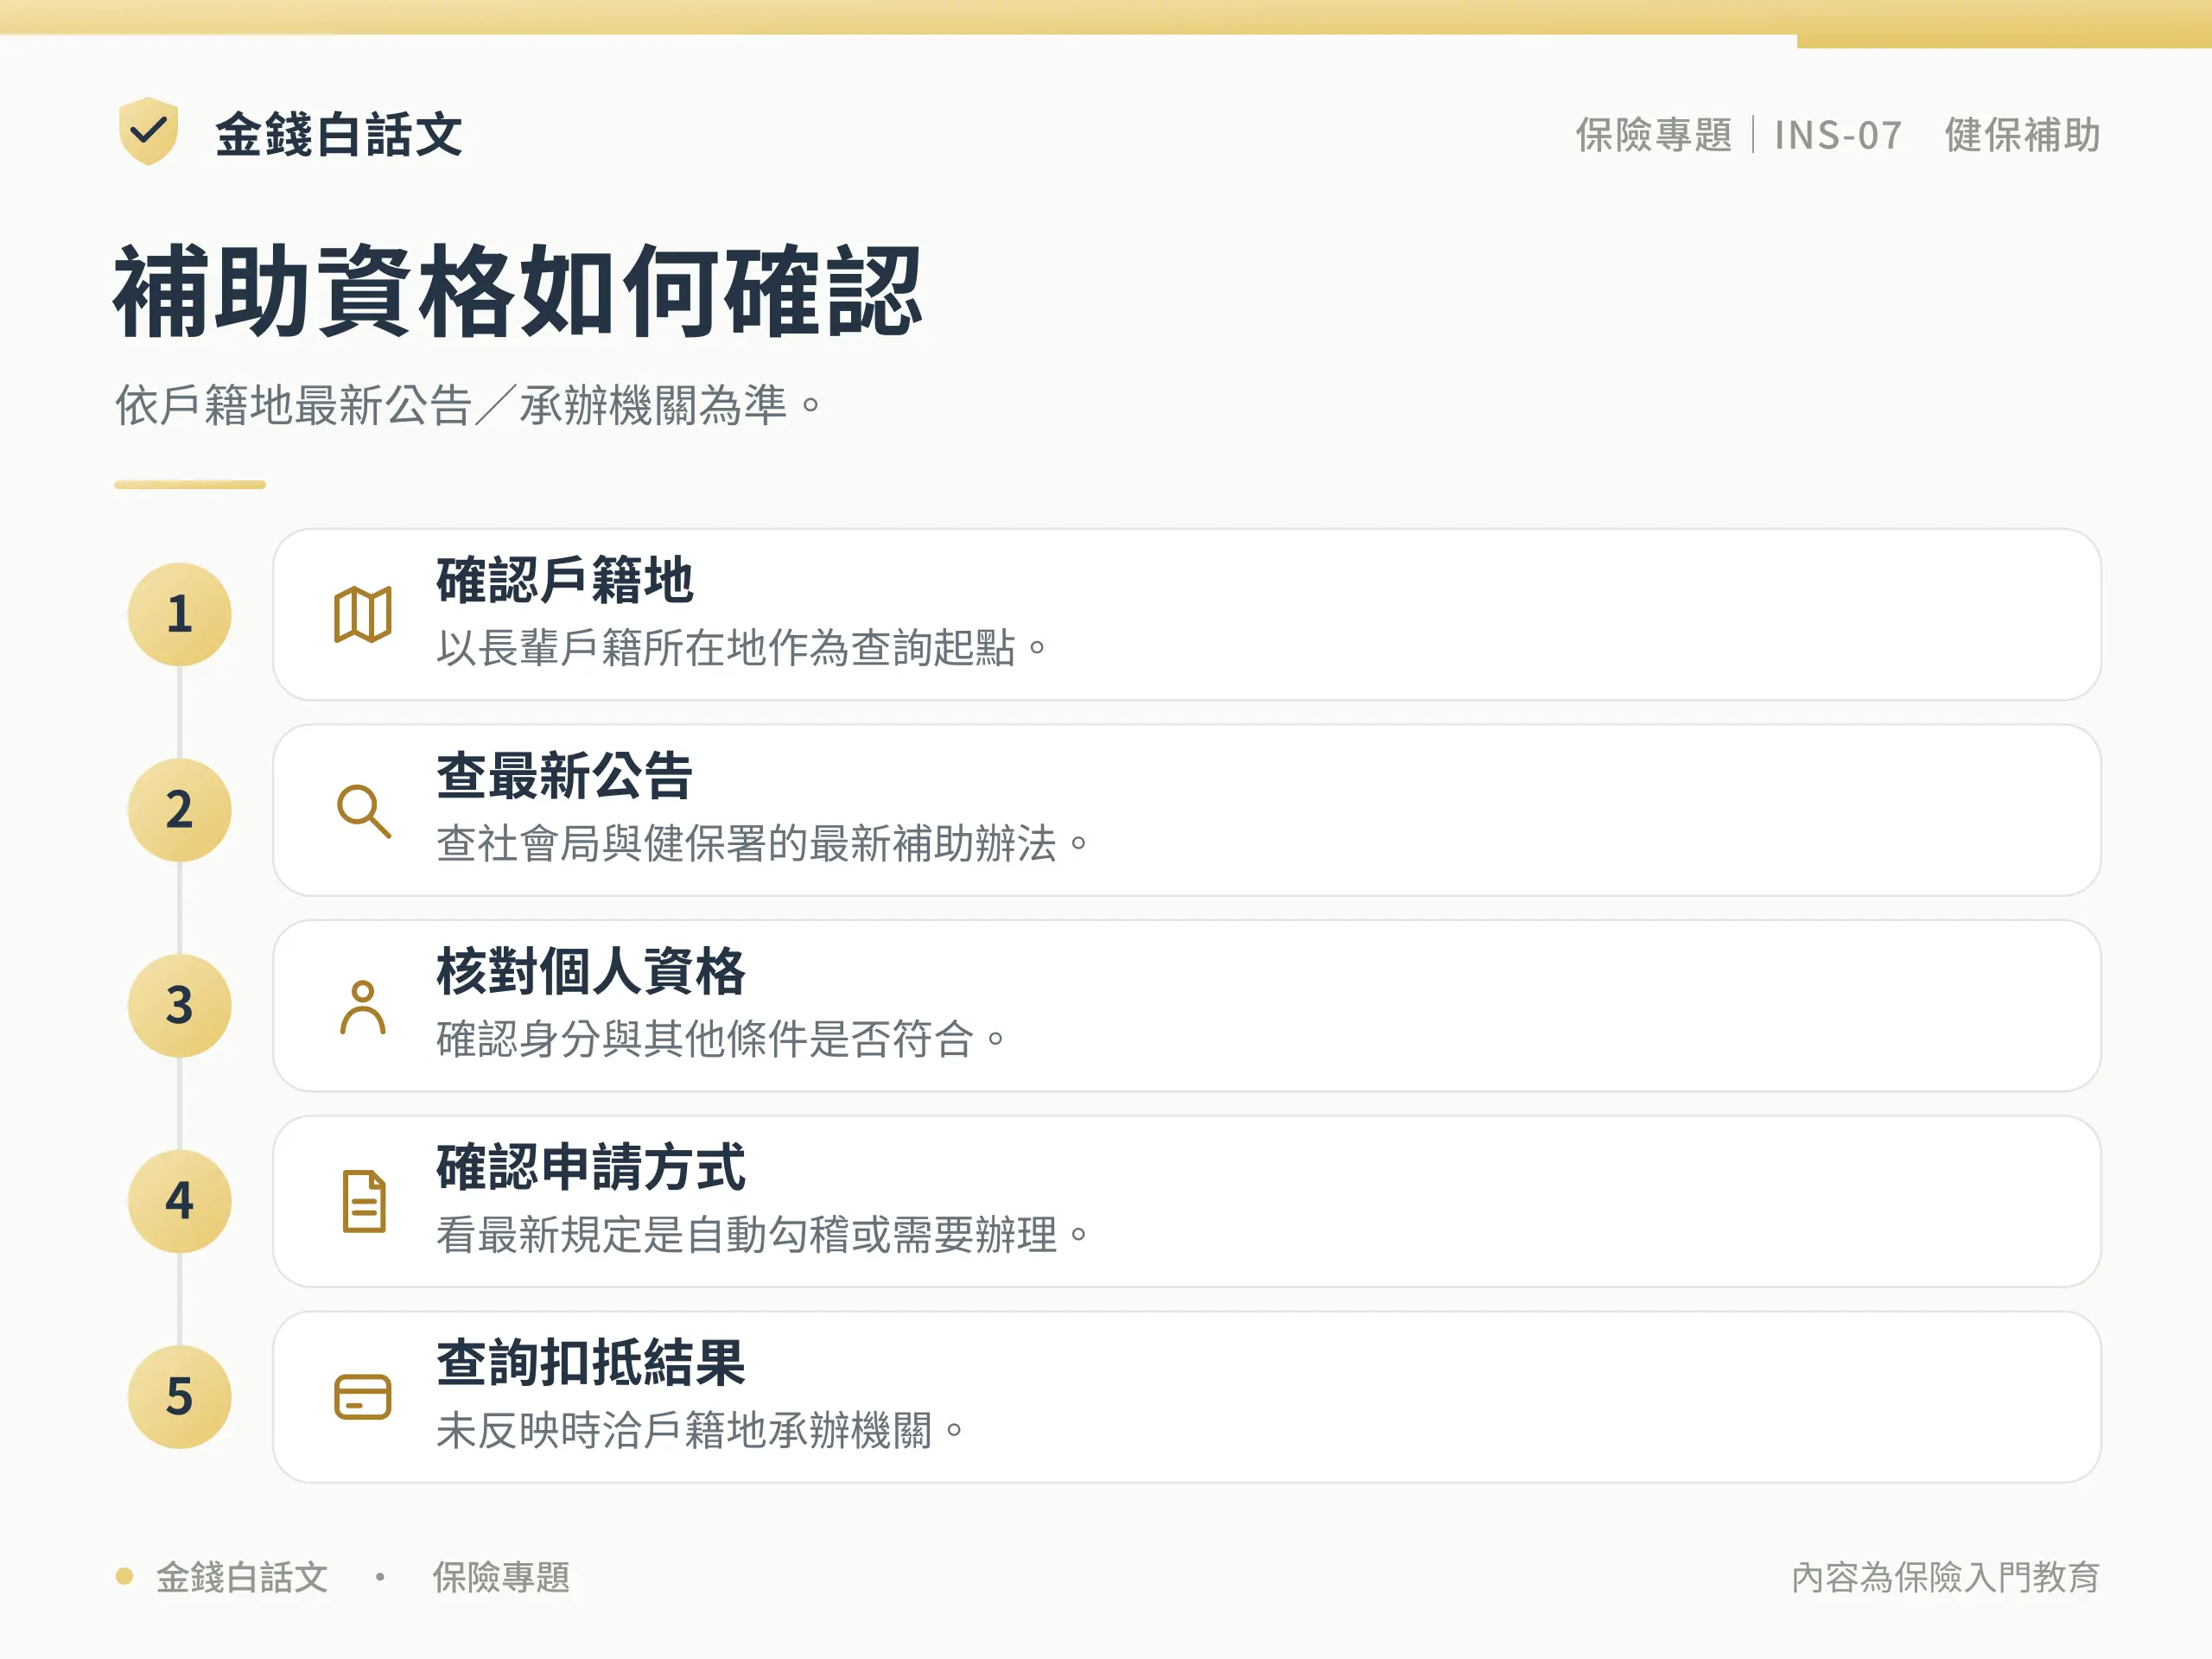
想確認自己的情況,最準的是查健保署「各級政府辦理保險對象健保費補助項目一覽表」,或直接問戶籍地的社會局/社會處。
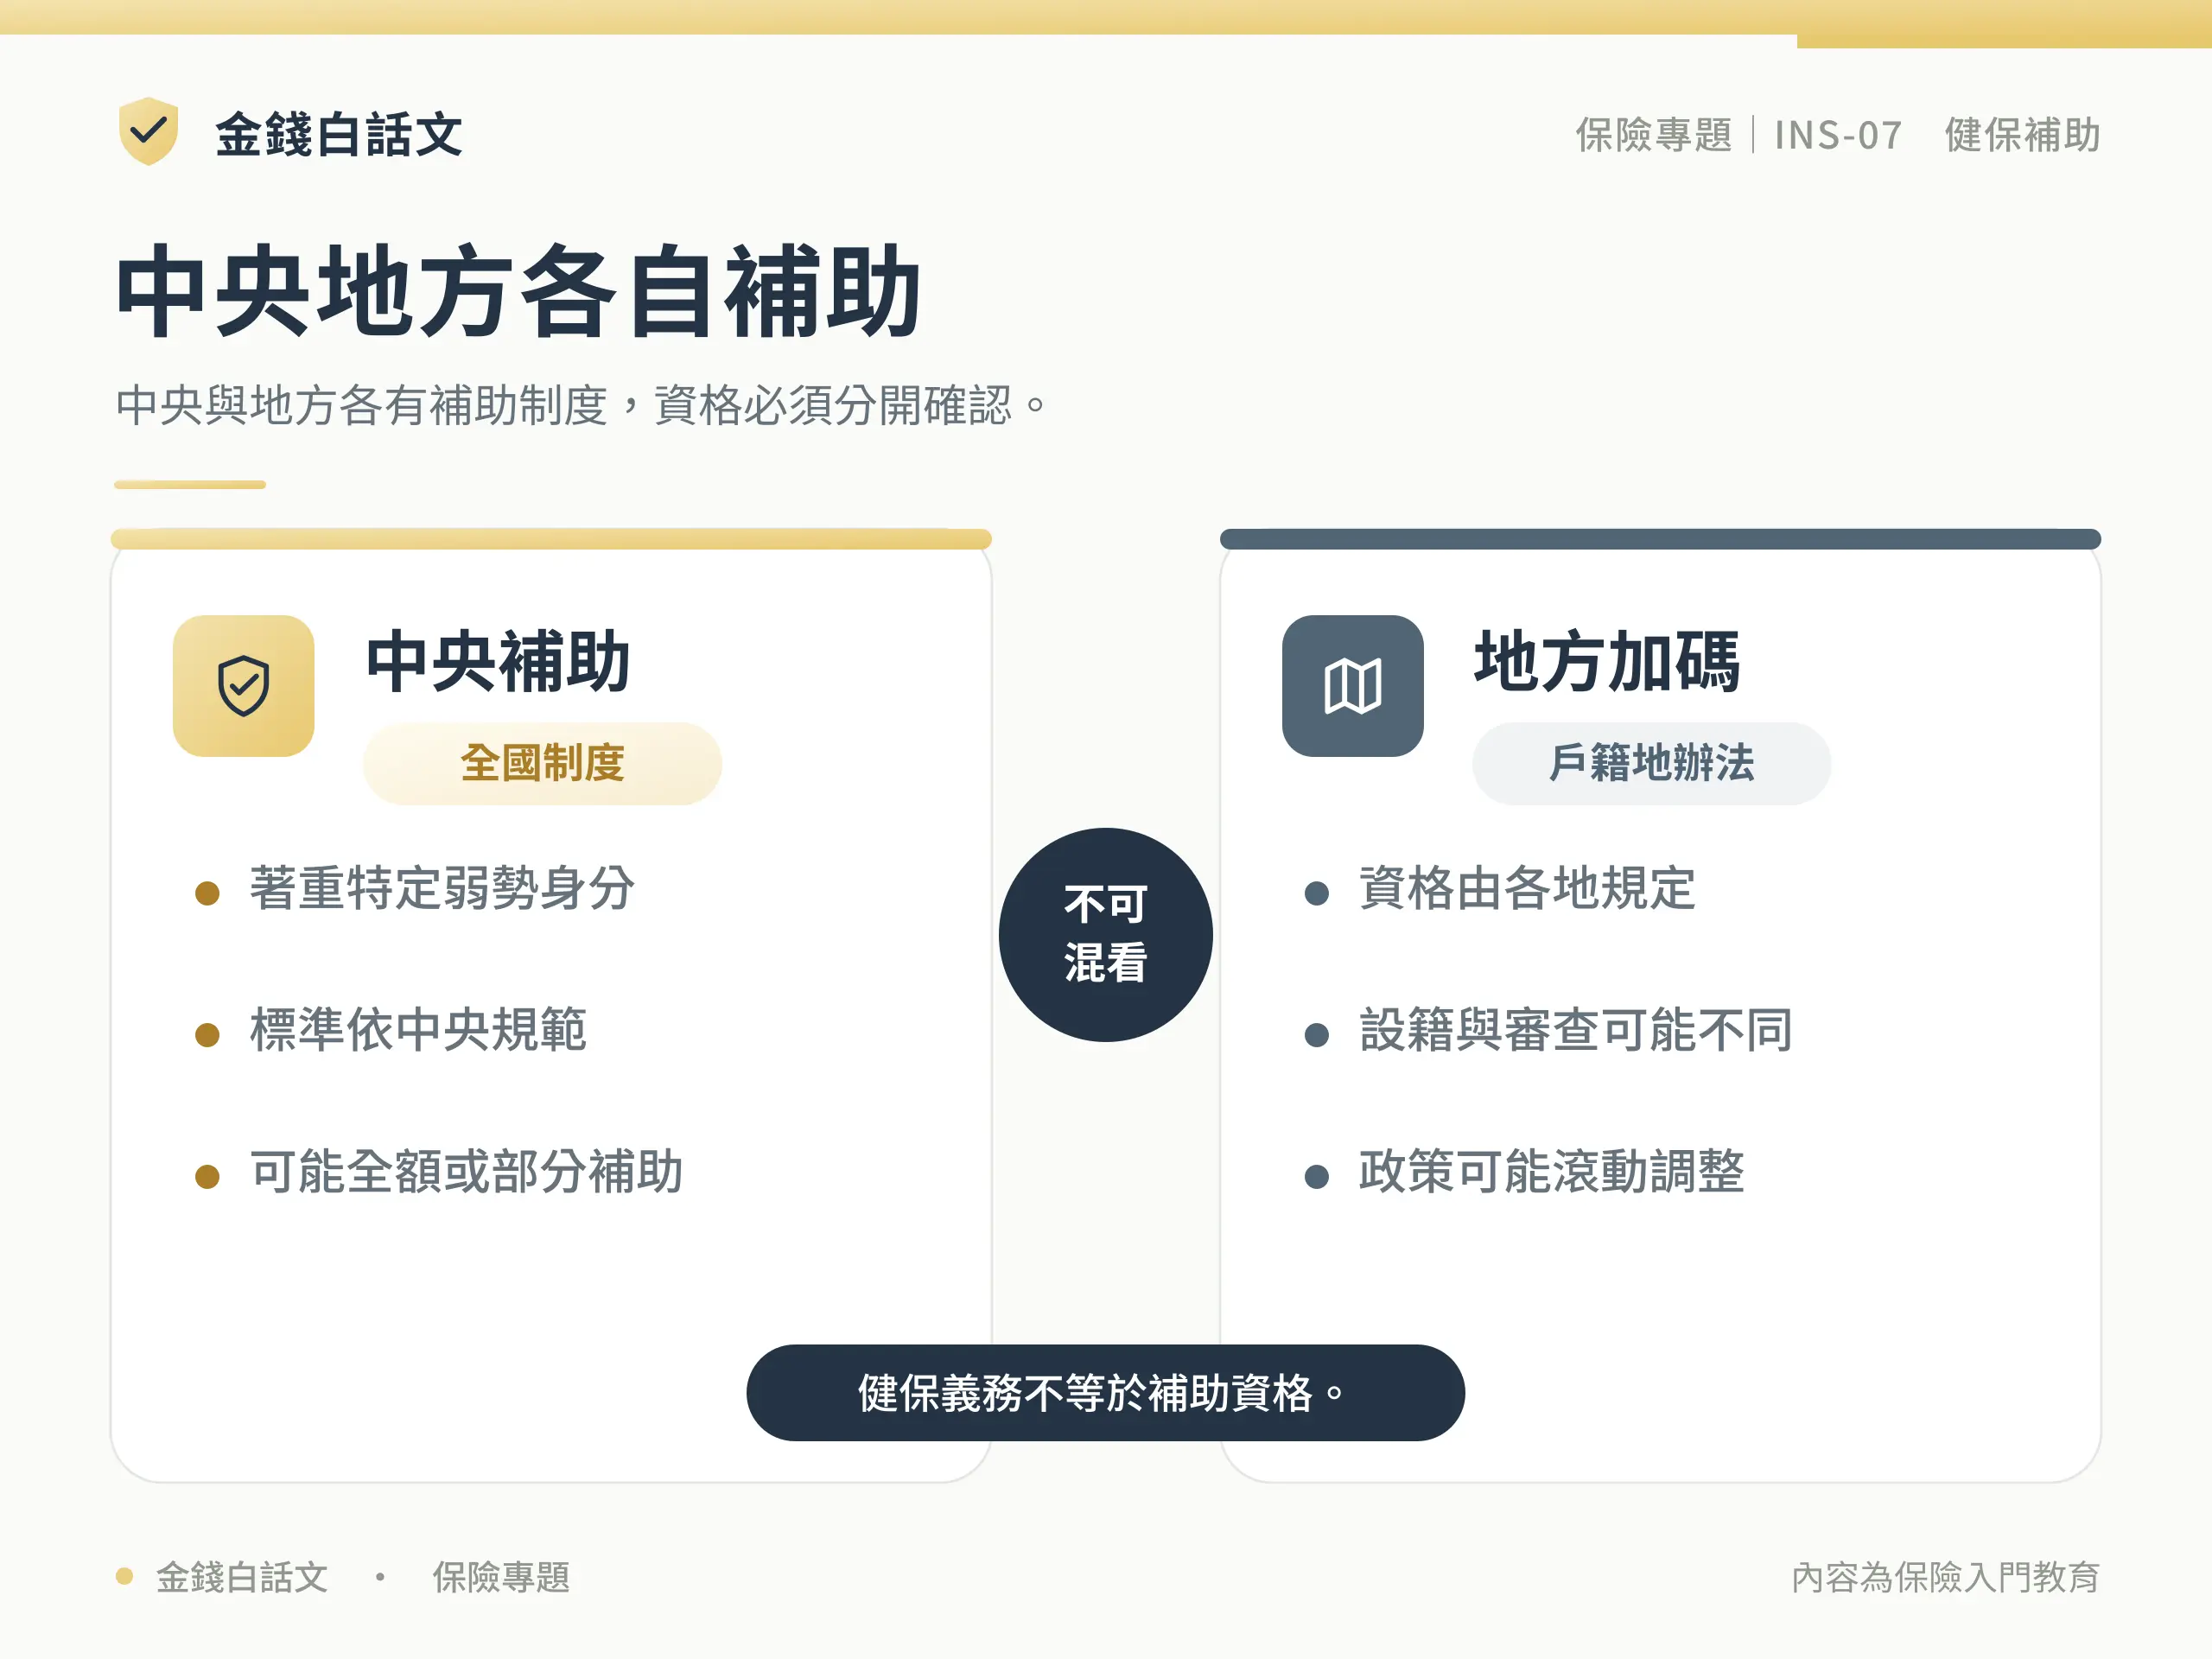
826 元是怎麼來的?補助上限的由來
你會發現各縣市的補助金額幾乎都寫「每月最高 826 元」或「補助上限至地區人口保費」。
這個 826 元不是隨便訂的,它是健保「第六類地區人口」每月的自付保險費,也就是一個沒工作、沒人可依附的人自己在區公所投保時,每月要繳的金額。
依健保署公告的計算公式(110 年 1 月 1 日更新):
- 平均保險費:1,377 元
- 自付比率:60%
- 單人每月自付=1,377 × 60%=826 元
換句話說,縣市幫長輩補的,最多就是這 826 元。
若長輩本身是用其他身分投保(例如依附子女、參加職業工會),補助也是以「補到相當於地區人口保費」為上限。
這筆數字會隨政策調整,實際金額請以健保署公告為準。
哪些縣市有補助?用官方名單逐項確認
地方補助的年齡、設籍期間、居住天數、所得門檻、補助上限與生效日可能在年度中調整。為避免把舊表格當現況,本篇不維護一份容易過期的「全台排名」。
請先開啟健保署「各級政府辦理保險對象健保費補助項目一覽表」,再點進戶籍地社會局/社會處公告,核對適用年度、資格、生效月份與是否需要申請。朋友或其他縣市的案例不能直接套用。
多數縣市的補助條件:要看設籍、居住與所得
像台北市、新北市、桃園市、台中市、高雄市這些人口大縣市,長年辦的老人健保補助多半是「有門檻」的,常見的四道條件如下:
- 年齡:多為年滿 65 歲(原住民放寬到 55 歲)。
- 設籍年限:通常要設籍該縣市滿 1 年。
- 實際居住:最近一年在國內居住合計滿 183 天。
- 所得門檻:綜合所得未達申報標準,或所得稅率在一定範圍以下(常見是 5% 以下,部分縣市早期版本用未達 20%)。
舉例來說,桃園市要求 65 歲老人設籍滿 1 年、且所得未達申報標準或稅率未達 20%;台中市要求設籍滿 1 年、所得未達申報標準或稅率 5% 以下;高雄市則是 65 歲以上或身障,所得稅率 5% 以內,自符合資格的次月起補助。
條件細節各縣市略有差異,且會更新,務必以當地社會局公告為準。
好消息是:符合資格通常「免申請」。縣府會定期造冊,把符合條件的長輩名單送給健保署勾稽,直接在保費上扣減。
如果你覺得自己應該符合卻沒被補到,可能是名單資料(身分證號、出生日期)有變動或延遲,可以向社會局、區公所或健保署查詢。
沒補助怎麼辦?先確認法定投保身分
如果戶籍地沒有全額補助,或長輩不符資格,仍要依健保法定順位辦理投保。重點不是自由挑最便宜身分,而是先確認是否有工作、可否依法依附眷屬,以及是否應以地區人口身分加保。
退休離職後應銜接新的法定投保身分。以下是不同資格可能適用的管道,不是由便宜到昂貴的自由選單;拿不準時請原投保單位或健保署協助確認。
1. 符合眷屬資格時,依法依附家人
無職業的長輩可以當「眷屬」,依附在有工作的配偶或子女名下。
無職業父母屬於直系血親尊親屬;依附時另須按健保法規的眷屬投保順序確認可依附對象。不要把「父母是子女的尊親屬」和「子女、孫子女是卑親屬」混用。
眷屬的保費金額等於被保險人本人的保費,而且全戶眷屬「超過 3 口以 3 口計」,超過就不再多收。
眷屬保費會受被保險人的投保金額、負擔比率與已計費眷口影響,因此不能一概說依附較便宜。先確認法定依附順位;同順位有不同合法選擇時,再請投保單位核算全戶費用。
2. 參加職業工會(有相關行業才適用)
如果長輩還有兼職或從事自由業,可以加入相關職業工會,以第 2 類身分投保。
以 2026 年最低投保金額 29,500 元、本人無眷屬為例,職業工會會員健保自付額為每月 915 元,並非 663 元,也不能因此自由改以區公所身分投保。金額見健保署職業工會會員保費表。
前提是要真的有從事該行業,不能為了省錢而虛假加保。
3. 到區公所投保(無工作、無人可依附時的保底)
沒有工作且不符合其他投保類別或眷屬資格者,才到戶籍地公所以第六類地區人口加保;本人每月自付 826 元。這不是人人都能自由選用的低價方案。
怎麼查自己或長輩符不符合?
與其在網路上東看西看,不如直接查官方管道,一次確認清楚:
- 縣市補助資格:查戶籍地的社會局/社會處官網,或健保署各級政府健保費補助項目一覽表。
- 個人繳費與身分:衛福部中央健保署官網 nhi.gov.tw,或用「全民健保行動快易通/健康存摺」App 查繳費明細。
- 電話諮詢:健保諮詢專線,市話撥 0800-030-598 或 02-4128-678(手機請撥 02-4128-678)。
- 投保身分變更:到戶籍地區公所,或請在職子女的公司人事協助辦理依附加保。
常見問題(FAQ)
滿 65 歲還要繳健保費嗎?
要。健保沒有年齡免繳的規定,滿 65 歲一樣要繳,除非你符合中央或地方的補助資格,由政府代繳,才會「不用自己出錢」。
父母滿 65 歲一定要依附子女嗎?可以保在區公所嗎?
不一定要依附子女。
父母應依實際工作狀態與法定投保順位辦理:有一定雇主者由任職單位投保;符合職業工會投保資格者依規定加保;無職業且符合眷屬資格者依法依附;未符合其他類別或眷屬資格者,才以第六類地區人口投保,不能只按價格選擇。
無職業的父母若要依附,也不是只能依附子女,配偶優先。
什麼情況真的不用自己繳健保費?
符合主管機關核定的全額補助資格,且補助足以涵蓋應繳自付保費時,才可能無須自行繳費。中低收入戶、身心障礙者等不同身分的補助比例不一,不能只看身分類別就判定全額免繳。
65 歲健保補助金額大概多少?
多數縣市補助上限是每月 826 元(即第六類地區人口自付保費),也有補助 1/2 或 1/4 的情況。實際補多少要看你的投保身分與縣市規定。
怎麼確認戶籍地的長者健保補助?
請查戶籍地政府公告與健保署補助一覽表,逐項核對年齡、設籍期間、所得限制、投保類別及補助起算日;即使宣稱不排富,也不表示沒有其他資格限制。
其他多數縣市屬於「中低收入/所得門檻」型,要符合條件才補。
名單會變,以官方公告為準。
無職業父母依附子女,有年齡上限嗎?
依附沒有年齡上限。無職業的父母(直系尊親屬)可以一直依附在有工作的子女名下;但如果父母本身有職業或有一定所得,就不能以無職業眷屬身分依附。
資料來源
健保身分、費率、級距、補助與重大傷病資料優先查核衛生福利部中央健康保險署。 文中若列特定金額或條件,均應再點入來源確認生效日與適用對象。
小結
回到最初的問題:「六十五歲以上長者一律免健保費」是真的嗎?答案是——健保沒有年齡免繳的規定,所謂免繳其實是「政府補助你的健保費」,而且要看縣市與資格。
實務上應先確認法定投保身分,再核對中央與地方補助,最後看帳單是否正確扣減;符合年齡並不等於自動取得補助,也不能自行選最省的投保類別。
最實際的做法,是先查健保署補助一覽表與戶籍地社會局,再由投保單位或健保署依長輩的工作、眷屬與戶籍狀況確認法定投保身分;不要為了省費用任意掛名工會或改用不符資格的類別。
健保是保命的基本盤,先確定「不斷保」,再想「怎麼省」,順序不要顛倒。
本文為健保與保險入門教學,非投保、稅務或法律建議。
健保費率、補助名單、金額與各縣市辦法變動快,本文所列數字實際資格與補助請以衛福部中央健保署及各縣市政府最新公告為準;個別情況建議洽詢健保署、戶籍地社會局或區公所。