內容目錄
顯示
緊急預備金沒有人人適用的固定月數。估算時先算家庭每月核心必要支出,再依收入恢復時間、工作穩定、扶養責任、貸款、自付醫療與可依賴支援調整;先完成一個小型里程碑,再逐步增加。
這套方法能協助你整理一般財務決策,但不能取代個別契約、法律或授信判斷。若已出現「只用本月支出估算,漏掉即將到期的年費與收入空窗中的保費」,先用帳單、明細或契約查清楚;任何依賴未確定加薪、獎金或投資報酬的安排,都要另外保留較保守的版本。
先看五個核心欄位
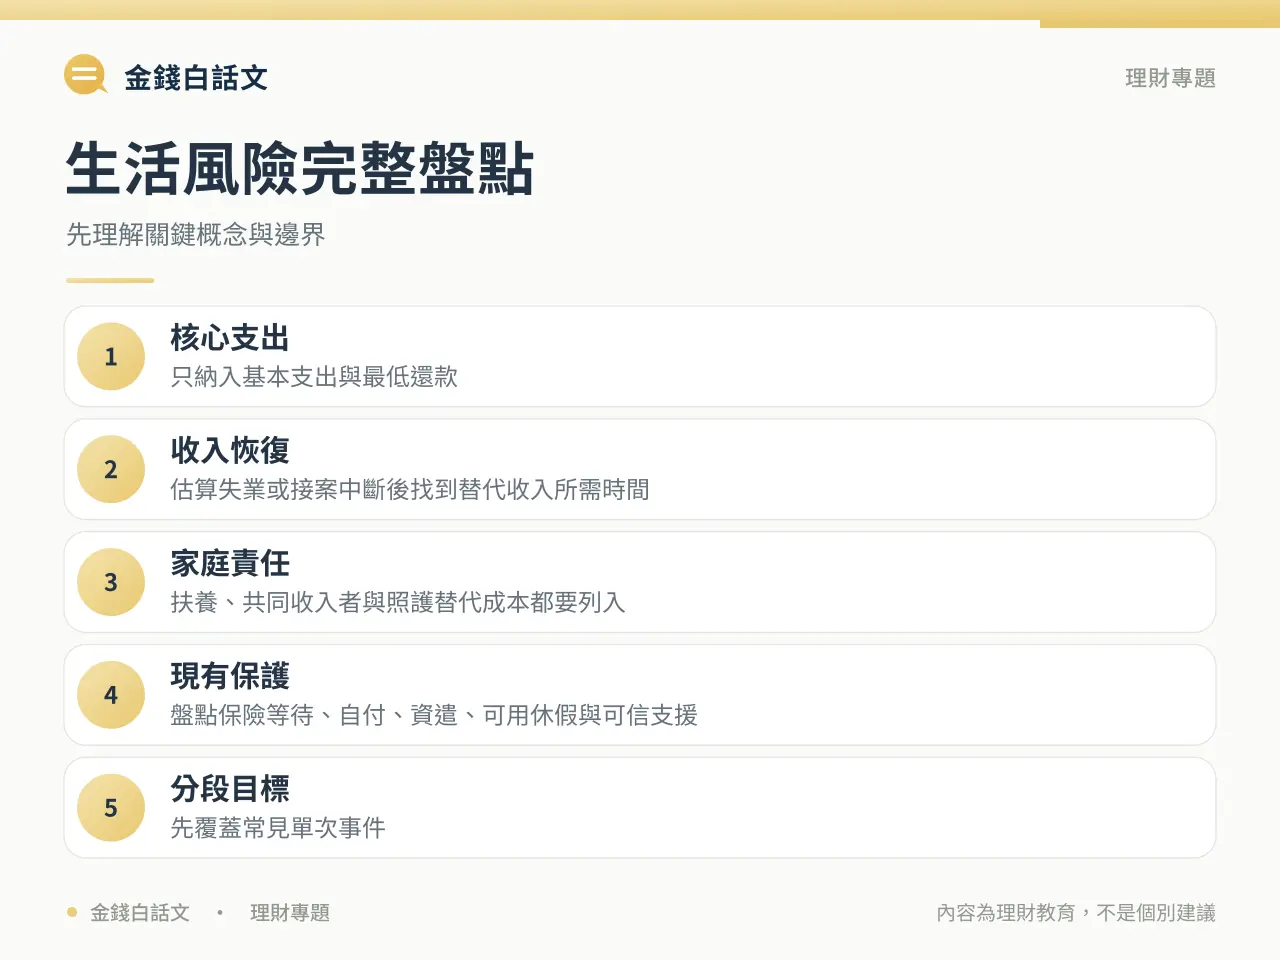
| 判斷欄位 | 要查什麼 | 為什麼重要 |
|---|---|---|
| 核心支出 | 只計基本住房、飲食、醫療、交通、照護與最低還款。 | 不用以目前全部消費乘月份,避免目標失真。 |
| 收入恢復 | 估算失業或接案中斷後找到替代收入所需時間。 | 職業專業度、地區與景氣會影響緩衝需求。 |
| 家庭責任 | 扶養、共同收入者與照護替代成本都要列入。 | 同樣薪資,單身與單一收入家庭風險不同。 |
| 現有保護 | 盤點保險等待、自付、資遣、可用休假與可信支援。 | 已有資源可降低部分缺口,但不當成無條件保證。 |
| 分段目標 | 先覆蓋常見單次事件,再往多月核心支出擴充。 | 大目標不會因太遠而阻止開始。 |
從零開始的執行流程
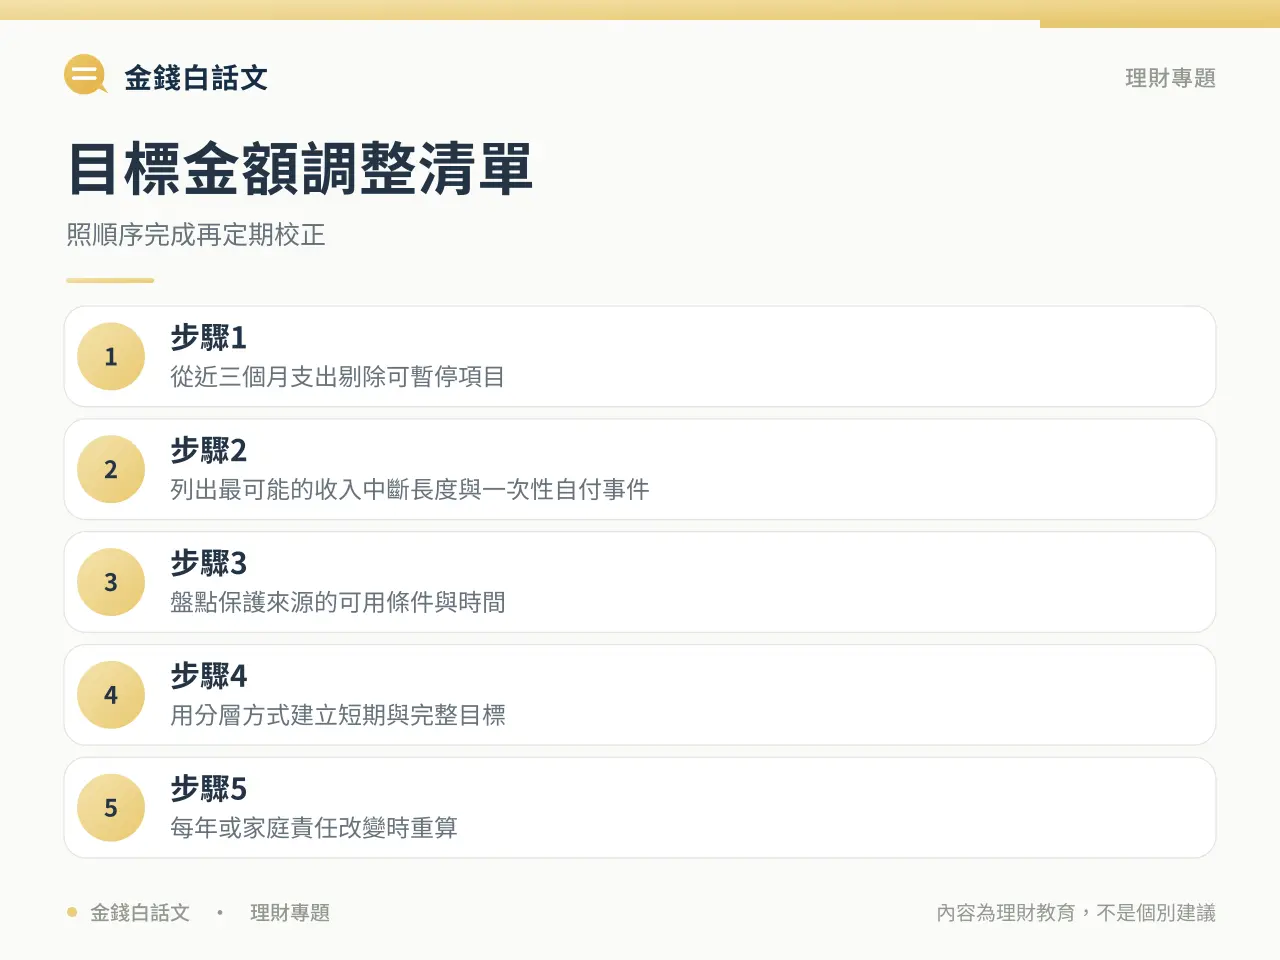
- 步驟 1:從近三個月支出剔除可暫停項目,算出家庭每月核心必要金額。
- 步驟 2:列出最可能的收入中斷長度與一次性自付事件,不以最樂觀情境估算。
- 步驟 3:盤點雙薪、保險、資遣與家人支援的可用時間、條件和不確定性。
- 步驟 4:設定第一層單次支出、第二層短期空窗與長期完整目標。
- 步驟 5:每年或家庭責任改變時重算,不因達到舊金額就永久停止。
用一個完整案例試算現金流
淑芬每月實領 78,000 元,先列必要支出 43,000 元、最低還款或既有義務 6,500 元、彈性支出上限 9,000 元、目標資金 12,500 元,以及風險緩衝 7,000 元。合計安排 78,000 元,帳面尚餘 0 元。這裡的數字只是教學案例,不是適合所有人的比例。
她家是單一主要收入、有房貸與幼兒,不能只套用網路最短月數。她先完成可支付一次醫療與修繕的第一層,再依可能轉職時間逐步擴充,不讓大目標壓縮所有現在生活。
淑芬用「必要支出縮減版」估算,而不是把娛樂與所有投資扣款照原狀延續。她同時假設配偶收入延遲、保險理賠需要時間,避免把每項保護都當成當天可得。這種估算不是預測災難,而是確認家庭能有多久做出理性決策。
不同情境應該怎麼調整
雙薪且收入來源不同
可考慮同時中斷機率較低,但共同產業、同公司或同地區可能共享風險,仍需檢查。
單一收入家庭
核心支出與替代收入時間更重要,並要把照護與貸款最低義務納入。
自雇或佣金收入
使用較長歷史看低收入期,私人生活與營運緩衝分開,避免淡季互相挪用。
最常見的失敗方式與修正
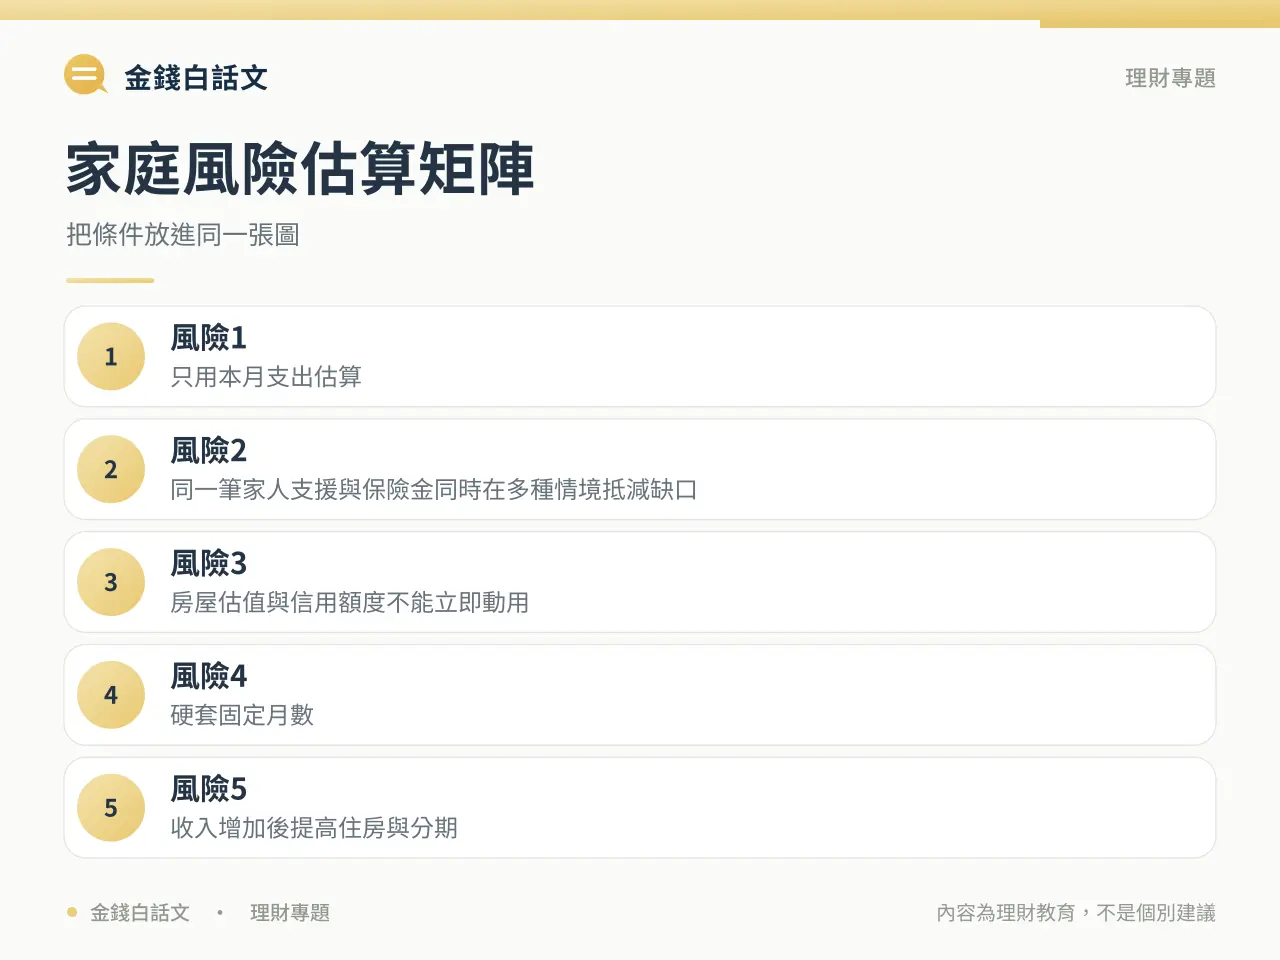
先留意兩個警訊:「只用本月支出估算,漏掉即將到期的年費與收入空窗中的保費」與「同一筆家人支援與保險金同時在多種情境抵減缺口,過度樂觀」。出現前者時,重新檢查「核心支出」;出現後者時,重做「收入恢復」,不要只靠提醒自己更小心。
風險 1:只用本月支出估算
用多個月的必要支出,加上年繳費用應預留部分估算月基準;再將醫療等一次性風險另外列出,避免重複計算。
風險 2:同一筆家人支援與保險金同時在多種情境抵減缺口
家人支援與保險金只有在條件、金額和時間可確認時才納入。各情境分開試算,不把同一筆支援重複抵減同時發生的缺口。
風險 3:把波動投資、房屋估值或信用額度全部納入可即時動用金額
只計入可在需要時動用的金額,將房屋、波動投資與借款額度另列。帳面資產高不代表緊急現金充足。
風險 4:硬套固定月數
先估計找工作或恢復收入所需時間,再代入三個月、六個月或更長情境。月數來自風險,不是背一個固定答案。
風險 5:收入增加後提高住房與分期
住房或分期提高後,用新的必要支出重新除以緊急金餘額。收入上升不一定增加可支應月數,應同步補足新增缺口。
完成後檢查這五件事
- 核心支出:只計基本住房、飲食、醫療、交通、照護與最低還款。
- 收入恢復:估算失業或接案中斷後找到替代收入所需時間。
- 家庭責任:扶養、共同收入者與照護替代成本都要列入。
- 現有保護:盤點保險等待、自付、資遣、可用休假與可信支援。
- 分段目標:先覆蓋常見單次事件,再往多月核心支出擴充。
實作時請保留能確認「核心支出」與「家庭責任」的帳單、明細或契約,也要記下「從近三個月支出剔除可暫停項目,算出家庭每月核心必要金額」和「每年或家庭責任改變時重算,不因達到舊金額就永久停止」的結果。遇到制度或契約問題,回到官方資料確認最新規定,並保留查詢日期。
三個月與六個月要準備多少
先用三個月、六個月與九個月做情境試算,再依收入恢復時間、扶養責任與自付風險選擇;這些月數是比較用的假設,不是保證足夠的標準。假設每月必要支出 30,000 元,且未加計一次性緊急支出:
| 收入中斷假設 | 所需生活緩衝 | 還要確認 |
|---|---|---|
| 3 個月 | 90,000 元 | 短期能否恢復收入 |
| 6 個月 | 180,000 元 | 求職或休養時間 |
| 9 個月 | 270,000 元 | 長期單一收入與扶養責任 |
一次性必要支出另列,不可與月生活費重複加總。是否要保留更長時間,仍需用自己的收入與風險重算。
失業給付與資遣費能否抵減缺口
符合非自願離職、就保年資、工作能力及求職登記等要件者,才可申請就業保險失業給付。每月以離職退保前六個月平均月投保薪資的 60%計算,通常最長六個月;退保時年滿 45 歲或具身心障礙資格者,最長九個月。符合規定的扶養眷屬每人加給 10%,最多加給 20%,並須持續符合請領與再認定條件。
適用勞退新制年資且符合資遣費給付條件時,新制資遣費按每滿一年給付半個月平均工資,未滿一年按比例計算,最高六個月。舊制年資另依適用規則處理。只有在資格、金額和預計入帳時間確認後,才將給付納入缺口試算,不能預設失業當天就領得到。
常見問題
一定要存到六個月嗎?
不是硬性規定。先算核心支出和風險,再分段達標;金額不足時仍可先建立第一層。
月數用收入還是支出算?
通常以緊急時仍需支付的核心必要支出較貼近用途,不是直接乘目前全部收入。
雙薪可以少存嗎?
可能,但要看收入是否同時受同產業或同公司影響、扶養與貸款,以及其中一方能否單獨承接核心支出。
達標後還要繼續存嗎?
先停止自動增加也可以,但要因通膨、家庭、貸款與工作改變定期重算;使用後需重建。
官方資料與重要提醒
- 金管會金融智慧網(金融監督管理委員會)
- An essential guide to building an emergency fund(U.S. Consumer Financial Protection Bureau)
- Evidence-based strategies to build emergency savings(U.S. Consumer Financial Protection Bureau)
- Assess your spending(U.S. Consumer Financial Protection Bureau)
本文為一般金融教育內容,不構成個別投資、授信、稅務、保險或法律建議。市場可能下跌,貸款與信用條件因人而異,法規與制度也可能變更;採取行動前請以最新官方公告、正式契約及個人承受能力為準。