內容目錄
顯示
財務規劃不是先挑投資商品,而是把現況、目標、風險與行動排成同一張圖。實務上先算清楚每月現金流與淨資產,再處理高成本債務、緊急預備金及必要保障,最後才依期限安排儲蓄和投資。
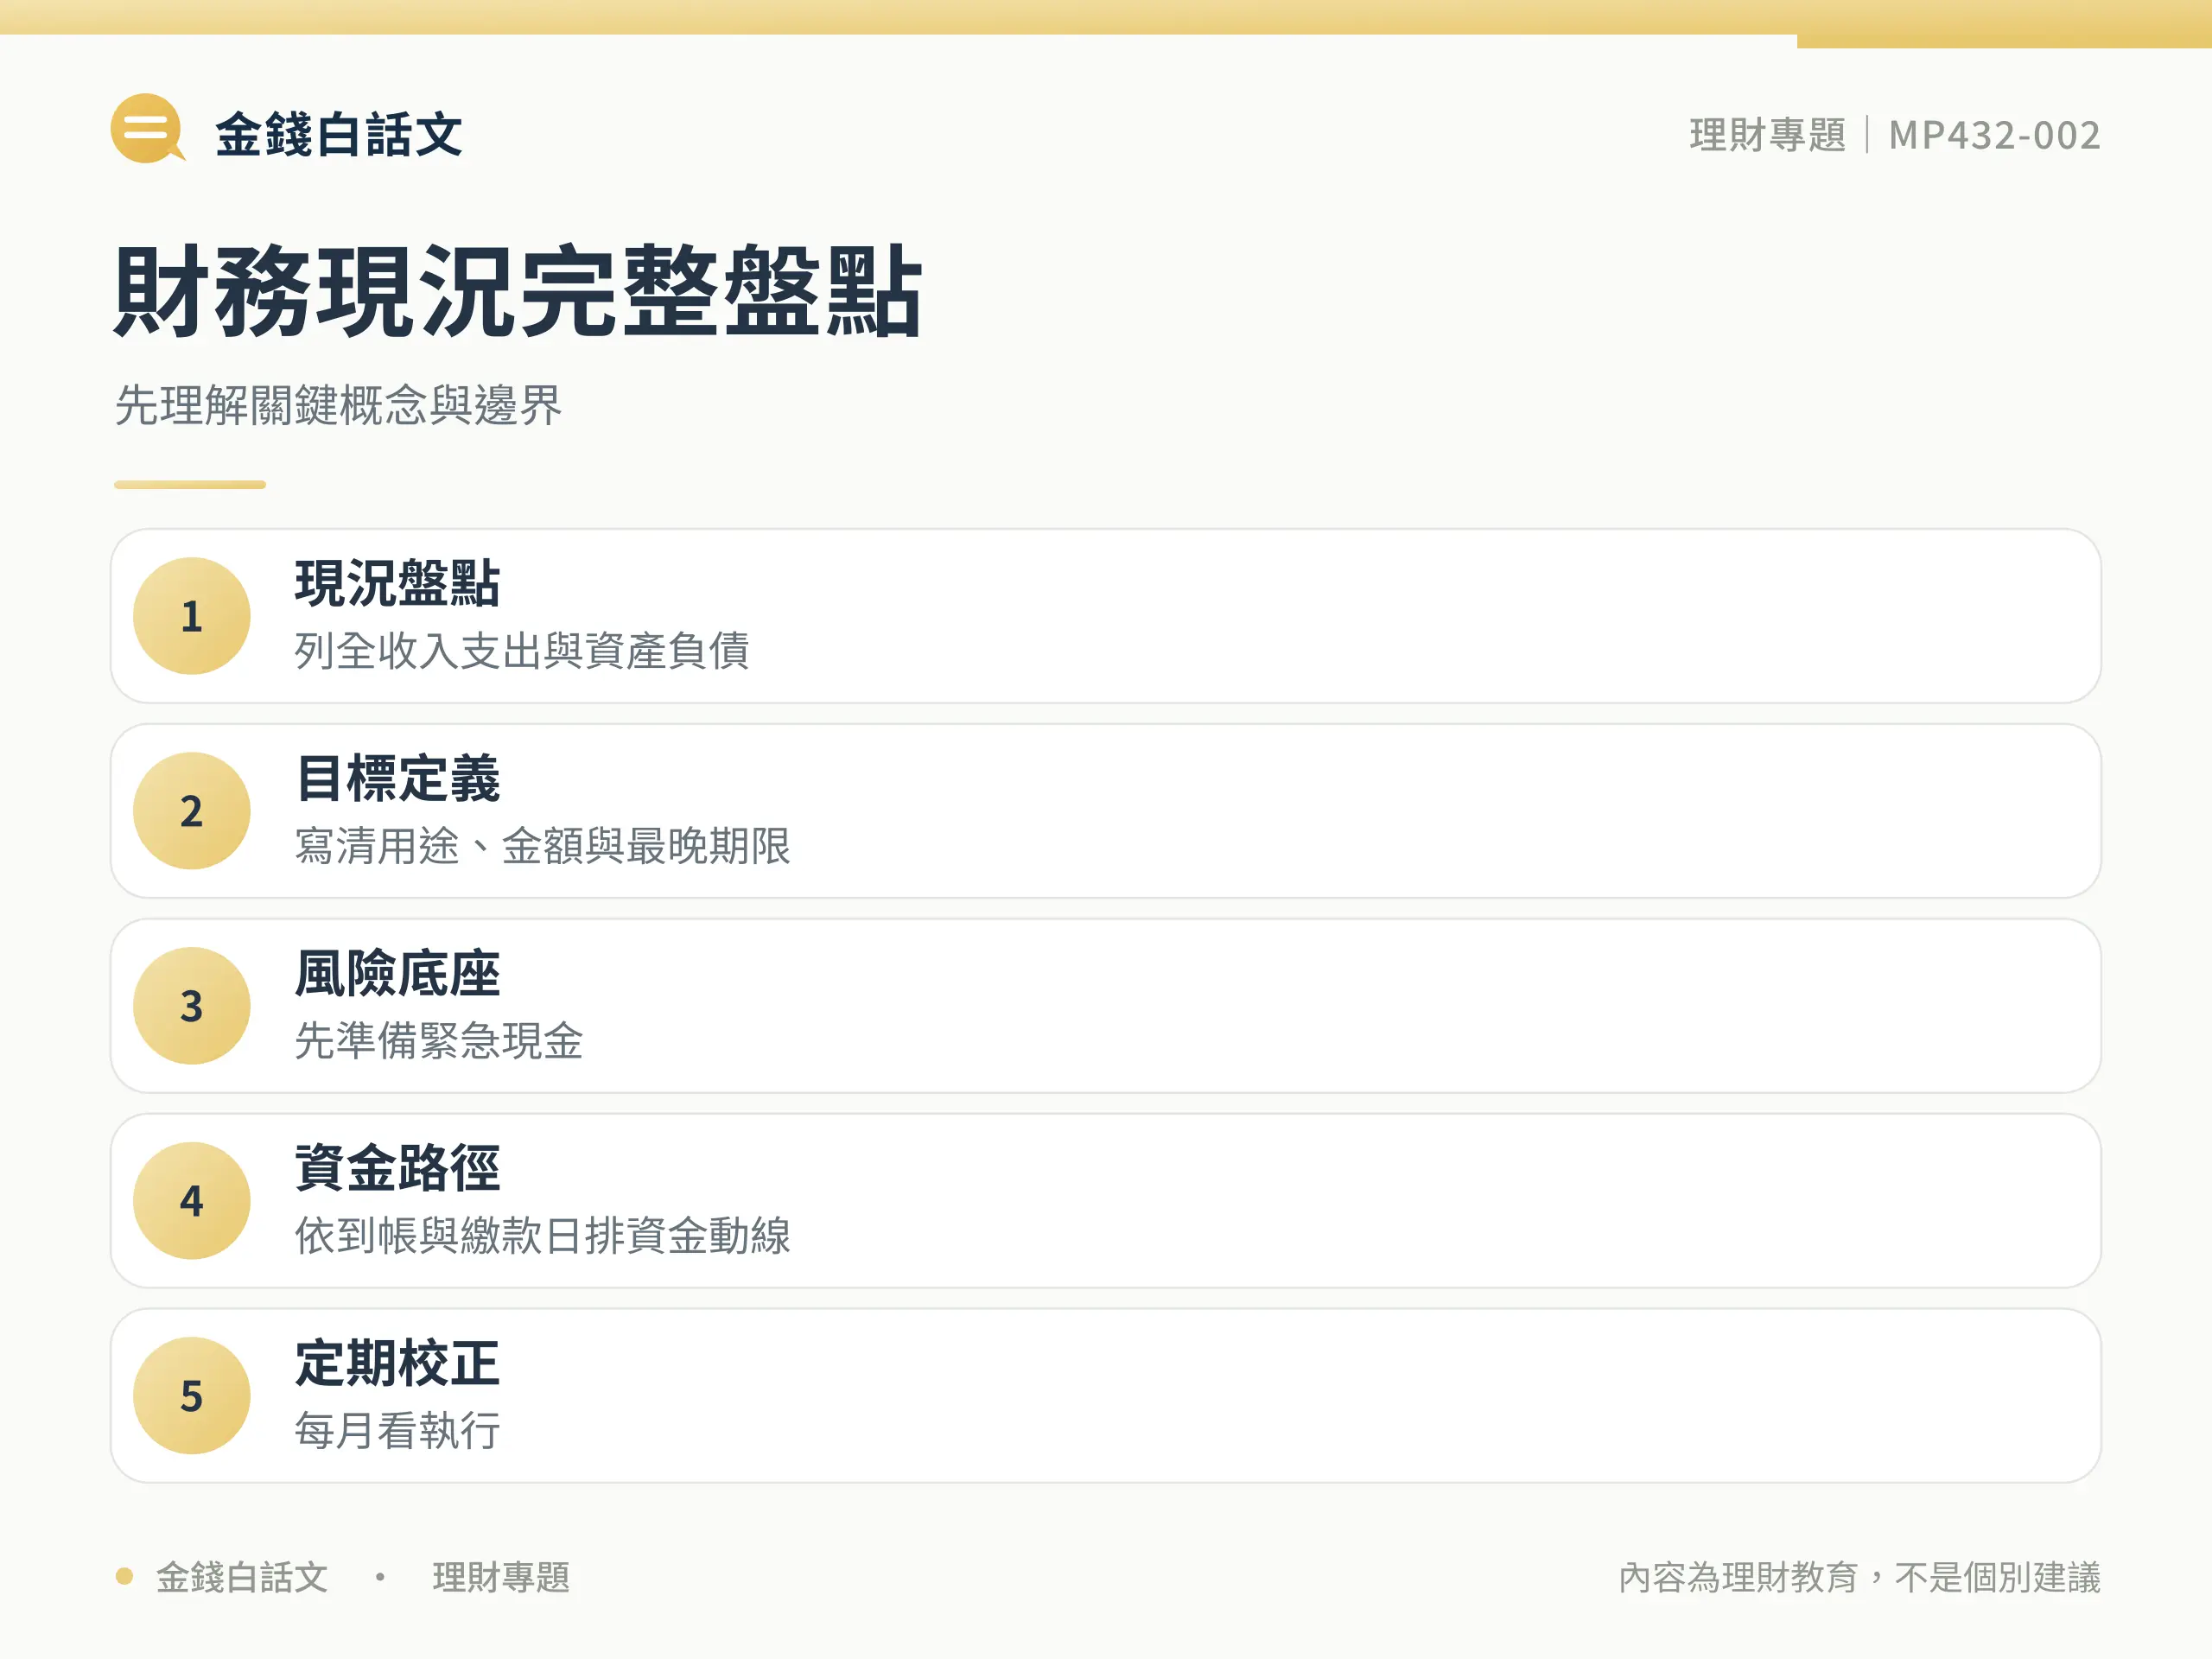
先看五個核心欄位
| 判斷欄位 | 要查什麼 | 為什麼重要 |
|---|---|---|
| 現況盤點 | 列出稅後收入、固定與變動支出、所有資產、負債、利率及到期日。 | 不知道起點,就無法判斷目標是否可行,也容易重複計算可用資金。 |
| 目標定義 | 每個目標都寫明用途、需要金額、最晚日期與最低可接受版本。 | 把「想變有錢」改成可試算的任務,才能和其他目標排序。 |
| 風險底座 | 先準備緊急現金,確認重大事故是否會迫使借款或賣出長期資產。 | 規劃要能承受失業、醫療或家庭責任改變,而不只在順境成立。 |
| 資金路徑 | 將到帳日、自動轉帳、繳款日與投資扣款排成一條現金流。 | 讓重要款項先完成,減少月底才靠意志力補救。 |
| 定期校正 | 每月看執行,每季看偏差,每年重設目標與假設。 | 收入、物價、利率與家庭狀況會變,計畫必須可更新。 |
從零開始的執行流程
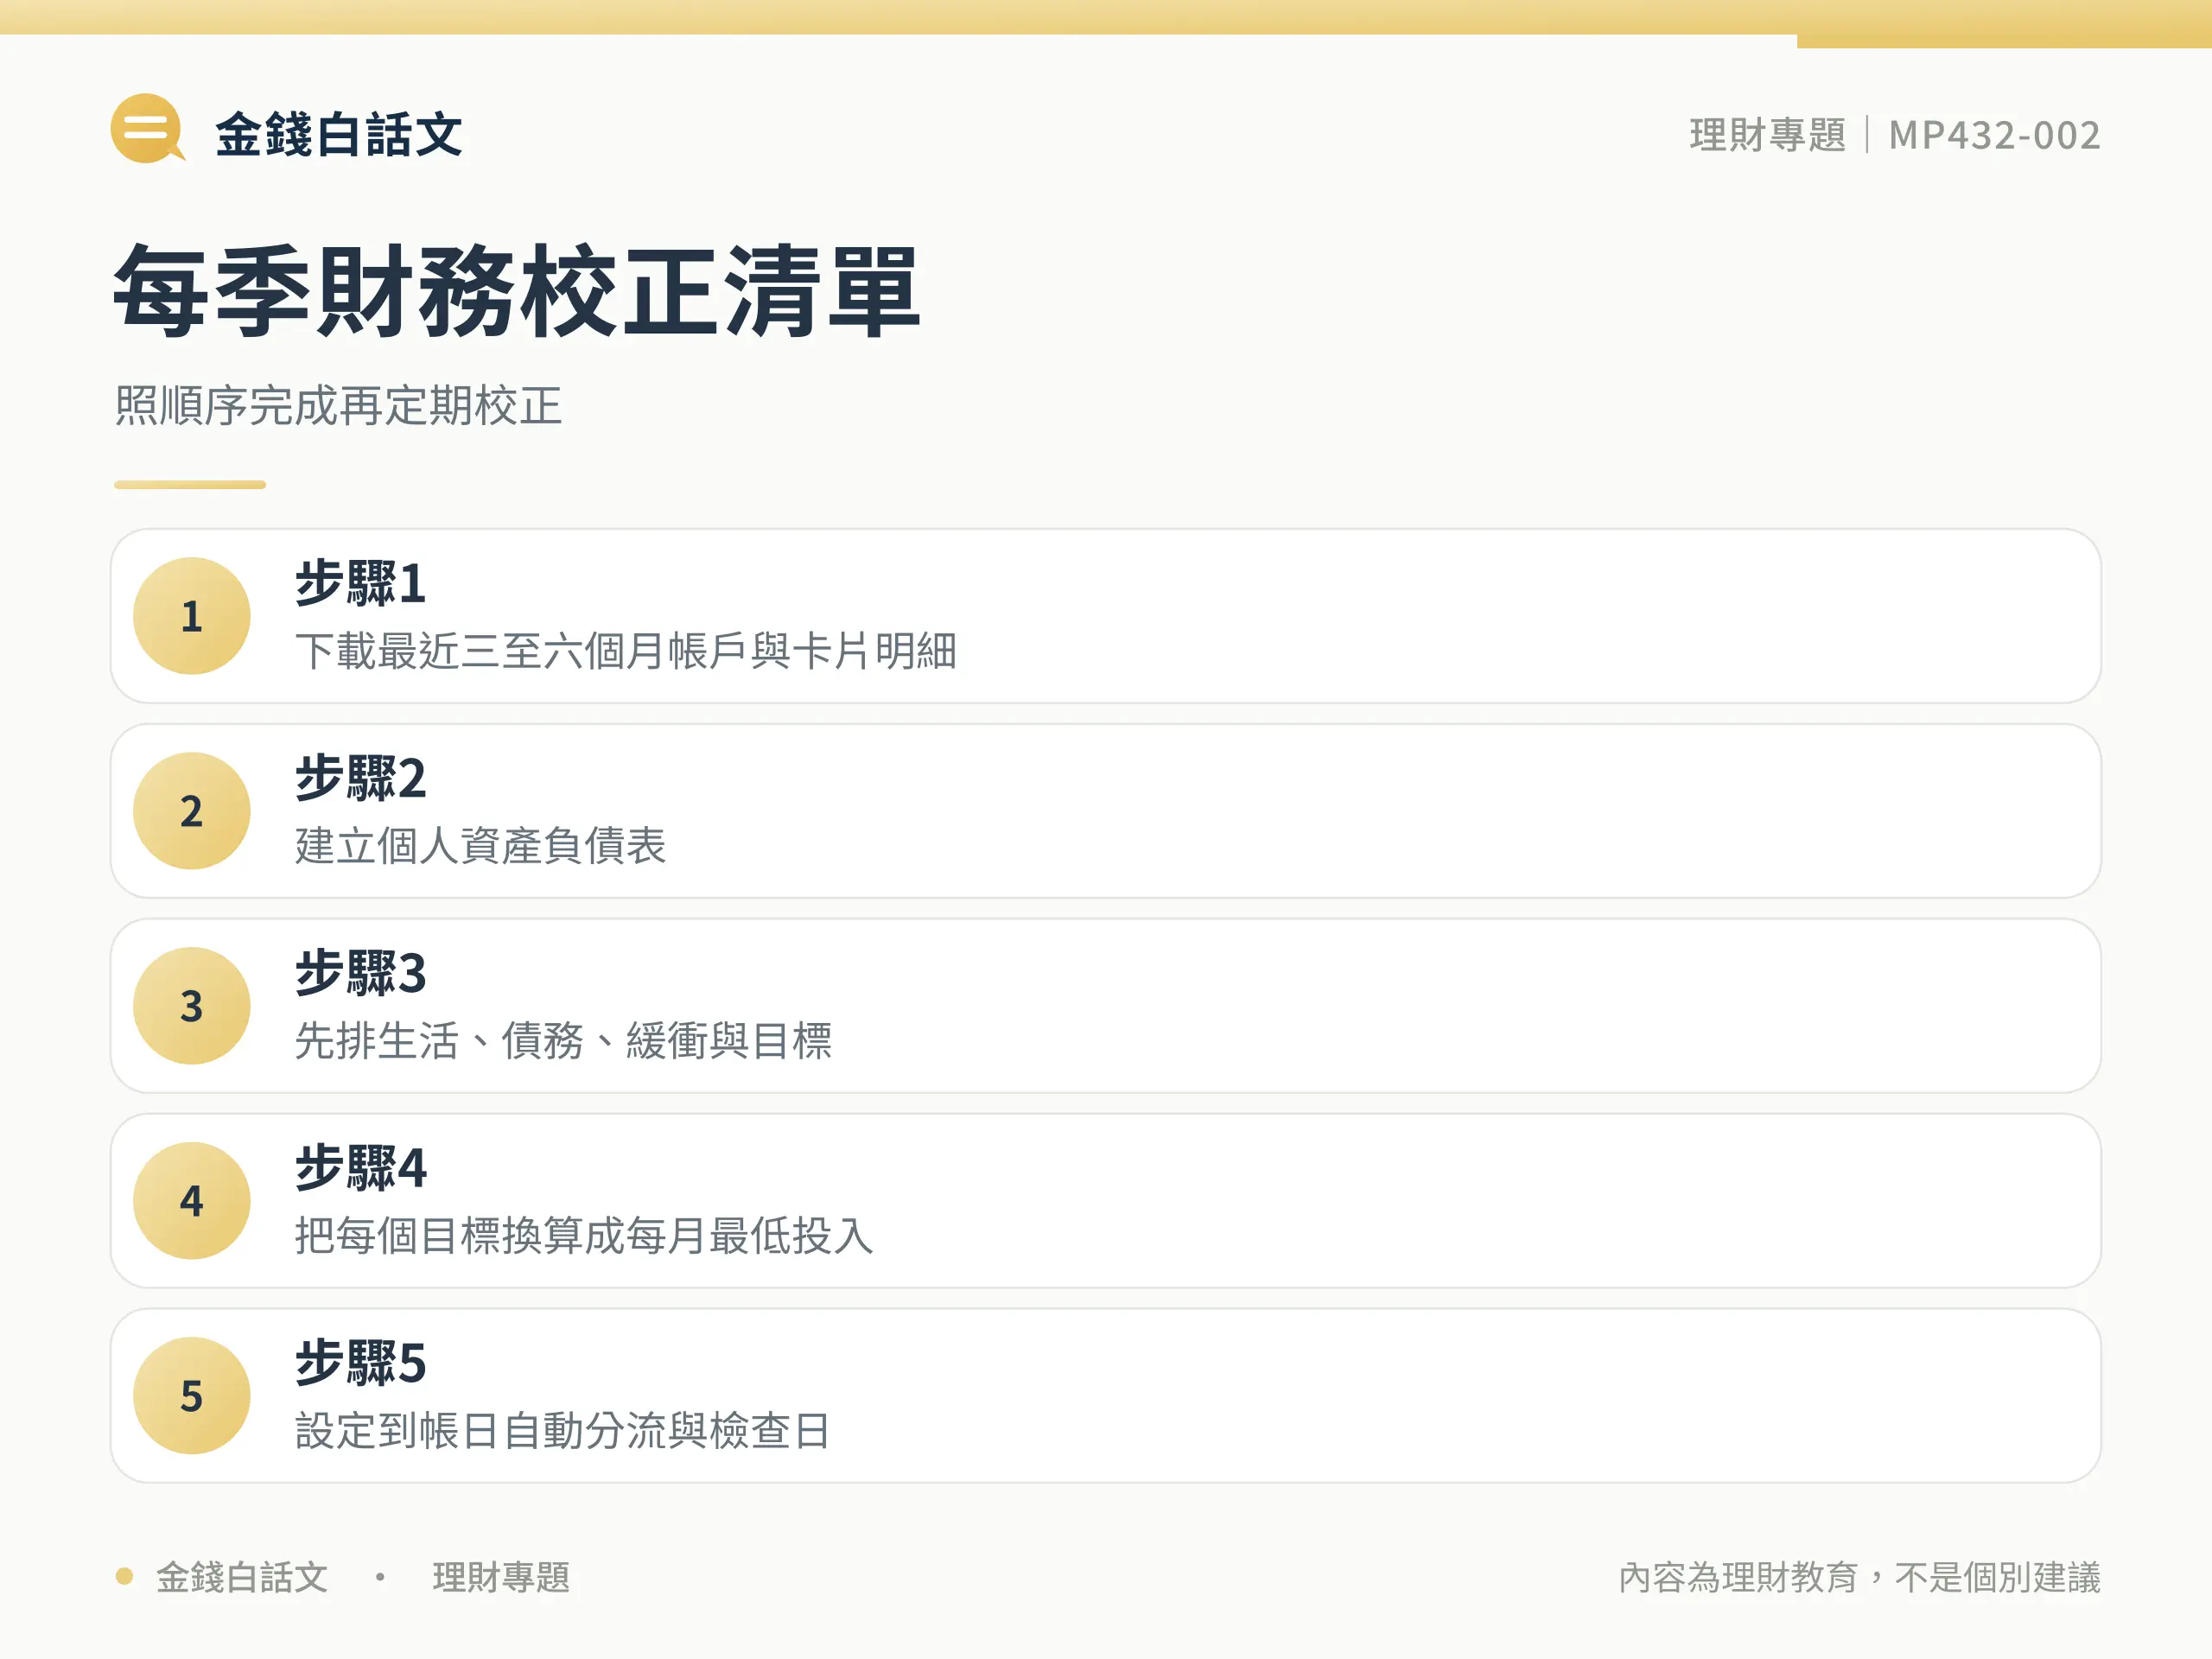
- 步驟 1:下載最近三至六個月帳戶與卡片明細,先還原真實收入和支出,而不是憑印象估計。
- 步驟 2:建立個人資產負債表,將可立即動用、受限制與價格波動資產分開。
- 步驟 3:依急迫性與不可逆程度排序:基本生活、高成本債務、風險緩衝、近期目標、長期投資。
- 步驟 4:把每個目標換算成每月最低投入,若合計超過可分配現金,就延長期限或降低目標版本。
- 步驟 5:設定到帳日自動分流與檢查日,保留一個月測試後再提高金額。
用一個完整案例試算現金流
小安每月實領 52,000 元,先列必要支出 28,500 元、最低還款或既有義務 4,500 元、彈性支出上限 8,500 元、目標資金 6,000 元,以及風險緩衝 3,000 元。合計安排 50,500 元,帳面尚餘 1,500 元。這裡的數字只是教學案例,不是適合所有人的比例。
她沒有直接把1,500 元全部投入市場,而是先讓預備金與年度保費都有位置;等高成本債務結清後,再把原還款額轉入長期目標。
案例剩餘金額不能立刻當成可花預算,因為帳務可能還漏了稅金、醫療或年度費用。小安先保留一個月觀察,確認自動轉帳和繳款沒有互相搶錢,再決定是否增加長期投入;這樣調整有帳務依據,不是追著市場漲跌改計畫。
不同情境應該怎麼調整
現金流為正但沒有存款
先處理資金去向與自動分流。問題通常不是完全沒能力,而是所有錢共用同一帳戶,目標款在月底前被其他支出吃掉。
有投資但常需要刷卡周轉
先降低投入並重建現金緩衝。被迫在下跌時賣出或使用循環信用,可能比少投幾個月造成更大傷害。
收入不固定
用保守基準收入支付必要支出,較高收入月份再補稅金、預備金與目標;不要把旺季收入當成每月常態。
最常見的失敗方式與修正
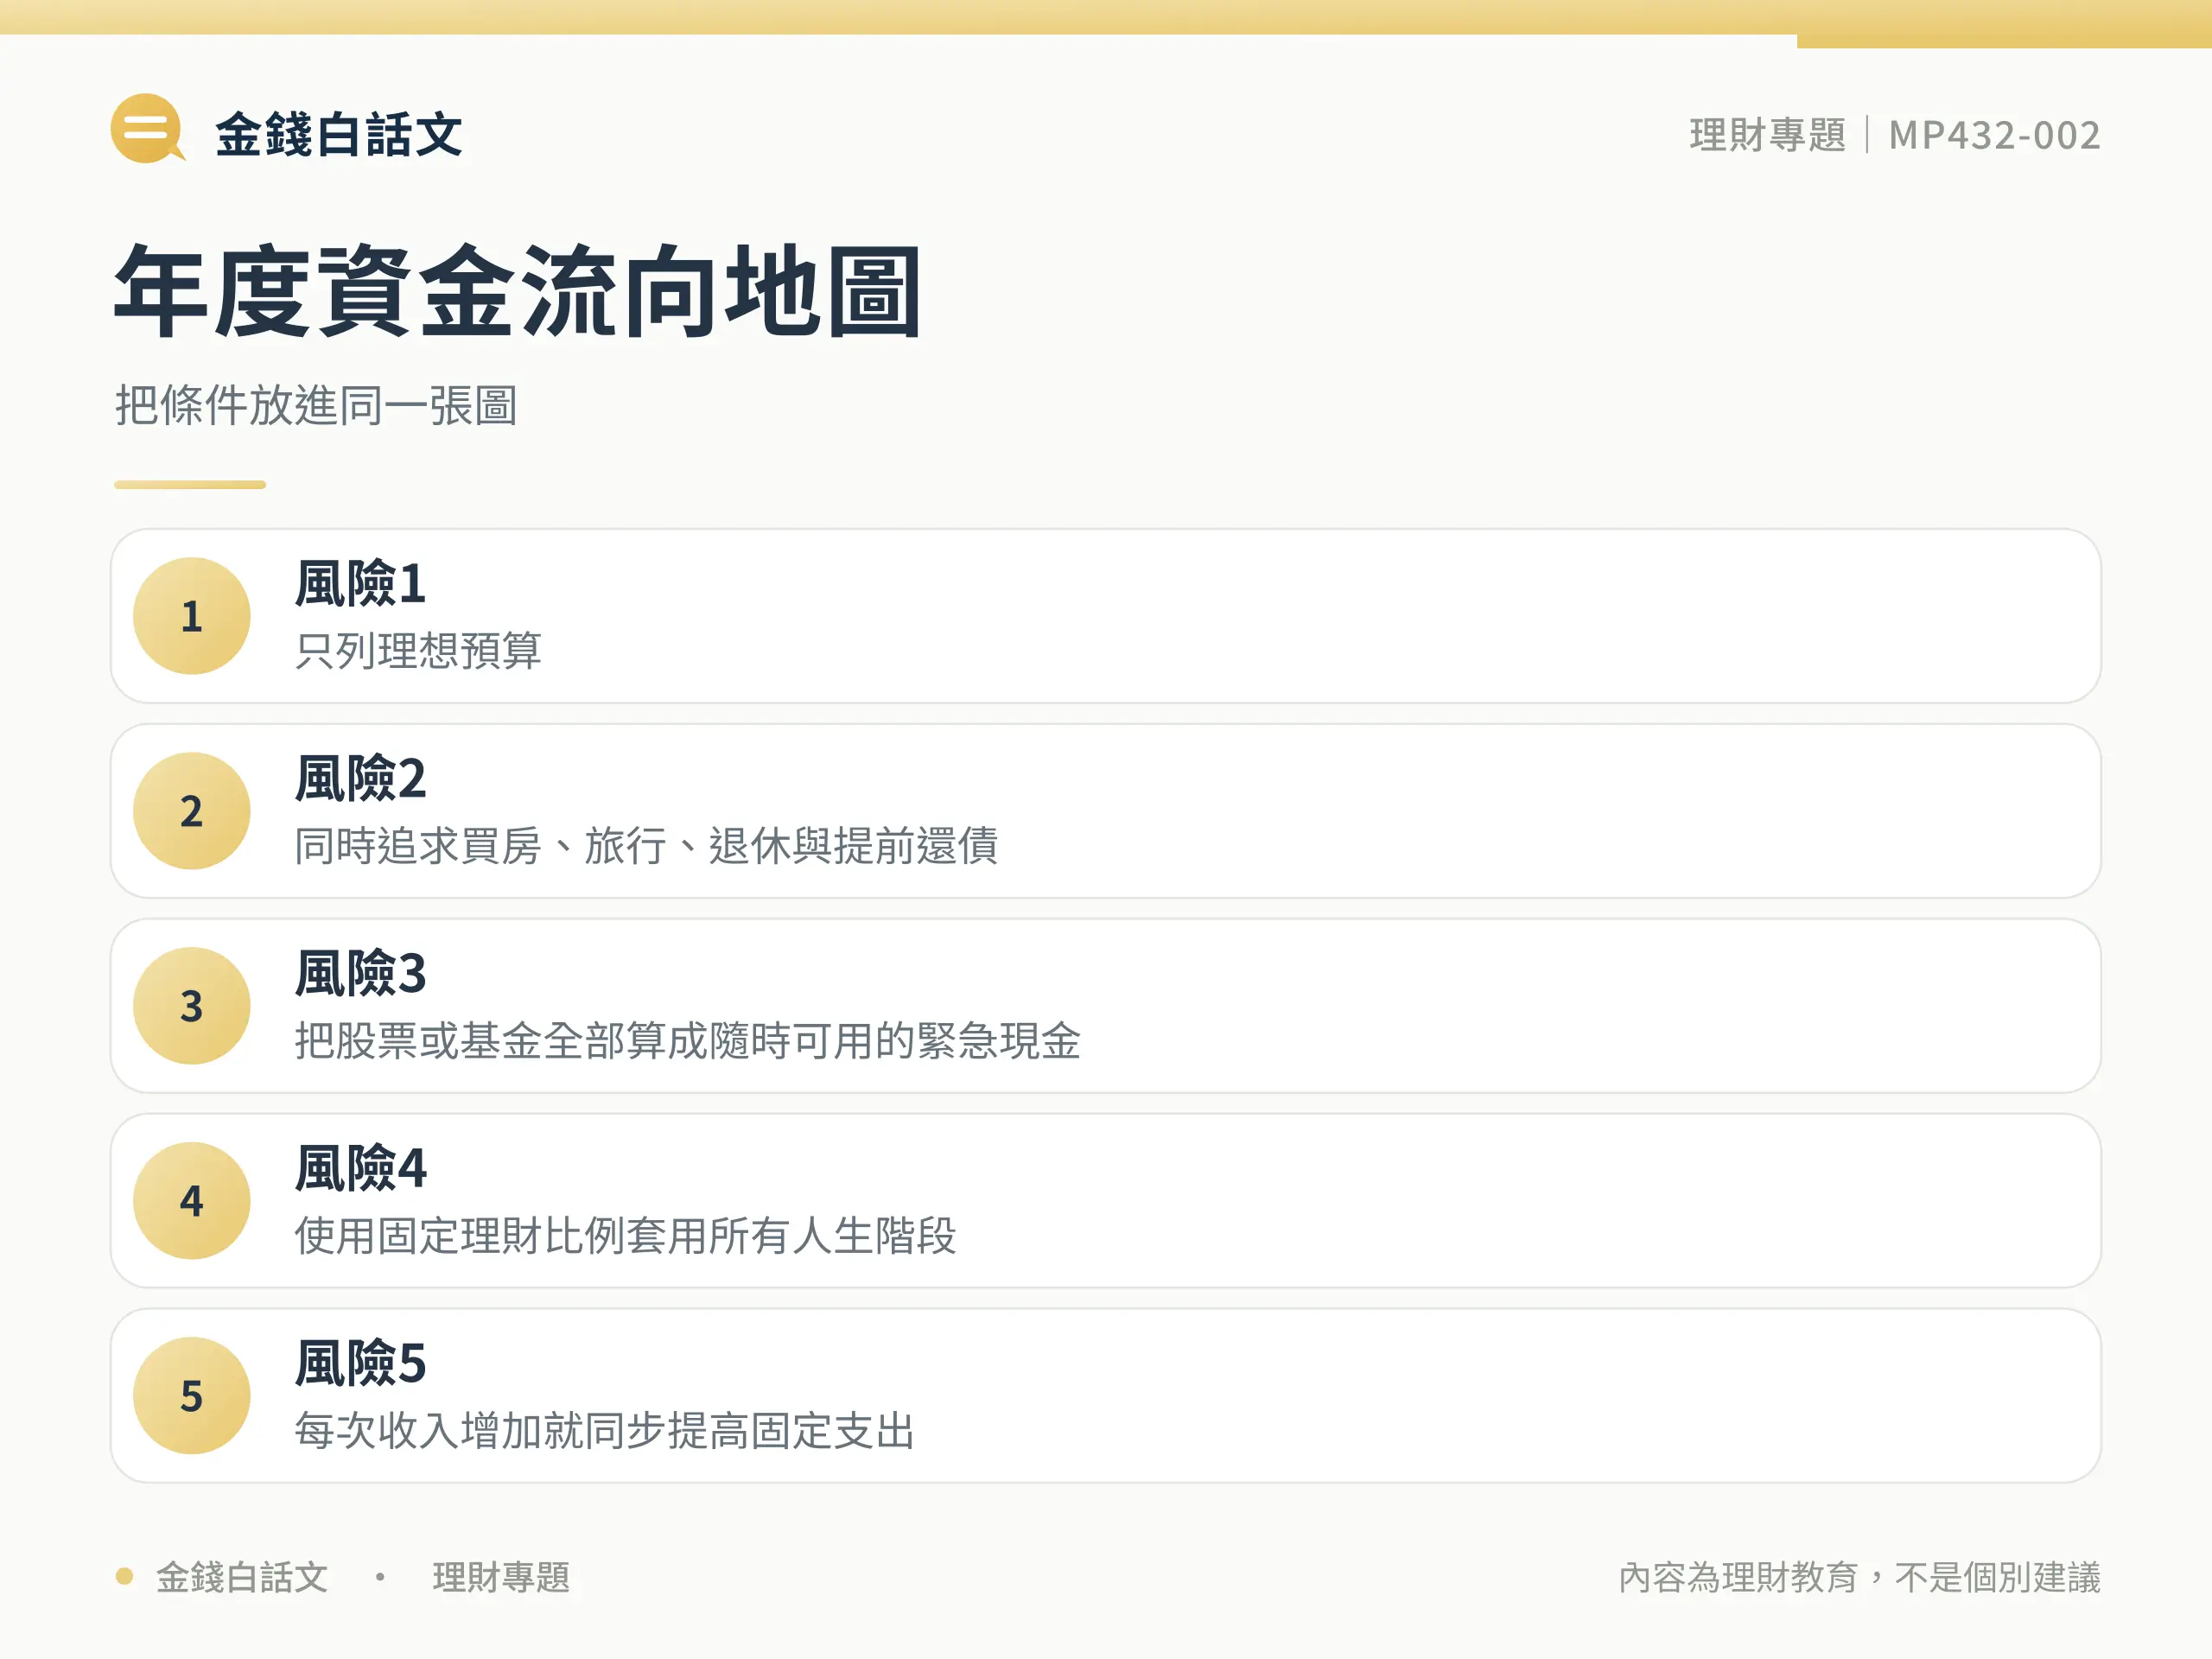
風險 1:只列理想預算
用最近幾個月的帳戶與卡片明細核對預算,再將保費、稅金等年度支出分攤準備;不能只用理想支出估算可投資金額。
風險 2:同時追求買房、旅行、退休與提前還債
為買房、旅行、退休與還債各列金額、期限及可縮小版本。月投入合計超出結餘時,先調整可延期的目標。
風險 3:把股票或基金全部算成隨時可用的緊急現金
將生活緩衝與股票、基金分開記錄。市場下跌或尚未交割時,預備金仍須能支付已到期的帳單。
風險 4:使用固定理財比例套用所有人生階段
先扣除扶養、租屋、醫療和還款義務,再安排目標款。比例只能協助檢視,不能代替實際帳單。
風險 5:每次收入增加就同步提高固定支出
加薪後先指定新增結餘的用途;若增加租金或分期,也要重算必要支出和緊急金缺口。
完成後檢查這五件事
- 現況盤點:列出稅後收入、固定與變動支出、所有資產、負債、利率及到期日。
- 目標定義:每個目標都寫明用途、需要金額、最晚日期與最低可接受版本。
- 風險底座:先準備緊急現金,確認重大事故是否會迫使借款或賣出長期資產。
- 資金路徑:將到帳日、自動轉帳、繳款日與投資扣款排成一條現金流。
- 定期校正:每月看執行,每季看偏差,每年重設目標與假設。
依目前需要接著閱讀
把規劃落地時,可依現在缺少的資料,接續完成目標、收支、資產負債、家庭分配與緊急金檢查。可參考:個人收入支出表怎麼做?一張表掌握每月結餘、緊急預備金要存幾個月?依工作與家庭風險估算、家庭預算怎麼編?收入、固定支出與目標金分配。
信用卡循環利息怎麼核對
依銀行法第 47 條之 1,現金卡利率與信用卡循環信用年利率不得超過 15%;上限不是每個人的實際利率,也不等於總費用年百分率。請以帳單與契約確認起息日、計息餘額及費用,再比較每月可還金額。
常見問題
財務規劃一定要找理財顧問嗎?
不一定。基礎盤點、預算和自動化可自行完成;涉及稅務、法律、複雜保險或大額資產時,再尋找具適當資格且報酬揭露清楚的專業人士。
應該先存錢還是先投資?
先看資金期限與風險底座。近期必要支出和緊急緩衝通常不適合承受市場波動;長期且可承受虧損的資金才進一步談投資。
一年檢查一次夠嗎?
年度重做全盤可以,但現金流最好每月看一次;收入中斷、結婚、生子、搬家或新增貸款時也應立即重算。
財務規劃最重要的數字是報酬率嗎?
不是。初期更重要的是可持續結餘、債務成本、預備金涵蓋與目標期限。報酬率只是長期推估中的一項假設,不能保證。
官方資料、內部延伸與重要提醒
- 金管會金融智慧網(金融監督管理委員會)
- Budgeting: How to create a budget and stick with it(U.S. Consumer Financial Protection Bureau)
- Set a goal, make a plan, and save automatically(U.S. Consumer Financial Protection Bureau)
- An essential guide to building an emergency fund(U.S. Consumer Financial Protection Bureau)
本文為一般金融教育內容,不構成個別投資、授信、稅務、保險或法律建議。市場可能下跌,貸款與信用條件因人而異,法規與制度也可能變更;採取行動前請以最新官方公告、正式契約及個人承受能力為準。