內容目錄
顯示
先說結論:高股息 ETF 不應只按最近配息率排序。先比較指數如何選股、配息來源、總報酬、產業集中、換股頻率、費用與再投資需求,再判斷這種現金流策略是否符合自己的支出與風險承受度。
如果你還不確定 ETF 的基本架構,可先閱讀ETF 是什麼。本文聚焦「高股息 ETF 推薦」這一個問題,避免把定義、商品排名與個人建議混在一起。
高股息 ETF 推薦,先理解問題邊界
高股息 ETF 通常用規則篩選殖利率、股利穩定度、獲利品質或其他條件,再按市值、股息或因子配置。名稱同為高股息,底層規則可能差很多。
配息可能來自股利、利息、已實現資本利得或收益平準金等項目。收益分配是把基金資產的一部分發給持有人,不是憑空多出來的報酬。
不需要現金流的人領息後若再買回,會增加再投資決策與交易摩擦;真正需要生活現金流的人,也不能把不保證的配息當成固定薪水。
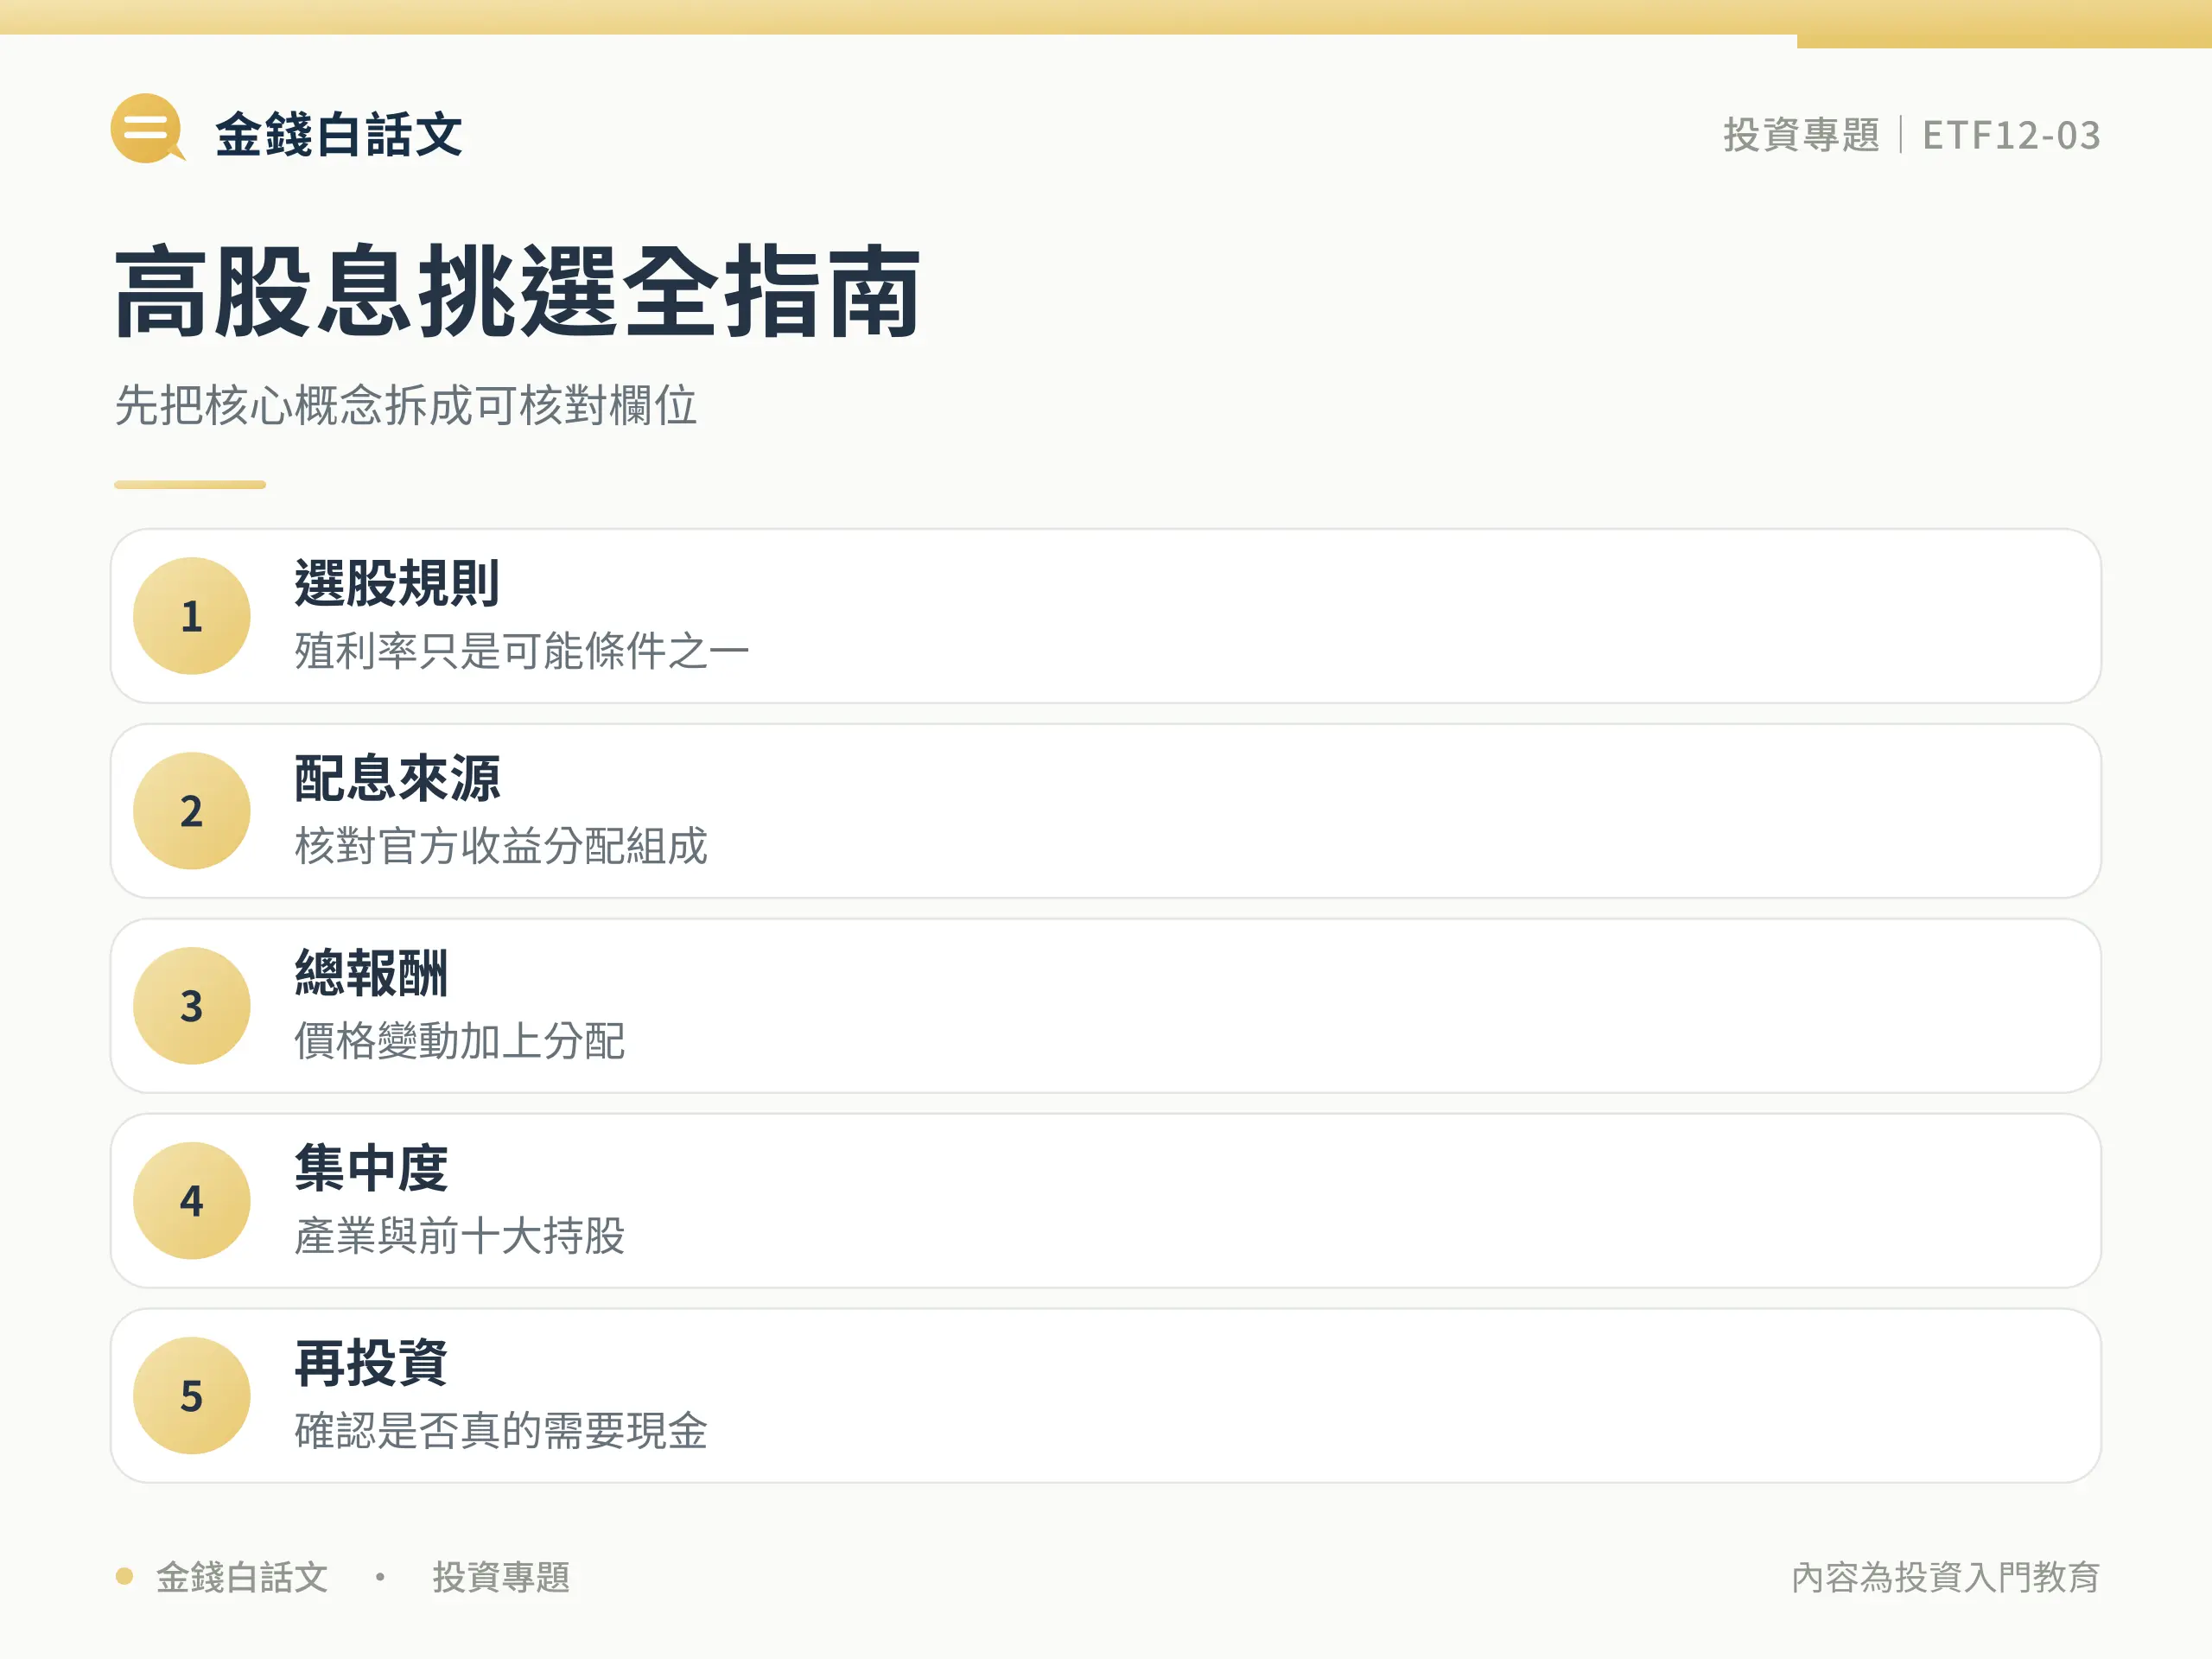
五個欄位先查清楚
金融商品沒有只看一個數字就能成立的答案。把資料放在同一日期、同一策略與同一幣別下比較,才不會把市場差異誤認為商品品質差異。
| 檢查欄位 | 要看什麼 | 怎麼判斷 |
|---|---|---|
| 選股規則 | 殖利率只是可能條件之一 | 同時看品質、流動性、頻率與上限;可參考ETF 配息 |
| 配息來源 | 核對官方收益分配組成 | 配息率不等於基金報酬率;可參考市值型 ETF |
| 總報酬 | 價格變動加上分配 | 同期間、同幣別比較 |
| 集中度 | 產業與前十大持股 | 高股息可能集中金融或傳產 |
| 再投資 | 確認是否真的需要現金 | 不需要現金時要考慮再投入成本 |
延伸閱讀:ETF 費用。
用一個簡化例子看懂
某 ETF 配息率看起來較高,但價格同期下跌較多;另一檔配息較低,含息總報酬反而較高。這不是哪一檔必然較好,而是提醒你不能只把單次配息年化後排名。
例子只用來說明判斷方式,不代表未來價格、配息或結果。真正下單或持有前,要把個別 ETF 的公開說明書、指數方法、費用表與最新公告換入同一張檢查表。
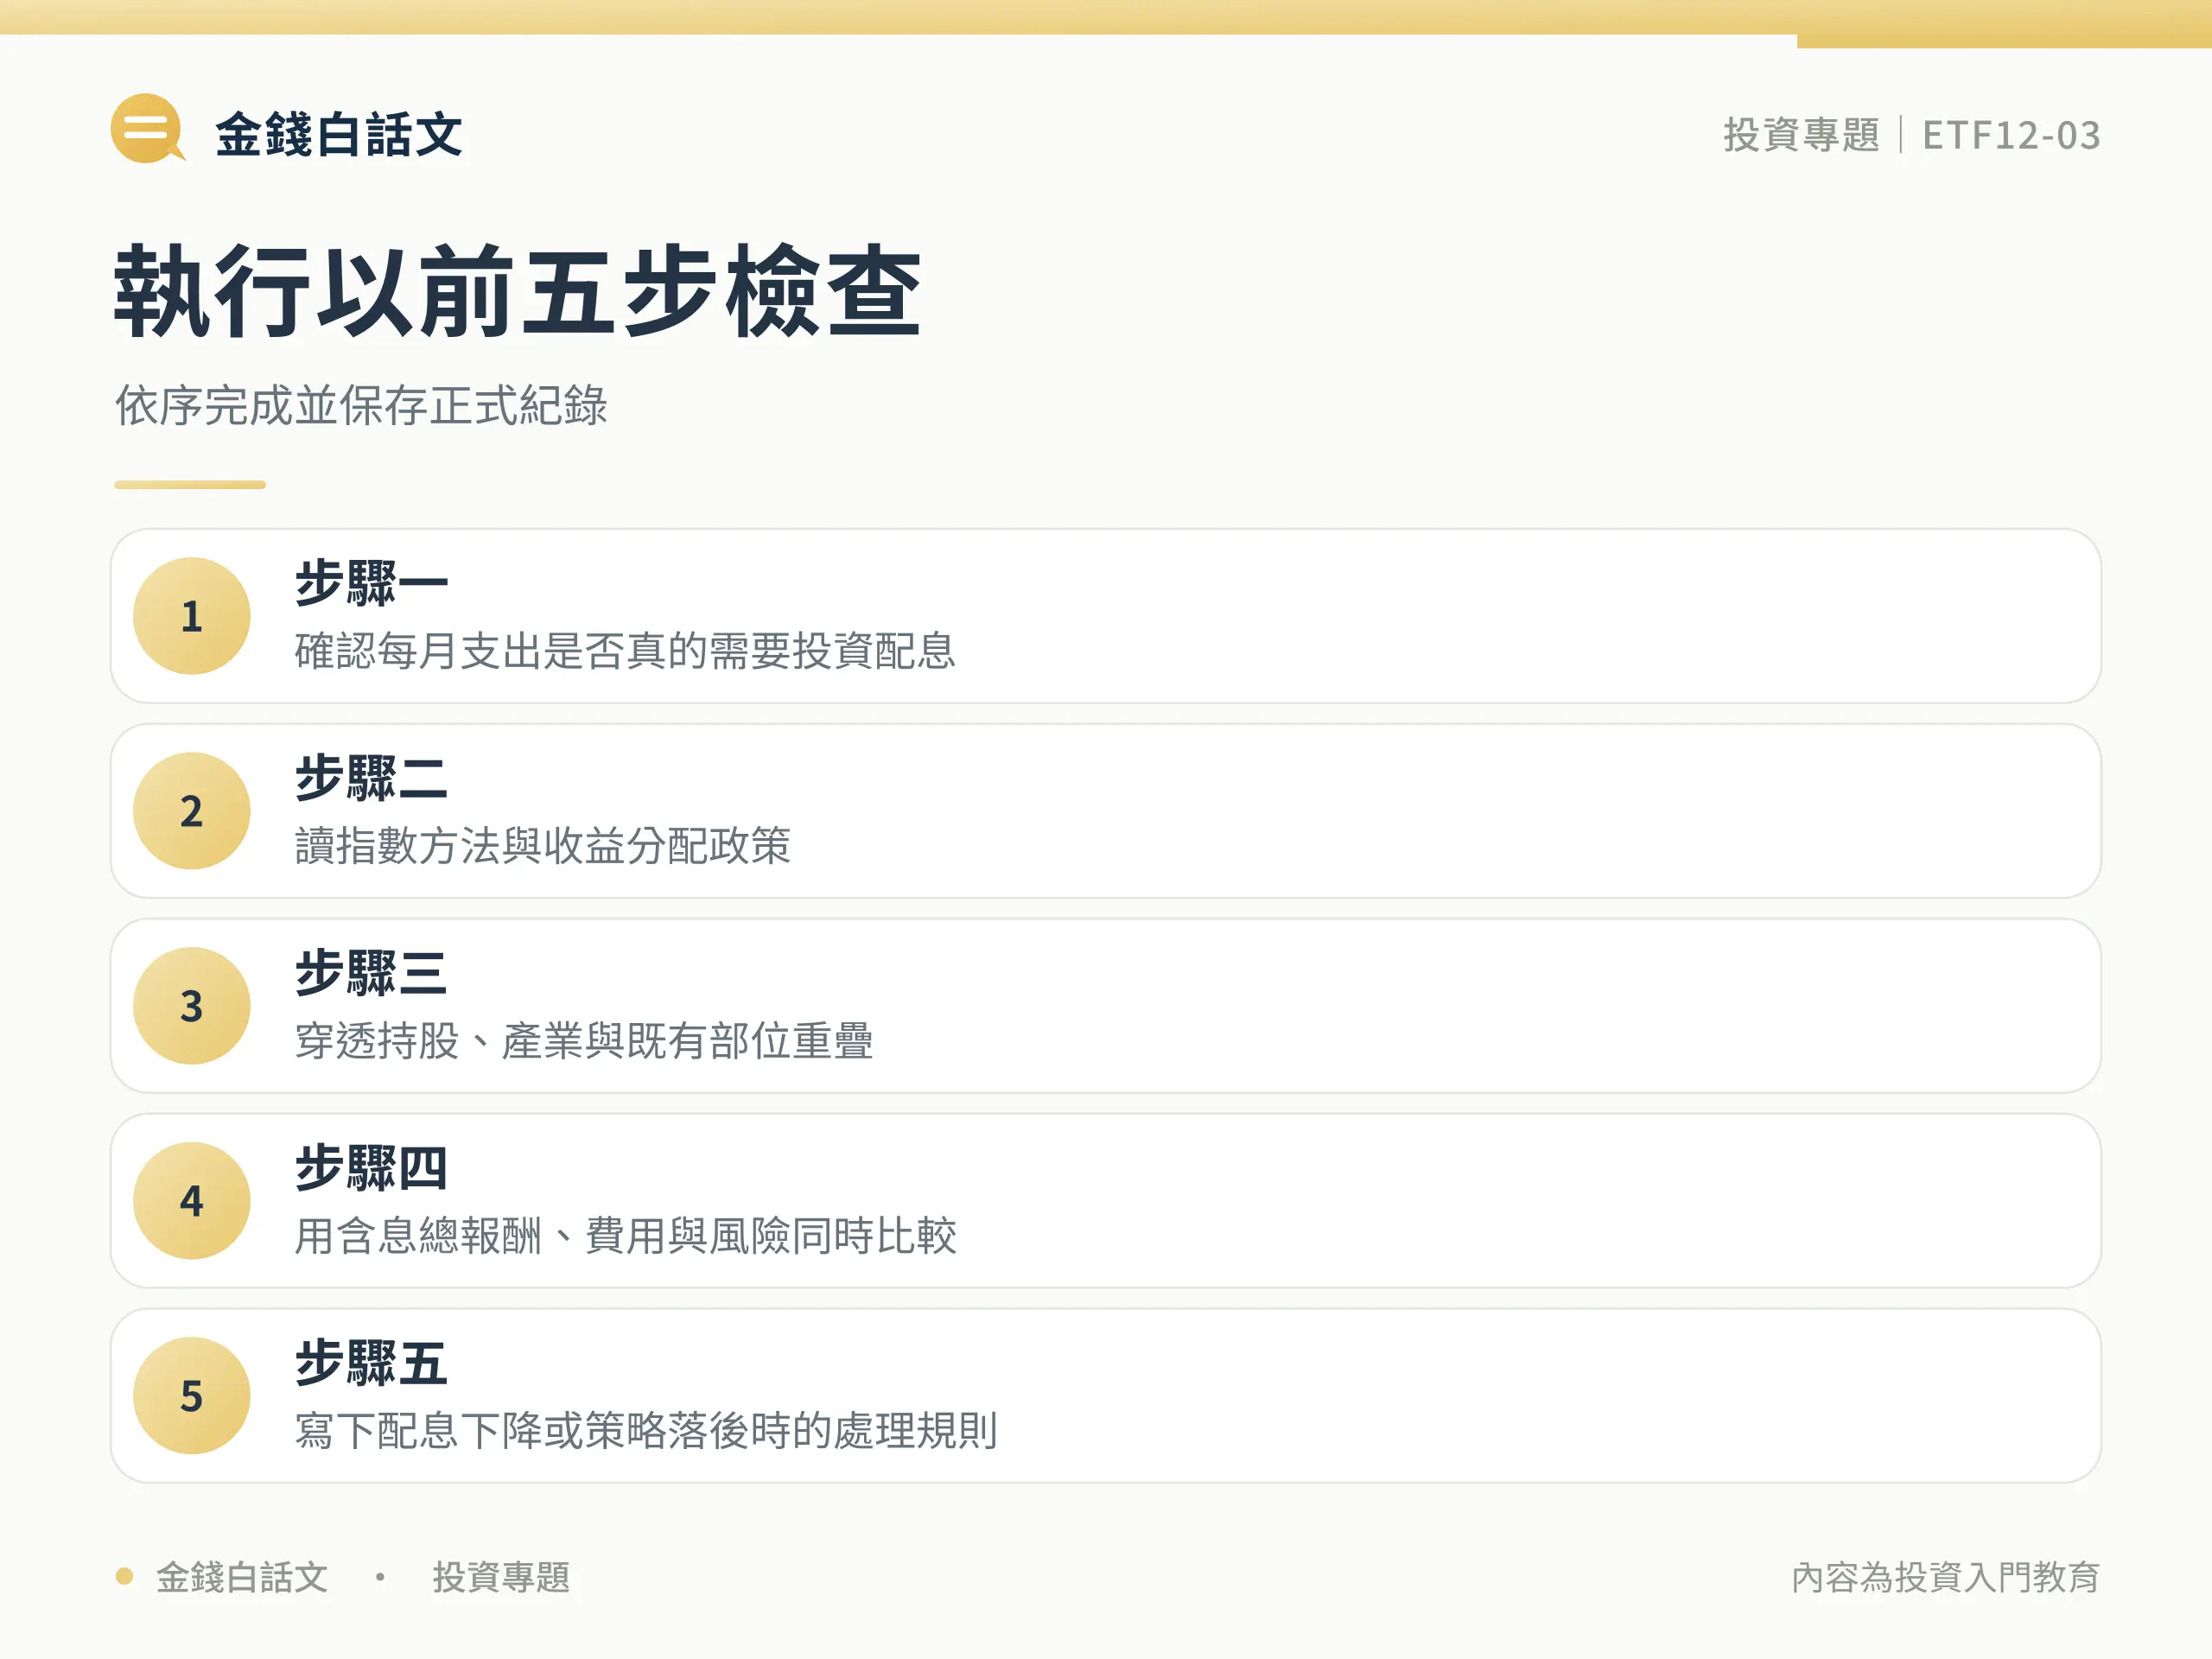
實際執行的五個步驟
- 步驟 1:確認每月支出是否真的需要投資配息。
- 步驟 2:讀指數方法與收益分配政策。
- 步驟 3:穿透持股、產業與既有部位重疊。
- 步驟 4:用含息總報酬、費用與風險同時比較。
- 步驟 5:寫下配息下降或策略落後時的處理規則。完成後把資料日與來源一起記錄。
任何一步查不到資料,都不需要急著完成交易。延後決定的成本通常比買錯商品、用錯價格或在資金不適合時被迫賣出的成本小。
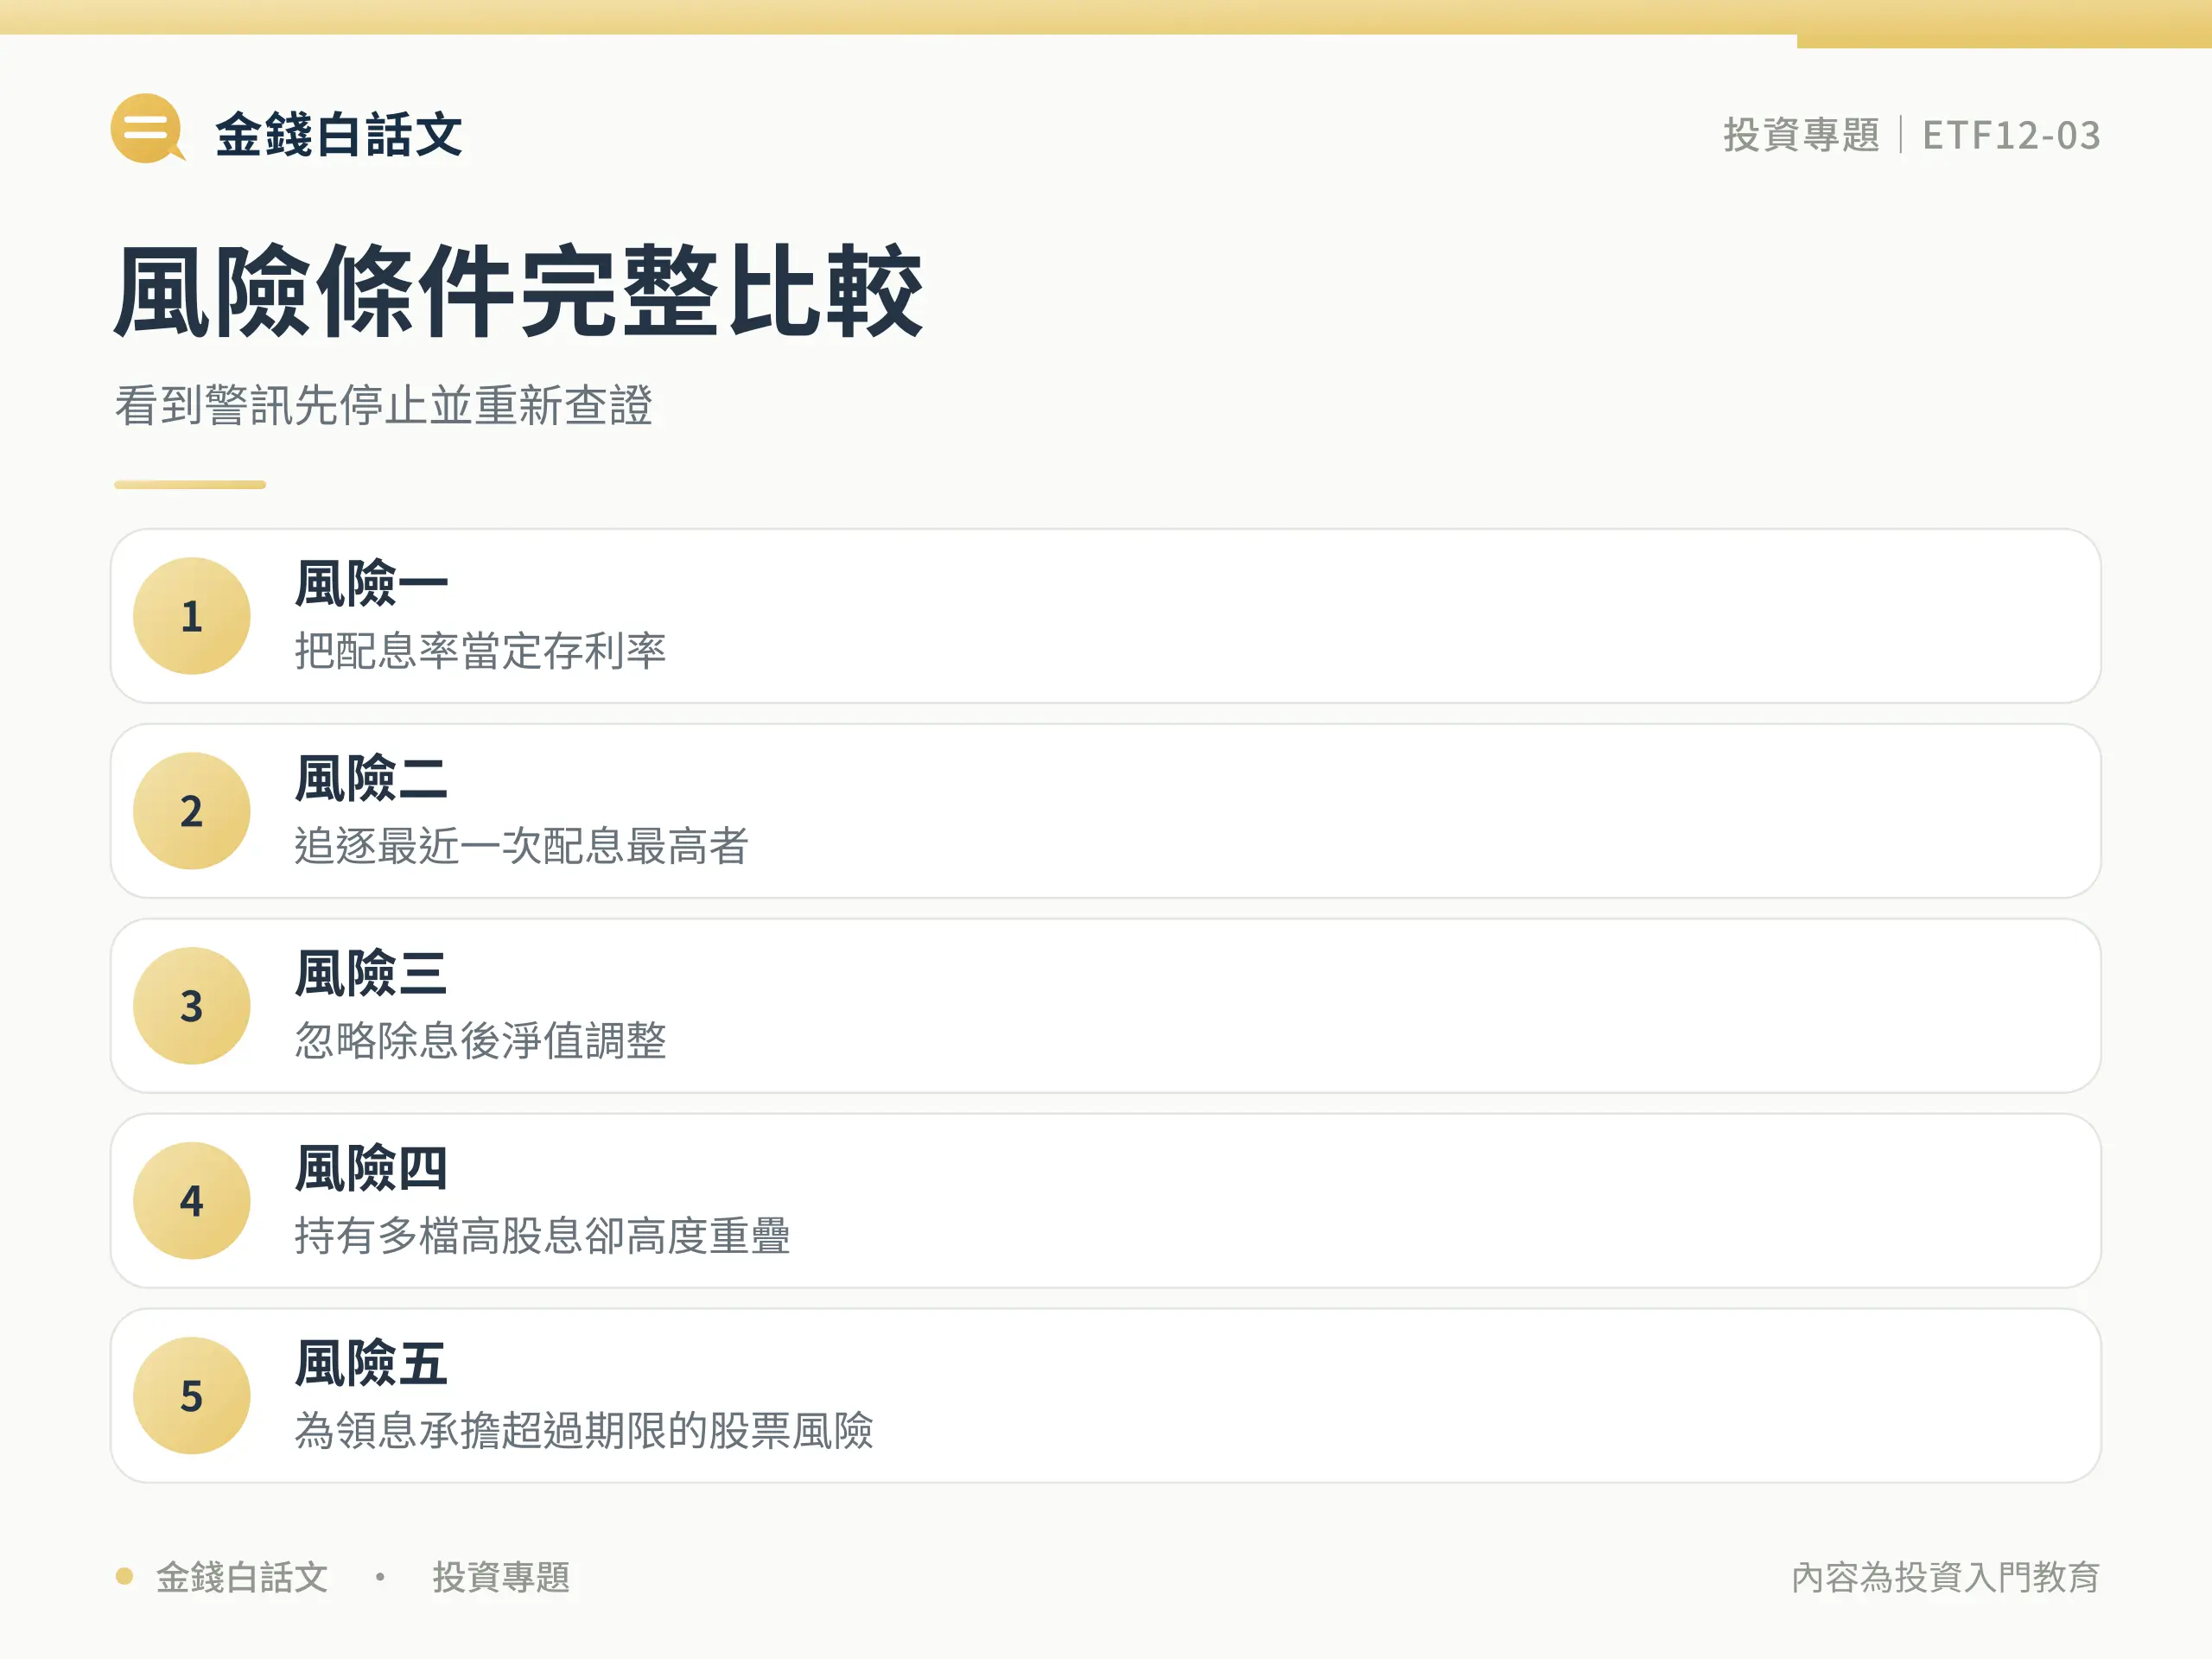
最常見的五個錯誤
錯誤 1:把配息率當定存利率
配息不是存款利息,也不保證每期相同。用含息總報酬衡量持有結果,並保留配息減少的現金流方案。
錯誤 2:追逐最近一次配息最高者
查看多期配息來源及指數選股方法,確認是否含一次性因素。最近一次發得多,不代表未來現金流更穩定。
錯誤 3:忽略除息後淨值調整
除息會反映在基金淨值調整上,領到現金不等於資產憑空增加。需把持有單位的價值與已領配息合計。
錯誤 4:持有多檔高股息卻高度重疊
合併檢查產業與個股權重,再判斷是否增加新曝險。多檔高股息 ETF 可能重複持有相同公司。
錯誤 5:為領息承擔超過期限的股票風險
股票型 ETF 仍承受股價下跌。近期要用的生活費,不宜只因能配息就投入長期股票風險。
ETF 的代號不同,不代表風險一定分散。檢查時要穿透到指數、底層持股、產業、國家、幣別與期限;若多檔商品共享同一風險來源,整體部位仍可能很集中。
哪些情境較適合?哪些情境要先停一下?
較能進一步研究的情境
- 需要部分現金流且能承受股票波動。
- 理解配息可能調整或停止。
- 願意用總報酬而非單次配息檢查。
不適合直接執行的情境
- 要求保證收益或本金。
- 短期內必須支用全部資金。
- 只願意看配息金額、不看策略與淨值。
不適合不代表永遠不能投資,而是表示現金流、知識或風險條件尚未對齊。先處理緊急預備金、高成本債務與近期支出,通常比急著找代號更重要。
下單前去哪裡查證?
先從證交所與投信投顧公會確認制度,再到發行投信查看個別 ETF 的公開說明書、指數方法、持股、費用、淨值、配息與重大公告。券商 App 適合執行交易,但不應成為唯一資料來源。
保存資料時至少記錄完整基金名稱、代號、網址、資料日與你採用的數字。若日後發生交易、配息或揭露爭議,完整紀錄會比只有一張排行榜截圖更有用。
下一步怎麼做
高股息只是選股與分配策略,仍要承受股票風險。以配息來源和總報酬一起評估,才能看出現金分配是否符合需求。
接著可看ETF 配息來源。
配息與稅費不能只看總金額
台灣 ETF 配息應依分配通知上的所得組成判斷,不是全部配息都用同一稅率。股利所得可能涉及綜合所得稅與補充保險費;健保署說明的補充保險費率為 2.11%,是否扣取仍取決於所得類別、單次金額及身分,不能把總配息直接全數乘上費率。
收益平準金不應被當作配息保證
2023 年金管會函令與 2025 年公會實務指引已強化收益平準金的使用管理,包括啟動標準、使用上限及配息原則。理解後再比較分配組成,可接著看收益平準金與配息來源,不把較高分配率直接解讀為較高報酬。
常見問題
高股息 ETF 會固定配息嗎?
不會保證。金額與是否分配依基金運作、條款及公告。
月配一定比季配好嗎?
頻率只改變現金流節奏,不代表總報酬較高。
收益平準金是拿本金配息嗎?
它是基金會計項目,設計用來降低大量申購造成的配息稀釋;仍應看完整分配來源與總報酬。
配息後股價為什麼會調整?
收益分配會自基金淨值扣除,除息不是額外免費收益。
累積資產的人適合高股息嗎?
要看策略與整體配置;若不需要現金,還要評估再投資與集中成本。
官方參考資料
本文提供一般投資教育與查核框架,不構成個別投資建議、報酬保證或招攬。ETF 可能因市場、流動性、追蹤、匯率、信用、利率、折溢價及契約終止等因素損失部分或全部本金。產品、費用、配息、稅負與交易制度可能調整,實際決策前請以最新公開說明書、投信公告、證交所資料與券商契約為準。