內容目錄
顯示
固定支出通常在一段時間內金額或到期節奏較穩定,變動支出則會隨用量與選擇改變;但「固定」不等於必要,「變動」也不等於可以全部刪除。預算真正要看的是能否調整、調整要多久,以及不支付的後果。
這套方法能協助你整理一般財務決策,但不能取代個別契約、法律或授信判斷。若已出現「只靠印象分類,漏掉自動續訂與不是每月出現的固定年費」,先用帳單、明細或契約查清楚;任何依賴未確定加薪、獎金或投資報酬的安排,都要另外保留較保守的版本。
先看五個核心欄位
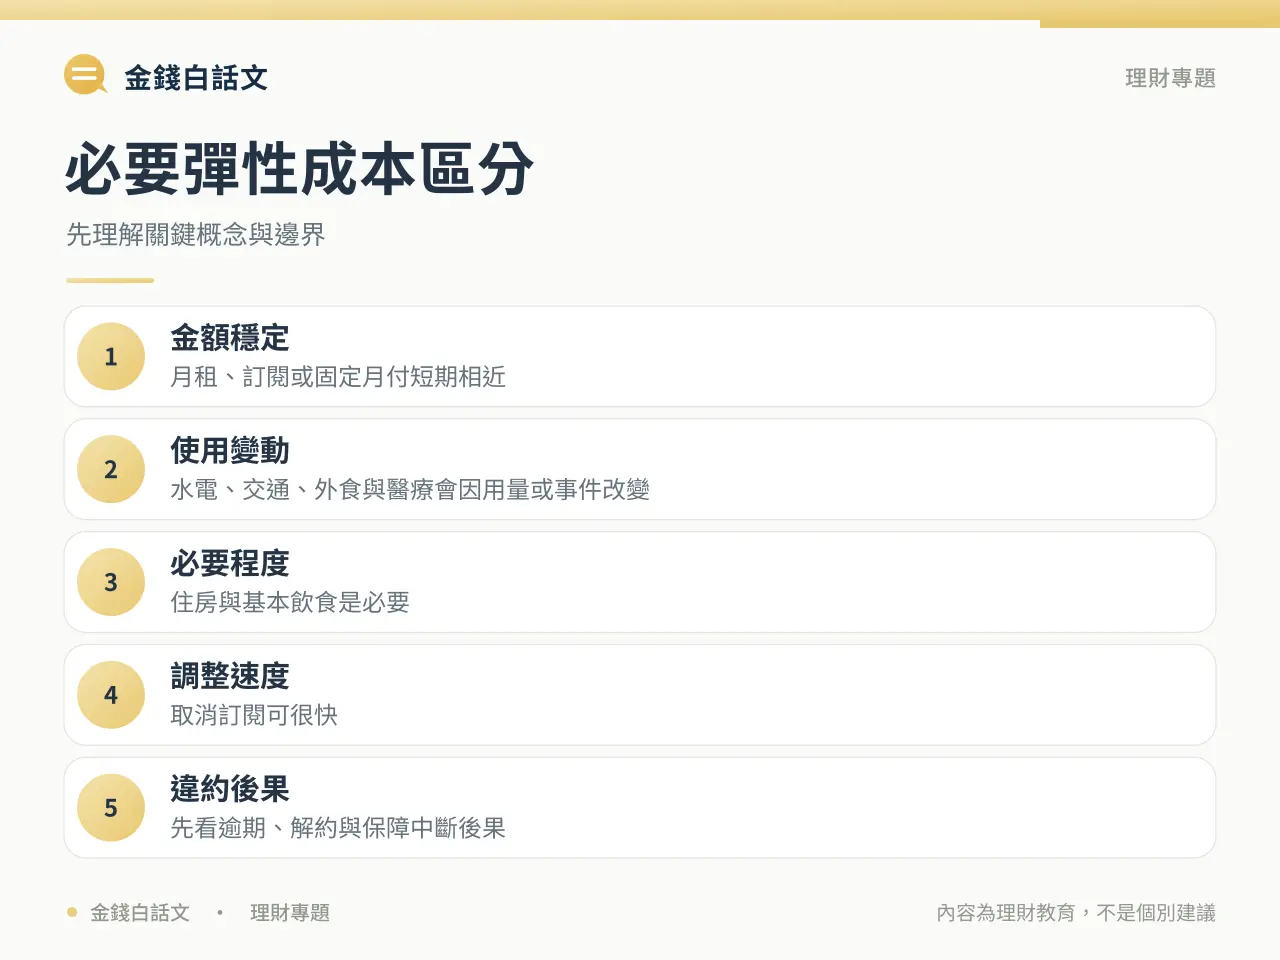
| 判斷欄位 | 要查什麼 | 為什麼重要 |
|---|---|---|
| 金額穩定 | 月租、訂閱或固定月付短期相近,但續約時仍可能改變。 | 用穩定性安排現金,不把它誤認為永遠不變。 |
| 使用變動 | 水電、交通、外食與醫療會因用量或事件改變。 | 用範圍而非單一平均值預留。 |
| 必要程度 | 住房與基本飲食是必要,娛樂訂閱即使固定也可能非必要。 | 先保基本功能,再談形式與等級。 |
| 調整速度 | 取消訂閱可很快,搬家或換車需要時間與成本。 | 預算壓力下要先動可快速調整項目。 |
| 違約後果 | 貸款、租約與保險可能有逾期、解約或保障中斷後果。 | 不能只因金額高就任意停止付款。 |
從零開始的執行流程
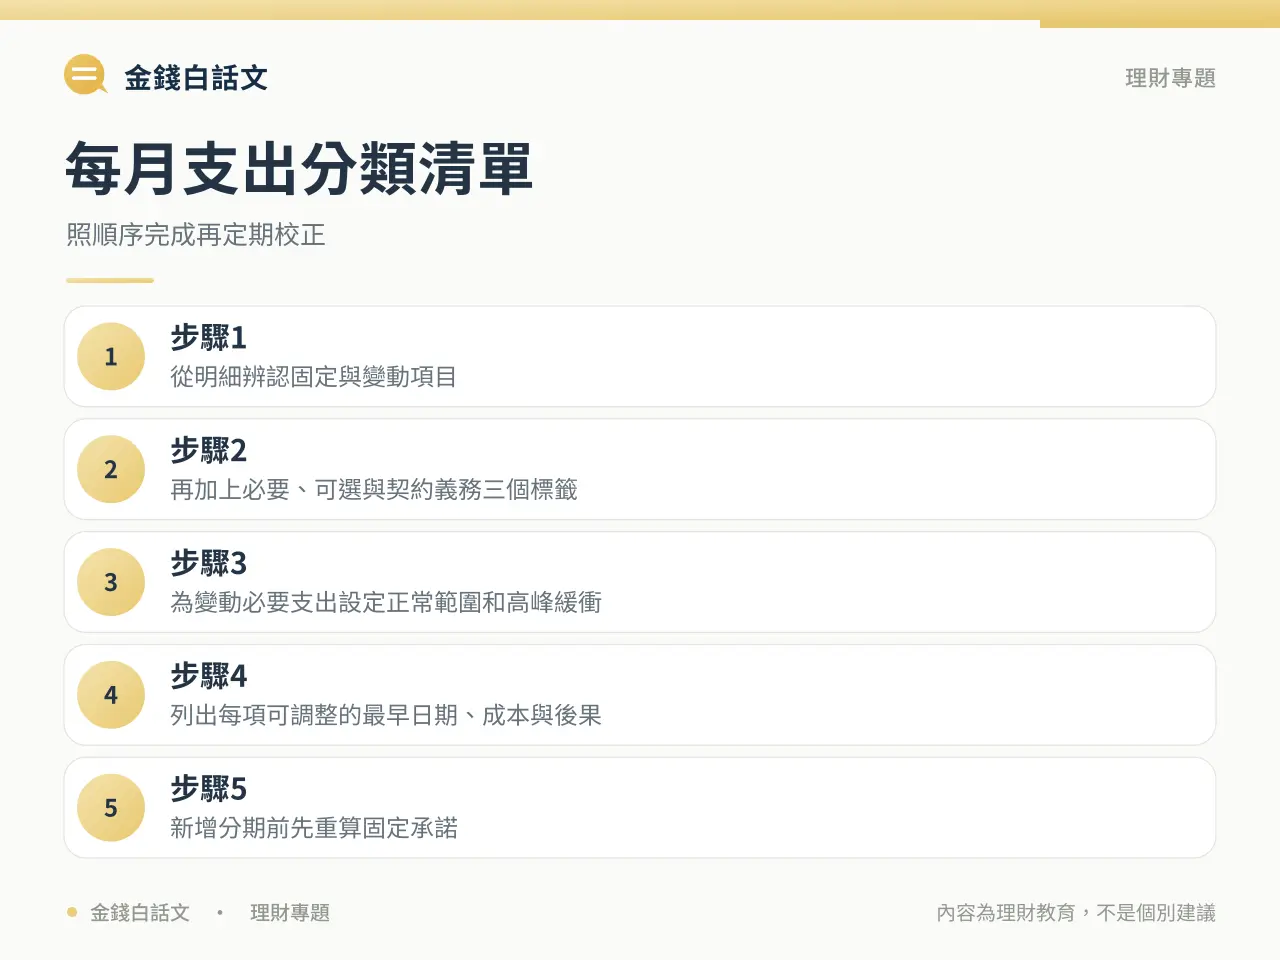
- 步驟 1:從最近三個月明細標出每月重複出現和隨用量變動的項目。
- 步驟 2:再加上必要、可選與契約義務三個標籤,不用固定或變動取代價值判斷。
- 步驟 3:為變動必要支出設定正常範圍和高峰緩衝,不只採平均值。
- 步驟 4:列出每項可調整的最早日期、成本與後果,建立削減優先順序。
- 步驟 5:每次新增分期或訂閱前,把它放入未來數月固定支出壓力測試。
用一個完整案例試算現金流
雅婷每月實領 44,500 元,先列必要支出 25,500 元、最低還款或既有義務 2,500 元、彈性支出上限 6,800 元、目標資金 5,000 元,以及風險緩衝 3,000 元。合計安排 42,800 元,帳面尚餘 1,700 元。這裡的數字只是教學案例,不是適合所有人的比例。
她原先只砍外食,卻保留多個低使用率訂閱。重分後發現固定非必要支出更容易先取消,而交通與基本飲食雖會變動,卻不能用零預算處理。
分類後,雅婷為每項支出加上「多久能改」。影音訂閱本月可停、手機方案要等合約、租金則要到租約期並考慮搬家成本。這使她在需要快速降支出時有具體順序,也能提前處理真正占比高、但不可能隔天改掉的項目。
不同情境應該怎麼調整
收入暫時下降
先停止可立即取消的非必要固定項目,再為變動支出設上限;契約義務則先聯絡承作方,不自行失聯停付。
家庭成員增加
必要支出種類和高峰都會改變,應重估而非把原比例同比放大;托育、醫療等也可能有明顯季節或事件差異。
想提高儲蓄率
同時看高頻小額與低頻大額。只省零星消費而不處理車、房或訂閱等結構性成本,改善可能有限。
最常見的失敗方式與修正
先留意兩個警訊:「只靠印象分類,漏掉自動續訂與不是每月出現的固定年費」與「把固定全部當必要、變動全部當享樂,導致錯誤削減醫療與基本飲食」。出現前者時,重新檢查「金額穩定」;出現後者時,重做「使用變動」,不要只靠提醒自己更小心。
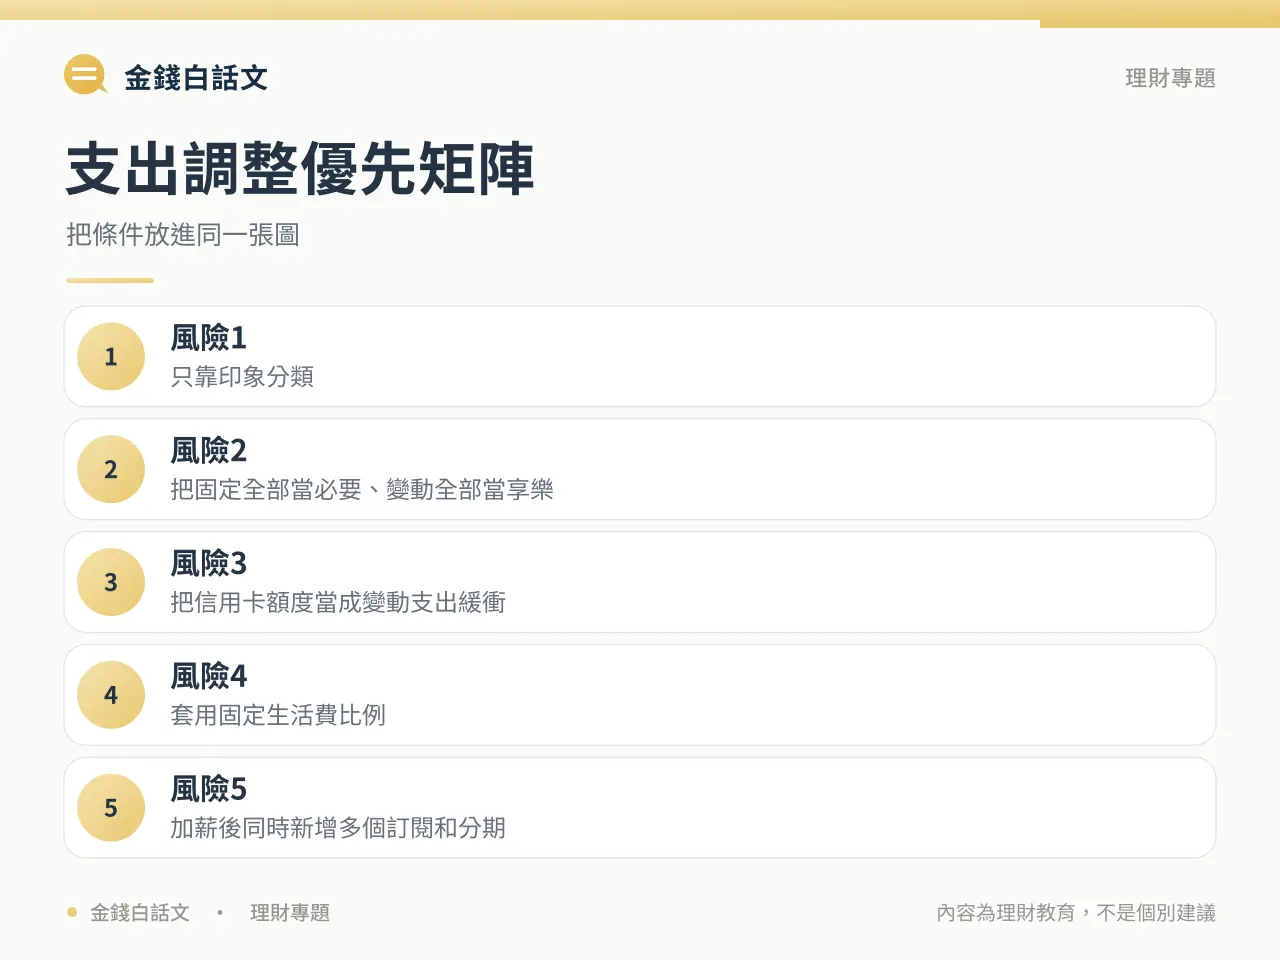
風險 1:只靠印象分類
用帳單檢查月繳、季繳和年繳項目,並記錄續約日。金額每月相近,不代表沒有價格調整或一次性支出。
風險 2:把固定全部當必要、變動全部當享樂
分成固定/變動與必要/可調整兩個維度。例如固定訂閱可以取消,變動的醫療費仍可能必要。
風險 3:把信用卡額度當成變動支出緩衝
先設定可支付的變動支出額,刷卡只改變支付時間。額度不能補足收入缺口,卡費仍要納入繳款日。
風險 4:套用固定生活費比例
依實際租金、家庭人數與通勤成本設定預算。若比例過高,先辨識可調整項目,不直接刪減必要支出。
風險 5:加薪後同時新增多個訂閱和分期
新增訂閱或分期前,合計未來每月承諾和解約成本。小額固定扣款累積後也會壓縮彈性。
完成後檢查這五件事
- 金額穩定:月租、訂閱或固定月付短期相近,但續約時仍可能改變。
- 使用變動:水電、交通、外食與醫療會因用量或事件改變。
- 必要程度:住房與基本飲食是必要,娛樂訂閱即使固定也可能非必要。
- 調整速度:取消訂閱可很快,搬家或換車需要時間與成本。
- 違約後果:貸款、租約與保險可能有逾期、解約或保障中斷後果。
實作時請保留能確認「金額穩定」與「必要程度」的帳單、明細或契約,也要記下「從最近三個月明細標出每月重複出現和隨用量變動的項目」和「每次新增分期或訂閱前,把它放入未來數月固定支出壓力測試」的結果。遇到制度或契約問題,回到官方資料確認最新規定,並保留查詢日期。
依目前需要接著閱讀
年繳保費是可預期支出,應納入保險預算逐月準備。可參考:保險預算怎麼抓?先保大風險再保小損失。
常見問題
房租一定是固定支出嗎?
租約期間通常相對固定,但續約、管理費與搬家會改變;預算仍要留調整期和相關成本。
水電算固定還是變動?
通常屬變動必要支出,可用歷史高低範圍估算;若有基本費,也可拆成固定與用量兩部分。
分期付款算哪一類?
在分期期限內是固定契約義務,原始購買決策可能是可選消費;評估時兩個層次都要保留。
怎麼設定變動支出預算?
先看數月分布,採正常上限並為季節高峰另備;超過時找原因,而不是用下月零支出假裝補回。
官方資料與重要提醒
- 金管會金融智慧網(金融監督管理委員會)
- Budgeting: How to create a budget and stick with it(U.S. Consumer Financial Protection Bureau)
- Assess your spending(U.S. Consumer Financial Protection Bureau)
- Set a goal, make a plan, and save automatically(U.S. Consumer Financial Protection Bureau)
本文為一般金融教育內容,不構成個別投資、授信、稅務、保險或法律建議。市場可能下跌,貸款與信用條件因人而異,法規與制度也可能變更;採取行動前請以最新官方公告、正式契約及個人承受能力為準。