內容目錄
顯示
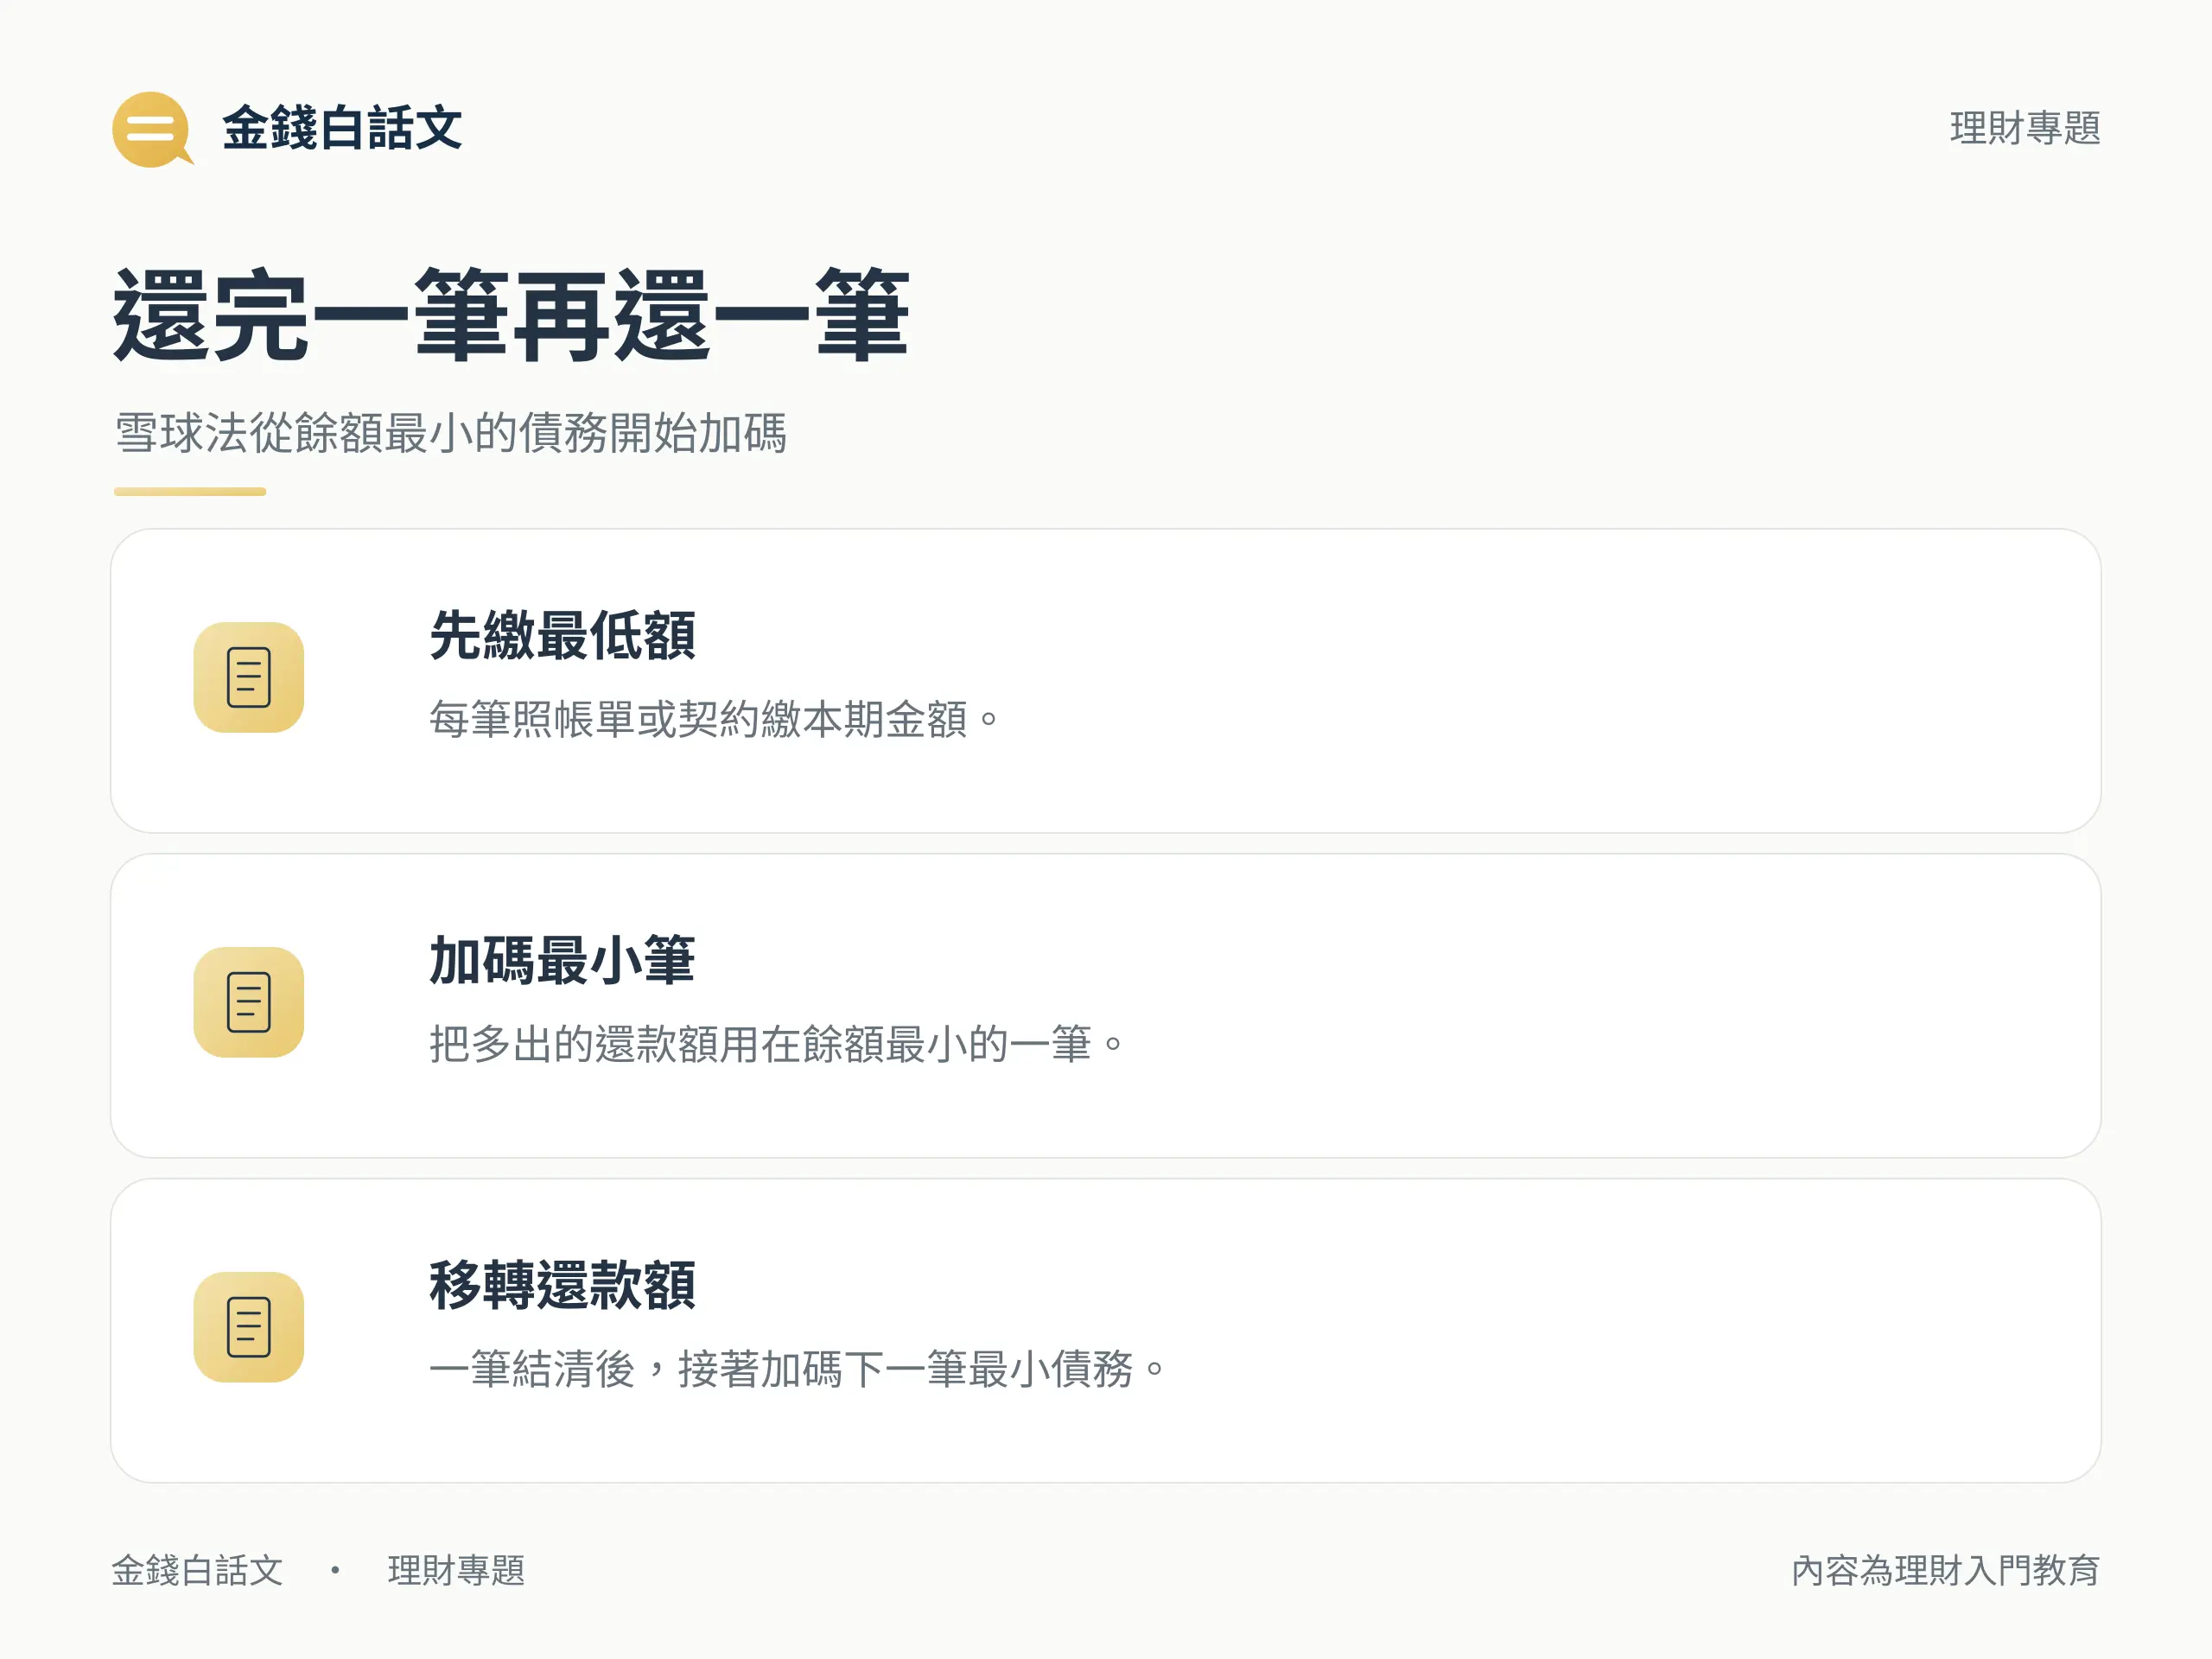
如果手上有好幾筆債務,每筆最低應繳都付得起,卻不知道多出的錢要先還哪一筆,債務雪球法會先把各筆最低額按時繳完,再加碼餘額最小的一筆。雪崩法也照繳各筆最低額,但把加碼的錢給目前計息年利率最高的一筆。
這篇會帶你從帳單算出本月有多少錢可加碼,再用三筆虛構債務比較兩種順序的首筆結清時間、全部還清時間和總利息。如果本月連最低額都湊不齊,文末也整理了該先聯絡誰、去哪裡查前置協商。
債務雪球法怎麼還?先把每筆最低額排進預算
信用卡看帳單的「本期最低應繳」,分期貸款看契約規定這一期要付多少。先把每筆的金額和到期日寫下來,照各自的期限付款。債務雪球法要排的是多付的錢先給誰,其他債務的本期款項照繳。想看帳單上的金額怎麼拆,可以先讀信用卡最低應繳怎麼看。
從帳單和契約算出本月加碼額
拿一張紙,每筆債務記一行。餘額用來排債務雪球法的順序,利率用來排雪崩法的順序:
- 剩餘欠款與目前計息年利率:從最新帳單或契約找仍未還的本金、目前對該本金計息的年利率。總費用年百分率可能包含手續費,費用另外記,利息公式填實際計息利率。
- 本期應付金額與到期日:填信用卡本期最低應繳或貸款本期月付,再把到期日排到行事曆。
- 多繳的錢怎麼入帳:問金融機構多繳是否會直接扣掉本金、何時生效、提前還本或結清是否有費用。
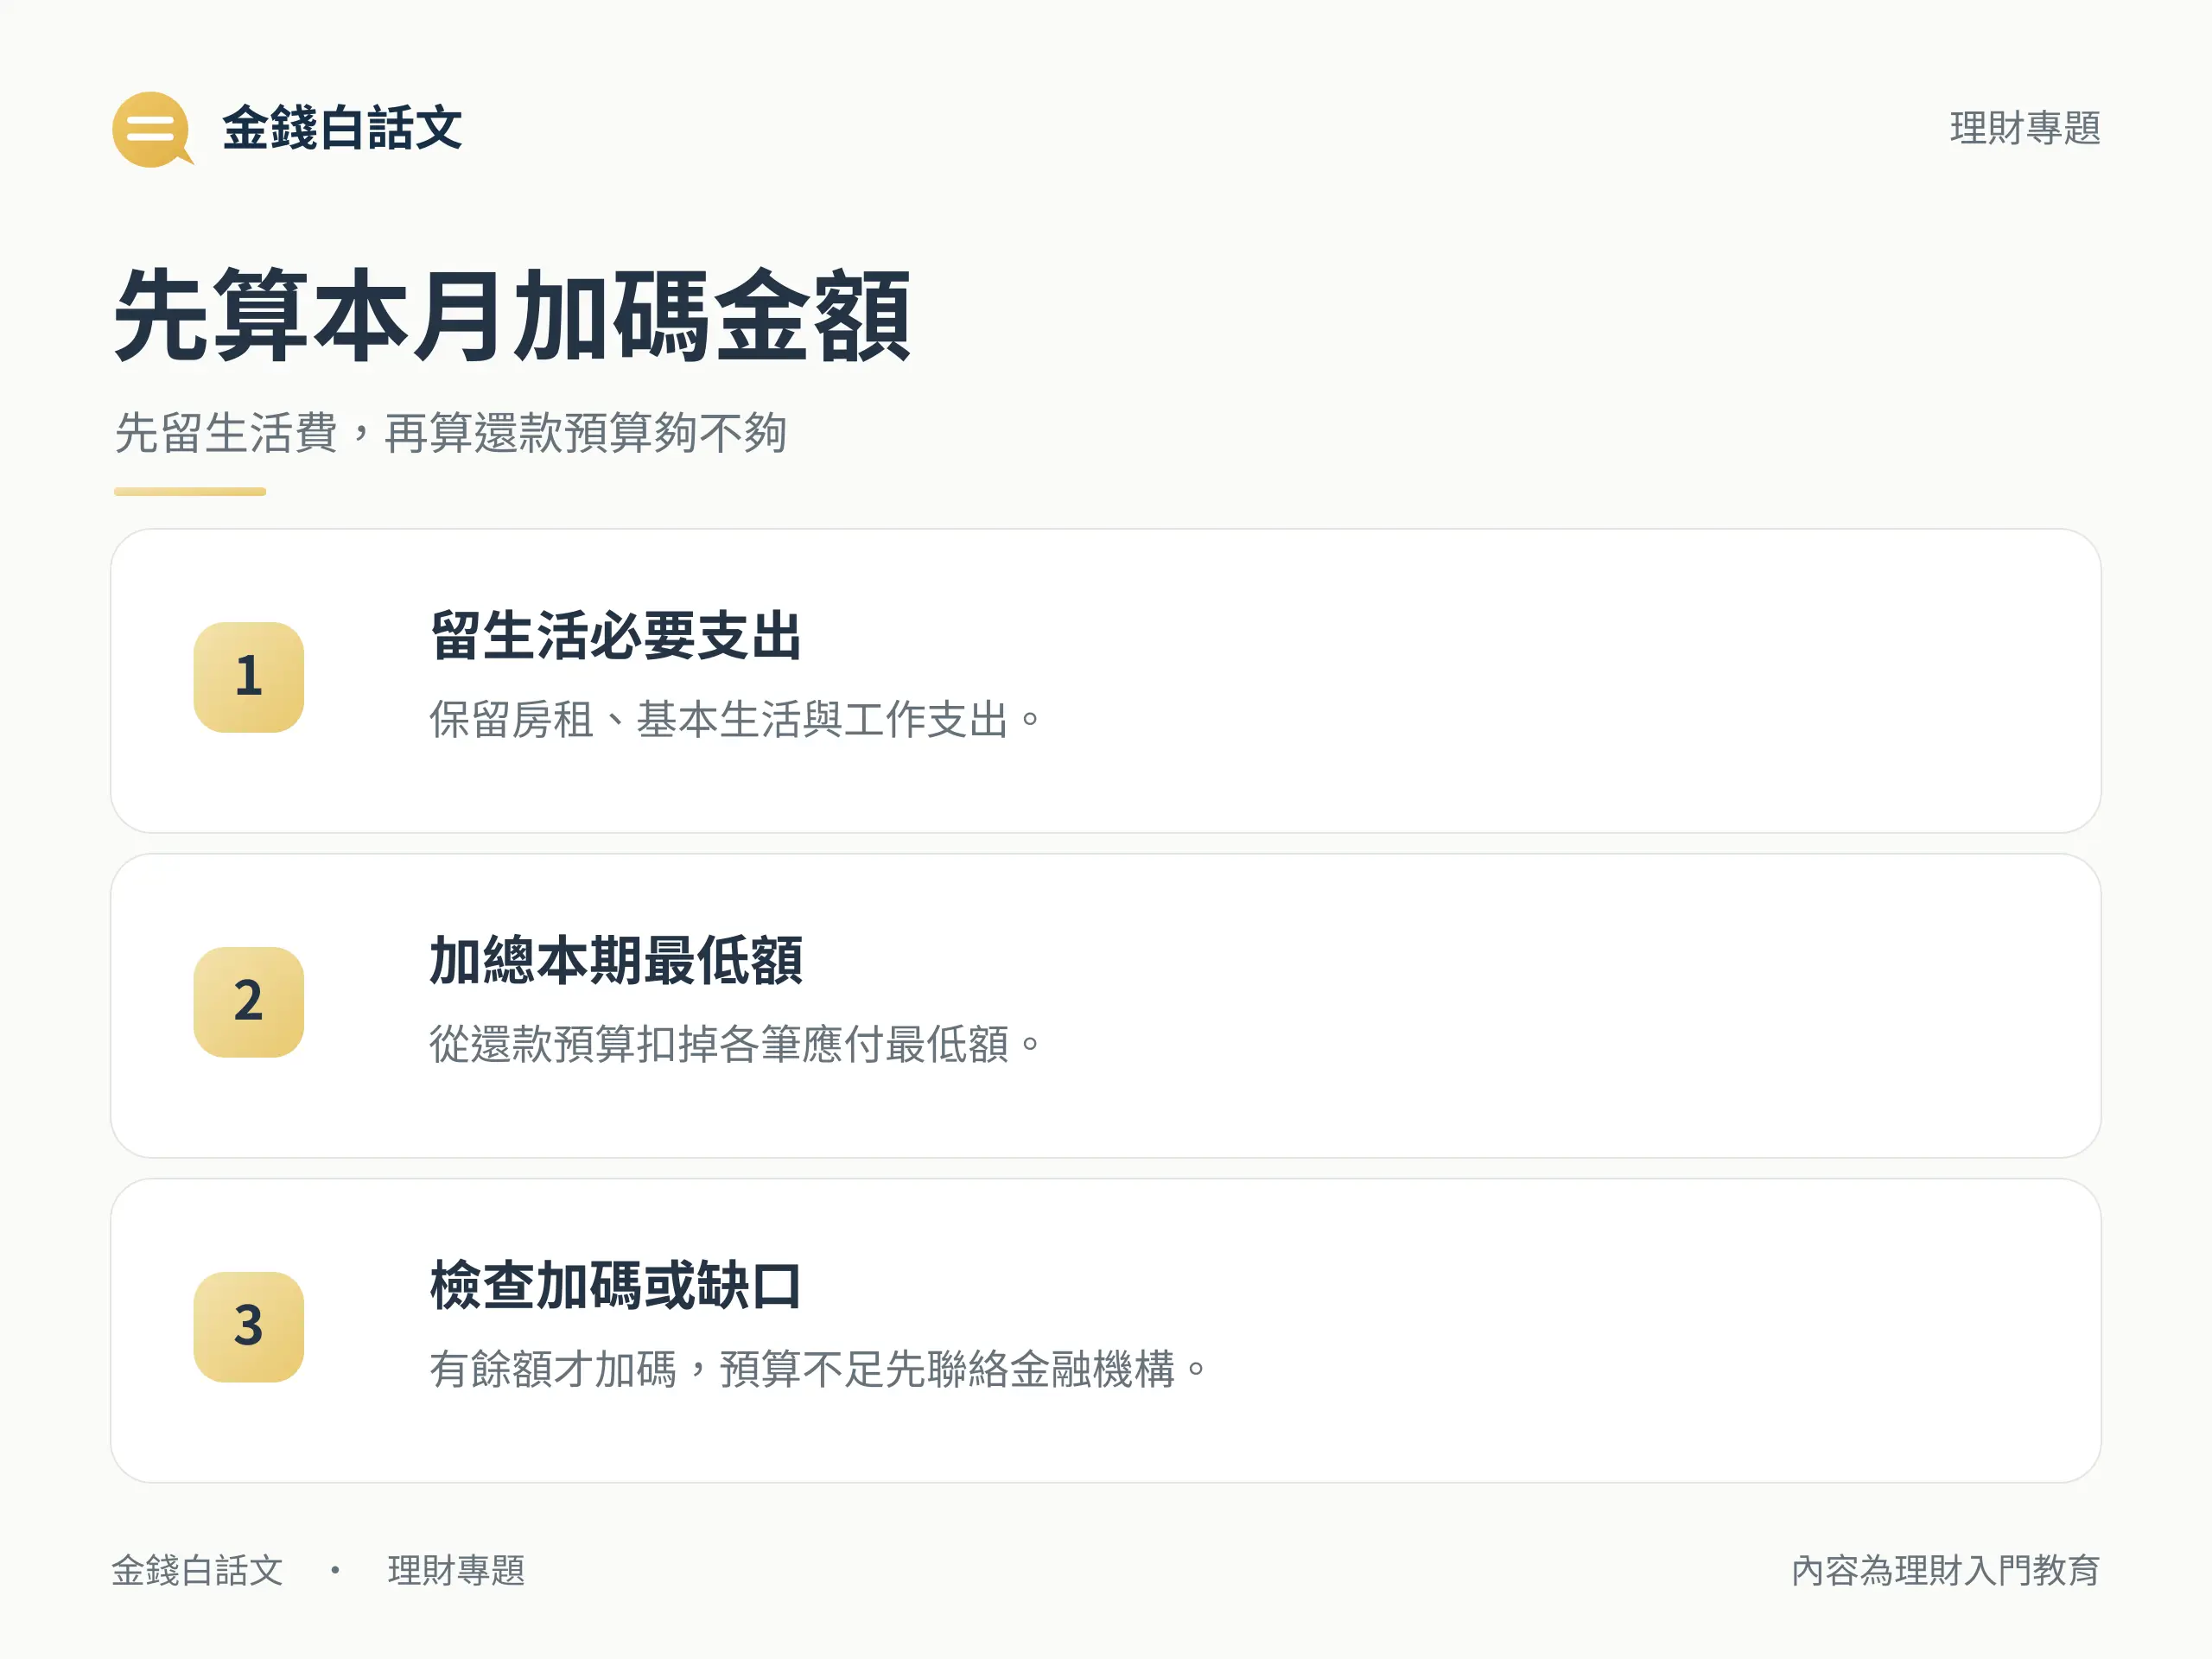
先留好房租、基本生活和工作必要支出,把本月已安排的還債預算減去各筆最低義務合計。算出正數,就是本月可以多還的金額;等於 0,就照常繳各筆應付額;如果是負數,差多少就是本月的繳款缺口。
債務雪球法結清一筆後,怎麼把錢移到下一筆?
把多出的錢集中在餘額最小的一筆。到快結清時,向金融機構確認當天結清所需的金額。如果這筆本息付清後還有預算,而且下一筆可在本月入帳並沖減本金,就把剩下的錢移過去。下個月,原本留給已結清債務的額度也能轉給下一筆。
雪崩法用同樣的分配步驟,改從計息年利率最高的一筆開始,還完後再找剩餘債務裡利率最高的一筆。兩種排序可對照美國消費者金融保護局(CFPB)的還款計畫。
同樣每月 8,000 元,三筆債務怎麼分配?
用同一組虛構數字跑一次債務雪球法和雪崩法。以下金額都是新臺幣,每筆依序列出期初本金、固定計息年利率和固定每月最低額:
- A:15,000 元、3%、500 元。
- B:35,000 元、9%、1,200 元。
- C:75,000 元、15%、2,300 元。
三筆本金共 125,000 元。兩種方法的月預算上限都是 8,000 元,首月先留 4,000 元繳各筆最低額,剩下 4,000 元可加碼。
為了讓兩種還款順序能用同一套數字比較,這組試算從第 1 個月開始,採下列規則:
- 每月以各筆的期初未償本金乘上固定年利率,再除以 12;每筆利息四捨五入到小數第二位。
- 每月底先為各筆分配應付最低額,若剩餘本息低於最低額,就只分配到足以結清。這組數字裡,各筆最低額都足以付當月利息。每筆實付先抵當月利息,其餘才減本金。
- 剩下的錢依排序加碼。每筆最多付到當月應結清的本息;有餘額可在同月底轉給下一筆並立即入帳。最後一個月只付剩餘本息,沒花掉的預算不計入總還款。
- 試算期間沒有新增借款或刷卡,也沒有費用、遲繳或提前還本限制。
要換成自己的數字,先確認實際計息本金與天數、繳款何時入帳、額外款項如何沖本金,再查優惠利率到期日、浮動利率調整方式、提前清償費和當日結清金額。
首月試算:各筆最低額照繳,4,000 元加碼給誰?
第 1 個月的期初本金相同,兩法的首月利息也一樣:A 為 37.50 元、B 為 262.50 元、C 為 937.50 元。差別在 4,000 元加給哪一筆:
- 債務雪球法:A → B → C。首月 A 付 4,500 元,B 付 1,200 元,C 付 2,300 元。A 的 4,500 元先扣利息 37.50 元,剩下 4,462.50 元還本金,A 月底本金降到 10,537.50 元。
- 債務雪崩法:C → B → A。首月 A 付 500 元,B 付 1,200 元,C 付 6,300 元。C 的 6,300 元先扣利息 937.50 元,剩下 5,362.50 元還本金,C 月底本金降到 69,637.50 元。
從第 2 個月開始,兩種方法各自用首月還款後的本金算利息,所以同樣付 8,000 元,後續的利息和還本金額會開始不同。
債務雪球法第 4 個月結清 A,剩下多少能轉給 B?
在這個例子裡,第 4 個月開始時 A 的本金剩 1,579.00 元,加上利息 3.95 元,實付 1,582.95 元就結清。原本分給 A 的 4,500 元,扣掉這筆實付款後,還有 2,917.05 元可在當月轉給 B。
B 收到這 2,917.05 元,加上原本的最低額 1,200 元,當月共付 4,117.05 元;C 照付 2,300 元,三筆合計 8,000 元。到了第 5 個月,A 已結清,分配為 A 付 0 元、B 付 5,700 元、C 付 2,300 元。結清當月只挪用剩下的錢,下月才把原本留給 A 的整筆額度移到 B。
債務雪球法與雪崩法:先清一筆和全部還完,各要多久?
從試算開始的第 1 個月往後數。把首筆、第二筆和全部清償的月份分開看,再對照累計總利息和最後一個月實付多少。手機可左右滑動表格。
| 比較項目 | 債務雪球法 | 債務雪崩法 |
|---|---|---|
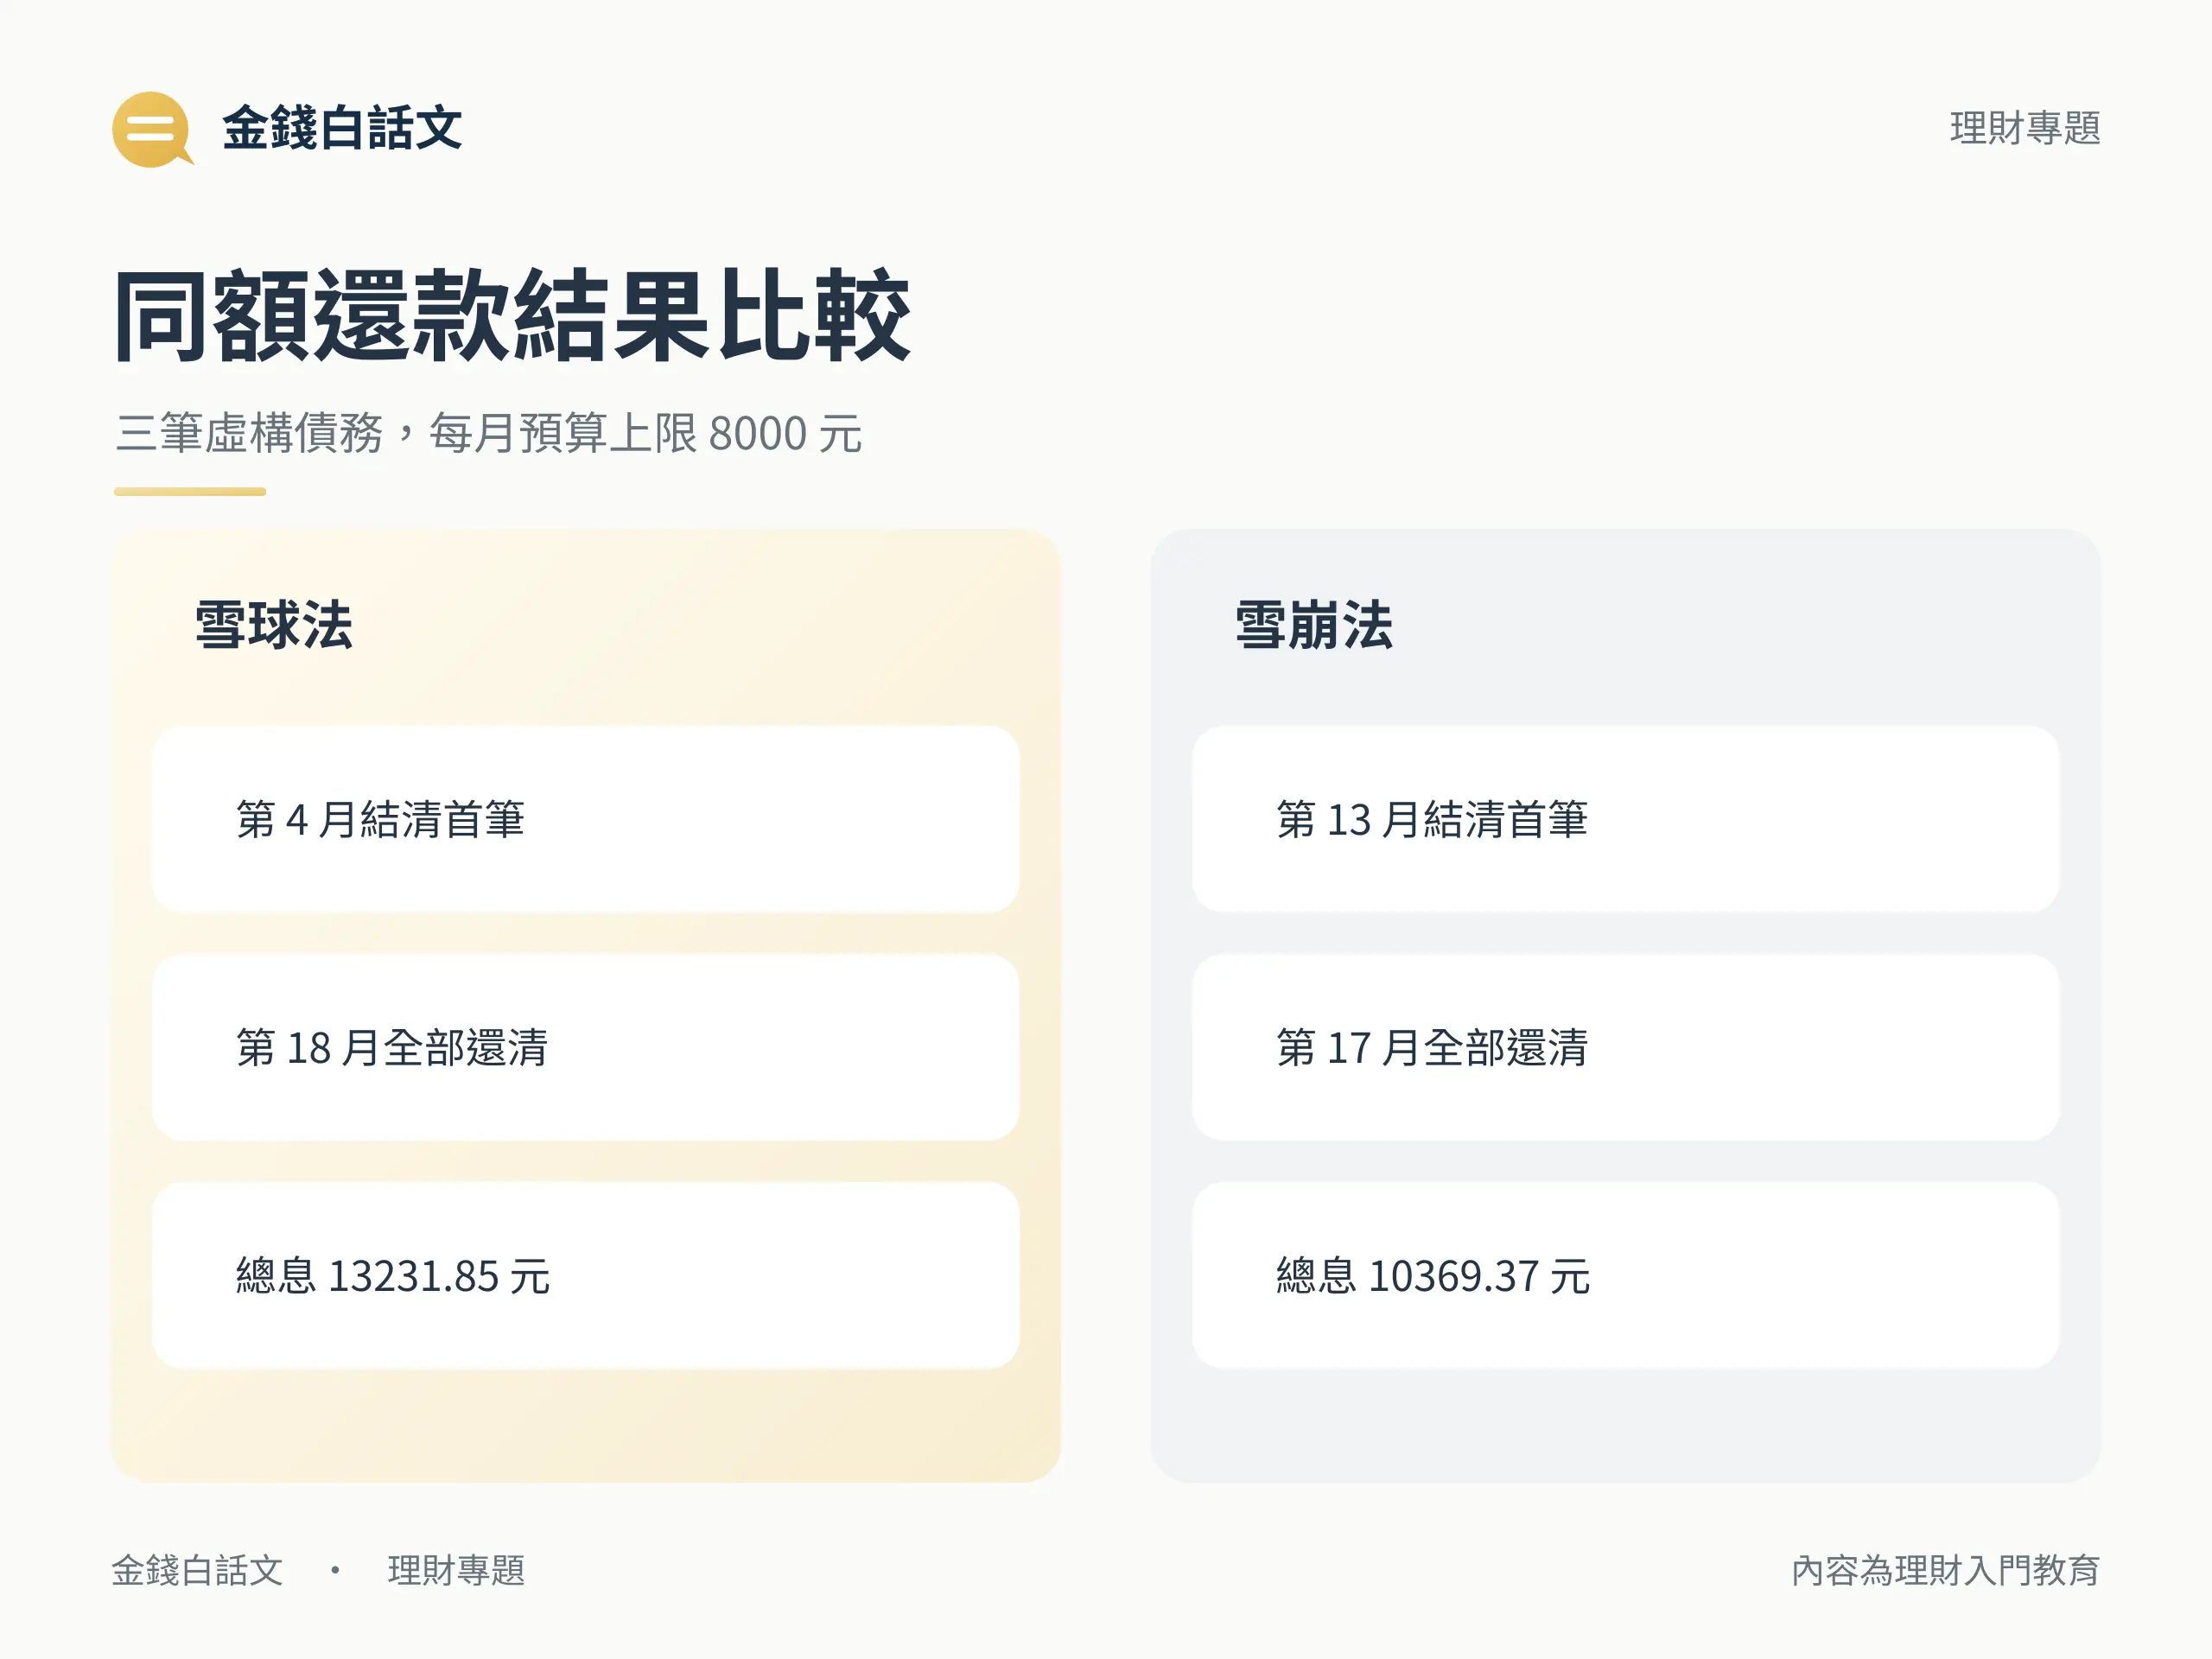
| 第一筆結清 | 第 4 個月(A) | 第 13 個月(C) |
| 第二筆結清 | 第 10 個月(B) | 第 16 個月(B) |
| 全部還清 | 第 18 個月(C) | 第 17 個月(A) |
| 總利息 | 13,231.85 元 | 10,369.37 元 |
| 末月實付 | 2,231.85 元 | 7,369.37 元 |
在這組條件下,債務雪球法早 9 個月結清第一筆;雪崩法早 1 個月全部還清,總利息少 2,862.48 元。雪崩法首月就多還 C,讓這筆 15% 的債務從第 2 個月起用較低的本金計息。
如果你在意多久可以少繳一張帳單,先對照「第一筆結清」;如果你想少付利息,先比「總利息」,再把契約上的提前清償費與入帳條件帶回自己的試算。
這個月的預算低於最低應繳額,怎麼處理?
如果本月預算剛好等於各筆最低額合計,加碼金額是 0 元,各筆照到期日繳,下個月拿新帳單重算。想把還債預算和其他生活開支一起排,可以參考理財順序:生活費、還債和其他支出怎麼排。
如果本月預算低於最低應繳合計,或已有帳單逾期,先處理繳款缺口。把房租、基本生活和工作必要支出列出來,再記下哪一筆到期、差多少,及早聯絡該筆的債權金融機構,詢問可採取的做法。債務雪球法和雪崩法都以各筆本期應付額可照繳為前提。一般預算盤點可參考美國 CFPB 的帳單排序指南。
對金融機構的債務有按期清償困難時,可到銀行公會前置協商問答查適用條件、申請文件和窗口。符合條件要辦前置協商時,可向金融聯合徵信中心申請「金融機構債權人清冊」,查出最大債權金融機構,再依專區清單備件,向該機構自行提出。
前置協商可能影響信用使用與聯徵信用紀錄。金管會的問答第 4 題也提醒,民眾可自行辦理;透過代辦可能產生費用,也有個人資料被不當使用的風險。備件時請從銀行公會專區下載最新表單。
用自己的帳單決定本月先加碼哪一筆
先列每筆應付額和到期日,算出可加碼多少。想早一點結清一筆,可用債務雪球法按餘額由小到大試算;想知道先還高利率的債務能少付多少,就照雪崩法重算。每次比較都用同一筆月預算,並把契約費用與實際入帳方式算進去。如果算出的是缺口,先記下到期日與差額,聯絡債權金融機構。
還款順序常見問題
還到一半可以從債務雪球法改用雪崩法嗎?
可以。各筆本期應付額仍照到期日繳,再用目前的未還本金、實際計息年利率和提前清償條件重算,把可加碼的金額改分給計息年利率最高的一筆。
債務雪球法和雪崩法的利息會一樣嗎?
有可能。如果兩種方法每一期都選到相同的加碼順序、付款金額及入帳條件也相同,算出的利息就會相同。本文的三筆虛構債務排序不同;換成自己的債務時,要用實際利率、費用和入帳時間重算。
預算剛好只夠繳各筆最低額,本月還要加碼嗎?
本月可加碼金額是 0 元。先按各筆到期日付本期應付金額,下個月拿到新帳單後再用當期還款預算扣掉各筆最低額。
前置協商要找哪一家金融機構?
符合適用條件時,先用金融聯合徵信中心的金融機構債權人清冊查出最大債權金融機構,再照銀行公會前置協商專區的文件清單備件,向該機構自行申請。