內容目錄
顯示
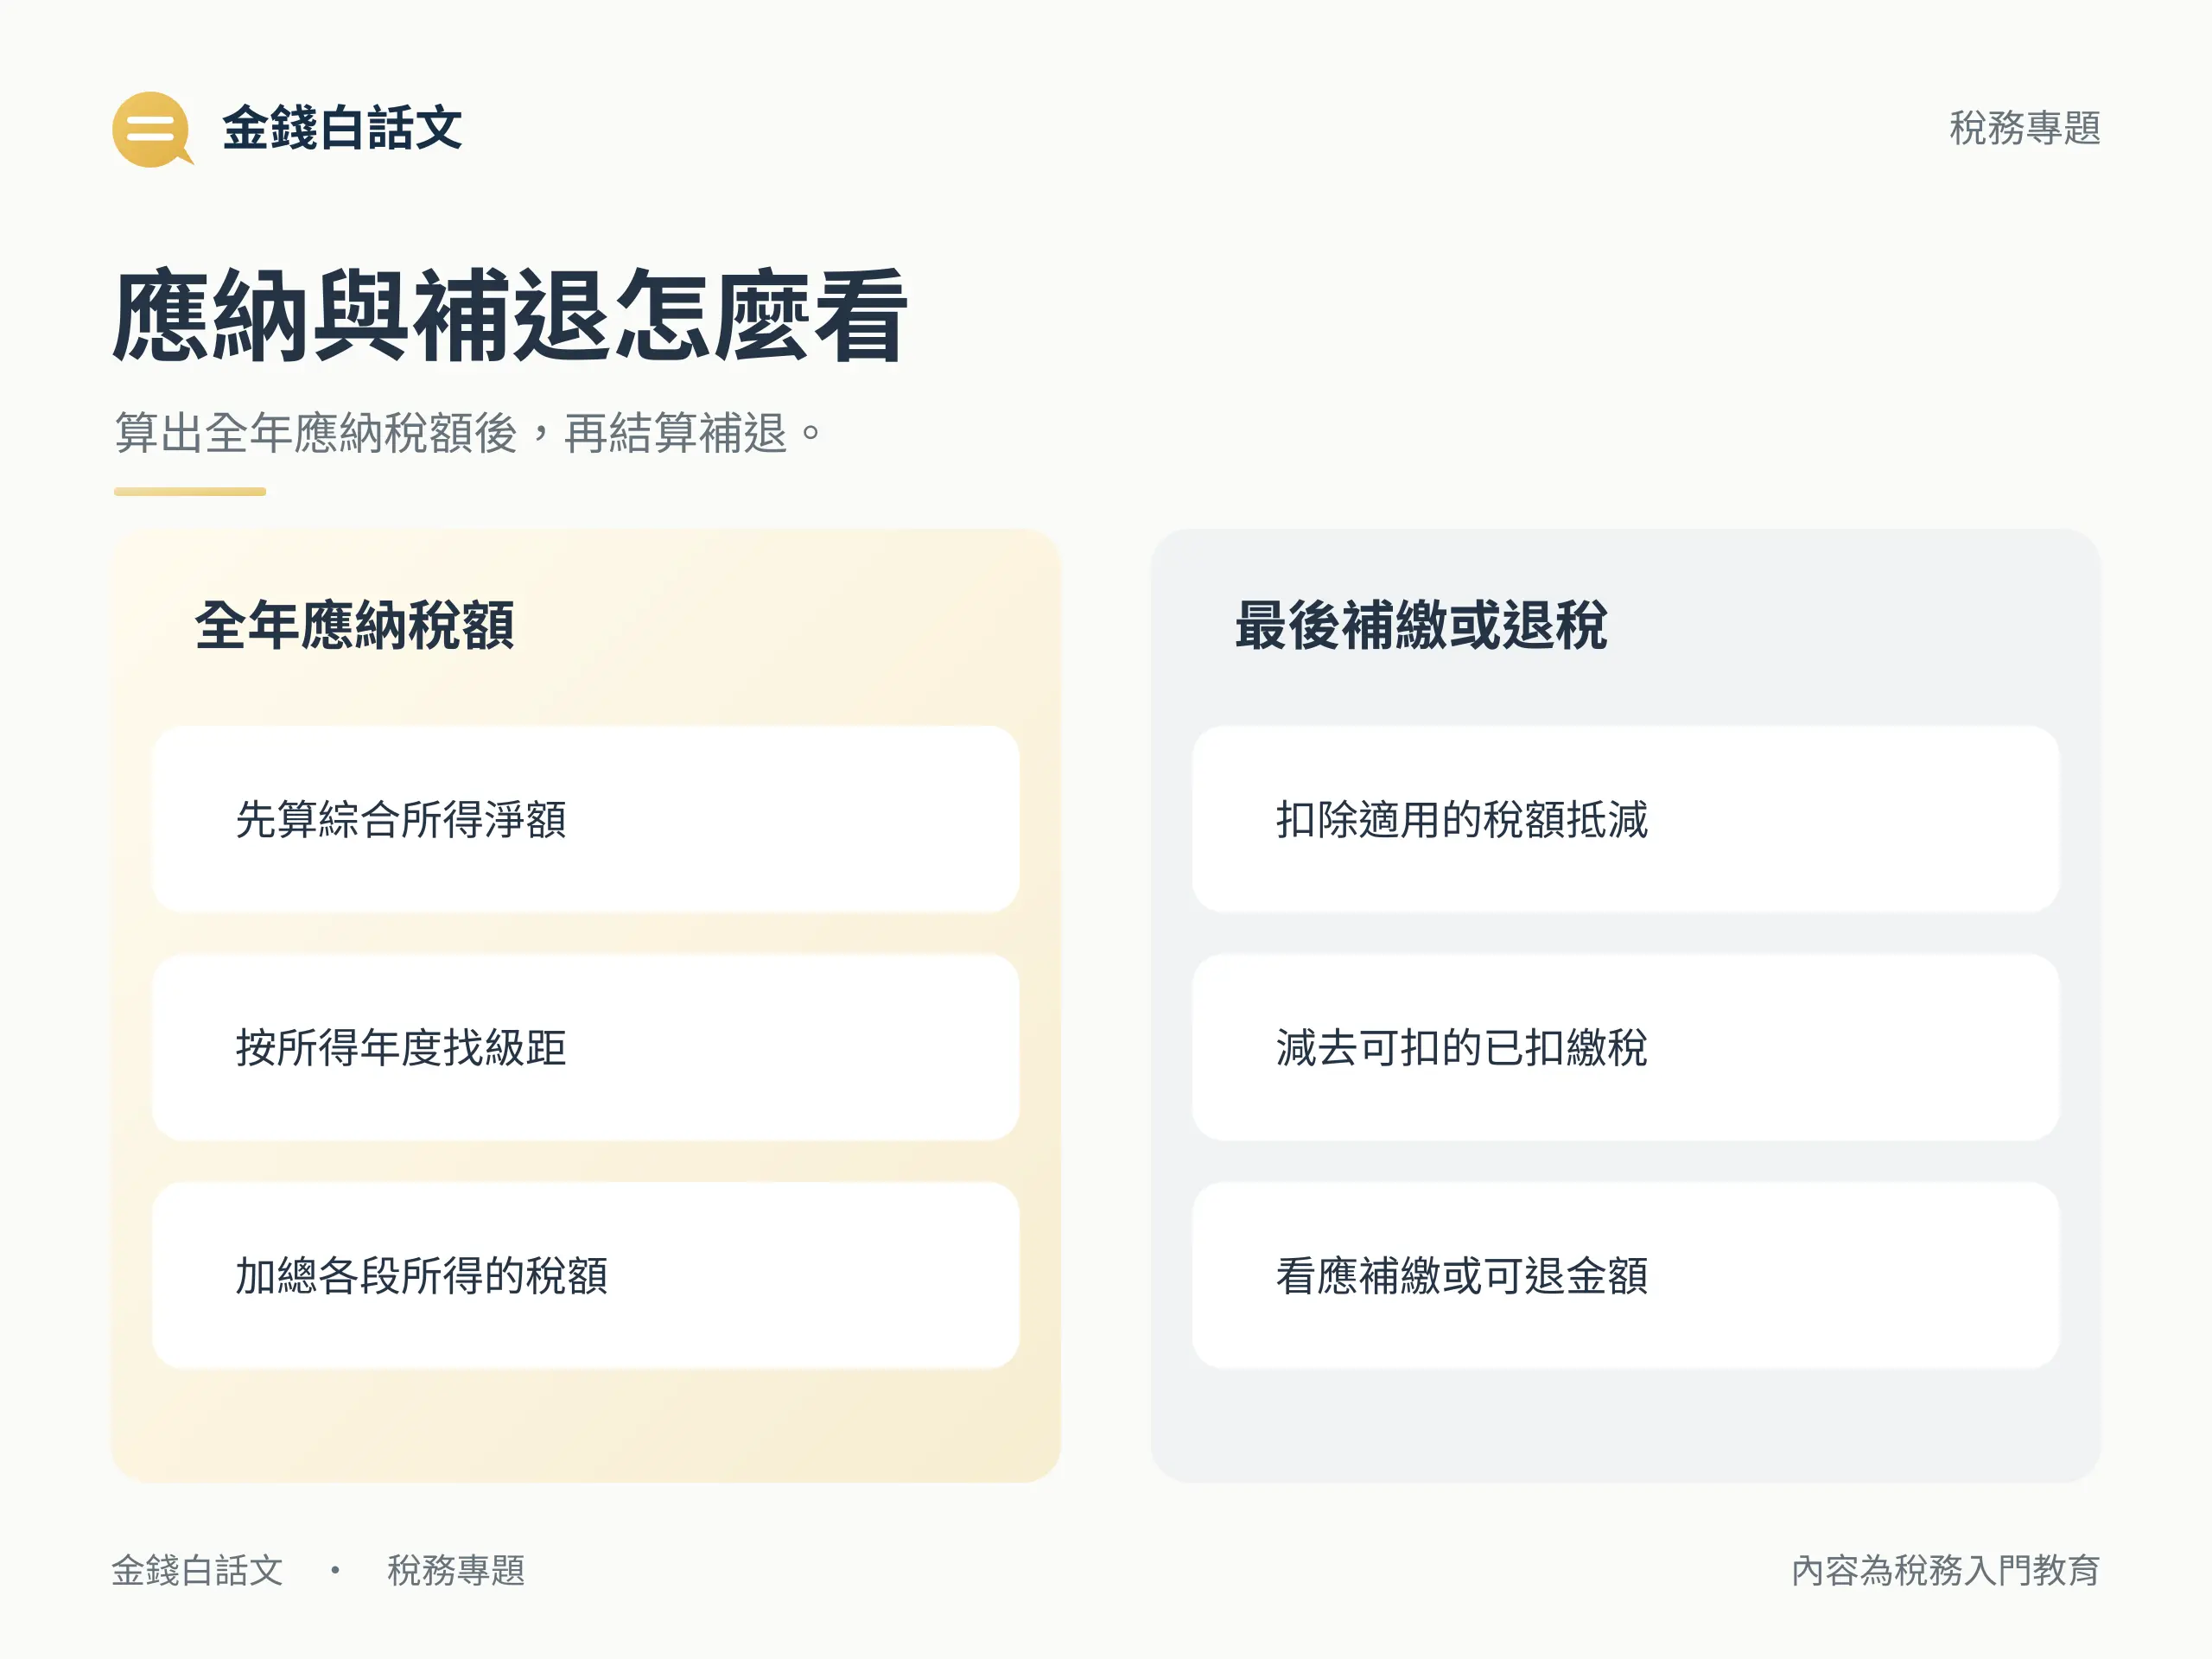
綜合所得稅(簡稱綜所稅)是台灣個人按年度合計各類應稅所得後計算的所得稅。以境內居住個人的一般結算申報來說,先算全戶的綜合所得總額,再扣免稅額與適用扣除項目得到淨額,依當年級距算稅。最後扣掉適用的抵減和已扣繳稅額,才知道要補繳或可退多少。
例如公司發薪時已預扣 50,000 元,這筆錢要留到最後和全戶稅額結算。如果同一年還有兼職或股利,這些所得也會影響全年算出的稅。只看薪資單上的扣繳金額,還算不出補退結果。
這篇會先分清所得年度與申報年份,再帶你核對所得憑單,用同一戶夫妻的薪資和股利算出淨額、應納稅額與補退金額。最後會用官方書表對照欄位,說明網路送出後要留哪份證明。
綜合所得稅報哪一年的收入?
綜合所得稅通常在取得所得的次年 5 月辦理年度結算。先看憑單上標的是哪個所得年度,再找同一年度的免稅額、扣除額和稅率。
- 民國 114 年(2025 年)所得:於 2026 年 5 月 1 日至 6 月 1 日申報,該期已結束。要補辦 114 年度申報,可向戶籍所在地國稅局詢問逾期申報方式。財政資訊中心 114 年度受理期間
- 民國 115 年(2026 年)所得:於 2027 年 5 月申報,算稅要用 115 年度的金額與級距。《所得稅法》第 71 條規定通常於次年 5 月 1 日至 31 日申報;實際受理日程和附件期限請查財政部電子申報繳稅服務網當期公告。
報綜合所得稅前要找哪些所得資料?
先從自己有往來的給付單位找資料:正職、前公司及兼職的報酬,從公司取得的股利、銀行給付的利息,以及出租房屋的租金。兼職報酬要核對所得類別,才能依該類規定算出所得額。
《所得稅法》第 14 條把綜合所得分成十類。依憑單或原始給付紀錄核對:
- 營利所得、執行業務所得、薪資所得、利息所得。
- 租賃所得及權利金所得屬同一類;另外有自力耕作、漁、牧、林、礦之所得,以及財產交易所得。
- 競技、競賽及機會中獎的獎金或給與、退職所得、其他所得。
各類裡有些項目依法分離課稅或另有計算規則。本文用台灣境內居住個人的國內來源所得示範;如果一年的居留情況有疑義,可查財政部的稅務居住者認定。非居住者、海外或大陸地區所得另查其適用規則。
所得憑單先看給付總額與扣繳稅額
打開一張所得憑單,先核對所得年度、所得人與所得類別,再記下兩個金額:
- 應稅給付總額:用來算該類所得。以薪資為例,先用憑單上的應稅給付,銀行匯入的實領薪水可能已扣掉稅款、保費等項目。
- 已扣繳稅額:給付單位先扣的所得稅。等全年應納稅額和抵減算完,再扣除這筆適用、尚未抵繳的稅款。
下載的預填資料少了一筆,或與憑單金額不同,先拿憑單或原始紀錄和給付單位核對年度、類別、給付與扣繳。確認屬於當年度應申報的所得,就在申報時補列。
夫妻合併申報時,哪些所得要一起算?
夫妻通常用同一申報戶辦理綜合所得稅結算。依《所得稅法》第 15 條,各類所得可合併計稅,也可選本人或配偶的薪資分開計稅,或選一方的各類所得分開計稅。採分開計稅時,先按選項分配所得與適用的免稅額、扣除額,各組分別套級距,再把稅額加起來。
夫妻分組計稅,和全戶股利選合併或分開計稅,是兩個選項。若有依法認定分居等情形,先依第 15 條確認申報方式。財政部也有夫妻各類所得分開計稅的算例,可用來對照分組。
綜合所得稅怎麼算?從全戶所得算到應納稅額
假設是 115 年度所得,一對台灣境內居住的夫妻都未滿 70 歲、沒有扶養親屬,只有一人有應稅薪資與合格國內股利。全戶選各類所得合併計算,股利也選合併計稅,採夫妻標準扣除額與定額薪資所得特別扣除額。
算例假設基本生活費差額為 0 元,也沒有其他扣除、其他抵減、基本稅額或已繳、已退稅款的調整。金額均為新台幣。
綜合所得總額怎麼從憑單算出來?
憑單上的應稅薪資給付是 1,500,000 元,合格國內股利是 100,000 元。兩筆原始給付相加是 1,600,000 元。填報時先算薪資所得,再和股利合計:
- 薪資所得:1,500,000 元 − 227,000 元(115 年度薪資所得特別扣除額)= 1,273,000 元。
- 綜合所得總額:1,273,000 元(薪資所得)+ 100,000 元(股利)= 1,373,000 元。
薪資定額扣除以當年度上限和個人的薪資收入取較低者;符合規定也可選擇核實減除法定必要費用。這戶的薪資特扣已在第 1 步扣過,接下來從 1,373,000 元往下算即可。財政部 115 年度免稅額、扣除額與級距公告
免稅額和扣除額怎麼算出所得淨額?
綜合所得淨額是用來算綜合所得稅的金額。從所得總額減掉適用的免稅額、標準或列舉扣除額(兩者擇一)、其餘可用的特別扣除額及基本生活費差額。這戶要扣的金額如下:
- 兩人免稅額:101,000 元 × 2 = 202,000 元。
- 夫妻標準扣除額:272,000 元。
- 基本生活費差額:本例假設 0 元。
這戶的綜合所得淨額= 1,373,000 − 202,000 − 272,000 − 0 = 899,000 元。免稅額及扣除規則可查《所得稅法》第 17 條,金額要對照所得年度公告。
自己試算時,再查當年度公告的每人基本生活所需費用。這戶的比較金額是免稅額加標準扣除額,共 474,000 元,薪資特扣不列入這項比較。如果當年公告每人金額乘以 2 高於 474,000 元,就再從總額減掉超出的差額,重算淨額。其他申報戶可依財政部的基本生活費差額說明核對人數與比較項目。
綜合所得稅級距看哪個金額?
這戶採各類所得合併計算,所以用綜合所得淨額 899,000 元查 115 年度級距。超過第一級的部分才按第二級的稅率計算。下表的「累進差額」用於速算;逐段算就直接加總。
| 115 年度綜合所得淨額(元) | 稅率 | 累進差額(元) |
|---|---|---|
| 610,000 以下 | 5% | 0 |
| 610,001~1,380,000 | 12% | 42,700 |
| 1,380,001~2,770,000 | 20% | 153,100 |
| 2,770,001~5,190,000 | 30% | 430,100 |
| 5,190,001 以上 | 40% | 949,100 |
資料來源:財政部稅務入口網的居住者年度速算表。
- 分段算:前 610,000 元 × 5% = 30,500 元。超過的 289,000 元 × 12% = 34,680 元。兩段合計 65,180 元。
- 速算:899,000 元落在 12% 那一級,用 899,000 × 12% − 42,700 = 65,180 元。
兩種算法都得到應納稅額 65,180 元。如果用速算,減掉 42,700 元就已把前段按 5% 計的差異算進去。算完這一欄,再去看股利抵減與已扣繳。
綜合所得稅算出應納稅額後,怎麼看補繳或退稅?
先算這戶的股利抵減。依《所得稅法》第 15 條,符合規定的國內股利與盈餘採合併計稅時,全戶合計金額乘以 8.5%,每戶每年最多抵減 80,000 元。這戶的股利抵減是 100,000 × 8.5% = 8,500 元,低於上限。應納稅額 65,180 元減掉 8,500 元,得到 56,680 元。
接著再減當年度可扣、尚未抵繳的已扣繳稅額。這筆錢已在給付時先扣,所以只用它和剩下的稅額結算:
- 已扣繳 50,000 元:56,680 − 50,000 = 6,680 元,這戶還要補繳 6,680 元。
- 同一戶只把扣繳改成 60,000 元:56,680 − 60,000 = −3,320 元,表示先扣的稅超過剩餘稅額,可申報退 3,320 元。
全戶的合格國內股利與盈餘也可選按 28% 分開計稅,與其他所得算出的稅額合併報繳。要比較兩案怎麼代入自己家的所得,可接著看股利所得稅怎麼算。
網路申報綜合所得稅,要核對什麼才算送出?
在申報期間從財政部電子申報繳稅服務網進入。先備好各筆所得及扣除額資料,再依序處理:
- 對所得和扣除:用憑單或原始紀錄核對預填所得。選了列舉扣除或其他適用扣除,也一併核對金額及是否要附證明。
- 對試算結果:核對所得淨額、應納稅額、適用抵減及已扣繳,再確認應補繳或應退金額,按當期服務辦理繳稅或選擇退稅方式。
- 送出並留收執聯:查過資料、試算或繳款後,仍要確認申報已送出。成功後保存收執聯;需要再核對時,到官方入口查申報結果。
身分驗證方式、附件繳交及繳退稅操作依當期服務說明辦理。若收到國稅局的稅額試算通知,先核對內容;符合資料時可依通知確認回復,有所得或扣除差異則自行辦理申報。
用 114 年度簡式申報書對照欄位
想知道上面的數字在書表上叫什麼,可以打開臺北國稅局的 114 年度綜合所得稅簡式申報書第 1 頁。這是 2025 年所得的紙本欄位參考;前面的算例用 115 年度規則,網路申報請看當期欄位。
- 從總額到淨額:綜合所得總額(AA)、全部免稅額(DM)、全部扣除額(AB1)、基本生活費差額(DX1)、綜合所得淨額(AE)。
- 從算稅到補退:應納稅額(AF)、全部扣繳稅額(AG)、股利及盈餘可抵減稅額(D9)、應自行繳納稅額(AH)、應退還稅額(AI)。
拿 114 年度書表理解欄名時,留意 AA 是各類所得算完後的總額。以上面的 115 年度夫妻算例來看,同口徑的總額是已減薪資特扣的 1,373,000 元;憑單上的兩筆原始給付合計則是 1,600,000 元。
結語:拿憑單核對你的綜合所得稅試算
把同一所得年度的憑單和試算結果放在一起。淨額對不上,回頭查各筆所得、免稅額和扣除額有沒有漏列或重複扣除。應納稅額一致、補退金額卻不同,就查適用抵減和扣繳欄。核對完成後送出申報,留下收執聯。
綜合所得稅常見問題
2026 年領的收入,要在哪一年申報綜合所得稅?
台灣境內居住個人 2026 年(民國 115 年)的所得,通常在 2027 年(民國 116 年)5 月辦理年度結算申報。實際受理日程和附件期限,請看財政部電子申報繳稅服務網當期公告。
綜合所得稅級距是看年薪還是所得淨額?
各類所得合併計稅時,用適用所得年度的綜合所得淨額查級距。以 115 年度綜合所得淨額 899,000 元為例,前 610,000 元按 5% 算,超出的 289,000 元按 12% 算,兩段相加是 65,180 元。
綜合所得稅算出 0 元,還要申報嗎?
先看全年綜合所得總額是否在當年適用的免稅額加標準扣除額以內。台灣境內居住者符合這項門檻,原則上可免辦結算申報。要申請退還扣繳稅款、退還股利抵減餘額,或選擇股利分開計稅,仍應申報。應納稅額是 0 元時,也用這套條件判斷。
報稅系統漏了一筆所得,要怎麼補?
先拿所得憑單或原始給付紀錄,核對所得人、年度、類別、給付及扣繳金額。資料有差異,可請給付單位核對。確認是該年度依法應申報的所得,就在辦理綜合所得稅結算申報時補列。