內容目錄
顯示
最大回撤(Maximum Drawdown,MDD)是特定觀察期間內,資產或投資組合從先前高點跌到後續低點的最大幅度。 它能呈現最差的歷史持有路徑,但不代表未來不會跌得更深。
最大回撤之所以重要,是因為期初與期末報酬可能看起來不差,持有途中卻曾出現很深的虧損。 本文會用一組可重算的數字,說明公式、回本漲幅、與波動率的差異,以及比較最大回撤時必須對齊的資料條件。
最大回撤是什麼?先看懂高點與後續低點
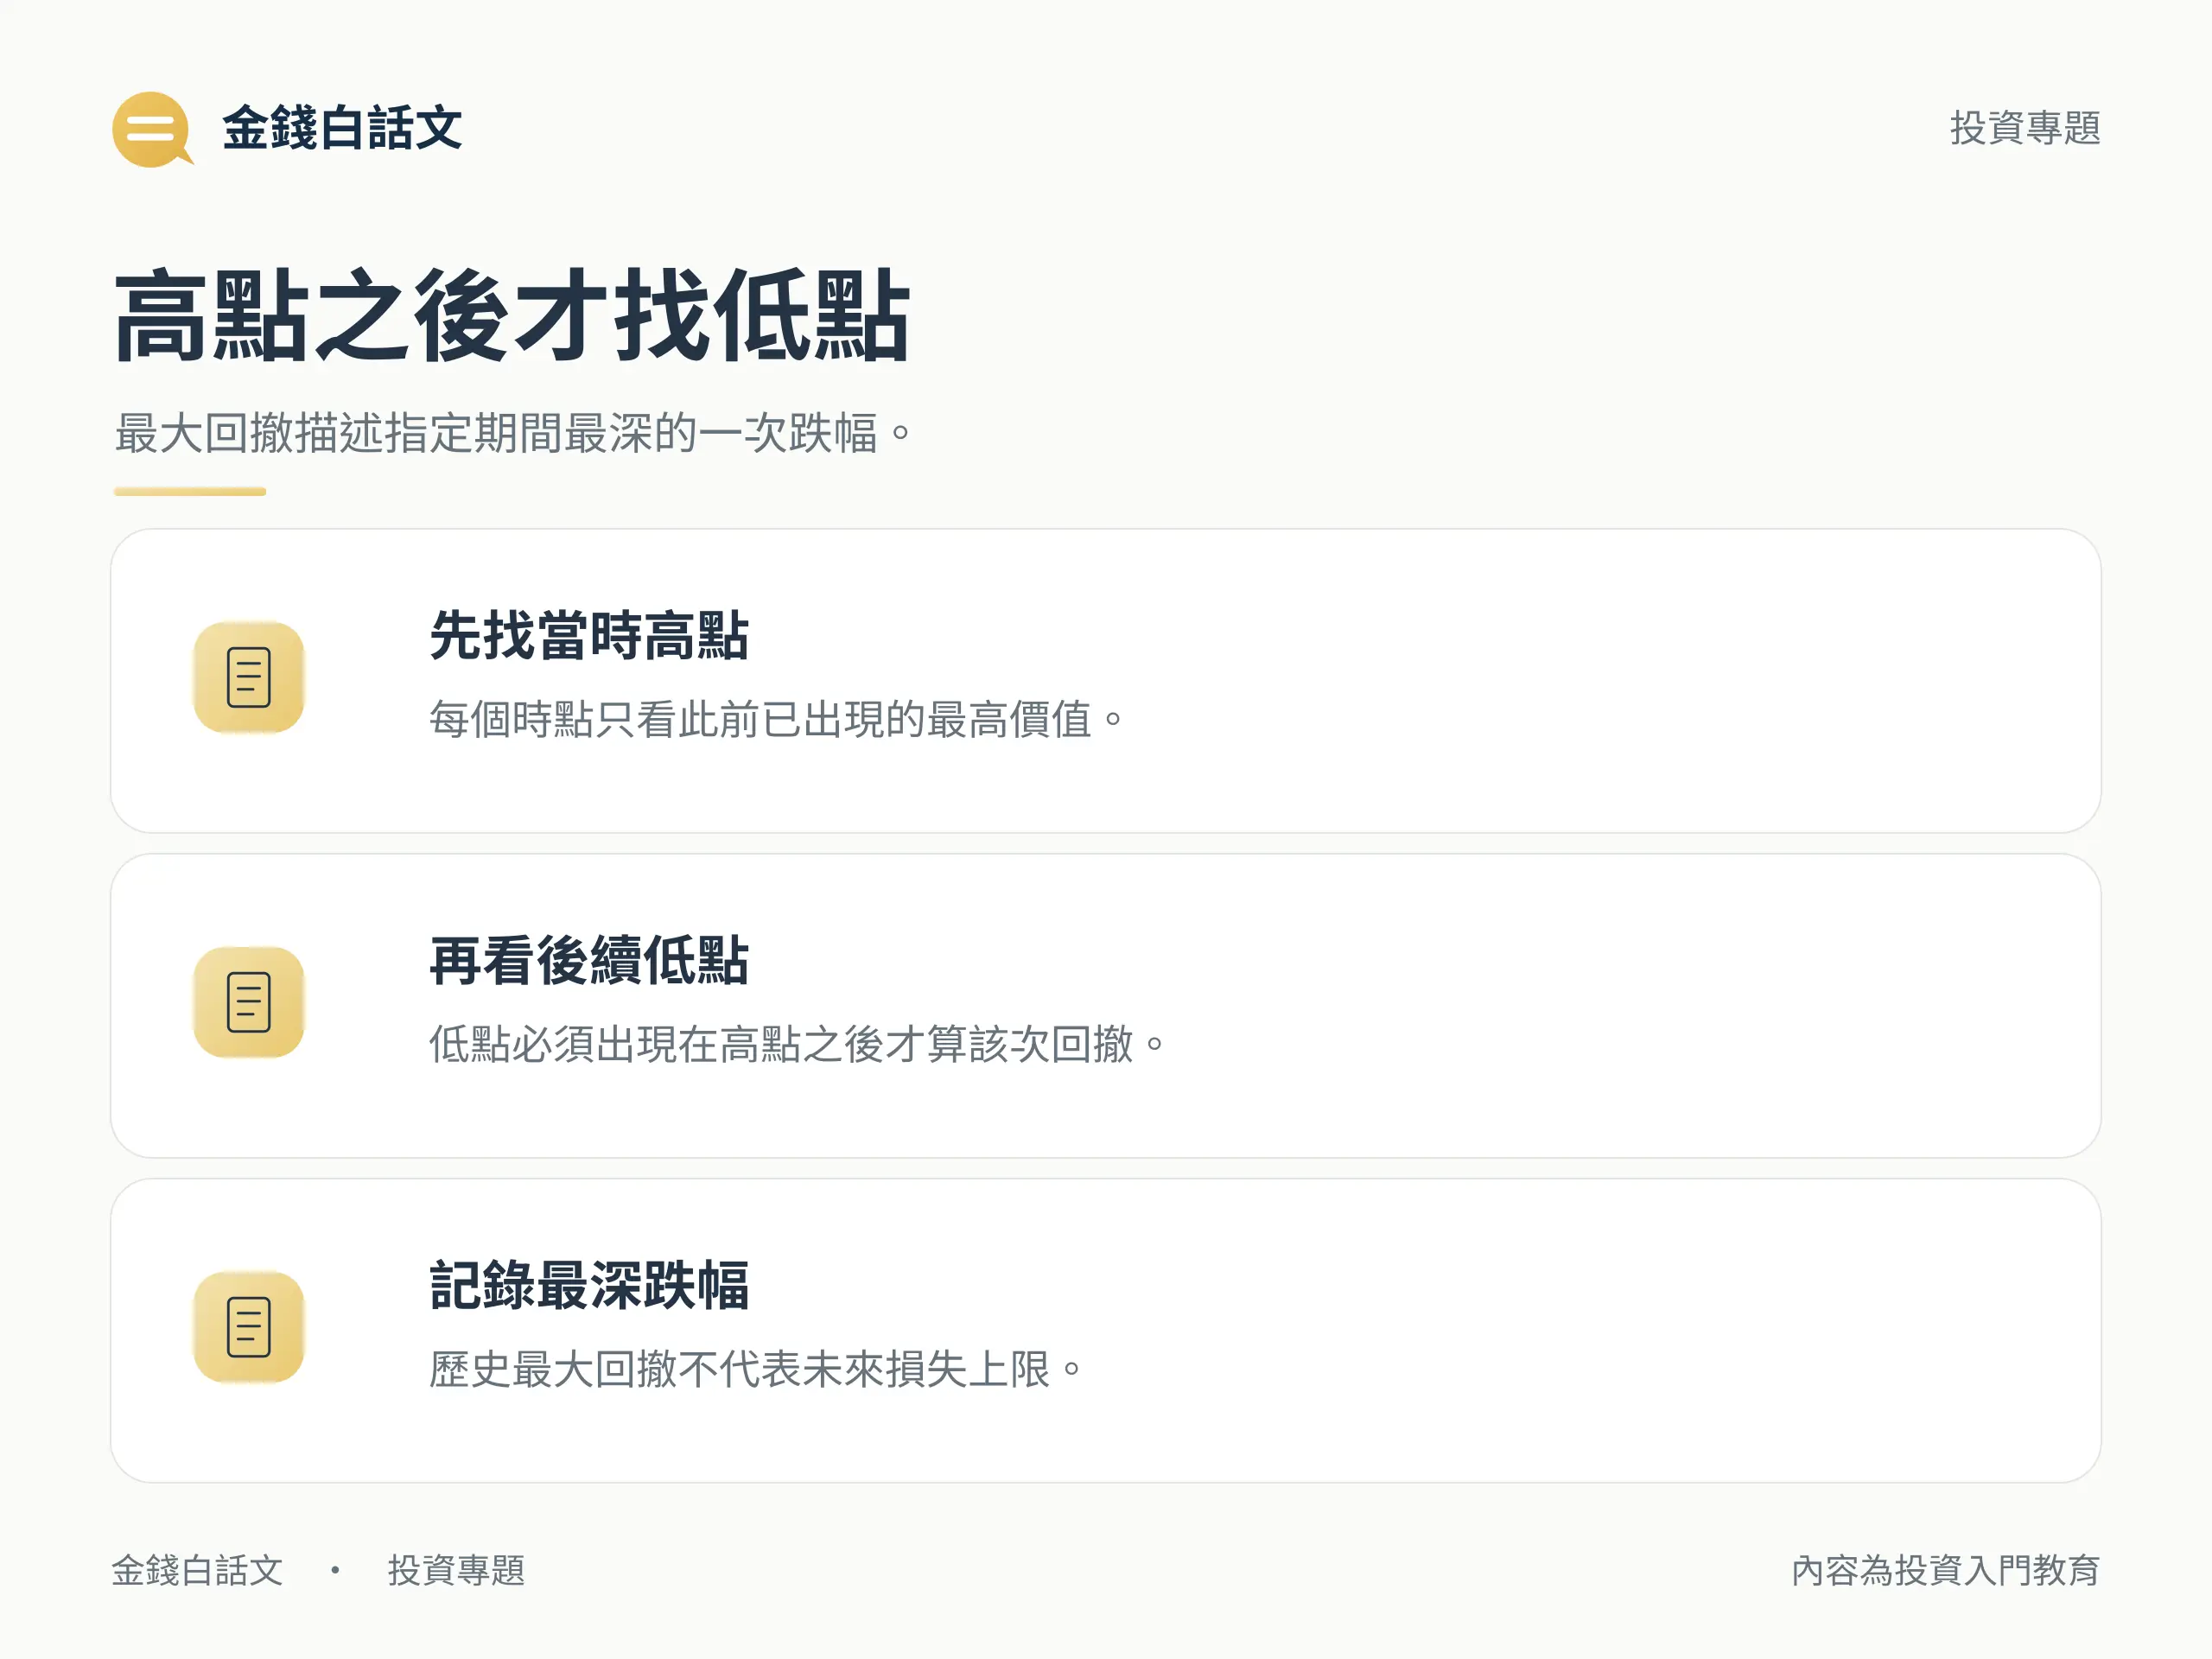
計算回撤時,每個時點都要先找出「截至當時為止的最高價值」,再比較當下比這個高點低多少。 低點必須發生在高點之後,不能任意把全期間最高值與最低值相除。
例如資產先從 100 跌到 80,後來才漲到 120。 全期間最低值是 80、最高值是 120,但 80 發生在 120 之前,所以不能說這段有從 120 跌到 80 的 33.3% 回撤。
一段期間可以出現多次回撤,而最大回撤只保留其中最深的一次。 CFA Institute 與 MSCI 的方法說明都把它連結到特定分析期間內的高點到後續低點,因此起訖日與資料頻率都會影響結果。
有些報表把結果顯示為負數,例如「-25%」;有些則把損失幅度寫成正數,例如「最大回撤 25%」。 兩種寫法指的是同一段跌幅,閱讀時要先確認符號慣例。
最大回撤怎麼算?用 100、120、90 看懂
最大回撤的核心公式可以寫成:當期回撤 =(當期價值 ÷ 截至當期的歷史高點)-1,再從所有當期回撤中找出最小、也就是最負的數值。
如果偏好用正的損失幅度表示,也可寫成:回撤幅度 =(歷史高點-後續低點)÷ 歷史高點。
| 時點 | 資產價值 | 截至當時的高點 | 當期回撤 | 說明 |
|---|---|---|---|---|
| 起點 | 100 | 100 | 0% | 起點也是第一個高點 |
| 上漲 | 120 | 120 | 0% | 創下新高,回撤歸零 |
| 下跌 | 90 | 120 | -25% | (90 ÷ 120)-1 |
| 反彈 | 110 | 120 | -8.33% | 尚未回到舊高點 |
| 再創新高 | 125 | 125 | 0% | 這次回撤結束 |
這組序列的最深回撤是從 120 跌到 90,因此最大回撤為-25%,或以損失幅度表示為 25%。 從 90 反彈到 110 雖然縮小了回撤,但在重新站上 120 以前,仍處於同一次回撤之中。
教學例子只示範計算,不代表任何商品或市場。 正式計算還要先決定價值序列是否含配息再投入、費用、匯率與外部現金流。
跌 25% 要漲多少才回本?答案不是 25%
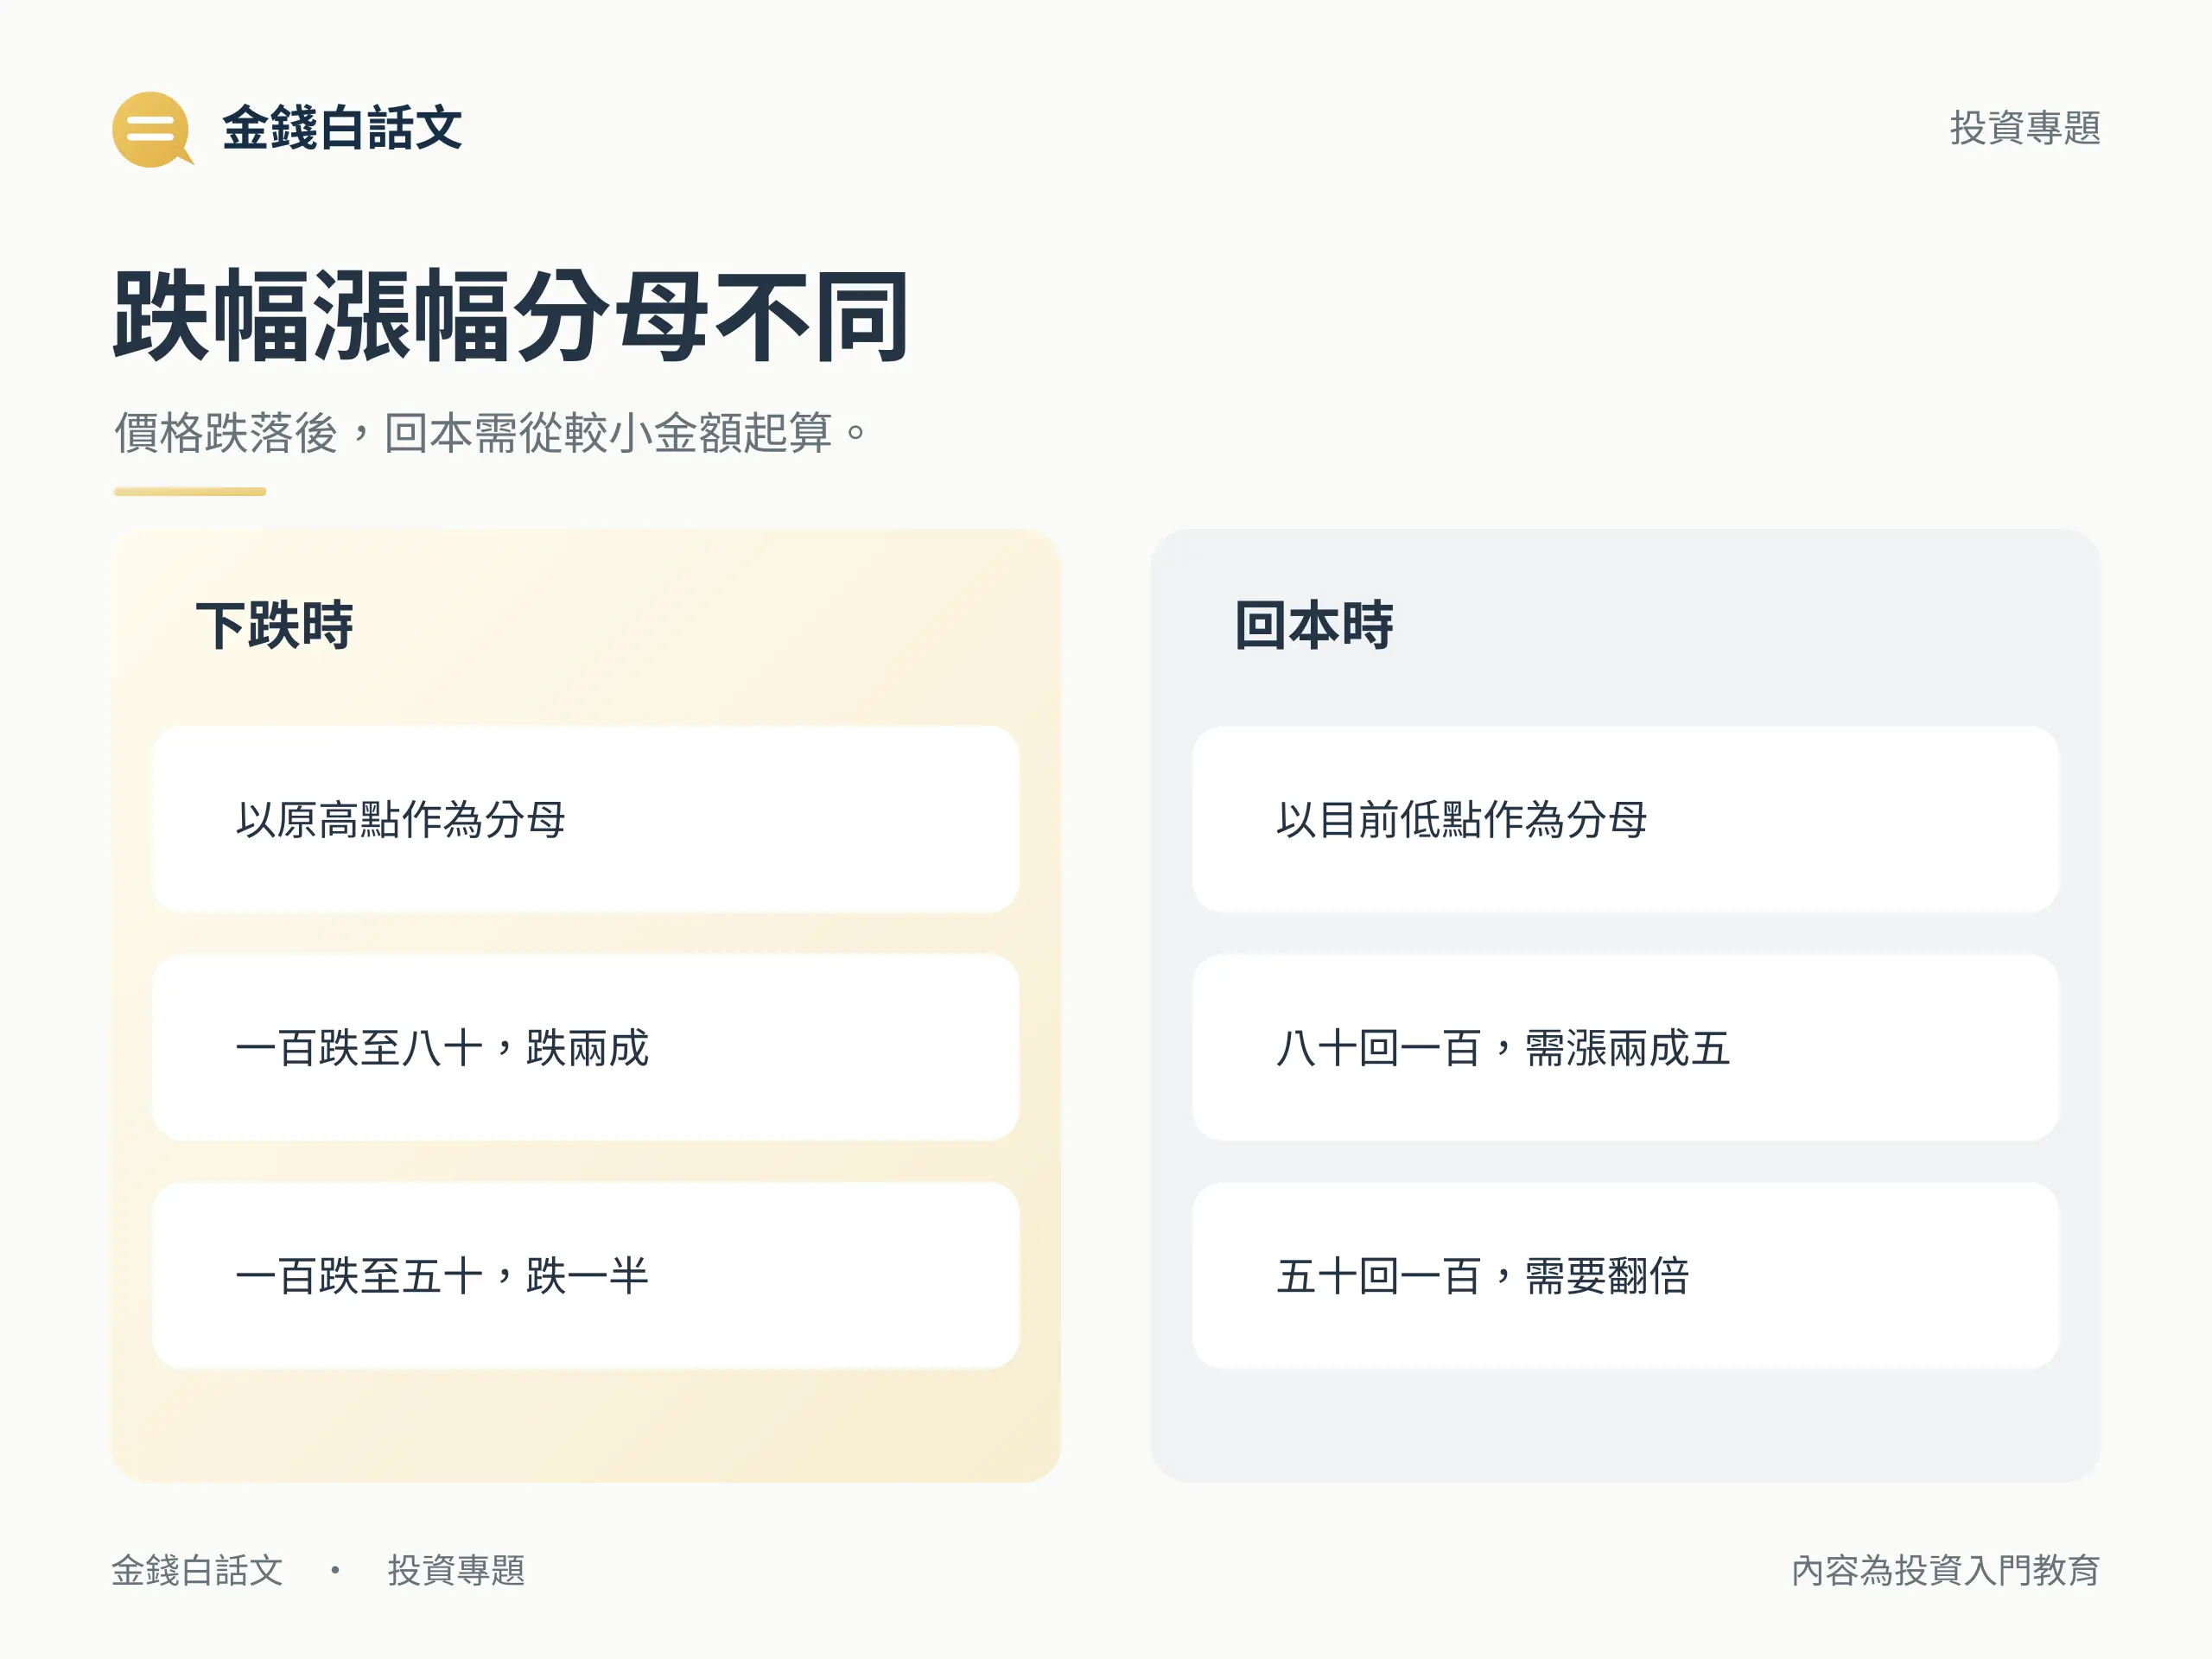
跌幅與回本漲幅的分母不同。 120 跌到 90 是以 120 為基準計算 25%,但從 90 回到 120 則以較小的 90 為基準,所以需要上漲 33.33%。
若回撤幅度為 d,回到原高點所需的漲幅可寫成:d ÷(1-d)。
| 回撤幅度 | 剩餘價值 (起點 100) |
回到 100 所需漲幅 |
|---|---|---|
| 10% | 90 | 約 11.1% |
| 20% | 80 | 25% |
| 25% | 75 | 約 33.3% |
| 30% | 70 | 約 42.9% |
| 50% | 50 | 100% |
這只是數學上的回到原高點,不代表一定能在某個期限內修復。 最大回撤的深度、回撤持續多久,以及何時重新創高,是三個需要分開記錄的問題。
最大回撤、單期跌幅與波動率差在哪?
三者都會出現在風險或績效資料中,卻回答不同問題。 只看一個數字,很容易把整段持有路徑、單一月份表現與一般擺動程度混在一起。
| 指標 | 主要回答 | 使用的資料 | 主要限制 |
|---|---|---|---|
| 最大回撤 | 觀察期間內,最深的高點到後續低點跌幅 | 依時間排序的價值或總報酬序列 | 只保留一個最差歷史事件,且受期間影響 |
| 單期跌幅 | 某一天、月或年的報酬跌多少 | 相鄰兩期價值或報酬 | 看不到跨多期累積的下跌路徑 |
| 波動率 | 整段報酬通常離平均值多遠 | 多期報酬的分散程度 | 大漲與大跌都會計入,不是最深損失 |
兩個投資可能有相近波動率,卻因下跌發生順序不同而出現不同最大回撤;反過來,兩個投資也可能碰巧有相同最大回撤,但平常擺動程度完全不同。
CFA Institute 的績效評估資料也把最大回撤與回撤期間列為不同項目,並提醒使用者理解資料輸入、方法與限制。 要建立更完整的風險地圖,可延伸閱讀投資風險是什麼。
最大回撤可以直接比較嗎?先對齊七個口徑
看到基金、指數或回測頁上的最大回撤時,先別只按百分比排名。 只有資料條件大致一致,數字才適合放在一起比較。
| 比較欄位 | 要確認的內容 | 不一致會怎樣 |
|---|---|---|
| 觀察期間 | 相同起訖日與市場環境 | 較短歷史可能剛好避開危機 |
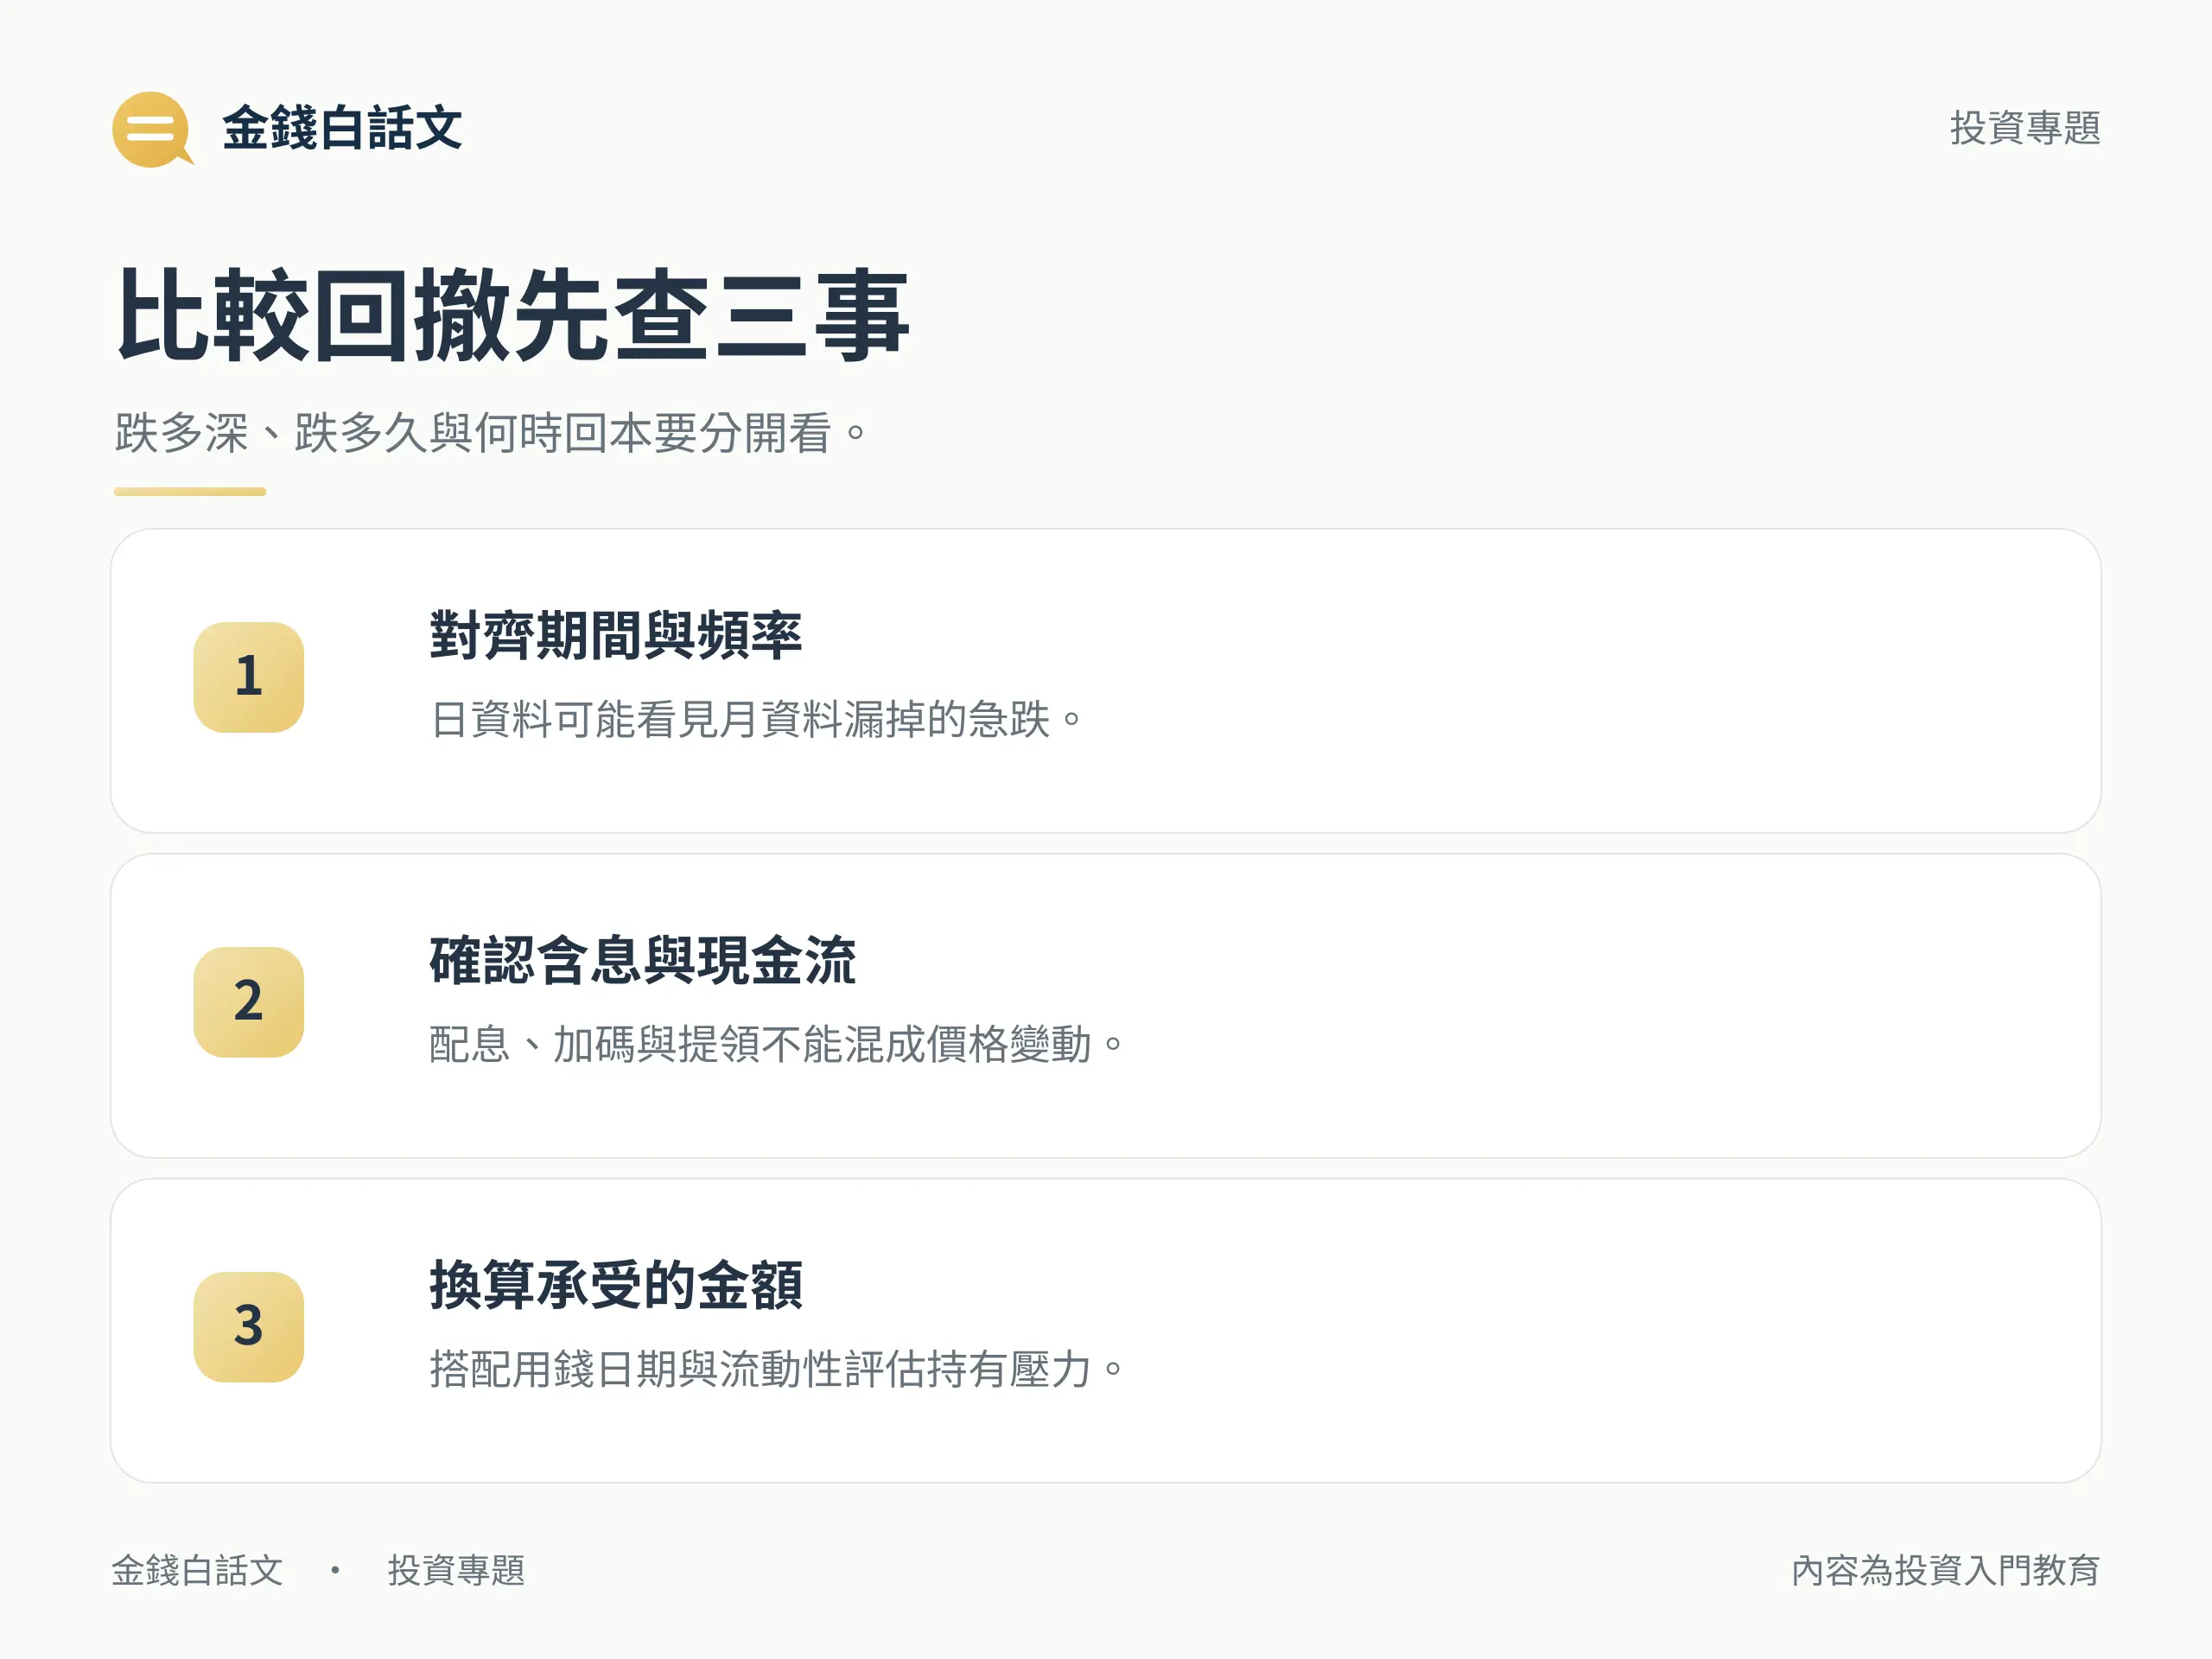
| 資料頻率 | 日、週或月資料 | 月資料可能漏掉月中急跌 |
| 報酬口徑 | 價格報酬或含息總報酬 | 配息處理不同,序列就不同 |
| 費用 | 扣費前或扣費後 | 投資人實際承受的價值路徑不同 |
| 幣別 | 原幣或換回新台幣 | 匯率可能增加或抵銷回撤 |
| 外部現金流 | 投入與提領是否已妥善調整 | 存入或領出可能被誤認為投資漲跌 |
| 實績或回測 | 真實歷史或模型模擬 | 回測可能使用事後可得資料與假設 |
CFA Institute 指出,同一年度使用月資料計算的回撤,可能低於用日資料觀察到的結果,因為日資料包含更多價格點。 比較報表時,資料頻率不是小細節,而是會直接改變答案的方法設定。
定期投入或提領的帳戶,價值變動不只來自投資報酬。 評估策略本身時,應使用已妥善調整外部現金流的報酬序列;評估自己的資金經驗時,則可另記實際投入、提領與被迫賣出的影響,兩者不要混稱同一個最大回撤。
最大回撤有哪些盲點?低回撤不等於低風險
- 只看歷史:最大回撤來自已發生的資料,未來仍可能出現樣本中沒有的更深下跌。
- 依賴期間:從多頭起點開始或在危機前結束,都可能讓結果看起來較小。
- 只保留最深一次:它不告訴你小型回撤發生多頻繁,也不直接給出損失機率。
- 不等於修復時間:相同 20% 回撤,有的很快回高點,有的可能長時間未恢復。
- 可能受價格更新影響:成交稀少、估值不頻繁或暫停交易的資產,歷史曲線可能顯得平穩,真正出售時仍有流動性折價。
- 不是全部風險:信用、企業、利率、通膨、匯率、流動性與集中度都不能靠一個回撤百分比取代。
Investor.gov 將投資風險分成多種來源,FINRA 也提醒短期需要資金的人更容易受到價格起伏影響。 最大回撤能補充持有路徑,不能把其他風險從檢查清單刪掉。
一般投資人怎麼使用最大回撤?按這六步檢查
- 確認資料口徑:先找起訖、頻率、幣別、含息與費用說明,缺資料的百分比先不要排名。
- 把比例換成金額:用目前預計投入金額乘以回撤幅度,感受帳面減少是否會影響生活與決策。
- 對照用錢期限:如果資金很快就要支付房租、學費或醫療費,能等待修復的時間就比較少。
- 加入更壞情境:不要把歷史最深值當上限,可另外測試更深回撤與更長修復時間。
- 避免低點被迫賣出:必要支出與緊急資金不應只靠高波動資產在指定日期變現。
- 回到整體組合:單一商品的回撤不等於整體資產配置結果,還要看權重、共同下跌與其他風險。
何時必須用錢,會決定你有多少等待修復的空間;可先閱讀投資期限是什麼,再把最大回撤轉成自己的金額與日期。
如果要調整整體風險,應從不同資產的角色、權重與共同變動下手,而不是只挑歷史最大回撤最小的商品;可搭配資產配置是什麼建立判斷順序。
最大回撤最常見的四個誤解
- 跌 20% 後漲 20% 就回本:剩餘價值只有 80,以 80 為基準回到 100 需要上漲 25%。
- 歷史最大回撤就是未來損失上限:它只描述既有樣本,未來可能出現更深的跌幅。
- 低最大回撤等於本金安全:流動性不足、信用事件或價格更新不頻繁,都可能讓單一回撤數字低估實際風險。
- 不同報表的數字可以直接比:起訖、頻率、幣別、含息、費用與回測假設只要不同,排名就可能失真。
最大回撤要連同期間、回本需求與其他風險一起看
最大回撤把特定觀察期間內最深的高點到後續低點跌幅整理成一個數字。 它比單看期末報酬更能呈現持有途中可能承受的壓力,但不是未來損失上限,也不等於完整的風險評估。
使用時先固定起訖、頻率、報酬、幣別、費用與現金流口徑,再分開記錄回撤深度、持續時間與重新創高時間。 最後把比例換成自己的金額與用錢日期,並補看流動性、信用、集中度與整體資產配置。
重點整理
最大回撤 20% 代表之後一定會再跌 20% 嗎?
不代表。
20% 只描述指定歷史樣本中的最深高點到後續低點跌幅,沒有預測方向、發生機率或未來損失上限。
最大回撤越小越好嗎?
不能只按高低判斷。
數字較小可能更容易承受,但也可能來自較短期間、較低資料頻率、價格更新不頻繁或不同報酬口徑;報酬目標與其他風險也要一起看。
為什麼跌 50% 要漲 100% 才回本?
因為 100 跌 50% 後只剩 50,要從 50 回到 100 必須增加 50,而 50 相對於目前的 50 就是 100%。
跌幅越深,回本所需漲幅增加得越快。
最大回撤會把配息算進去嗎?
不一定。
用價格序列計算時通常不含配息再投入,用總報酬序列則會納入;不同平台也可能扣除不同費用。
比較前要先確認資料提供者的報酬口徑。
最大回撤和回撤期間是一樣的嗎?
不一樣。
最大回撤通常指最深跌幅,回撤期間描述這段回撤持續多久;重新回到原高點所需的修復時間,也應另外記錄。